
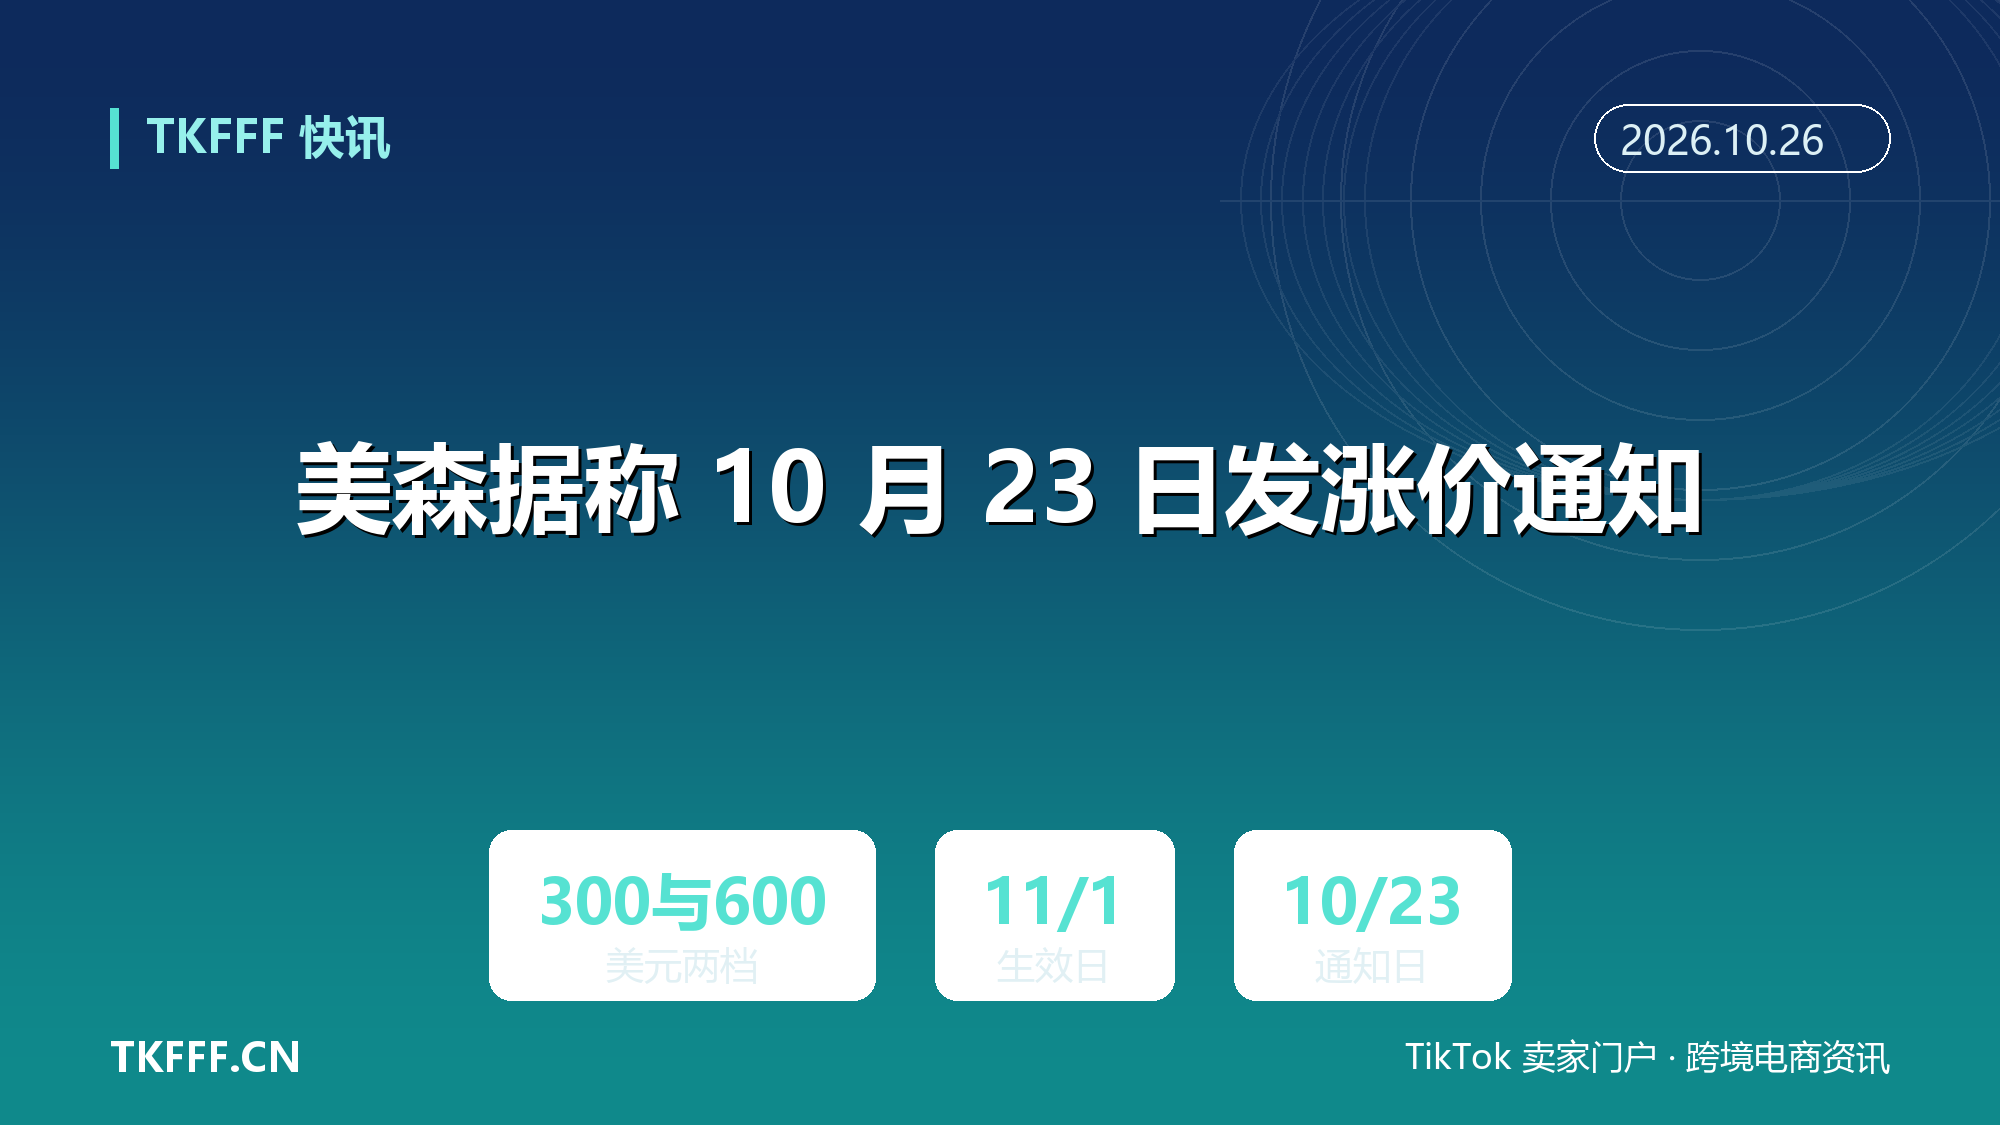
美森据称 10 月 23 日发涨价通知:中美航线 GRI 分 300 与 600 美元两档,11 月 1 日生效
旺季已经结束,涨价通知却还在发。
据美森(Matson)10 月 23 日向客户发出的通知,公司将对中美航线加征综合费率上调(GRI),标准分为 300 美元与 600 美元两档,自 2026 年 11 月 1 日起生效。
需要先把话说明白:这条信息目前的公开来源是美森客户通知的媒体转述,属单一来源,尚未找到美森官网或第二家机构的对应公告页可以交叉验证。300 与 600 美元两档、11 月 1 日这一生效日,均按「据客户通知」处理,待官方确认。
时间点本身就构成张力。10 月下旬是中美航线的旺季尾声,亚马逊 FBA 假日入仓截止已在 10 月 21 日生效、最后一批极限截止定在 10 月 28 日至 29 日。过了这个节点再从亚洲发海运,赶不上假日销售。在这个时点上宣布 11 月 1 日的 GRI,指向的不是旺季抢舱,而是另一件事。
一、一份待官方确认的客户通知
美森的运价调整通常通过客户通知与运价表下发,而不是公开新闻稿。这种做法在中美航线上并不罕见,也带来了核查上的困难:外界能看到的往往是货代与行业媒体的转述,而不是一手文件。
本次的两档标准——300 美元与 600 美元——来自这样的转述。在找到美森官方页面或第二家独立信源之前,这两个数字只能按「据客户通知」引用,不能当作已公示的公开费率。
更要紧的是箱型对应关系。现有公开转述中,未见 300 美元与 600 美元分别对应哪种箱型的明确表述。行业惯例里 20 尺与 40 尺的差价常呈倍数关系,但惯例不等于原文,在官方文本落地之前不作确认。
美森在中美线上的服务以 China-Long Beach Express(CLX)快航为核心,挂靠宁波、上海与长滩,主打的是比普通海运快一截的时效。这类快船服务的定价本来就高于普通干线,任何一次 GRI 落在这条线上,对依赖时效的跨境卖家都是直接成本。
二、两档费率,箱型对应暂不确认
GRI 与 PSS 是两套不同的工具。GRI 调整的是基本运价本身,涨价后会固化一段时间,不会随淡季快速取消;PSS 是旺季附加费,属于季节性临时收费,旺季结束通常会撤下。
如果美森这次动的是 GRI,那么性质与旺季附加费不一样:它不是「旺季过了就会消失」的钱,而是会留在运价结构里的底盘抬升。
300 与 600 美元这个量级,放在中美航线的历史区间里不算激进。2026 年 7 月 1 日那一轮美线 GRI,美西 40 尺高箱的涨幅是 3375 美元每柜、美东 3000 美元每柜。相比之下,300 至 600 美元更像是常规月度调整的量级。
但宣布价与实收价之间常年存在落差。行业里的说法是「GRI 侵蚀」:船公司宣布 600 美元每 40 尺高箱,若市场需求接不住,实际成交涨幅可能只有 300 美元甚至 200 美元。11 月 1 日之后要看的不是通知上的数字,是实际成交价。

三、10 月 23 日与 11 月 1 日
这两个日期是两件事:10 月 23 日是通知发出日,11 月 1 日是费率生效日,中间隔了 9 天。
9 天的窗口,对货主意味着一个明确的动作区间。GRI 的生效判定标准在行业里通常是装船日,即 ON BOARD 日期,而不是订舱日或截关日。哪怕提前订舱并锁了价,只要柜子的装船日落在新费率生效之后,就按新价执行;反过来,赶在 10 月 31 日前完成装船的货,理论上不受影响。
要不要赶这 9 天,取决于货量与舱位。10 月最后一周的中美线舱位未必紧张,但快船舱位与普船舱位是两个市场。美森快航的溢价一直维持在高位,赶舱的代价可能高于省下的 GRI。
四、逆着现货行情的一次提涨
把这份通知放进市场背景里看,反差更明显。
Freight Right 在 10 月 19 日那一周的中国至美国海运市场更新中写道:中国至美西现货稳定在约 7000 美元每 FEU,至美东约 8000 美元每 FEU;旺季货量自然回落后订舱空间在打开,个别报价低至 6400 美元与 7800 美元。该机构判断,11 月至 12 月运价将温和走软,但船公司会通过空班控制运力来守住价格地板。
也就是说,这次 GRI 是在现货走软的通道里宣布的。宣涨与现货背离,是 2026 年四季度中美线的常态:船东集中发涨价函,现货成交却偏弱,报价与实单价差明显。
美森的现货报价在近两个月里已经走过一轮过山车。据大数跨境的梳理,美森限时达在 8 月中下旬报价约 22 元每公斤,9 月下旬最低到 18 元,国庆期间跌至 16.5 元,节后开始回升至 26 元。另一组来自第一财经 10 月中旬的走访数据是,深圳盐田至洛杉矶长滩的 40 尺高柜快船运价,国庆前约 12000 美元,节后逼近 15000 美元,较半年前翻倍;拼箱价格从每公斤 11 至 12 元涨至约 20 元,受访商家测算的综合成本涨幅在 10% 至 20% 之间。
在这条曲线上再加 300 至 600 美元,涨幅不算最大,但叠加的基数已经很高。

五、快船溢价与 2027 年的运力变量
美森为什么在旺季尾声还能提价?答案在运力结构里。
美森的 CLX 服务用的是 Aloha Class 与 Kanaloa Class 船舶,Aloha Class 为 3600 TEU、Kanaloa Class 为 3500 TEU,航速接近 24 节,是美森最快的船。这类船的运力规模固定,不像主干线那样可以通过加船快速扩容,舱位供给的弹性很小。
供给端的变化要到 2027 年才出现。美森在 2026 年 10 月 10 日于韩华费城造船厂命名了新造 Aloha Class 集装箱船「Makua」,这是三艘新船中的第一艘,三艘合计投资约 10 亿美元,单船 3600 TEU。Makua 计划 2027 年一季度交付,第二艘 2027 年三季度,第三艘 2028 年二季度。
也就是说,2026 年四季度这波涨价,发生在新运力入列之前。三艘船陆续投用后,美森在夏威夷与 CLX 服务上的运力会上升,届时定价空间是否松动,是 2027 年才需要回答的问题。
对使用美森快船的跨境卖家来说,眼前的账是另一笔:黑五网一已经过了入仓截止,11 月的出货大多是为 2027 年春季补货或海外仓周转。这批货对时效的要求低于旺季备货,是否值得继续付快船溢价,是比 GRI 本身更该先算的一道题。
真正的考验在 11 月中旬。若现货继续走软而 GRI 全额落地,说明船东控运力的能力仍然强于市场供需;若实收价只落一半,则这轮宣涨和前三季度那几轮一样,只是把价格地板往上抬了一寸。到那时,答案才会真正浮出水面。
六、参考资料
- 美森轮船 Matson:《中美航线 GRI 调整客户通知(2026 年 10 月 23 日发出,11 月 1 日生效)》,经搜航网转述
- Freight Right:《Freight Market Update & Analysis: wk. October 19, 2026》
- 第一财经 / 21 世纪经济报道:《发往美国的海运费年内已翻倍,一柜飙至15000美元》
- 大数跨境:《新一波船公司附加费来袭、美森报价再逼30!航线单月取消近30航次》
- Matson, Inc. / PR Newswire:《MATSON CHRISTENS NEXT ALOHA CLASS VESSEL 'MAKUA'》
- 搜航网:《美森轮船:不会额外征收附加费!》
- WL123 跨境物流:《海运GRI是什么?新一轮船公司涨价,务必提前规划出货》