
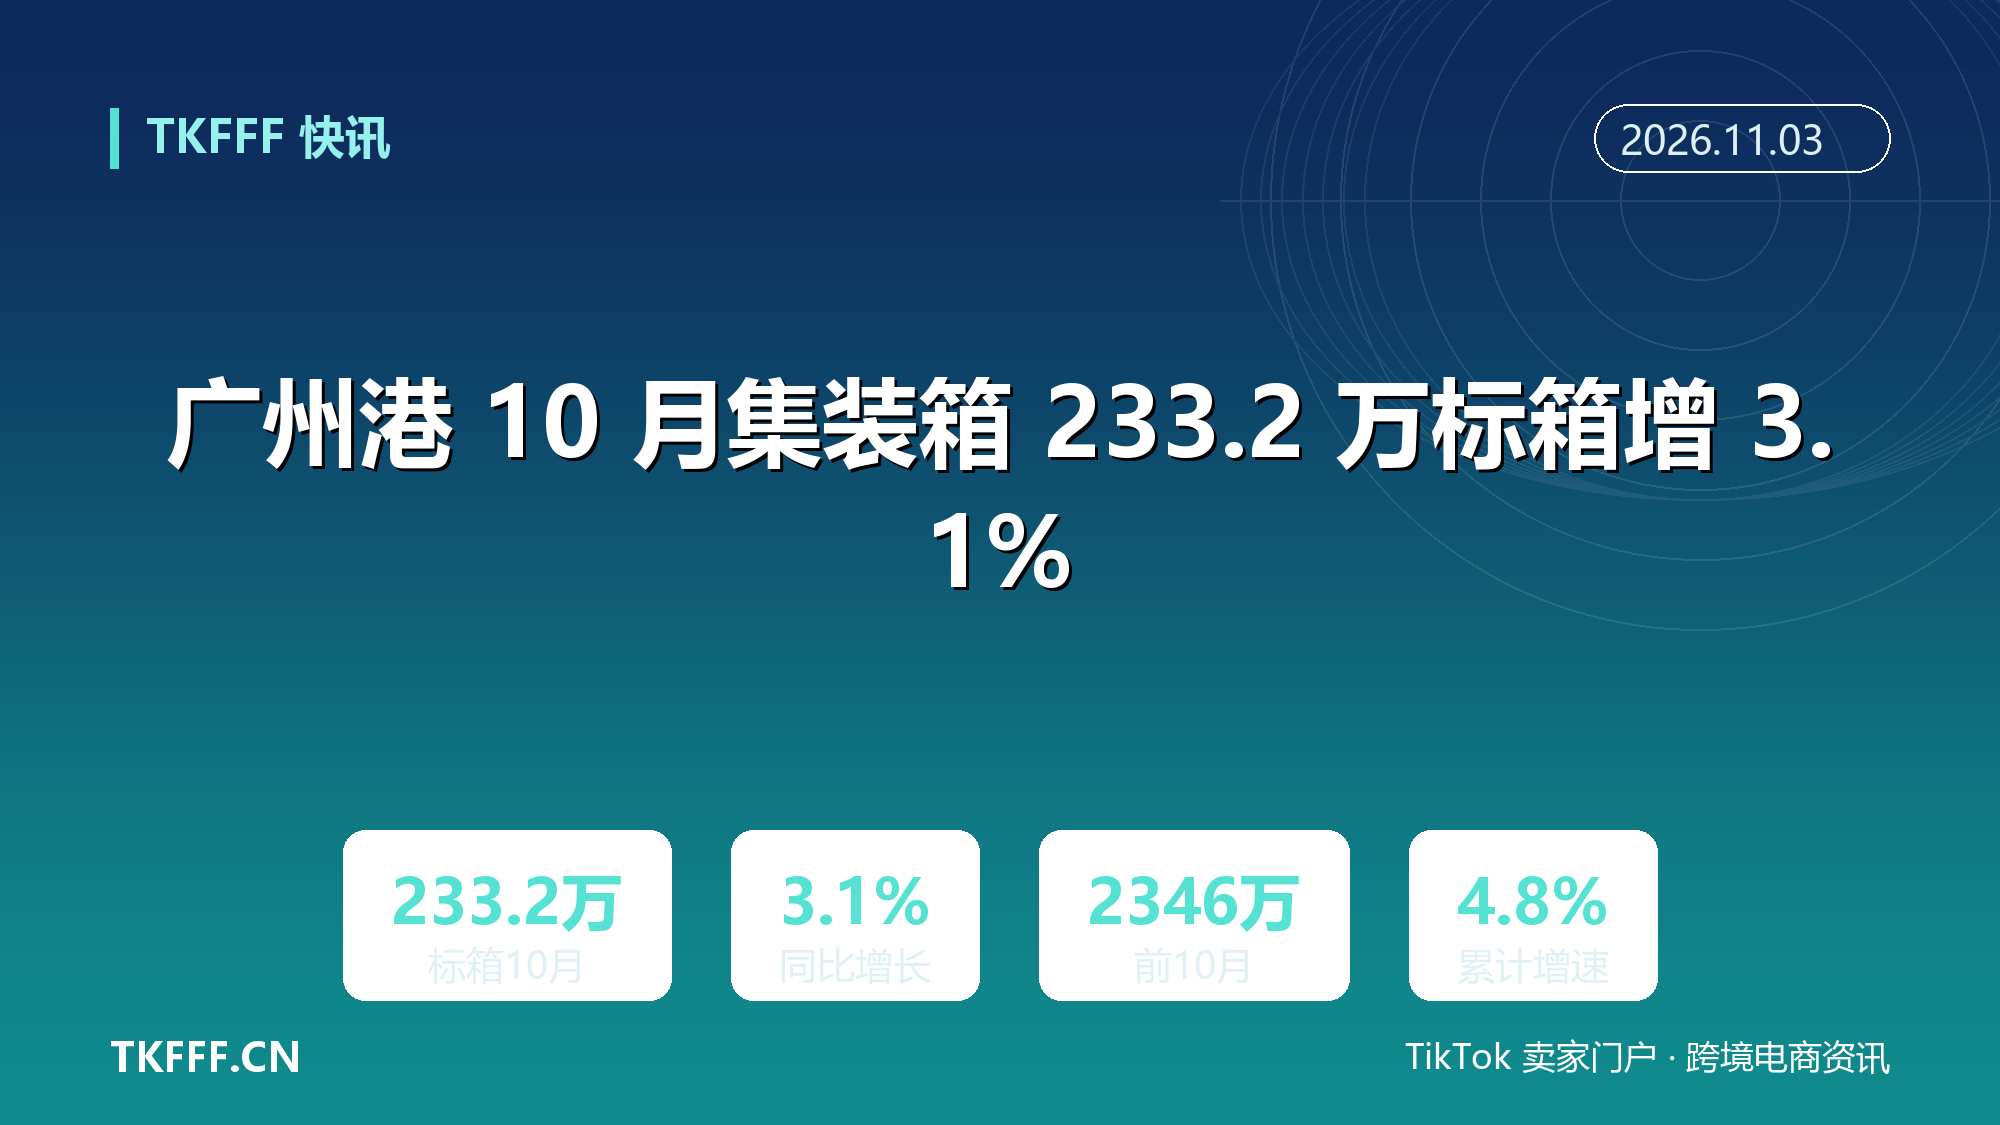
广州港 10 月集装箱 233.2 万标箱增 3.1%:前 10 月累计 2346 万标箱增 4.8%
2346 万标箱这个数字,前面有两个字不能省:预计。
广州港股份有限公司(601228)11 月 2 日发布 2026 年 10 月份及 1—10 月主要生产数据提示性公告,编号 2026-050,见报日 11 月 3 日。公告披露:10 月预计完成集装箱吞吐量 233.2 万标准箱,同比增长 3.1%;预计完成货物吞吐量 5153.1 万吨,同比增长 3.1%。1—10 月累计预计完成集装箱吞吐量 2346.0 万标准箱,同比增长 4.8%;累计预计完成货物吞吐量 49908.6 万吨,同比增长 3.7%。
四个数字全是「预计」,不是最终数。公司在公告末尾专门加了一句风险提示:本公告所载数据属于快速统计数据,与最终实际数据可能存在差异,敬请投资者注意投资风险。这句话在月度生产数据公告里是常规动作,但它意味着后面所有引用这组数字的分析,都得带着这个前提。
问题也随之而来:单月增速 3.1%,累计增速 4.8%,四季度开局到底是快了还是慢了?
一、四个数字,全是快速统计
先把公告口径摆清楚。
这份公告的主体是广州港股份有限公司,证券代码 601228,不是广州港集团。它披露的是股份公司口径下的生产数据,披露形式为「提示性公告」——沪深交易所对港口、机场这类基础设施类公司的月度经营数据,通常允许以快报形式先行披露。
快速统计的特点就是快而不准。港口的月度吞吐量要等各码头作业系统结算、跨月箱量归属厘清之后才能定稿,中间会有小幅修正。历史上这类修正幅度通常不大,但既然公司自己加了风险提示,引用时就不该把它当定案数据。
具体到 10 月:预计集装箱 233.2 万标准箱,同比增 3.1%;预计货物吞吐量 5153.1 万吨,同比增 3.1%。两个增速恰好相同,这是个巧合,但也透露出一点信息——箱和货在同步走,没有出现货种结构上的明显切换。
累计看:1—10 月预计集装箱 2346.0 万标准箱,同比增 4.8%;预计货物吞吐量 49908.6 万吨(约 4.99 亿吨),同比增 3.7%。箱量增速比货量增速高 1.1 个百分点,说明单位货重的装箱率在提升,或者说高值货占比在往上走。
二、单月跑输累计,四季度开局没有加速
这组数字里最值得琢磨的,是单月与累计增速的倒挂。
10 月单月集装箱增速 3.1%,前 10 月累计增速 4.8%。单月比累计低了 1.7 个百分点。这个差值传递的信息很直白:如果前 10 月的平均值是 4.8%,而 10 月只跑了 3.1%,那么前面 9 个月的平均增速必然高于 4.8%。
换句话说,四季度开局没有出现旺季加速。
对卖家来说,这句话有个反直觉的翻译。港口吞吐量增速放缓,通常被读成「外贸不行了」,但它还有另一种解释:箱量增速温和,同时舱位供给没有收缩。这两件事加在一起,恰恰是旺季舱位不紧张的信号。
再看货量。10 月单月货物吞吐量同比增 3.1%,前 10 月累计同比增 3.7%,同样是单月低于累计,差值 0.6 个百分点。箱货两项同步走弱,说明这不是某一个货种的偶然波动,而是整体节奏的放缓。
不过要提醒一句:同比增速的基数效应在这个时点很敏感。去年同期如果本身是高基数,3.1% 的增速未必意味着绝对量差。公告只给了增速和绝对值,没有给去年同期的绝对量,做更细的拆解需要等年报或季度报告。
三、集团口径与股份公司口径,不能相减
这是本篇最容易写错的一处。
线上已经流传的「广州港前三季度集装箱 2156.69 万标箱」,那是广州港集团口径的数字。本次公告的 2346.0 万标箱是股份公司口径。两个口径统计范围不同——集团包含未注入上市公司的码头资产,股份公司只含上市主体下的码头。
所以,不能拿 2346.0 万减去 2156.69 万,去算「10 月单月箱量」。这个减法算出来的数字大致接近,但它在统计上是错的,而且会因为口径差异产生几十万标箱级别的偏差。想算 10 月单月,直接用公告给的预计 233.2 万。
同样的道理,集团口径下的其他数据也不能直接套进股份公司的分析框架。据公开报道,1—9 月南沙港区外贸集装箱吞吐量同比增长 19%;截至 10 月 29 日,南沙港区已开通集装箱班轮航线 220 条,其中外贸航线 185 条。这些都是集团口径或港区口径,与股份公司的整体增速不是同一件事,放在一起比没有意义。
对使用者来说,一条简单的规则是:看投资逻辑用股份公司口径,看区域物流能力用集团或港区口径。混用就会得出错误结论。
四、南沙在跑另一条曲线
把视线从股份公司挪到港区,画面完全不同。
10 月 29 日,广州港南沙港区四期工程开展外贸船舶作业,标志着粤港澳大湾区首个全新建造的全自动化码头在外贸作业领域迈出实质性一步。据广州港集团介绍,南沙四期的装卸作业司机从现场一线转移至智能操控中心,依托自动防摇防扭、船型扫描、智能着箱及 OCR 识别等技术完成集装箱智能抓取;自动化信息系统无缝衔接岸桥与智能导引车(IGV),IGV 依托智能算法与北斗导航自主规划路径,最后由自动化轨道吊完成入堆。
系统还能根据船舶配载和堆场实时状态,自动生成最优作业序列,减少设备空载与等待时间。这类表述在自动化码头宣传里很常见,但对货主真正有意义的是一句:产能上来了,旺季压港的概率下降。
南沙的外贸数据也在跑另一条曲线。据广州海关在 2026 年前三季度广东进出口情况新闻发布会上披露,前三季度南沙进出口总值近 2500 亿元,其中出口近 1500 亿元,均为历史新高;船舶和汽车出口分别超过 200 亿元、170 亿元,增长均超过 80%;高技术产品出口增长 1.1 倍,其中集成电路、锂电池分别增长 1.5 倍、1.2 倍。同期南沙口岸进出口货运量首次突破 6000 万吨,同比增长 17.6%。
17.6% 与 3.7%,这两个数字摆在一起,就是股份公司口径与港区口径差异的最好注脚。
五、对走南沙、黄埔的卖家意味着什么
落到实操层面,有三点。
第一,舱位供给没有收缩。10 月箱量与货量均保持正增长,南沙四期又在外贸作业上刚开张,走南沙的卖家在旺季不太会遇到「箱子运不出去」的硬约束。真正需要盯的仍然是船司的舱位分配与附加费,而不是港口的吞吐能力。
第二,外贸航线的密度还在加。截至 10 月 29 日,南沙港区集装箱班轮航线 220 条,其中外贸航线 185 条。对比今年 4 月公开数据中的 217 条航线、182 条外贸航线,半年多增加了 3 条。增量不算大,但方向是稳的。对做非洲、东南亚线的卖家,南沙作为我国联通非洲、东南亚的枢纽地位仍在强化。
第三,别把港口增速当成自己的类目增速。广州港的箱量里,煤炭、粮食、钢材、商品汽车、金属矿石、油品都占相当比重,跨境电商货物的占比并不高。港口整体增 3.1%,不代表你的类目增 3.1%。
另外,上市公司的盈利侧也给了一个参照。据中证智能财讯统计,广州港前三季度实现归母净利润 7.93 亿元,同比增长 5.98%。利润增速高于箱量增速,说明单位箱量的盈利能力在改善——这与港口近年推进自动化、降低操作成本的方向是一致的。
所以,预计 233.2 万标箱这个数,并不意味着旺季的繁荣,也不意味着外贸的疲软,它只是一份快速统计报表里的一个中间值。真正的答案要等 1—10 月的最终数据修正、以及年报里的完整口径。到那时,四季度成色如何,才会真正浮出水面。
六、参考资料
- 广州港股份有限公司:《2026 年 10 月份及 1—10 月主要生产数据提示性公告》(公告编号 2026-050)
- 中国证券报:《广州港股份有限公司 2026 年 10 月份及 1—10 月主要生产数据提示性公告》
- 上海证券报:广州港股份有限公司公告(2026 年 11 月 3 日信息披露版)
- 证券时报网:《广州港:10 月份预计完成集装箱吞吐量 233.2 万标准箱 同比增长 3.1%》
- 东方财富网 / 中证智能财讯:《广州港:10 月集装箱吞吐量预计同比增 3.1%》
- 中国新闻网 / 广州日报:《南沙四期全自动化码头正式开启外贸集装箱作业》
- 21 世纪经济报道:《广州南沙前三季度外贸规模创新高,口岸货运量首破 6000 万吨》