
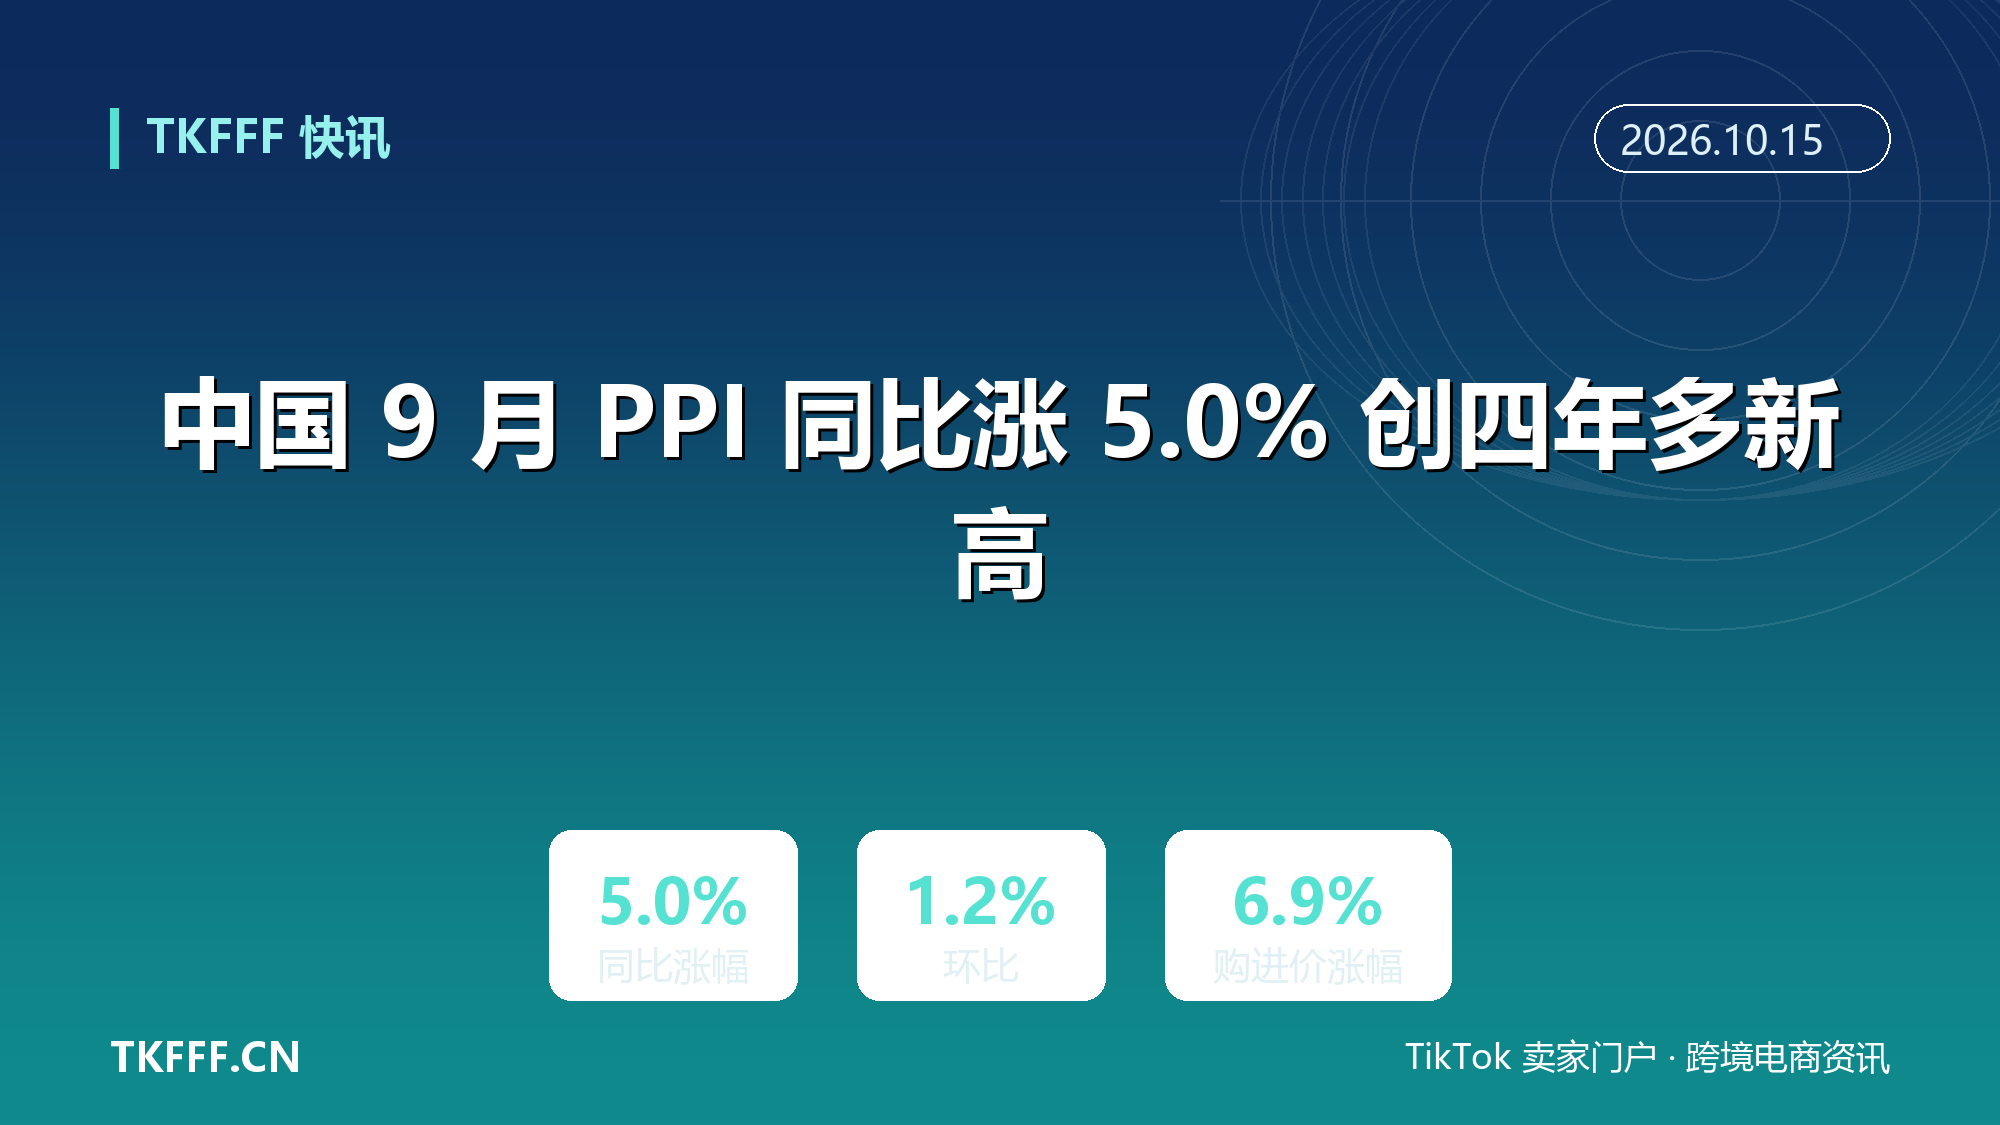
中国 9 月 PPI 同比上涨 5.0% 创四年多新高:上游成本传导,跨境定价承压
工厂出厂价的涨幅,回到了四年多前的位置。
10 月 14 日,国家统计局公布 2026 年 9 月全国工业生产者出厂价格(PPI)同比上涨 5.0%、环比上涨 1.2%,同比涨幅比上月扩大 1.2 个百分点,创 2022 年 7 月以来新高。
同一天公布的居民消费价格(CPI)同比只涨 0.9%。上游涨 5.0%、下游涨 0.9%,两个数字之间的剪刀差扩大到 4.1 个百分点。
成本涨在工厂端,却没有等量传导到消费端——夹在中间的,正是按出厂价采购、在海外零售价卖货的跨境卖家。
一、官方口径里的 5.0%
先把国家统计局的原始口径摆清楚。
9 月,全国工业生产者出厂价格同比上涨 5.0%,环比上涨 1.2%;工业生产者购进价格同比上涨 6.9%,环比上涨 1.2%。1 至 9 月平均,出厂价格比上年同期上涨 2.3%,购进价格上涨 3.6%。
按上月同比 3.8% 推算,9 月涨幅一次性扩大了 1.2 个百分点。多家媒体的口径是创 2022 年 7 月以来新高,也有媒体表述为 2022 年下半年以来新高,两说指向的是同一个区间。
时间线拉长看更有意思。据国家统计局公布的数据,2022 年 10 月至 2026 年 2 月,PPI 同比曾连续 41 个月负增长;2026 年 3 月由负转正,此后涨幅一路走高,9 月是这一轮上行的阶段高点。
还有一个技术性因素需要知道:2026 年 1 月起,PPI 开始编制和发布以 2025 年为基期的价格指数。国家统计局测算,本次基期轮换对各月同比指数的影响平均约为 0.08 个百分点,量级不大,但读数据时要带上这一层背景。
二、涨在哪里、跌在哪里
涨幅的分布很不均匀。
生产资料价格同比上涨 6.5%,影响 PPI 总水平上涨约 5.07 个百分点,是拉动指数的主力。其中采掘工业价格大涨 25.4%,原材料工业上涨 9.4%,加工工业上涨 3.4%。
生活资料价格则同比下降 0.1%。食品价格降 1.8%,衣着价格降 1.2%,一般日用品降 0.6%,只有耐用消费品上涨 1.6%。上游涨、下游跌,同一个指数内部走向相反。
分行业看更直观。煤炭开采和洗选业同比上涨 35.3%;石油和天然气开采业上涨 24.5%,石油煤炭及其他燃料加工业上涨 21.6%,化学原料和化学制品制造业上涨 12.1%,有色金属矿采选业与冶炼压延加工业均上涨 21.4%。国家统计局城市司首席统计师董莉娟解读称,上述 8 个行业涨幅均比上月扩大,合计影响 PPI 同比上涨约 5.42 个百分点。
另一端,酒饮料价格下降 5.3%,电力热力下降 3.9%,医药下降 3.3%,非金属矿物制品下降 2.5%,汽车制造业下降 2.0%。购进端同样分化:有色金属材料及电线类上涨 20.0%、燃料动力类上涨 13.6%、化工原料类上涨 12.6%,而建筑材料及非金属类下降 2.3%,黑色金属材料类与农副产品类均下降 0.4%。
三、为什么上游强、终端弱
这一轮涨价的三条主线,官方解读讲得很清楚。
一是输入性因素。国际原油与有色金属价格上行,带动国内石油、化工、有色金属等行业价格上涨。据董莉娟解读,9 月石油开采、精炼石油产品制造、有机化学原料制造价格环比分别上涨 14.5%、7.4% 和 5.4%。中东局势反复推高油价,是绕不开的背景。
二是国内供需的边际改善。基建活动回暖、极端天气影响减退,加上供给端限制,带动煤炭、钢铁、水泥等基础原材料价格回升。9 月煤炭开采和洗选业价格环比上涨 9.5%,煤炭加工环比上涨 13.6%,非金属矿物制品业价格在连降 7 个月后转为上涨 0.3%。
三是新兴产业需求的扩散。人工智能、算电协同等领域加快发展,带动电子与电气设备价格上行,电气机械和计算机通信设备制造业价格环比均上涨 0.4%。
三条主线对跨境卖家的含义并不相同。输入性涨价是被动承受,国内供需改善指向内需在修复,而 AI 相关电子元件的涨价,则会直接落到采购成本里。
四、服装与轻工的真实处境
把镜头对准跨境卖家最密集的品类,画面会具体很多。
衣着价格同比下降 1.2%,同期纺织原料类购进价格却上涨 4.5%。上游的纺织原料在涨价,成衣的出厂价在降价——中间那段差价,被制造环节和品牌环节共同消化掉了。
这意味着单纯的代工型工厂,利润空间正在被两头挤压;而把货卖到海外的卖家,如果海外零售端价格涨不上去,压缩的同样是这一段。国家统计局的官方数据同时显示,酒饮料、汽车制造等行业的出厂价同比下降,说明终端消费品整体缺乏涨价能力。
一个反向的参照是耐用消费品与部分电子品类。9 月耐用消费品出厂价同比上涨 1.6%,计算机通信和其他电子设备制造业上涨 5.8%,电气机械和器材制造业上涨 6.2%。原因是 AI 投资热潮推动芯片等电子元件价格上行,9 月数据存储设备、平板电脑、计算机的 CPI 同比分别上涨 46.7%、23.6% 和 21.8%。做 3C 与智能硬件的卖家,采购成本上行的压力更直接。
这种结构性差异说明一件事:本轮成本上行不是全面通胀,而是集中在能源、化工、有色与电子元件等特定链条上。对卖家来说,笼统地判断成本要涨并没有意义,得按自己的品类去看对应的上游价格。
五、卖家该怎么应对
成本端的变化,最终要落到报价与备货的节奏上。
报价有效期是第一道防线。原材料与能源价格波动加快时,把 FOB 报价的有效期从长周期缩短到 30 天甚至更短,比事后追着客户补差价更省事。
锁价条款是第二道。在采购合同里明确原材料涨跌的调整机制,把单一品种的价格波动风险按比例分摊,而不是全部由工厂或卖家单方承担。
备货节奏是第三道。9 月采掘工业价格同比涨 25.4%、燃料动力类涨 13.6%,能源相关成本短期难以回落;对能源成本敏感的品类,提前锁定一段时间的产能与运价,比在旺季临时抢货更可控。
同时要保留一份清醒。PPI 同比高增有一部分来自基数效应与能源价格,属于结构性而非全面通胀,不宜简单推断所有品类成本都会同比例上涨。机构对 10 月 PPI 同比的预测集中在 5.2% 至 5.5% 区间,多数观点认为明年一季度起将面临更高的基数,价格中枢可能震荡回落。
真正要回答的问题是:当上游成本高位停留、海外零售端又不接受涨价时,中间那一段利润,究竟该由工厂让出,还是由卖家让出?这道题没有标准答案,但它会决定明年谁能留在牌桌上。
参考资料
- 国家统计局:《2026年9月份工业生产者出厂价格同比上涨5.0% 环比上涨1.2%》
- 国家统计局:《国家统计局城市司首席统计师董莉娟解读2026年9月份CPI和PPI数据》
- 人民日报:《九月份CPI和PPI同比涨幅均扩大》
- 央视网:《2026年9月份CPI、PPI同比涨幅均扩大》
- 证券时报网:《9月CPI、PPI涨幅同步扩大,PPI创四年新高》
- 中国金融新闻网:《9月份CPI、PPI涨幅同步扩大》
- 央广网:《中国9月PPI涨幅创近四年新高,意味着什么》
- 中国产业经济信息网:《CPI、PPI同比涨幅扩大 价格运行总体呈温和回升态势》