
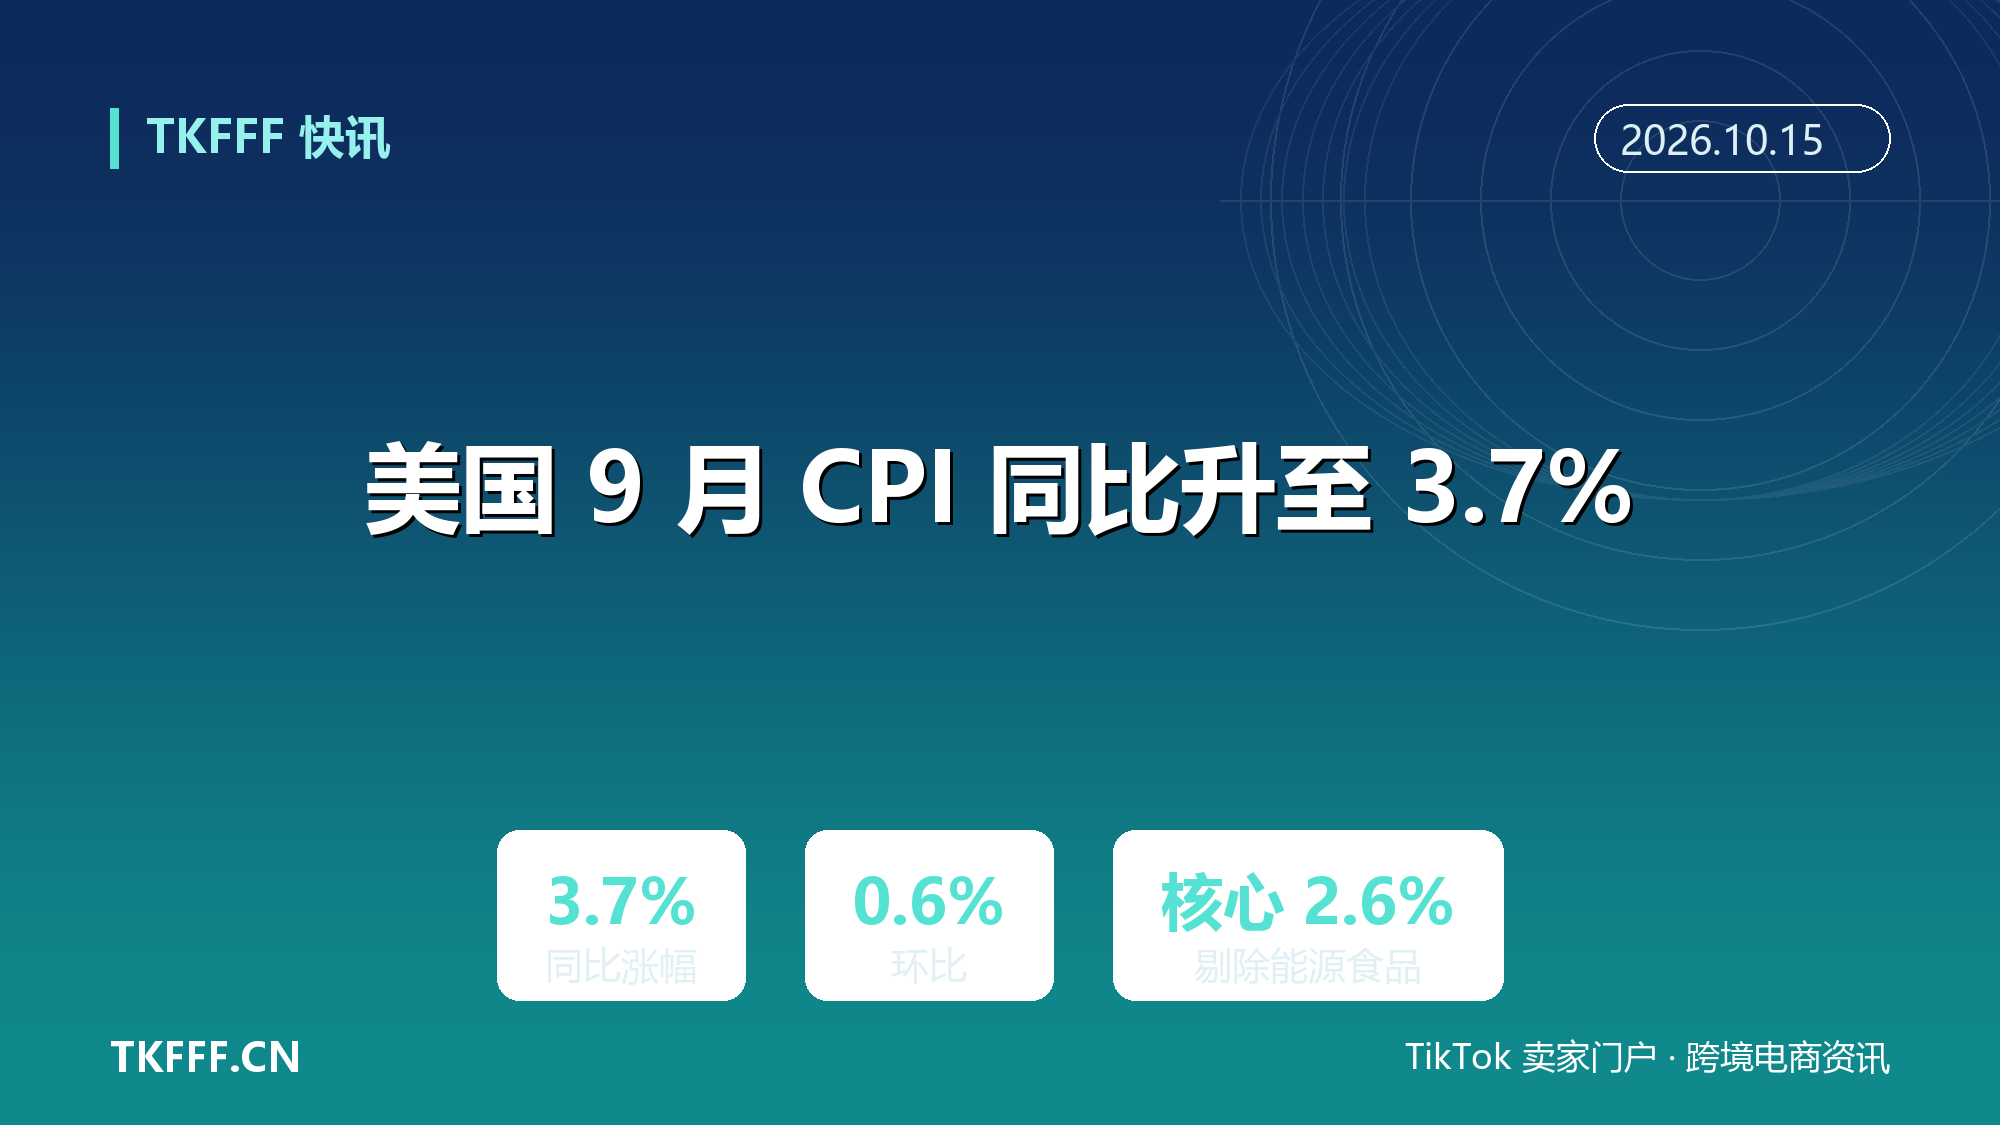
美国 9 月 CPI 同比升至 3.7%:创五个月最大月度涨幅,汽油贡献过半
美国 9 月通胀不但没有回落,反而加速了。美国劳工统计局 10 月 14 日公布,9 月消费者价格指数(CPI)环比上涨 0.6%、同比上涨 3.7%,双双高于 8 月的 0.4% 和 3.4%,其中同比涨幅为五个月最大。更刺眼的是细节:仅汽油一项,就贡献了当月整体涨幅的一半以上。
市场之所以紧盯这份数据,是因为它是美联储 10 月 27 日至 28 日议息会议前的最后一份通胀报告。市场原本预期同比 3.6%,实际 3.7%;预期核心 CPI 同比 2.5%,实际 2.6%。两个数字同时高于预期,直接改写了当天的利率定价。
一、整体数据:环比 0.6% 创五个月最大
先把最关键的数字说清楚。劳工统计局数据显示,经季调后 9 月 CPI 环比上涨 0.6%,8 月为 0.4%;未季调口径下,过去 12 个月整体物价同比上涨 3.7%,前值为 3.4%。新华财经的报道直接点明,这一同比涨幅为五个月最大。
指数点位同步抬升。城市消费者物价指数(CPI-U)同比上涨 3.7%,指数水平升至 336.940;城市工资收入者物价指数(CPI-W)同比上涨 3.9%,指数为 330.654。这意味着工资涨幅虽然略高于物价,但优势并不宽裕。
数据公布后,市场反应激烈。美股股指期货迅速转跌,对政策利率最敏感的 2 年期美债收益率瞬间拉升逾 15 个基点,10 年期收益率升穿 5.30%,伦敦金现货一度跌破每盎司 4100 美元,现货白银跌近 4%。
二、汽油:一己之力撑起过半涨幅
读完整体数据,必须拆开看结构。9 月汽油指数环比大涨 9.1%,劳工统计局明确表述,它贡献了当月整体 CPI 涨幅的一半以上。
能源大类环比上涨 5.2%,8 月只有 2.1%。拉长到 12 个月,能源指数同比上涨 20.4%,其中汽油同比涨幅高达 34.2%。据美国汽车协会(AAA)数据,9 月全美普通汽油均价约在每加仑 4.36 至 4.37 美元区间,创下同期历史高位;柴油价格同期也处于高位。
问题随之而来:这种能源冲击会扩散吗?食品指数 9 月环比只涨 0.1%,居家食品甚至微跌 0.1%,说明涨价压力目前高度集中在能源端,尚未等量传到餐桌。
三、核心通胀不降反升
能源之外,核心通胀是第二个变盘点。剔除食品与能源后,9 月核心 CPI 环比上涨 0.3%,与 8 月持平;但同比涨幅从 8 月的 2.4% 升到 2.6%,高于市场预期的 2.5%。
分项里,住房指数环比上涨 0.4%、同比上涨 3.2%,仍是黏性最强的部分,其中业主等价租金上涨 0.3%、租金上涨 0.2%。文娱、二手车、教育、航空票价、医疗与服装价格环比均上涨,通信是少数回落的主要分项,环比下降 0.2%。
惠誉评级美国经济研究负责人奥卢·索诺拉对新华社表示,最新通胀数据对美国联邦储备委员会亮起红灯——能源推高整体 CPI,而价格上涨正传导到更广的服务领域,可能增加通胀持续上行的风险。
四、美联储的两难与市场定价
核心通胀迟迟不降,让美联储的位置很尴尬。今年 9 月,美联储以 12 比 0 的一致投票加息 25 个基点,把联邦基金利率目标区间抬到 3.75% 至 4.00%,这是 2023 年以来首次加息。
数据公布后,市场对 10 月再加息的押注一度飙升至约 50%,随后回落到约 34%——而 CPI 发布前只有约 20%。点阵图显示,18 名委员中有 16 人预计年内至少还需加息一次,另有 4 人预计还需两次。
反面声音同样存在。花旗银行对《中国日报》表示,其四季度核心 PCE 预测为 2.9%,显著低于美联储官方 3.4% 的预测,能源高位、企业定价意愿与居民通胀预期是主要风险。也有分析认为,在中期选举临近的年份,美联储 10 月加息的历史概率极低。单月数据的影响,仍要结合后续数据观察。
五、对跨境卖家的实际含义
对做美国市场的卖家,这份数据最实际的影响在需求端。能源推高通胀,会同时抬高消费者的通勤与家庭开支,挤压可选消费预算——得克萨斯大学埃尔帕索分校经济学教授汤姆·富勒顿向《中国日报》指出,低收入家庭受冲击最大,食品、水电、房租与交通的涨幅都高于平均水平。
也有观点认为,服装、二手车等品类价格上行与关税传导有关。富勒顿估算,关税今年至少为通胀贡献了 50 个基点,部分企业为保住市场份额,选择自行吸收成本而不全额转嫁。需要强调的是,这属于经济学家个人判断,并非官方结论。
更关键的是第四季度定价环境。若核心通胀继续顽固,美元与融资成本维持高位,美国消费信心与折扣深度都会被牵动,旺季促销可能被迫加大让利幅度,卖家的毛利空间随之收窄。
能源把整体通胀推回 3.7%,核心却仍卡在 2.6%:真正的问题不是这个月涨了多少,而是当油价回落之后,核心通胀会不会自己走下来。到那时,答案才会真正浮出水面。
参考资料
- 美国劳工统计局:《Consumer Price Index – September 2026》(发布日程)
- 新华网:《美国9月消费者价格指数涨幅扩大》
- 新华财经:《美国9月CPI环比上涨0.6% 汽油价格拉动通胀反弹》
- 新华财经:《CPI引燃加息预期 短期美债收益率盘中拉升15BP》
- 中国日报网:《US inflation accelerates, complicating Fed's rate outlook》
- 新浪财经:《美国9月CPI前瞻:能源冲击核心通胀与美联储定价的三重逻辑》
- Markets.com:《US PPI and Retail Sales Today》