
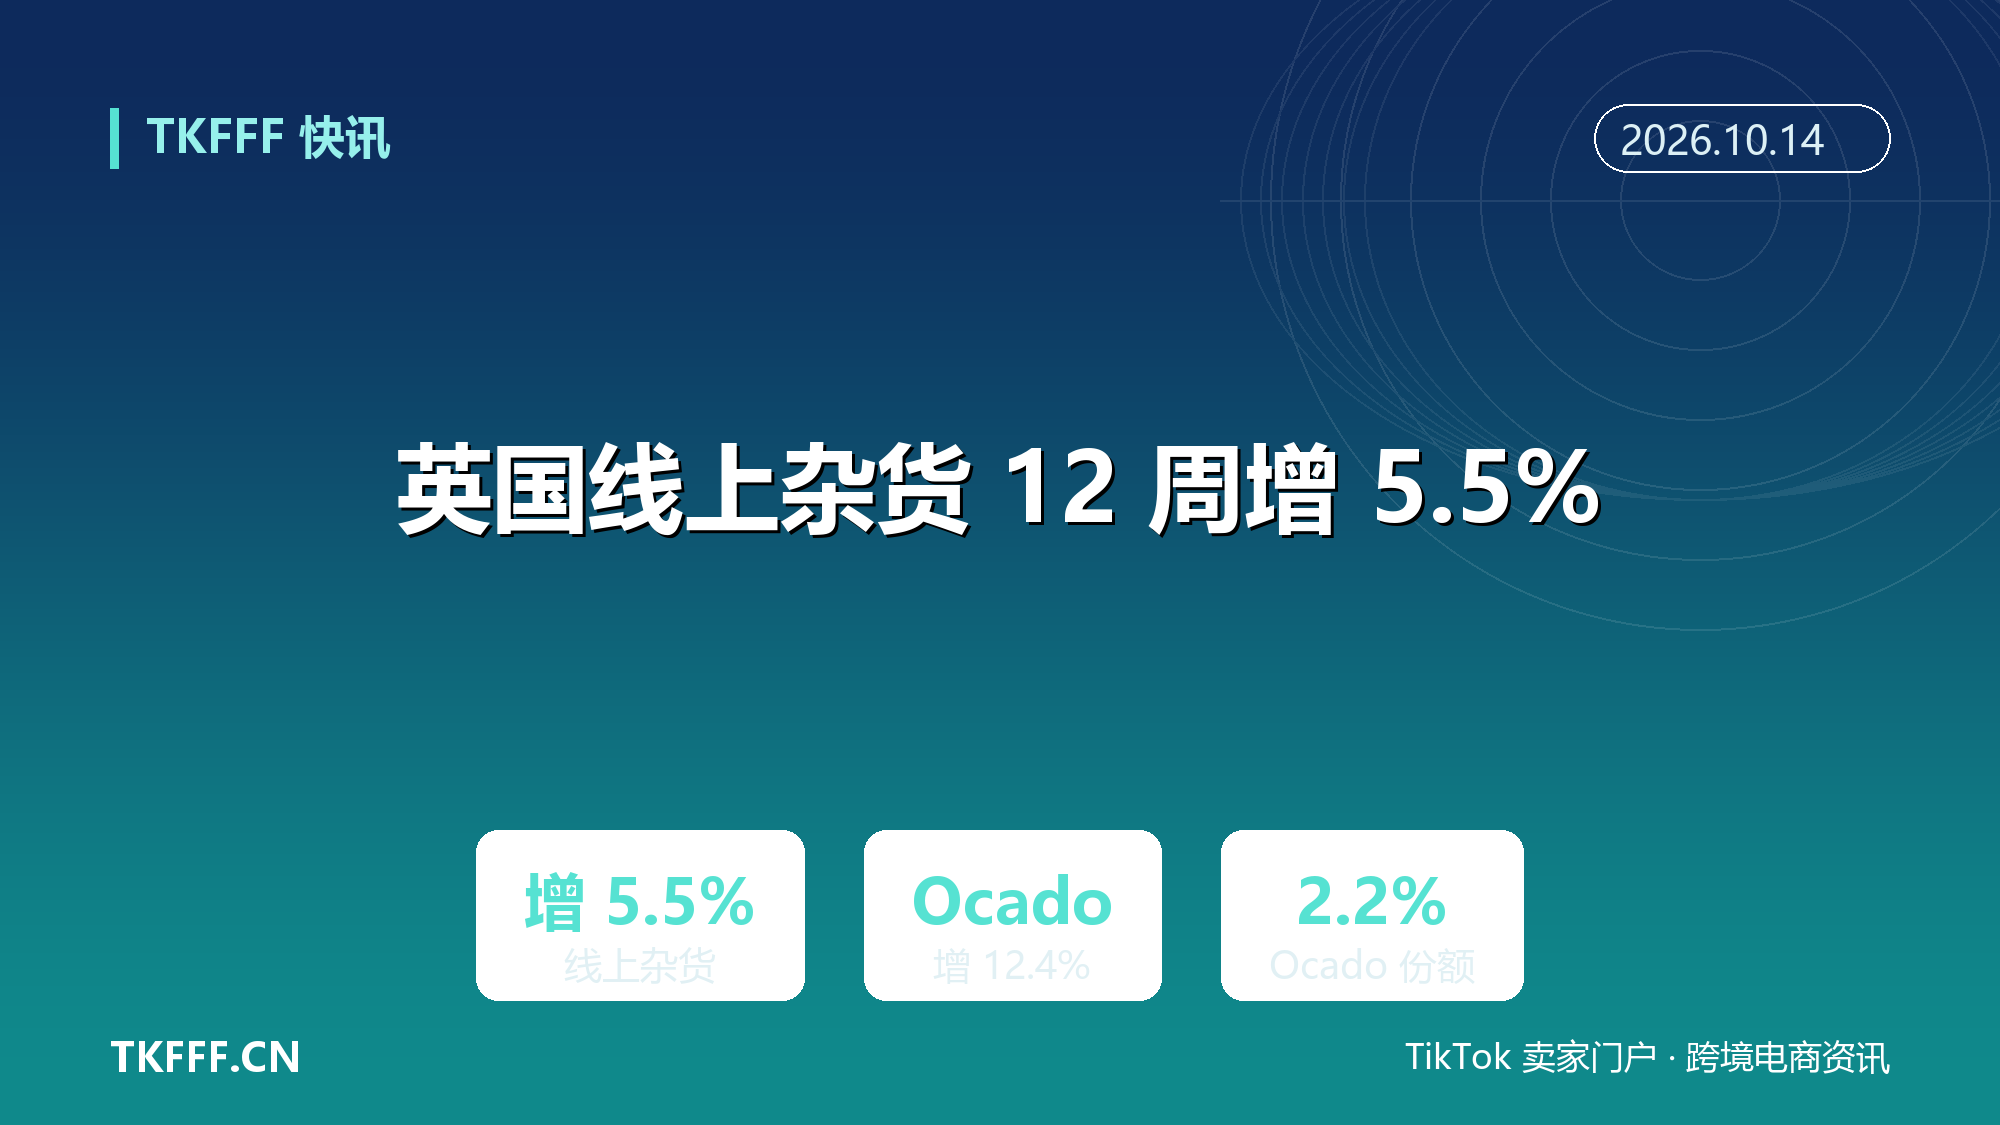
英国线上杂货 12 周增 5.5%:Ocado 增 12.4%、份额升至 2.2%,促销依赖加深
英国杂货市场的钱正在从货架转向屏幕,但屏幕上的增长里,有多少是真实需求,有多少是涨价与促销撑起来的?市场研究机构 Worldpanel(原 Kantar Worldpanel,现隶属 Numerator)10 月 13 日发布的数据给出两条曲线:截至 10 月 4 日的 12 周,线上杂货销售同比增长 5.5%;同一份报告的另一组口径显示,最近四周英国整体杂货销售只增长 1.0%。两个数字放在一起读,才看得出结构。
先把关键数字说完。12 周口径(截至 2026 年 10 月 4 日)下,线上杂货销售同比增长 5.5%,其中 Ocado 增长 12.4%,快于线上大盘;其市场份额从上年同期的 2.0% 升至 2.2%。同一时段的市场份额榜单上,Lidl 以 8.6% 领跑涨幅,Tesco 与 Sainsbury’s 分别持有 27.8% 与 15.2%。
另一套口径必须分开看。截至 10 月 4 日的最近四周,英国整体杂货(含线下)销售额同比仅增长 1.0%;同期食品价格通胀率从 2.3% 升至 2.5%,过去一个月促销商品支出同比增加超过 2.5 亿英镑。四周口径讲的是当下动能,12 周口径讲的是中期趋势,两者不能混用。
价格因素穿插其中。Worldpanel 的杂货价格通胀读数为 2.5%,意味着线上 5.5% 的增长里包含了一部分涨价,而非全部来自销量。要判断需求强度,还得把量与价拆开。
一、线上为什么快于大盘
线上增速是线下大盘的五倍以上。12 周线上增长 5.5%,对照最近四周整体杂货 1.0%,渠道之间的分化一目了然。线上便利性、订阅与配送习惯,在这轮分化里继续占优。
季节切换也在推波助澜。据 Worldpanel 数据,9 月天气转凉后,购买热巧克力的消费者人数较 8 月增加 41%,购买汤类的增加 35%,gravy 增加 24%,冷冻烤土豆增加 35%。生鲜与补给型品类向线上迁移的趋势更明显。
食品价格通胀回升到 2.5%,对线上是双刃剑。涨价会抬高名义销售额,也会让比价行为更频繁。促销在这个阶段成为消费者维持预算的主要工具。
需要提醒的是,5.5% 是线上渠道的整体增速,不等于所有线上玩家都在涨。渠道增长与个体份额变化,是两件事。
二、Ocado 的份额是怎么涨的
Ocado 跑出了明显超额。12.4% 的增速对 5.5% 的线上大盘,份额从 2.0% 升至 2.2%,是本期榜单里线上阵营最亮的一组数字。
口径上有一处小差异。多数报道(包括 Checkout 与 The Independent)给出的 Ocado 增速为 12.4%;AJ Bell 引述 Alliance News 的报道则写为 13%。同一期的方向一致,数值差异来自四舍五入或统计时点,引用时宜标明来源。
Ocado 的体量仍然不大。2.2% 的份额,在整个英国杂货市场里属于专营业态。它的意义在于,纯线上模式在一个以线下为主的市场里,份额还能逆势抬升。
要注意合资结构的干扰。Ocado Retail 是 Ocado Group 与玛莎百货(M&S)的合资公司。同一份数据里,M&S 的食品杂货销售增长 14.9%,但因其服装与一般商品占比高,未进入 Worldpanel 的杂货份额排名。
三、两条口径别混用
第一个区分是时间。12 周覆盖至 10 月 4 日的中期表现,四周反映最近一个月的即时动能。把“12 周线上 5.5%”与“四周整体 1.0%”直接对比,会得出错误结论。
第二个区分是范围。5.5% 针对线上渠道,1.0% 针对整体杂货市场(含线下)。两个分母不同,一个涨一个平,只能说明渠道结构在变化,不能说明总需求强或弱。
第三个区分是价格。2.5% 的食品价格通胀,是价格口径;5.5% 与 1.0% 是销售额口径。销售额增长里同时装着销量与价格,不拆分就无法判断增长质量。
把这三点摆开,报告其实只说了一件事:线下的盘子基本没长,线上的份额在扩大,而扩大的速度里有一部分来自涨价。
四、促销与通胀的双重挤压
促销依赖正在被数据坐实。过去一个月,英国消费者在促销商品上的支出同比增加超过 2.5 亿英镑。Worldpanel 零售与消费者洞察负责人 Fraser McKevitt 表示,秋季预算临近,生活成本仍压着消费者,他们对优惠的依赖在加深。
消费者信心的压力来自油价。Worldpanel 的调研显示,超过一半受访者对油价非常或极度担忧,接近三分之一的人表示燃油成本已经明显影响家庭财务。预算未公布前,谨慎消费的倾向预计延续。
个别品类出现反向信号。巧克力糖果价格同比下跌 3%,但这是在 2025 年两位数上涨之后的回落,并未完全对冲此前涨幅。万圣节相关消费维持热度,最近四周有 120 万家庭购买南瓜,同比增加 10%。
促销并非没有代价。优惠支出扩张意味着零售商把毛利让给消费者,也意味着消费者对全价购买更抗拒。当预算公布、促销退潮时,需求能不能接上,是下一个观察点。
五、增长质量怎么拆
对做英国市场的卖家来说,这份数据的价值在于提供一个公开的参照系。Ocado 的份额与增速,是纯线上业态在英国的温度计;但它同时拥有自建履约网络与合资流量,模式并不容易被复制。
更实际的问题是把增长拆开。线上 5.5% 里,价格贡献了多少、销量贡献了多少,报告没有给出比例。通胀回升到 2.5% 的背景下,把全部增长解读为需求回暖,会高估市场。
反面视角同样成立。线上渠道快于线下,是结构趋势;但促销依赖加深,说明消费者的价格敏感度在上升。份额扩张与利润承压,可能同时发生在同一家公司身上。
线上增速快、线下几乎停滞,这条分界线在接下来的圣诞季会不会继续拉大,还是被通胀与促销重新磨平,答案要到下一期数据公布才会浮现。你的英国站定价模型,准备好应对一个“量慢价涨、促销为王”的市场了吗?
参考资料
- Checkout:《UK Grocery Sales Rise Ahead Of Budget - Worldpanel》
- The Independent:《Rising UK supermarket price inflation forcing shoppers to hunt for bargains》
- AJ Bell(Alliance News):《UK shoppers seek bargains as grocery price inflation rises to 2.5%》
- AOL UK:《Grocery price inflation rises to 2.5% amid cost-of-living squeeze》