
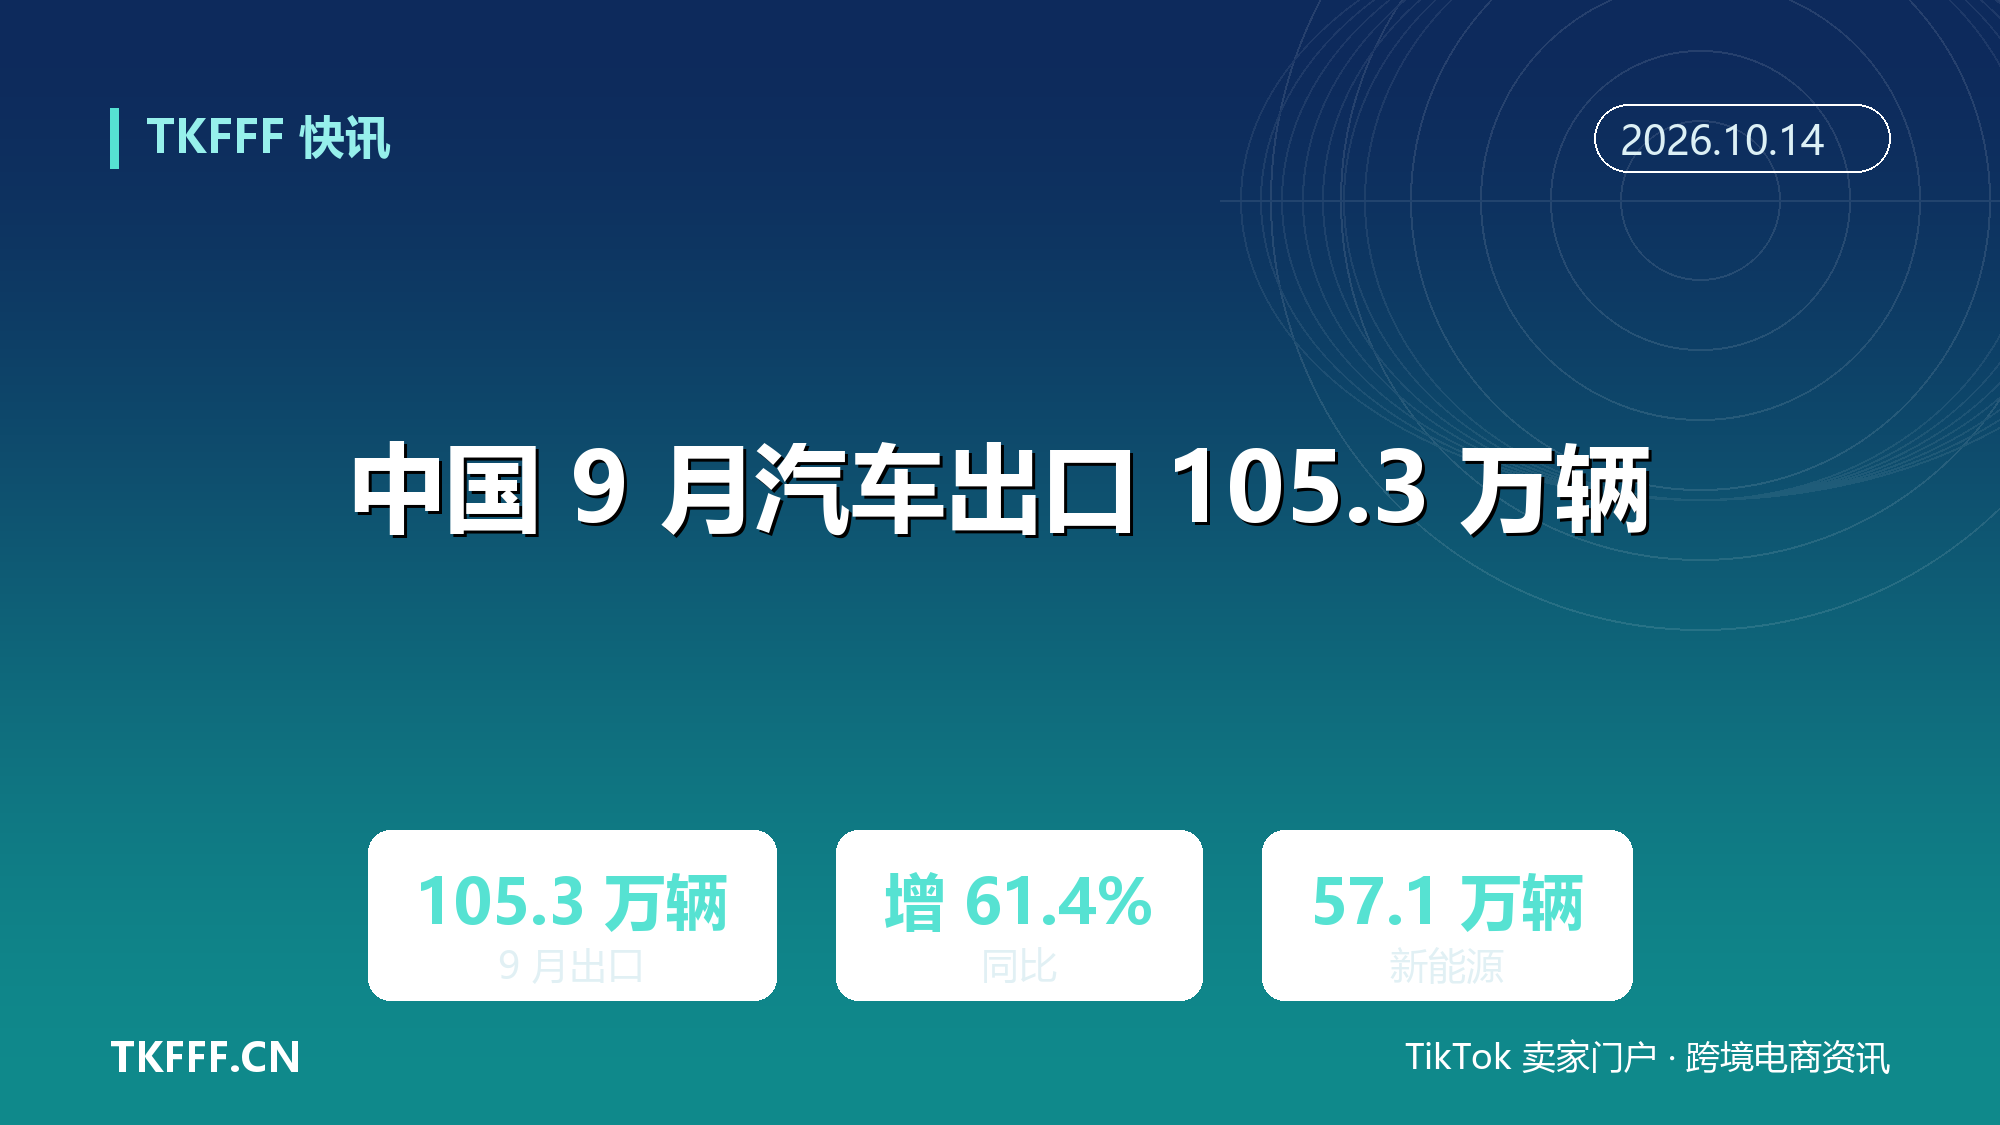
中国 9 月汽车出口 105.3 万辆增 61.4%:新能源 57.1 万辆增 157.2%,连四月过半
105.3 万辆。中国汽车工业协会 10 月 12 日公布的 9 月数据里,这个数字同比增长了 61.4%。其中新能源汽车出口 57.1 万辆,同比增幅折合约 1.6 倍,占当月汽车出口总量的比重连续第 4 个月超过一半。看到“汽车出口再创新高”这类说法,得先弄清一个前提:说的是哪一档“汽车”?
据工业和信息化部转发的《2026 年 9 月汽车工业经济运行情况》,9 月汽车整车出口 105.3 万辆,环比增长 4.2%,同比增长 61.4%;其中新能源汽车出口 57.1 万辆,环比增长 8.6%,同比增长 157.2%。中汽协在 10 月 12 日的发布会上给出前三季度口径:1—9 月汽车出口 820.5 万辆,同比增长 65.8%;其中新能源汽车出口 400.6 万辆,同比增长 127.9%;传统燃料汽车出口 420 万辆,同比增长 31.6%。
站内已有“中国 9 月乘用车出口 91.7 万辆增 73.7%:国内零售 161.8 万辆同比降 28%”,那一条是中国汽车流通协会乘用车市场信息联席分会(乘联分会)的乘用车口径,统计对象含整车与 CKD、不含商用车,数字与增速都与本篇不同。两条新闻放在一起,不是同一组数据的两种写法,而是两套统计范围。
还有一个细节容易被忽略。中汽协讲的“过半”,指新能源汽车出口量占全部汽车出口总量的比重;乘联分会讲的“60.8%”,指新能源车占乘用车出口总量的比重。两个百分比的分母不一致,直接横向比较会得出错误结论。
一、两组口径,别读成同一组数
中汽协的“汽车”是全口径,乘用车、商用车都算在内。据经济参考报 10 月 13 日报道,中汽协副秘书长陈士华在发布会上把 9 月出口拆得更细:新能源汽车出口 57.1 万辆,传统燃料汽车出口 48.2 万辆,后者环比下降 0.6%、同比增长 12%。两数相加约 105.3 万辆,与总量吻合。
乘联分会的口径窄得多。据中国新闻网 10 月 12 日报道,乘联分会数据显示,9 月乘用车出口(含整车与 CKD)91.7 万辆,同比增长 73.7%,环比增长 3.2%,占乘用车厂商销量的 36%。“36%”的分母是乘用车厂商销量,与中汽协的口径又不相同。
商用车是差额的来源。据中国经济网 10 月 13 日报道,9 月新能源乘用车出口 55.6 万辆,新能源商用车出口 1.5 万辆,两者合计 57.1 万辆。新能源出口里商用车只占很小一块,这解释了为什么乘用车口径能到 91.7 万辆,而全口径“只有”105.3 万辆——差的那部分正是商用车与传统燃料乘用车。
对写稿和读稿的人来说,规矩很简单:引用 105.3 万辆时标明是中汽协全口径,引用 91.7 万辆时标明是乘联分会乘用车口径。混用会同时错怪两组数字,也会让读者把两条不同维度的新闻读成同一条。
二、新能源成了增量主引擎
把时间拉长,新能源的贡献更清楚。据新华社 10 月 12 日报道,前三季度我国新能源汽车产销分别完成 1248.3 万辆和 1247.2 万辆,同比分别增长 11% 和 11.1%,新能源汽车新车销量累计占比上升至 53.6%。9 月单月,新能源产销分别为 181.4 万辆和 182.3 万辆,新车销量占比达到 61.6%,创下新高。
出口端的结构更激进。据中国经济网 10 月 13 日报道,1—9 月纯电动汽车出口 244.9 万辆,同比增长 1.2 倍;插混汽车出口 155.7 万辆,同比增长 1.5 倍。9 月单月插混出口 21.9 万辆,环比增长 13.4%,同比增长 2.2 倍,增速已经超过纯电。
常被忽略的对照是传统燃料汽车。1—9 月传统燃料汽车出口 420 万辆,同比增长 31.6%,在 820.5 万辆的总盘里仍占接近一半。新能源在出口端的“主力化”是趋势,燃油车出口的绝对量并未消失,只是增速被新能源拉开了差距。
中汽协的判断是,新能源汽车已成为汽车出口增长的重要推动力量。按公开增速倒推,9 月新能源出口同比增量约 34.9 万辆,而传统燃料汽车出口同比增量约 5 万辆,两者不在一个量级。
三、内冷外热的剪刀差
出口高歌的同时,国内市场在收缩。据央广网 10 月 14 日报道,2026 年前三季度我国汽车产销分别完成 2324.6 万辆和 2327.1 万辆,同比均下降 4.5%。9 月单月汽车产销分别为 299 万辆和 295.6 万辆,同比分别下降 8.7% 和 8.4%。
陈士华用“内冷外热”概括这一格局:国内市场持续承压、尚未有效改善;出口保持高速增长、展现韧性。他把国内承压归因于多重因素叠加,并未给出单一解释。
出口的连续性需要单独看。据央广网报道,从今年 6 月起,我国汽车出口已连续 4 个月超过 100 万辆。9 月的 105.3 万辆是这条曲线的延续,不是单月脉冲。陈士华预计,四季度出口仍将保持增长,全年有望超过 1000 万辆。
“1000 万辆”是预测口径,不是已实现数字。前三季度累计 820.5 万辆,要摸到 1000 万辆,四季度需再出口约 180 万辆,接近前三季度的季均水平。能否兑现,要看四季度海外需求与运力两端的配合。
四、退税新政与抢出口窗口
出口高增速背后,有一条政策时间线正在逼近。据财政部、税务总局 2026 年第 29 号公告,自 2027 年 4 月 1 日起,新能源汽车的增值税出口退税率由 13% 下调至 9%;公告同时取消电子烟设备装置等产品的增值税出口退税,适用税率以出口货物报关单注明的出口日期界定。
政策预留了约半年窗口。据中国经济网引述中国汽车流通协会乘联分会负责人崔东树的观点,下调属预期内的结构性政策优化,消费税退税政策不变,并非全面收紧出口支持;短期会抬升出口成本,低毛利平价车型承压较大。
抢出口是分析人士的判断,不是官方定论。中汽协发布 9 月数据时并未把高增速归因于退税调整。把 61.4% 直接等同于“抢出口”,属于过度解读——增速里既有海外需求因素,也有去年同期基数因素。
苏商银行特约研究员付一夫对上海证券报表示,过渡期可能引发集中出货,但新能源车出口高度依赖滚装船,运力瓶颈可能制约抢运规模,实际强度或低于预期。这条提示把“政策驱动”拉回到“运力约束”的现实里。
五、高位增长的另一面
出口越猛,摩擦面越大。海外市场的反补贴、反倾销调查压力,与国内产业的高出口占比同步上升。欧盟对中国插混汽车的态度仍在各方博弈中,反补贴与反倾销的不确定性,与 61.4% 的增速是同一枚硬币的两面。
运力是另一道硬约束。滚装船运力紧张并非新问题,新能源车出口的高增长会持续放大对专用船的需求。付一夫提到的运力瓶颈制约抢运,同样会作用于正常出口节奏,而不只是政策窗口期。
乘联分会的观察是,出口超越内需已成为部分车企的核心关注,部分车企出口占比超过 50%,出口占车企总量 70% 的厂商正在快速增多。当出口成为利润的主要来源时,车企对海外政策与汇率波动的敏感度也在上升。
高增速能持续多久,取决于三件事:新能源产品力的海外验证、滚装船与海外仓的供给、主要市场贸易政策的方向。三个变量任何一个转向,9 月这条曲线都会跟着变形。留给行业的现实问题是,如果四季度出口增速回落,谁的利润表能扛住?
参考资料
- 工业和信息化部:《2026 年 9 月汽车工业经济运行情况》
- 新华社:《新能源汽车月度新车销量占比连续三个月突破60%》
- 人民日报:《9月新能源汽车出口同比增1.6倍》
- 经济参考报:《新能源汽车月度出口占比连续四个月超50%》
- 中国新闻网:《乘联分会:9月新能源乘用车零售渗透率达67.0%,创历史新高》
- 财政部 税务总局:《关于调整部分产品出口退税政策的公告》(2026年第29号)
- 中国经济网:《明年4月起实施!新能源车增值税出口退税率下调至9%》
- 央广网:《前三季度汽车产销“内冷外热”,全年出口有望超1000万辆》