
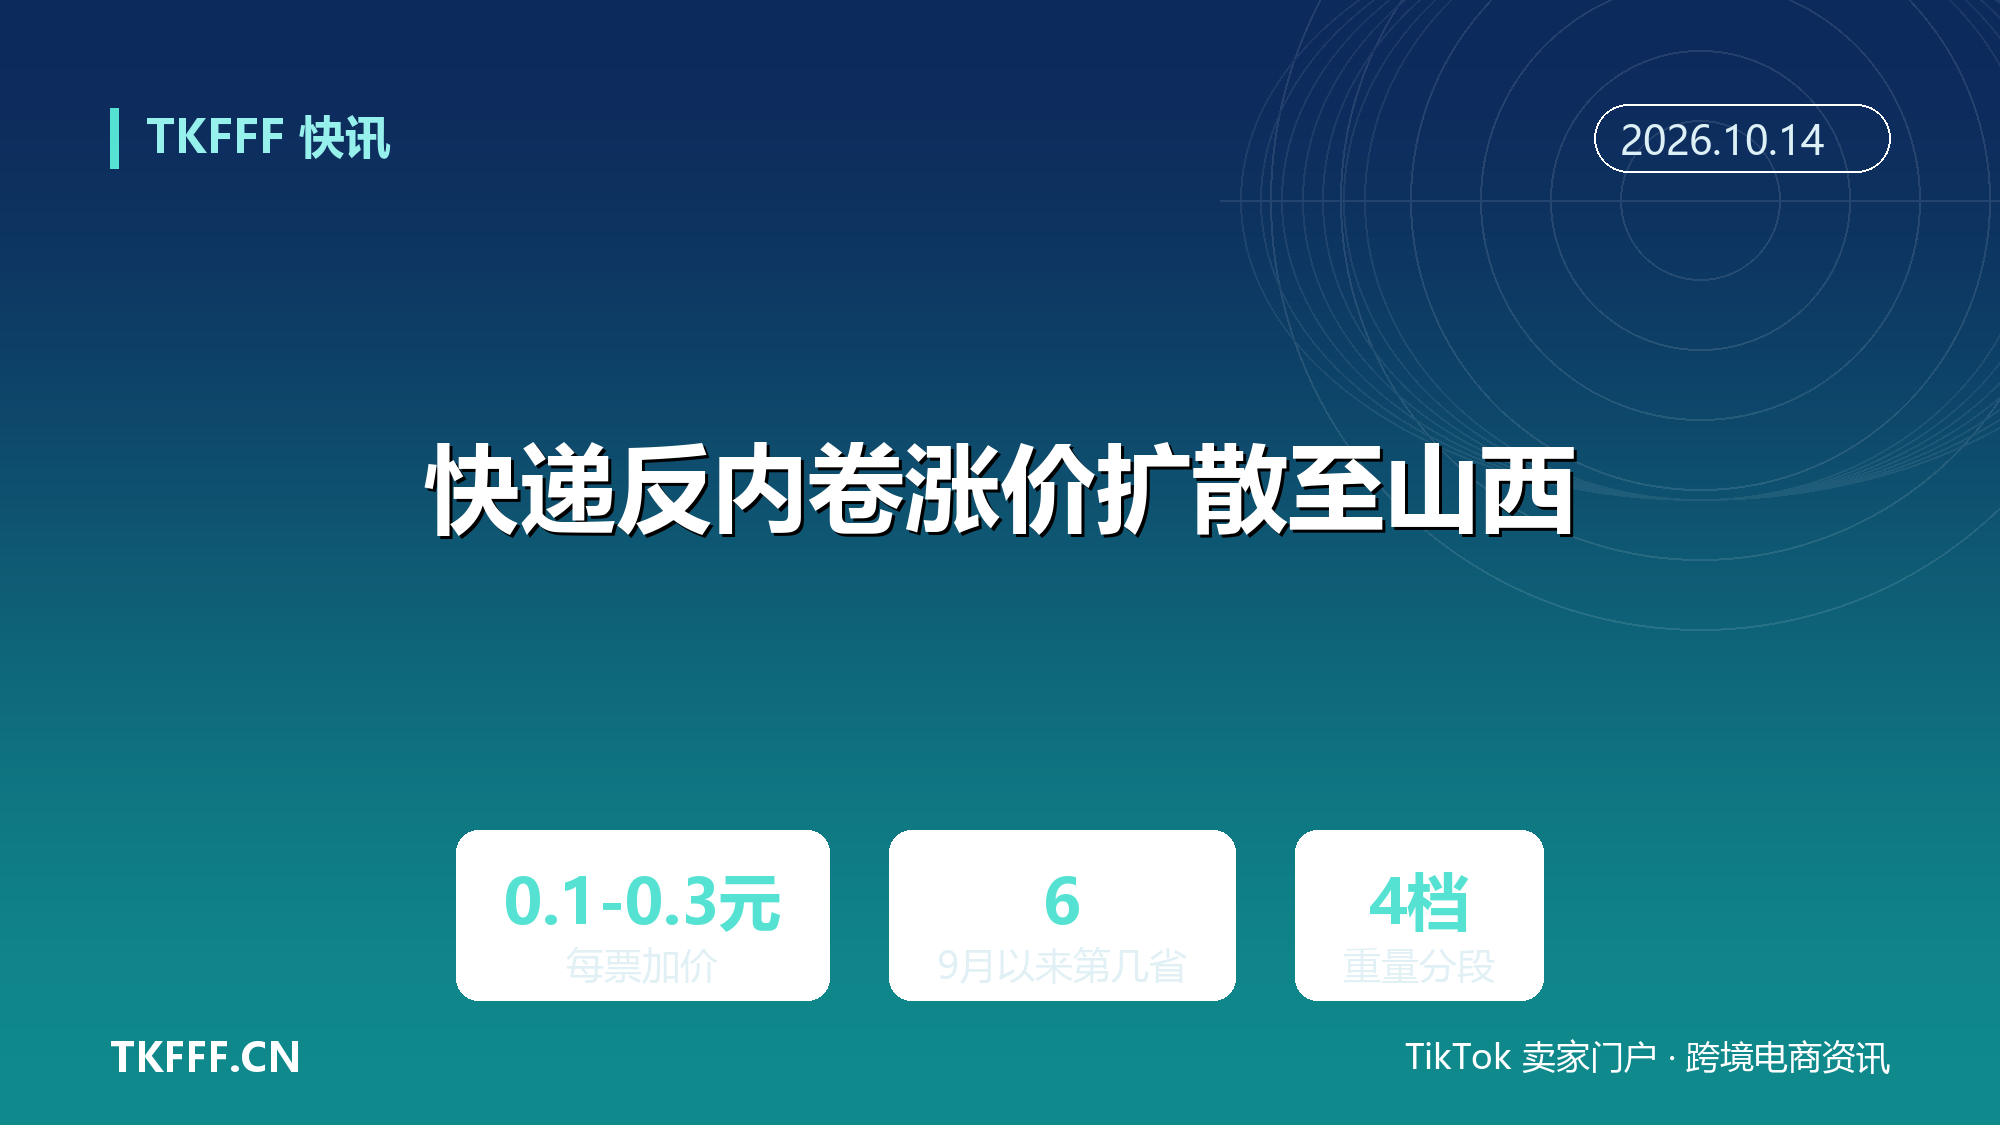
快递反内卷涨价扩散至山西:加盟快递按重量段每票加 0.1 至 0.3 元,9 月以来第六省
一票 3 公斤的快递,揽收价涨 0.2 元。听起来微不足道,但如果你一天发 5000 票,这就是每天 1000 元的净增量成本,一个月 3 万元。
10 月 8 日,山西某加盟快递发布价格调整告客户书,对全省快递揽收价格予以调整。据罗戈网披露,具体分段是:0 至 1kg 快件在现行价格基础上上调 0.1 元/票,1 至 3kg 上调 0.2 元/票,3 至 5kg 上调 0.3 元/票,5kg 以上快件上调 0.05 元/kg。
需要先把一个口径说清楚:这一轮调价是按公斤段「每票」加价,不是按每公斤加价。5kg 以上的部分才按 0.05 元/kg 计重累加。这两者的账单差得很远,算成本时别搞混。
调整自 2026 年 10 月 1 日起执行,计费以快件实际揽收时间为准。该快递称,此次调价系响应行业主管部门反内卷相关工作要求、进一步规范行业经营行为,同时应对旺季运营成本上涨压力。
问题也随之而来:为什么是现在,为什么是山西?
一、山西这波涨了多少
把山西的调价单拆开看,结构很清楚。
0 至 1kg 段涨 0.1 元/票,这是电商小件最密集的区间,也是过去价格战打得最狠的一段。1 至 3kg 段涨 0.2 元/票,3 至 5kg 段涨 0.3 元/票,涨幅随重量递增。5kg 以上则改用计重方式,上调 0.05 元/kg。
这个阶梯设计不是随手画的。轻小件是电商包裹的主力,基数大、单价敏感,涨幅给得最克制;越重的件越接近成本线,涨幅给得越大。
执行时点也值得注意:公告 10 月 8 日发布,但调价自 10 月 1 日起执行,计费以实际揽收时间为准。也就是说,10 月 1 日至 8 日之间已经发出的件,理论上也要按新价结算。做月度对账的财务,这段时间的价格要单独核一遍。
据国盛证券研报,这是继今年 9 月起河南、安徽、浙江、江苏、江西涨价以来,又一省份跟进涨价。罗戈网的表述略有不同,称这是继浙江、江西之后、10 月以来又一省份加盟快递跟进涨价——两种口径的差异在于浙江、江西的落地时点被归到 9 月还是 10 月,但山西是第六个跟进的省份,这一点是一致的。
二、从河南到山西:六个省的涨价地图
把时间线拉直,这轮涨价的扩散路径是清晰的。
起点在河南。据国盛证券研报,9 月 9 日,河南郑州、许昌、洛阳、南阳、驻马店等多地加盟快递网点宣布启动快件调价,0 至 3kg 出港快件每票上调 0.2 至 0.3 元,调价后合作价格不低于企业最低成本线。
第二波在 9 月 20 日。据澎湃新闻报道,中通、圆通、申通、韵达以及极兔等快递公司发布通知,自 2026 年 9 月 20 日零时起,所有网点和合作客户的快递服务费(江苏地区)统一上调不低于 0.1 元/票;同日,上述公司在安徽区域的快递服务价格也迎来上调,在原执行价格基础上单票统一最低上调 0.15 元,适用于所有发件客户。
浙江、江西随后跟进。据澎湃新闻不完全梳理,今年以来江西、江苏、青海及安徽等省邮政管理局均召开了推动行业「反内卷」工作座谈会。义乌目前仅有内部口头通知,尚未形成公开文件。
山西是第六个。据中财网援引的机构数据,山西加盟快递自 10 月起分公斤段涨价 0.1 至 0.3 元,继 9 月以来河南、安徽、浙江等五省陆续提价后,涨价范围持续扩大。
值得注意的是各省的调价方式并不统一:河南是网点自主启动、按 0 至 3kg 段每票加 0.2 至 0.3 元;江苏、安徽是总部下发正式调价通知、按单票最低加价;山西是分四个公斤段阶梯加价。所以不存在一个「全国统一涨幅」,各省涨幅、执行时间、计费口径都不一样,具体价格以当地网点报价为准。
三、两条理由:监管导向与成本现实
山西那份告客户书里写了两条涨价理由,这两条其实是两股不同的力量。
第一条是监管导向。2026 年全国邮政工作会议明确提出「综合整治『内卷式』竞争」;国家邮政局、国家发展改革委、交通运输部联合印发的《邮政业发展「十五五」规划》进一步要求综合整治「内卷式」竞争。进入 8 月、9 月,国家邮政局赴河南、江苏等地开展「内卷式」竞争专项调研,明确行业正处于由规模增量扩张向质量存量提质转型的关键阶段,要求企业摒弃粗放式规模竞争。
第二条是成本现实。中通和韵达在安徽地区的调价通知中写道,受人工、运输、场地及设备维护等成本持续上涨影响,快递行业运营成本不断上升;申通、圆通和极兔则指出,近年来快递行业长期处于亏损状态,前端价格已低于服务成本,「以价换量」难以为继。
这两条合在一起才成立:监管松了口子,成本又确实在涨,价格修复才有了落地空间。只有前者没有后者,涨价会遭遇客户流失;只有后者没有前者,谁先涨谁先丢单。
数据上已经能看到效果。国家邮政局数据显示,1 至 8 月全国快递业务量完成 1340.6 亿件,同比增长 4.6%;快递业务收入完成 10289.2 亿元,同比增长 7.4%——收入增速显著高于件量增速,行业收入突破万亿元也较去年提前一个月。
四、涨价不等于派费上涨
这里必须泼一盆冷水。
据澎湃新闻采访的业内人士说明,本次调价对象为网点以及电商等 B 端合作客户,普通个人零散寄件价格暂不受影响。更重要的是,上调的是面向商家的快递服务费,并非直接上调末端派费,二者不能等同。
区别在于:快递费是寄件客户支付的全链路服务费用,包含揽收、中转、运输、派送等全部环节;派费属于企业内部结算价格,是派件网点、快递员获得的末端派送酬劳。资金流转上,商家支付快递费后,由发件网点与派件网点结算派费。
也就是说,如果企业内部收益分配机制不变,前端涨价新增的收入存在被截留在中间环节的可能。商家多付的钱,未必会变成快递员的收入,也就未必能换来末端服务质量的改善。
快递专家赵小敏向澎湃新闻表示,长期低水平价格竞争造成行业量价倒挂,低价抢量的模式持续挤压一线生存空间,快递从业者工作量增加但收入提升有限,不仅网点经营承压,也容易带来服务质量下滑。有快递公司内部人士曾透露:价格战持续,相当于一线人员多干 20% 的活,但工资只多 5% 或是不变。
对商家来说,这是一笔要盯着的账:你多付了钱,服务有没有变好,得看时效、破损率、投诉率这些指标,而不是看公告。
五、跨境卖家该怎么算这笔账
国内段快递涨价,听起来是内贸的事,但跨境卖家的成本表里也有这一项。
传导路径主要有三条。第一条是国内集货:跨境卖家从多个供应商处调货到集货仓,这一段走的正是国内快递,公斤段越高涨得越多。第二条是退货件:跨境退货回流国内后的逆向物流、换标重发,同样走国内快递。第三条是仓到仓调拨:国内多仓之间的库存调度,成本也会被抬高。
动作项可以按三件事来做。
第一,按新价重算旺季国内段物流成本。别拿去年的单价做预算,尤其要按自己实际的公斤段分布算,而不是按平均票价算。3 至 5kg 段的卖家受影响最明显。
第二,把退货件的国内段成本计入退货率模型。很多卖家的退货成本只算了跨境退运和销毁,没算国内段的二次物流。这一块加上去,某些品类的实际退货成本可能要上浮两位数百分比。
第三,评估集包与批量议价的对冲空间。单票议价能力弱的中小卖家,可以考虑通过集包、固定月结、锁定季度协议价来对冲。不过要注意,这轮涨价本身就是冲着「价格不低于成本线」来的,议价空间比往年小得多。
最后提醒一句:各省涨幅与执行时间不同,义乌等地甚至还没有公开文件,部分区域只有内部口头通知。具体价格请以当地网点报价为准,不要拿山西的阶梯价去套自己的省份。
这轮涨价被机构称为「政策纠偏 + 季节性提价」双重催化,价格修复的确定性比单纯的旺季涨价更强。但它能不能从「阶段性修复」变成「长期结构性改善」,取决于一件更根本的事:涨上来的钱,最终流进了谁的口袋。到那时,答案才会真正浮出水面。

六、参考资料
- 罗戈网:《山西加盟快递跟进涨价:分公斤段上调 0.1 至 0.3 元》
- 澎湃新闻 / 凤凰网财经:《多家快递公司 9 月 20 日起上调江苏地区服务费,每票不低于 0.1 元》
- 财联社 / 中国能源网:《「反内卷」与旺季共振 四季度快递或将逐步启动全国性普涨》
- 中财网:《快递反内卷深化叠加旺季提价 快运板块盈利拐点确立》
- 国家邮政局 / 腾讯新闻:《我国年人均快递使用量超 140 件》
- 深圳商报·读创:《快递继续「反内卷」,新一轮区域涨价实施,连续多月收入增速跑赢件量》
- 腾讯新闻:《多地快递费上调,但派费不涨》