
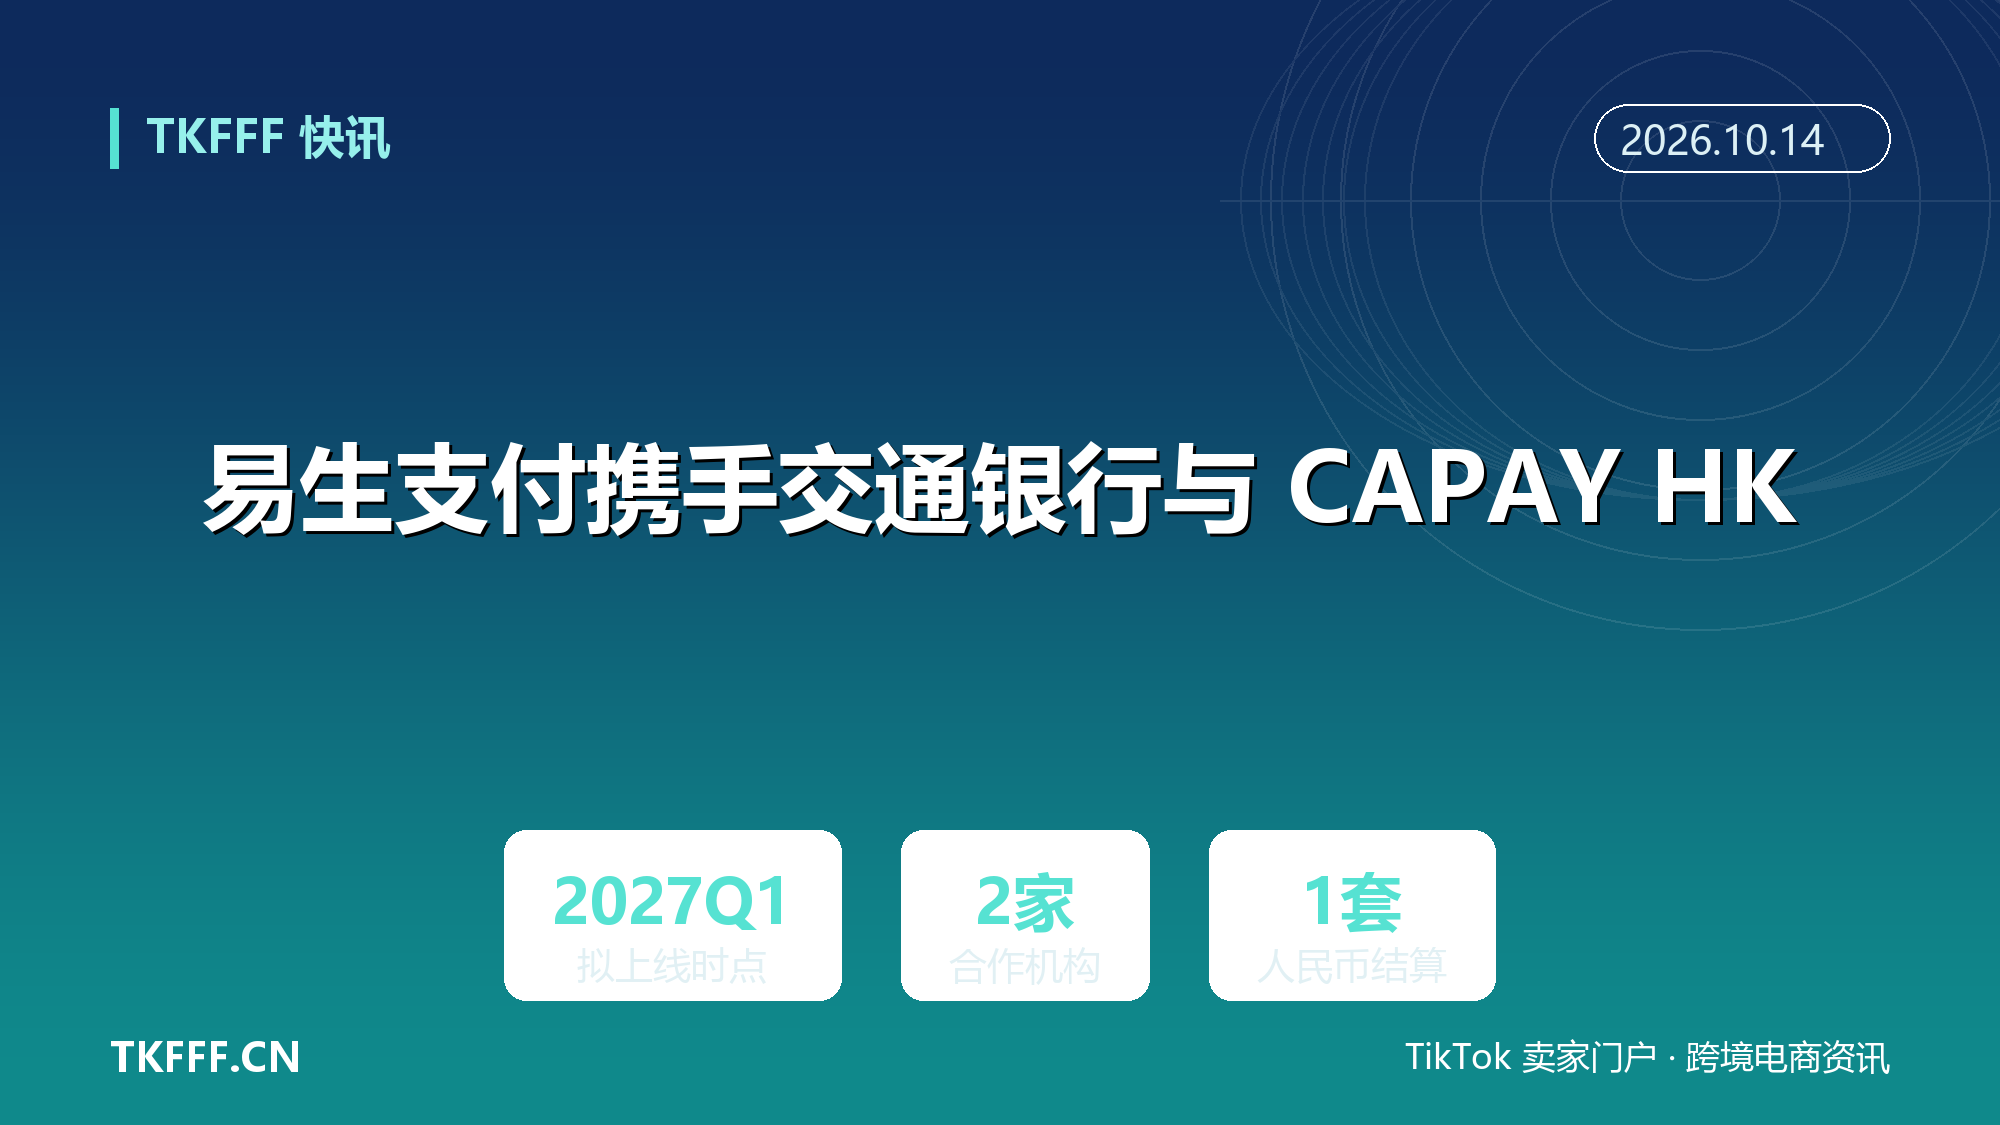
易生支付携手交通银行与 CAPAY HK:跨境电商人民币结算拟 2027 年一季度上线
一家持牌支付机构、一家国有大行的地方分行、一家中国香港持牌汇款公司,10 月 10 日在天津签了一份协议。三方要做的事听起来很朴素:让外贸企业的跨境收款和资金回流更顺一点。
据中国经济新闻网报道,10 月 10 日,易生支付、CAPAY HK 与交通银行天津市分行在天津签署战略合作协议,聚焦跨境电商人民币结算、外贸企业跨境收款与资金回流等场景,为布局东南亚、欧洲、北美市场的外贸企业提供跨境资金结算服务。
真正值得注意的是时间表:三方合作项目计划于 2027 年一季度正式上线运营。也就是说,从签约到可用,中间还有大约一个季度的空档。
更有意思的是三方分工。交通银行天津市分行提供资金清算与风险保障,易生支付负责跨境资金服务落地运营,CAPAY HK 依托中国香港 MSO 金钱服务牌照做离岸端。三段拼在一起,才是一条完整的资金链路。
问题也随之而来:为什么非得三方?一家银行或者一家支付机构,自己做不了吗?
一、10 月 10 日,天津签了什么
先把协议本身说清楚。
按协议约定,三方聚焦的核心场景有三个:跨境电商人民币结算、外贸企业跨境收款、资金回流。官方表述把这套组合称为「大行金融底座 + 持牌支付落地 + 海外渠道贯通」协同模式。
目标客群也很明确——布局东南亚、欧洲、北美市场的外贸企业,尤其是中小微外贸企业。中国经济新闻网的报道点出了签约动机:伴随跨境结算业务快速增长,中小微外贸企业跨境收款、资金回流的现实难题愈发凸显。
时间规划上,三方给出了两个节点:项目计划于 2027 年一季度正式上线运营;未来三至五年,将以天津为核心枢纽,持续布局东南亚、欧洲、北美全球服务网络,打通面向北方市场稳定畅通的跨境资金回流通道。
签约仪式上,三方各自表了态。易生支付董事长兼总裁陈启彰表示,跨境金融服务正从单一通道能力向生态协同转型,公司将全力推进协议落地,严守合规底线。CAPAY HK 股东、Fincore CEO 许明镇介绍,CAPAY HK 将打通海外本地化服务网络与三方平台。交通银行国际业务专家方钟元指出,银企协同是跨境金融基础设施建设的重要方向。
这些表态都很体面。但落到卖家身上,能换算成的只有一件事:多一个人民币结算通道的选项,而且要到 2027 年一季度才可能用得上。
二、三段分工:清算、落地、离岸
为什么需要三方?因为跨境资金链路天然是三段。
第一段是清算。交通银行天津市分行依托交行全球化清算网络与成熟合规风控体系,提供资金清算与风险保障。这一段解决的是「钱能不能安全、合规地跨境流动」,靠的是银行的海内外机构网络和代理行关系,这是支付机构自己建不出来的。
第二段是境内落地。易生支付负责跨境资金服务落地运营。这一步解决的是「境内的钱怎么合规收进来、怎么结算给商户」。关键在于牌照——公开信息显示,易生支付 2008 年 12 月 30 日在天津注册成立,是全国首批获得支付业务许可证的非金融服务机构,并于 2026 年 4 月第三次成功续展,获批长期有效支付牌照;同时持有中国人民银行天津分行跨境办签发的跨境人民币支付备案。
第三段是离岸端。CAPAY HK 依托中国香港 MSO 金钱服务牌照,为机构客户提供合规跨境汇款、多币种兑换及离岸资金清算,补齐海外端服务能力。这一段解决的是「海外的钱怎么合法收拢、怎么换成需要的币种」。
三段缺一,链路就断了。有大行没支付机构,钱进不了商户的账户;有支付机构没离岸牌照,钱收不回来;有离岸牌照没清算网络,钱流不动。
三、中国香港 MSO 牌照在这里管什么
这个结构里最容易被误读的,是 CAPAY HK 那张牌照。
香港 MSO,即金钱服务经营者牌照。根据香港海关规定,在香港经营货币兑换或汇款服务,需要取得相应牌照;持牌机构还需持续履行客户尽调、交易监测、记录保存等反洗钱义务。
据支付之家披露的公开持牌信息,CAPAY 对应的持牌主体为 Corporate Alliance Payments (HK) Limited,经营名称为 CAPAY HK,MSO 牌照号为 23-10-03177。
请注意一件事:香港 MSO 与境内支付业务许可证,是两个辖区、两套监管框架下的资质,彼此不能互相覆盖。一家机构持有境内支付牌照,不代表它可以在中国香港做汇款和货币兑换;反过来,有香港 MSO 也不代表可以在境内开展支付业务。这也是为什么「境内 + 中国香港」双持牌结构会被反复强调——它不是营销话术,而是合规上的硬约束。
易生支付官网披露,其跨境服务覆盖全球 170 多个国家和地区,累计服务跨境用户超过 10 万户。但在中国香港这一端,此次合作走的是「依托 CAPAY 的牌照资源」这条路径,而非自行持牌。
对卖家来说,这意味着一件更实际的事:选收款服务商时,要看清楚持牌主体是谁、牌照在哪个辖区生效。总部在境内的一家支付公司,和它在香港的合作方,是两家不同的法律主体,出了问题找谁、适用哪里的监管,都得提前问明白。
四、天津为什么是这块试验田
三方把核心枢纽放在天津,不是随手选的。
中国人民银行天津市分行行长黄晓龙在市政府新闻办新闻发布会上介绍,天津跨境人民币收付金额已连续 6 年增长,累计规模超 4.6 万亿元;2026 年 1 至 7 月同比增速达 22%。
配套的基础设施数据同样密集:贸易投资便利化方面,天津建立覆盖十六地优质企业互认联盟,跨境人民币便利化业务规模超 6000 亿元;自贸区金融改革方面,天津 FT(自由贸易)账户试点银行增至 12 家,居全国第二位,结算规模突破 1.7 万亿元,较今年初增长 20%;跨境支付网络建设方面,渤海银行、金城银行、天津银行成为人民币跨境支付系统直参行。
业务基础也不是从零开始。据中国经济新闻网报道,易生支付与交通银行天津市分行自 2021 年起开展银企合作,落地天津首个银企联动跨境电商人民币结算平台,依托中国香港 MSO 合规主体搭建离岸、在岸一体化账户体系;双方合作规模从零起步,预计未来服务体量可达千亿元。
需要说明的是,关于这项银企合作的起始年份,公开口径并不完全一致:中国经济新闻网在本次签约报道中写的是「自 2021 年起」,而其此前关于易生支付与 Fincore 合作的报道中写的是「自 2022 年起」,并提到相关业务年结算量已突破百亿元。两个口径都指向同一件事——这项合作已经跑了好几年,只是起始年份的表述存在差异。
五、计划上线,不等于现在能用
最后说点冷话。
第一,这不是一个已经可用的产品。三方合作项目计划于 2027 年一季度正式上线运营,目前处于签约阶段。签约和上线之间,隔着系统对接、监管报备、流程跑通这一整套工作,任何一个环节都可能延后。
第二,费率和服务范围都还没有公布。官方公告中未涉及具体收费标准、适用币种、单笔限额、可服务的平台和站点清单。对卖家来说,没有费率就没有测算依据,现在做任何成本对比都是空的。
第三,人民币结算不是万能解。它的核心价值在于规避汇率风险、降低汇兑成本——对收人民币、付人民币的链路最有效。但如果你的收款币种是美元、采购成本又是人民币,是否走人民币结算,要按实际币种结构算一遍,而不是默认更便宜。
动作项倒是可以先做起来:一是核实现有收款服务商的持牌主体与牌照生效辖区,别把境内牌照和境外牌照混为一谈;二是把人民币结算与美元结算的成本分别测算,把汇兑损失、到账周期、提现费用都摊进去;三是记下 2027 年一季度这个时间点,届时去看实际上线后的费率与覆盖范围。
对中小微外贸企业来说,跨境收款难从来不是缺一个通道,而是缺一条合规、稳定、成本可预期的链路。三方这次要补的,正是这条链路上的三段缺口。
真正的考验在 2027 年一季度之后:当这条链路真的跑起来,它的费率和到账时效能不能比现有方案更好。到那时,答案才会真正浮出水面。
六、参考资料
- 中国经济新闻网:《易生支付携手交通银行、CAPAY HK 达成战略合作 共筑跨境金融服务新生态》
- 天津政务网 / 天津日报:《推动人民币国际化再提速》
- 中国证监会天津监管局:《市政府新闻办举行「开局起步『十五五』」系列主题新闻发布会》
- 支付之家 / 搜狐财经:《易生支付,盯上香港 MSO!》
- 中国经济新闻网:《易生支付携手香港 Fincore 共建 MSO 一体化跨境服务体系》
- 易生支付官网:《公司简介 / 牌照资质》
- 易生支付官网:《跨境支付 赋能跨境电商新生态建设》