
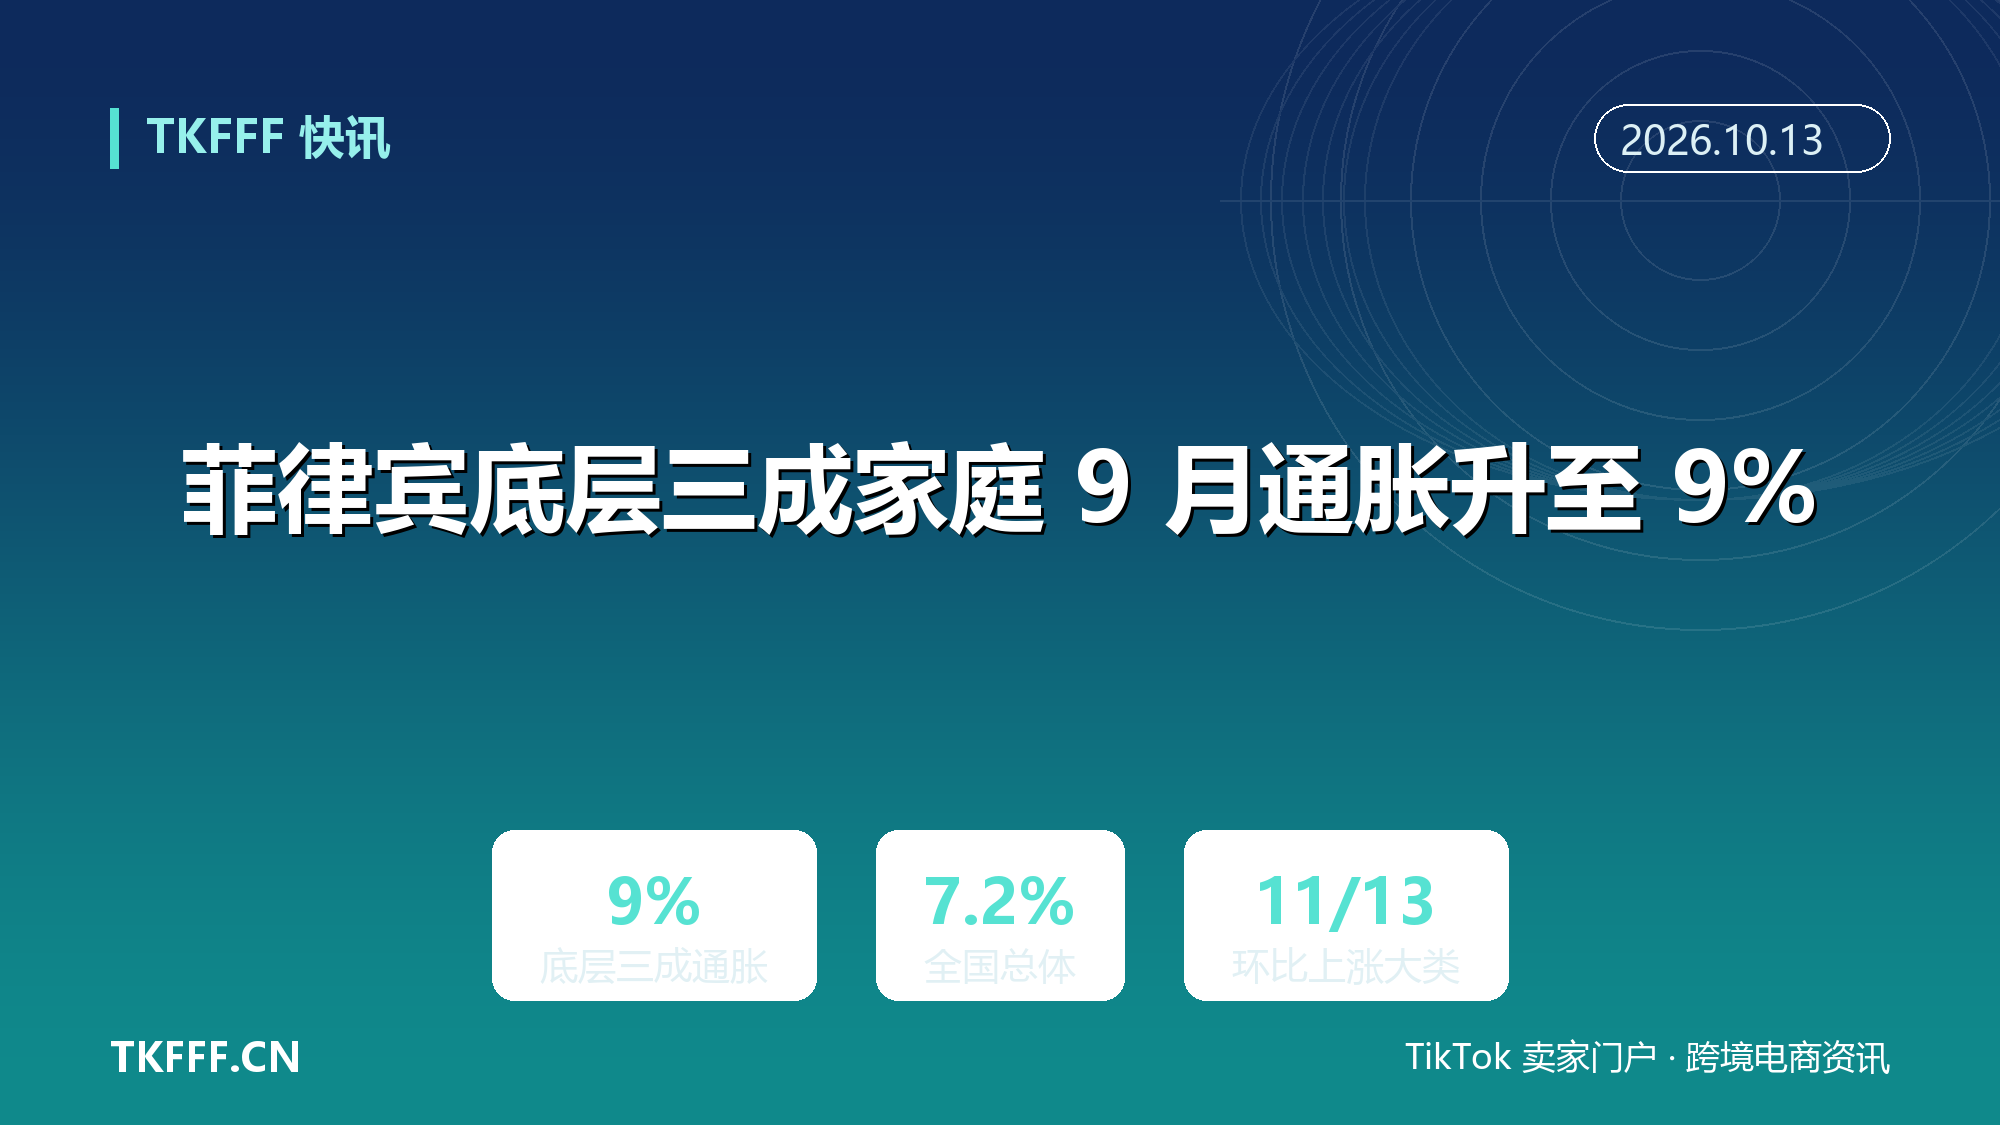
菲律宾底层三成家庭 9 月通胀升至 9%:全国总体为 7.2%,13 大类 11 类环比涨价
先纠正一个容易被误读的地方:9% 不是菲律宾 9 月的全国总体通胀率,而是收入最低 30% 家庭这个特定群体的通胀率。同期全国总体通胀率是 7.2%。两个数字差 1.8 个百分点,而这 1.8 个百分点,正好是做菲律宾市场的卖家最容易算错的那部分。
菲律宾国家统计局(PSA)于 2026 年 10 月 6 日发布《底层 30% 收入家庭消费者价格指数摘要通胀报告(2018=100)》,发布编号 2026-324。报告显示:该国底层 30% 收入家庭的通胀率从 8 月的 8.2% 升至 9 月的 9.0%,1 至 9 月平均为 6.5%;而 2025 年 9 月,同一群体的通胀率是 -0.2%,也就是同比在下降。一年之内,从通缩 0.2% 摆到通胀 9.0%,中间隔了 9.2 个百分点。
全国总体口径下,9 月通胀率 7.2%,高于 8 月的 6.1%,与 2026 年 4 月持平,是 2023 年 3 月 7.6% 以来的最高值。1 至 9 月平均 5.4%,高于政府 2% 至 4% 的目标区间上限。
一、两个口径,两套篮子
PSA 同时发布两套消费者价格指数:一套是全国总体的 CPI,一套是底层 30% 收入家庭的 CPI。两者的差别不在统计方法,而在消费篮子的权重结构。
底层家庭的支出里,食品与非酒精饮料、住房水电燃料的权重要高得多。PSA 的这组数据把这个差别量化得很清楚:9 月该群体食品与非酒精饮料的通胀率是 9.4%(8 月 8.0%),其中食品通胀率 9.8%(8 月 8.3%);住房、水、电、燃气及其他燃料 10.4%(8 月 10.3%);交通 15.8%(8 月 15.3%)。三项合计是该群体当月通胀的主要来源:食品与非酒精饮料占 55.7% 的份额、贡献 5.0 个百分点;住房水电燃料占 17.5%、贡献 1.6 个百分点;交通占 11.2%、贡献 1.0 个百分点。
对照全国总体口径:食品与非酒精饮料 6.7%(8 月 4.6%),住房水电燃料 8.4%(8 月 7.9%),交通 14.6%(8 月 13.5%)。食品一项,底层群体 9.4% 对全国 6.7%,差 2.7 个百分点。
这就解释了一个反常识的现象:总体通胀数字看起来在「可控恶化」,但对月收入处于底层三成的家庭来说,大米涨 23.6%(该群体口径,8 月 22.5%)、蔬菜薯类涨 9.0%(8 月 1.2%),这两项几乎占满了他们每周的现金支出。全国口径下大米和蔬菜的涨幅分别是 20.3% 和 10.7%,方向一致,幅度不同。
二、13 大类中 11 类涨价,广度比幅度更值得看
菲律宾国家统计学家 Claire Dennis Mapa 在 10 月 6 日的发布会上明确表述:13 个商品大类中,有 11 个在 9 月相较 8 月呈现价格上升趋势。这是环比口径的判断,不是同比。
从细分项看,涨幅放缓的只有个别类目:信息与通信是唯一涨幅回落的大类,为 0.9%;金融服务持平于 0。其余方向的调整包括医疗从 5.0% 升至 5.6%,家庭设备与日常维护从 4.1% 升至 4.7%,娱乐体育文化从 5.1% 升至 5.3%,餐饮住宿服务达 7.0%。
Mapa 把这个广度本身作为风险信号提出来:多数大区、多数大类同时上涨属于少见情况,且这种广泛性可能延续到第四季度。他还提醒,9 月的数据尚未计入 9 月底获批的交通票价上调,这部分影响会在 10 月的数据中体现。
核心通胀(剔除波动较大的食品与能源项后)从 8 月的 4.1% 升至 4.7%,为 2023 年 10 月以来的最高水平。核心通胀走高意味着价格压力正在从食品和能源外溢到更广的商品与服务,运营成本在向终端传导。
菲律宾经济、计划与发展部(DEPDev)部长 Arsenio Balisacan 把 9 月的跳升归因于供给端:不利天气造成的食品供应受扰,以及国际油价上行。政府方面的应对包括暂停液化石油气和煤油的消费税、限制电价、免除农产品通行费、扩大稻谷收储容量。
三、区域分化与购买力:首都区 5.7% 对区外 9.1%
区域维度的分化同样明显。按底层 30% 家庭口径,9 月首都区(NCR)通胀率 5.7%,首都区以外(AONCR)达 9.1%,1 至 9 月平均分别为 4.1% 和 6.6%,相差 2.5 个百分点。全国总体口径下,首都区 5.4%、区外 7.6%;18 个大区中有 16 个环比上升,最高的棉兰老穆斯林邦萨摩洛自治区 9.7%,最低的 MIMAROPA 大区 5.9%。
这个梯度对选品和仓配的指向很直接:首都区以外的价格压力更大,但那里的物流时效和退货成本也更高。如果同一个 SKU 在两地的售价保持一致,它在这两个市场里的实际负担其实差了两成以上。
货币与汇率端的压力也在叠加。比索购买力处在 0.73 比索的历史低位,与 4 月和 8 月持平;菲律宾央行(BSP)在上一次议息会议上已加息 25 个基点。ABS-CBN 报道中提到,9 月汽油价格同比上涨 40.9%,柴油上涨 61.3%。燃油成本上升会同时抬高本地配送费用,这部分最终会落到包邮门槛和免运费策略上。
四、对跨境卖家的双向影响
通胀对卖家的影响不是单向的,它同时往两个方向拉。
一边是名义金额在涨。同样的商品,用比索标价的销售额会随整体价格水平抬升,GMV 报表上的数字看起来在变好。另一边是实际购买力在缩。比索购买力已跌到 0.73 比索,意味着 2018 年的 1 比索现在只值 0.73 比索;名义收入上升并不等于能买到的东西变多。
更关键的是消费结构的位移。当食品在底层家庭通胀贡献里占 55.7%、大米单项涨到 23.6% 时,可支配收入中能流向非必需品的份额必然被挤压。这带来三个可观察的变化:
一是必需品与平价替代品的需求占比上升。日用百货、基础家居、低价个护这类「替代成本低、单价低」的品类,需求刚性反而更强。
二是中高单价非必需品的转化周期拉长。消费者不是不买,而是把决策推迟、把比价做足,这直接体现在加购率和复购间隔上,而不是体现在流量上。
三是价格敏感度上升带来的促销依赖度提高。但促销本身会侵蚀毛利,在汇率和物流成本同步承压的情况下,单纯靠折扣保量容易变成第二个「越卖越亏」。
五、动作项
第一,重新评估菲律宾站的品类结构。把 SKU 按「必需—可选」和「低价—中高价」两个维度切成四象限,看清楚你的主力 SKU 落在哪一格。如果大部分集中在「可选 + 中高价」,这一格正是这轮通胀里被压缩最狠的位置。
第二,提价要和销量弹性一起测算,不要单独看毛利率。建议按周做小幅度价格测试,记录每个价格点对应的转化率与订单量,算出该品类的实际弹性系数。在比索购买力处于历史低位的环境里,提价 5% 带来的销量下滑很可能超过 5%。
第三,把平价规格做进产品线。不是简单降价,而是做小包装、简配版、多件装,把单笔支付的绝对金额压下来。底层三成家庭的现金流是按周甚至按日分配的,客单价的「绝对门槛」比「性价比」更影响转化。
第四,盯住 10 月和 11 月的数据。9 月底获批的票价上调尚未计入 9 月数据,会在 10 月体现;PSA 提示第四季度存在广度延续的可能。建议把 10 月 6 日发布日作为固定节点,之后每月跟踪底层 30% 家庭 CPI 与全国总体 CPI 的差值——这个差值才是判断你所在品类真实需求变化的先行指标。
第五,重算汇率敞口。比索购买力创历史低位叠加央行加息,意味着本币结算的回款和换汇成本都需要重新做压力测试。如果账期较长,把汇率波动的假设区间放宽到近 12 个月的极值,别用年初的汇率做全年预算。
通胀数字本身没有立场,它只是把购买力的真实位置标出来。真正的问题是:当底层三成家庭每周的现金支出被大米和蔬菜吃掉更多时,你的品类还留在他们的购物清单上吗?10 月的数据会给出第一个答案。
六、参考资料
- 菲律宾国家统计局(PSA):《Summary Inflation Report Consumer Price Index for the Bottom 30% Income Households (2018=100): September 2026》
- Philstar:《Philippine inflation jumps to 7.2% in September 2026》
- ABS-CBN News:《Inflation quickens to 7.2 percent in September as food, transport costs surge》
- Daily Tribune:《Philippine September inflation ties three-year high of 7.2%》
- Context.ph:《Inflation surges to 7.2% in Sept., to test BSP policy》
- Asia Daily:《Philippine Peso Hits Record Low as 7.2% Inflation Deepens Pressure on Households and BSP》
- MediaBytes PH:《PH inflation surges to five-month high of 7.2% in September》