
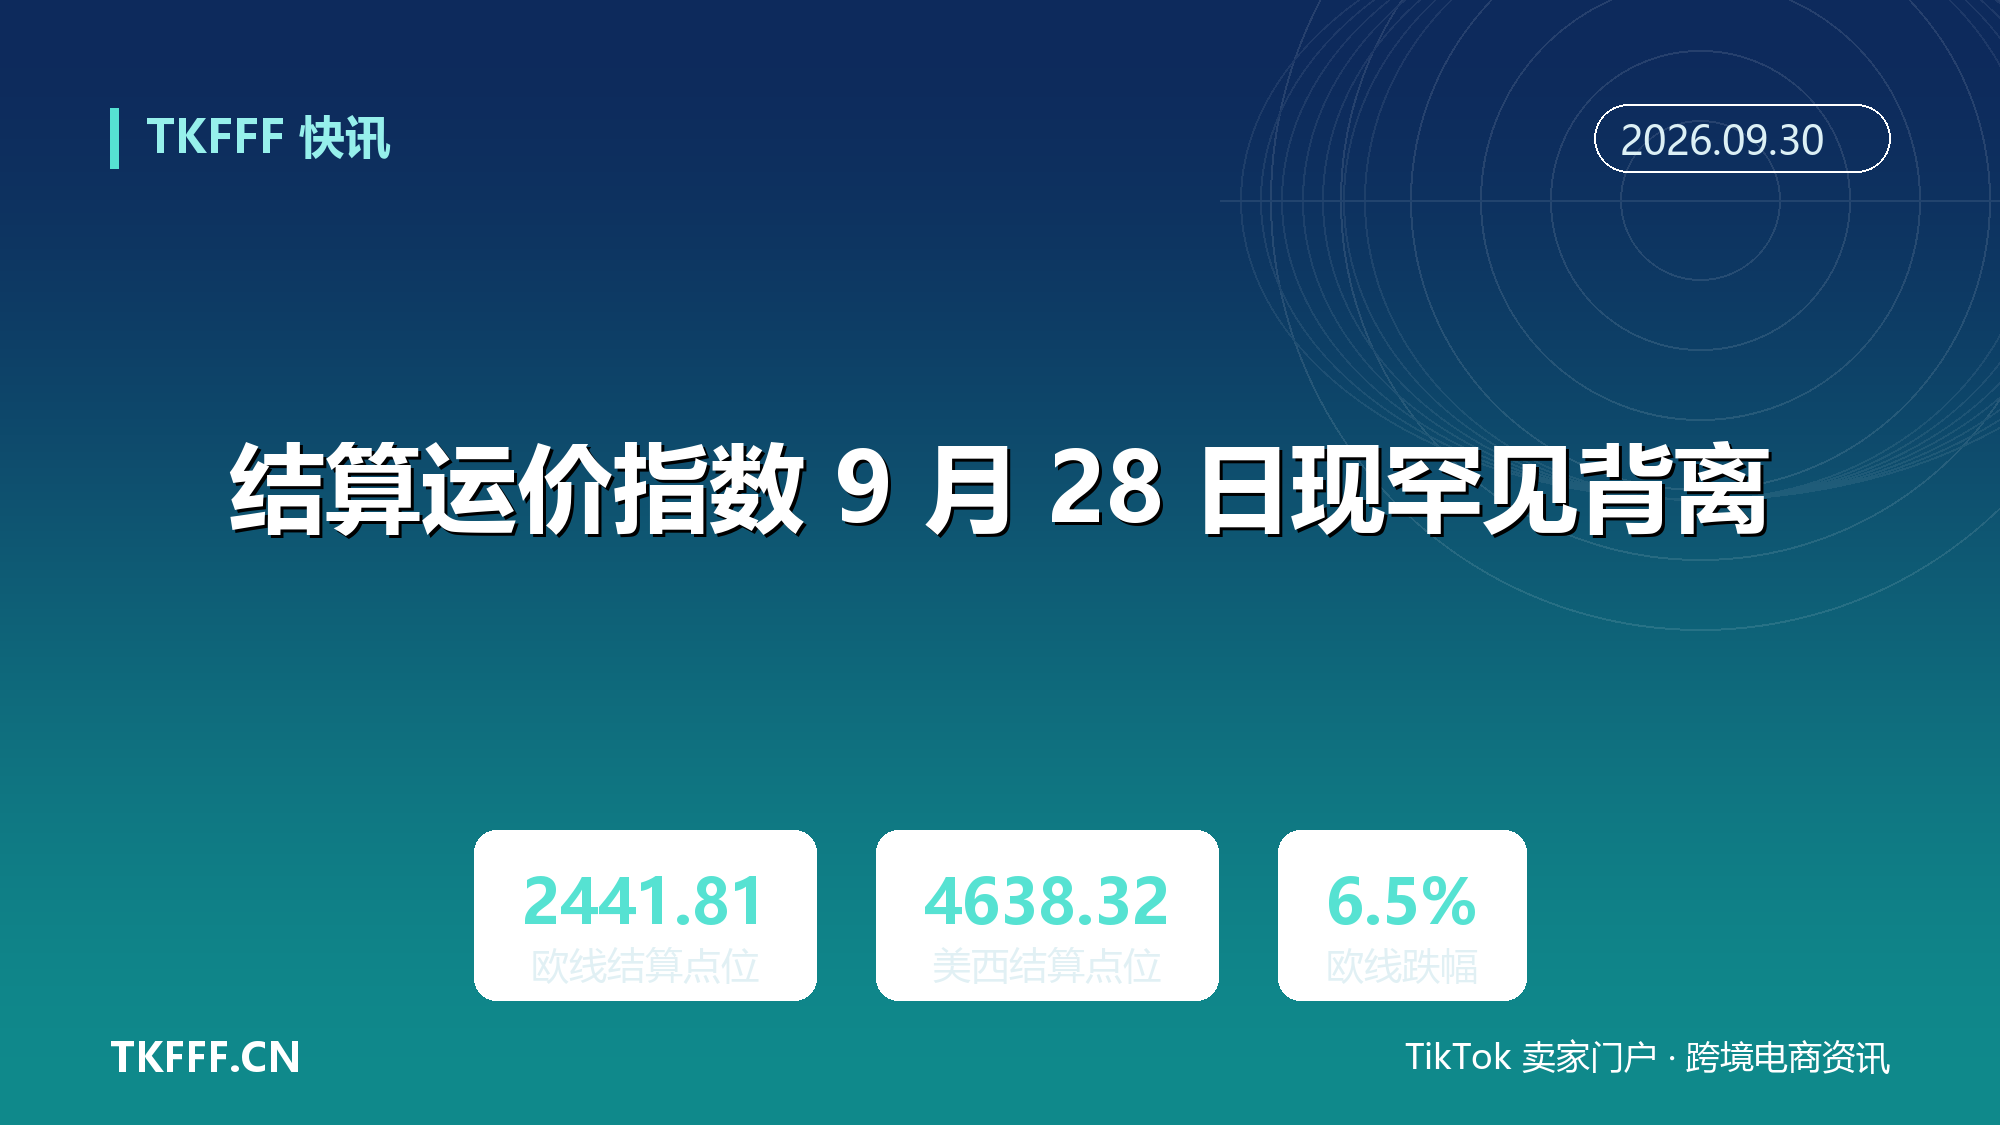
结算运价指数 9 月 28 日现罕见背离:欧线跌 6.5% 至 2441.81 点,美西逆势涨 2.9% 至 4638.32 点
同一个周期、同一个发布机构、同一张表,两条主干航线的箭头指向了相反的方向。
上海航运交易所数据显示,截至 2026 年 9 月 28 日,上海出口集装箱结算运价指数(SCFIS)欧洲航线报 2441.81 点,较上期下跌 6.5%;美西航线报 4638.32 点,较上期上涨 2.9%。欧线一周掉了将近 170 点,美线同期涨了超过 130 点。
这不是小数点后的噪声。欧地与美两大市场在九月走到分化,已经连续七周存在于第三方机构的报价口径里,如今传导到结算口径上,意味着分化是真实成交的,而不是船公司挂在墙上的愿望。
但在开始算自己的运费之前,有一件事必须先搞清楚:SCFIS 不是你在大多数财经号里看到的那个 SCFI。
一、先搞清楚读的是哪个指数
上海航运交易所目前挂着三套集装箱指数,混着看一定会误判。
SCFI(上海出口集装箱运价指数)2009 年发布,每周五一期,反映的是本周订舱、预计未来一到两周出运的价格。浙商期货研究员张泽宇的比喻很到位:SCFI 只是一个报价,类似挂牌价,具体折扣还要供需双方商量。换句话说,它是「还没发生的价」。
SCFIS(上海出口集装箱结算运价指数)2020 年 11 月 2 日首发,每周一下午 3 点 05 分发布,基期是 2020 年 6 月 1 日、基期指数 1000 点。它采集的是「已实际离港船舶」的结算运价,采样窗口是上周一 0 点到上周日 24 点(北京时间)之间离开上海的船。中信建投期货分析师陈宇灏的说法是,SCFIS 代表前一周内已经离开上海港的班轮的运价水平——它是「已经发生的价」。
第三个 CCFI(中国出口集装箱运价指数)1998 年首发,是覆盖多条干线的综合性指数,包含长协价和即期价,曲线最平滑,适合看长期趋势,不适合用来谈舱位。
这个差别决定了滞后性。SCFIS 每期反映的其实是上一周的船已经开出去时的成交价,比 SCFI 反映的订舱窗口晚一到两周。用它做成本测算的人必须记住一件事:你在周一看到的 2441.81 点,是上一周成交的结果,不是本周能谈到的价。它也是上海国际能源交易中心集运指数(欧线)期货的结算标的,这也是它每周一必须先出数的原因。
二、欧线为什么跌:运力回来了,需求没回来
欧线的下行,根子在供给端被塞回了一块巨大的运力。
红海局势缓和后,苏伊士运河航线在批量恢复。据 Sea-Intelligence 测算,九月约有 27% 的亚欧运力改走红海—苏伊士通道,其中回程船舶的回归尤为积极:地中海方向九月回程运力已有 57% 走苏伊士,北欧方向为 27%。马士基与赫伯罗特在当月联合宣布,再追加四条航线回归苏伊士。
中远海运、OOCL 此前亦有五条亚欧地中海航线重启苏伊士通行。一个常被低估的算术是:船舶从绕好望角改回走苏伊士,航程缩短 7 到 14 天,同一条船一年能多跑几个来回——等于把肉眼看不见的运力凭空还给了市场。
需求端则没有接住。Drewry 的评估显示,9 月 17 日当周上海到鹿特丹报 3626 美元/40 尺柜,单周跌 9%;上海到热那亚报 4016 美元,跌 5%。Xeneta 的口径也一致:截至 9 月 17 日当周,远东至北欧的市场平均即期价为 4103 美元/40 尺柜,比三周前的 4532 美元低了不少。马士基已在 9 月 1 日的计费日起,取消了远东至北欧和地中海的旺季附加费。
更值得注意的一个数字:同期有中国货代拿到了远东至费利克斯托/南安普顿 2799 美元/40 尺柜的报价。指数均价与最低可得报价之间差了 1300 多美元,这在任何一个月都算得上罕见,它说明北欧市场已经软到「你找谁订」比「你哪周订」更决定成本。
三、美线为什么涨:供给被主动抽走了
美线的逻辑跟欧线正好反过来——不是需求爆了,是运力被自己人收走了。
国庆假期前,船公司集中布局空班和减舱。Drewry 的统计是,9 月最后的出货窗口期内,跨太平洋方向的空班航次从 8 个增至 9 个,同期亚欧方向从 1 个增至 4 个;另一份统计口径显示,第 37 至 41 周东西主干航线上共宣布 47 个空班,其中跨太平洋东行占比高达 68%。
需求端也给了支撑。美国全国零售联合会与 Hackett Associates 的预测是,2026 年 9 月是美国全年最忙的一个月,吞吐量约 231 万 TEU,略高于 7 月实际完成的 230 万 TEU——旺季推到九月才到顶,本身就是个不寻常的信号。
港口拥堵也在帮忙。Drewry 记录的上海等泊时间从第 36 周的 65 小时拉长到第 37 周的 78 小时。9 月 17 日的评估里,上海到洛杉矶报 7712 美元/40 尺柜,单周涨 5%;上海到纽约报 10394 美元,涨 7%。纽约比洛杉矶贵出 2682 美元/40 尺柜,也比鹿特丹贵接近两倍。
四、这两个箭头,对 Q4 的三点实际含义
第一,欧线的议价窗口大概率能维持,但不应预期无限延长。运力回归是分批次进行的,每恢复一条 loop,市场就多一块舱位;一旦马士基、MSC、赫伯罗特把剩余的主力航线全部换回苏伊士,这一波供给释放基本就到头了。何况欧洲那边,并没有出现集中补库的迹象。
第二,美线在 Q4 之前,舱位确定性比价格重要。现货运价已经被空班推到高位,继续押注继续上涨的性价比不高;但对备库存的人来说,抢不到舱的代价远高于多付几百美元。用 SCFIS 而不是 SCFI 去判断,是因为结算价不会骗人——4638.32 点是真实成交抬起来的,不是报价虚旺。
第三,长约还是现货,要看你是谁。跨太平洋方向,如果 Q4 有稳定的出货计划,此刻锁长约的风险在于锁在高位;而在欧地方向,现货已经很便宜,长约的谈判筹码明显在货主一侧,但要注意船公司会在长约里放入红海附加费、苏伊士通行附加费这类可变量——MSC 已自 9 月 15 日起,对亚洲至东地中海、黑海部分目的港加收两项新的苏伊士相关费用。谈长约时把这类浮动项写清楚,比压低基础运费更重要。

五、背离不是错配,是两个市场
过去几年,行业习惯了把东西主干航线视作一个整体在涨跌。2026 年九月这组数字提醒的是:不存在一个统一的「集运市场」,只存在一个欧地市场和一个跨太平洋市场,它们的供给由完全不同的机制决定——一个在被释放,一个在被抽走。
真正要跟踪的其实是同一个变量的两面:红海到底能不能持续通航。它决定了欧线会不会继续跌,也间接决定了原本可能被部署到跨太平洋的船会不会回流。这个答案出来的那天,今天这两个相反的箭头,也许会同时掉头。

六、参考资料
- 上海航运交易所:SCFIS 欧地航线与美西航线 2026 年 9 月 28 日期数据
- 上海航运交易所:《上海出口集装箱结算运价指数正式发布》及 SCFI、CCFI 编制说明
- 中国证券网(上证报):《航运现货期货同步暴涨 机构:要厘清不同价格含义 理性参与期货交易》
- 中国金融信息网:《短线需求端主导 集运指数(欧线)期货价格大概率向现货靠拢》
- Drewry:World Container Index 2026 年 9 月 17 日、9 月 10 日评估
- Sea-Intelligence / Freightos Baltic Index:亚欧航线苏伊士运力回归比例测算
- Xeneta:远东至北欧市场平均即期运价周度数据
- 中国金融信息网 / 经济观察网 / 南方财经:2026 年 9 月 28 日 SCFIS 快讯