
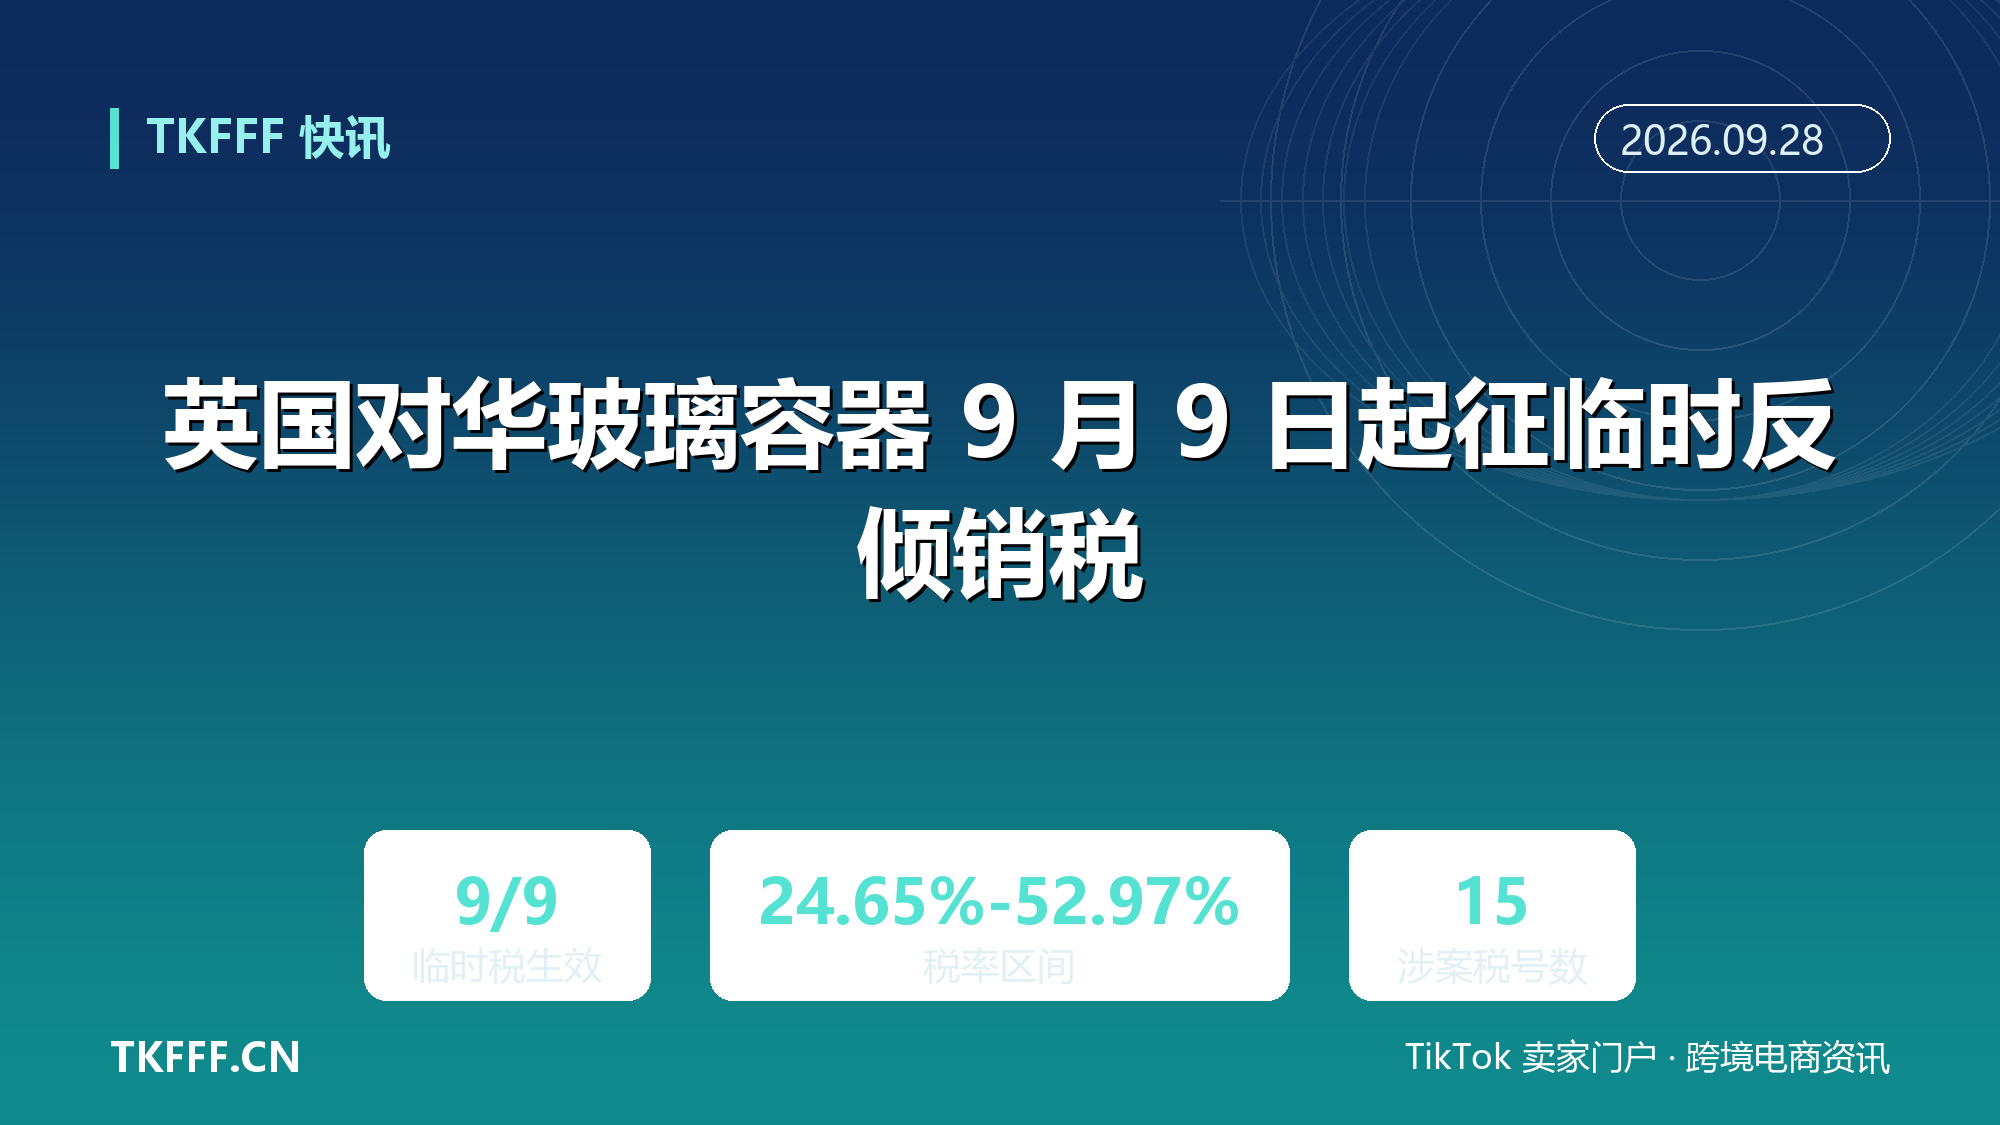
英国对华玻璃容器 9 月 9 日起征临时反倾销税:税率 24.65%-52.97%,须银行保函或保证金担保
一个做食品玻璃瓶出口的工厂,9 月 9 日之后发往英国的一个货柜,可能被要求先押下一笔相当于货值四分之一的担保。这笔钱不一定最后真交,但它会在账上趴六个月。
2026 年 9 月 8 日,英国政府发布贸易救济通告 2026/25(Trade Remedies Notice 2026/25),接受英国贸易救济署(TRA)的建议,自 2026 年 9 月 9 日起对原产于中国的玻璃容器征收临时反倾销税。香港特区政府工业贸易署在 9 月 10 日发出的商业资料通告第 788/2026 号中同步了这份文件。
税率按出口商分档,区间为 24.65% 至 52.97%。香港工贸署的归纳很直接:除若干适用单独税率的公司外,其余一律按估计反倾销金额的 52.97% 计征。
问题也随之而来:一家没被单独列名的中国工厂,有没有办法把 52.97% 降到 25.88%?
一、15 个税号怎么核对
先看范围,再谈税率。
涉案产品描述为:用于运输或包装货物的玻璃制大瓶(carboys)、瓶子(bottles)、烧瓶(flasks)、罐(jars)、罐壶(pots)、小瓶(phials)、保鲜罐(preserving jars)及其他类似容器,无论是否带封口装置。
对应的英国全球关税(UK Global Tariff)商品编码共 15 个,全部落在 7010 90 项下:7010 9010 00、7010 9041 00、7010 9043 00、7010 9045 00、7010 9047 00、7010 9051 00、7010 9053 00、7010 9055 00、7010 9057 00、7010 9061 00、7010 9067 00、7010 9071 00、7010 9079 00、7010 9091 00、7010 9099 00。
排除项有四类,必须逐条比对:安瓿瓶(ampoules);由管状玻璃制成的容器;标称容量 2.5 升及以上的玻璃容器;单独销售的玻璃塞子、盖子或其他封口件。
这里有一个实操上容易被忽略的点:排除不是自动生效的。英国税务海关总署(HMRC)要求进口商在报关时使用对应的附加代码 8A96,才能把不属涉案描述的商品排除在措施之外。用错代码,等于主动多交一笔税。
所以核对动作应该是三步:确认 HS 编码是否落在 15 个号码内;确认产品是否命中四类排除;在报关单上填入正确的附加代码。
二、四档税率与附加代码
通告附件一列了五档,实际税率四档。
SPG Group 适用 24.65%,附加代码 8A93;非抽样的合作出口商/生产商适用 25.88%,附加代码 8A94;Huaxing Group 适用 26.87%,附加代码 8A92;所有其他海外出口商适用 52.97%,附加代码 8A95。此外,不属涉案描述的商品适用 0.00%,代码 8A96。
25.88% 这一档值得单独说。它是给「非抽样合作出口商」的,也就是在 TRA 调查期间配合提交问卷、但未被抽中做实地核查的企业。要拿到这一档,前提是已经在调查程序里留过记录,而不是货到口岸才想起来补材料。
52.97% 与 25.88% 之间差 27.09 个百分点。对一个货值 10 万美元的柜子,这是 2.7 万美元的差别。

三、声明与发票:25.88% 到 52.97% 的分水岭
能不能拿到单独税率,卡在一份文件上。
通告写明:要适用附件一中某一海外出口商对应的税率,进口时须向 HMRC 提交一份有效的商业发票,并附随一份声明。未提交发票或未作出声明的,适用剩余税率。
声明文本在附件二,必须由出具商业发票的实体的一名官员填写、注明日期并签字,且该官员须可凭姓名与职务识别。核心句式是:本人特此证明,本发票所列售往英国的某数量某货物由某公司(附加代码)在某国生产,并声明本发票所载信息完整准确。
也就是说,一张抬头开错、签字人职务不明、或只写了贸易商没写生产厂的发票,会直接把货物推到 52.97% 那一档。这一条对通过香港或第三地贸易商出货的企业尤其致命——发票链条上必须有生产厂。
TRA 两位首席执行官 Jessica Blakely 与 Carmen Suarez 在公告中的表态是,调查已初步发现中国玻璃容器以低于本国售价的价格进入英国市场,并对英国生产商造成损害,调查期间发现存在削价与价格抑制的证据。
四、担保怎么落:银行保函、债券、现金
税款不是先收,是先押。
通告与 GOV.UK 的说明一致:临时措施期间,所有相关货物的进口商须就估计的反倾销税额提供担保,担保形式可以是银行保函(bank guarantee)、债券(bond)或现金存款(cash)。
措施有效期最长 6 个月,自通告发布次日起算,或至终裁措施生效为止,以较早者为准。通告 9 月 8 日发布、9 月 9 日生效,因此窗口大致对应到 2027 年 3 月上旬。
对进口商来说,这意味着现金流安排要提前做:担保额度按货值乘以适用税率估算,一个 30 万英镑的柜子按 52.97% 算,需要押下近 16 万英镑的担保能力。中小企业拿不到银行授信额度的,只能走现金存款,资金成本直接进损益表。
五、6 个月之后:追溯风险与单独税率争取
临时措施结束不等于风险结束。
如果 TRA 最终作出肯定性终裁并实施确定措施,英国海关将按最终确定的税率收取税款,而不是按临时税率。临时期间的担保会被兑现,差额多退少补。反过来,若终裁否定,担保解除。
这里真正的风险敞口是:终裁税率可能高于临时税率,而担保是按临时税率押的。对出口商而言,最现实的动作是在措施期内争取单独税率。
路径有两条。已被抽样或已进入调查程序的出口商,继续配合提交成本与售价数据,争取在终裁阶段拿到低于剩余税率的单独税率;尚未进入程序的出口商,则应在 TRA 调查的公开案卷(public case file)上提交意见,并在后续程序中登记为利害关系方。TRA 已邀请利害关系方与调查参与方对其临时建议作出回应。
需要留意的是,TRA 的调查自 2026 年 3 月 5 日启动,此次临时措施是基于「临时肯定性认定」(PAD)作出的,即在调查完成前先行征税以避免损害扩大。这意味着终裁时间表仍在走,企业还有窗口。
背景数据也说明了英国为什么动手:TRA 调查中抽样的英国生产商雇员约 2099 人,创造约 2.44 亿英镑的总增加值(GVA)。同期 TRA 还在对原产于土耳其的玻璃容器进行反补贴调查。
对中国出口商来说,现在该做的四件事是:核对 15 个税号与四类排除;确认报关附加代码;重开发票与声明模板,把生产厂与签字人职务写全;与英国进口商提前谈清担保由谁出、成本怎么分摊。
到终裁公布那天,52.97% 会不会降下来,答案才会真正浮出水面。

六、参考资料
- GOV.UK:《Trade remedies notice 2026/25: provisional anti-dumping duty on certain glass containers originating from China》
- GOV.UK 新闻:《Clear protection for British glass: provisional measure imposed》
- HMRC UK Trade Tariff:《Anti-Dumping Duty on certain glass containers originating from China – 8 September 2026》
- 香港特区政府工业贸易署:《商业资料通告第 788/2026 号:英国对源自中国内地的若干进口玻璃容器征收临时反倾销税》
- 国际经贸服务网:《英国对自中国进口之玻璃容器产品实施临时反倾销措施》
- 广东省商务厅(经香港工贸署通告转引):贸易救济与产业损害调查处联系方式