
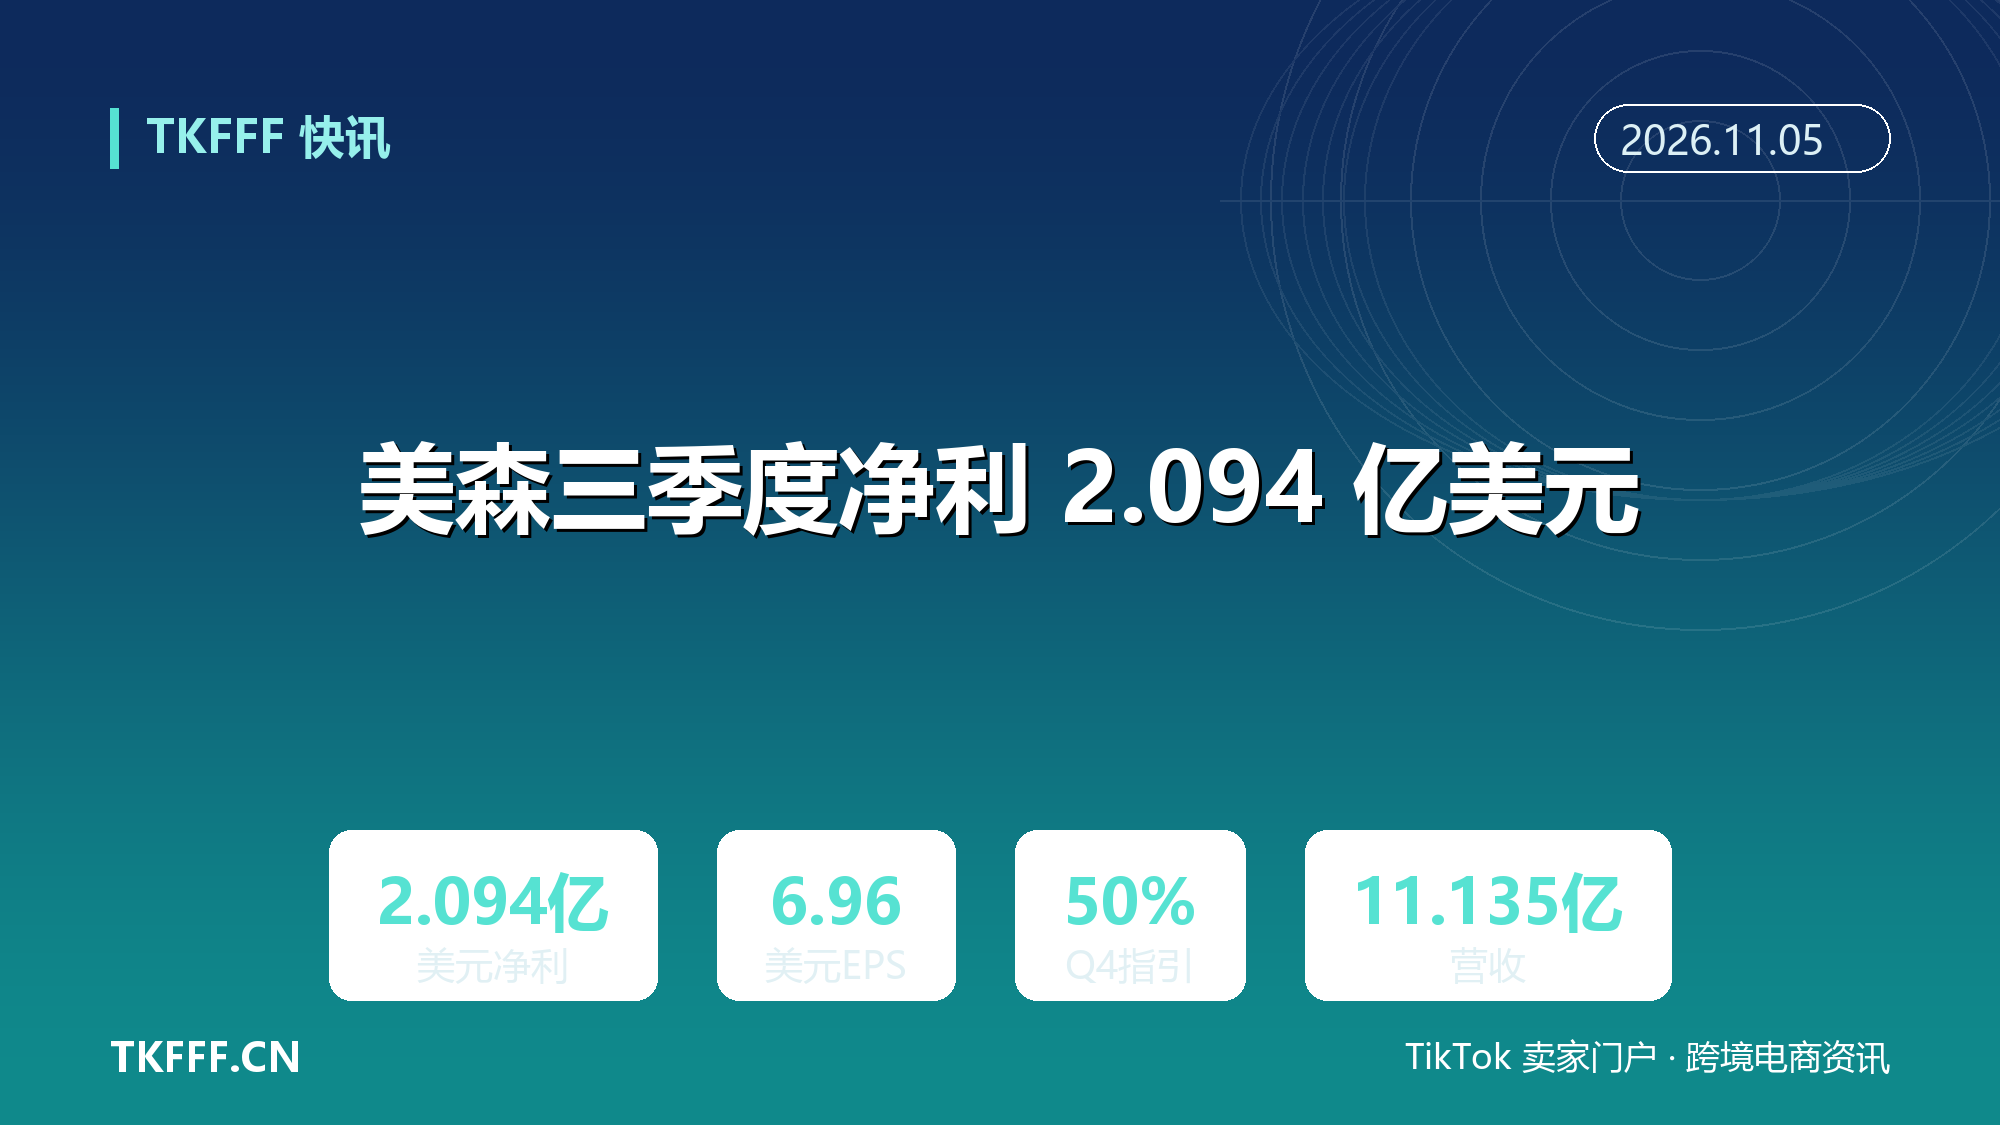
美森三季度净利 2.094 亿美元:四季度营业利润预增约 50%
一家美国船公司,三季度净利润同比涨了 55.5%,然后告诉市场:四季度还能再好 50%。而就在三个月前,它的说法是四季度会环比回落。
美森(Matson,NYSE: MATX)11 月 4 日发布 2026 年三季度业绩:净利润 2.094 亿美元,摊薄每股收益 6.96 美元,营业收入 11.135 亿美元;上年同期分别为 1.347 亿美元、4.24 美元和 8.801 亿美元。
先把性质说清楚:这是一份公司财报,不是运价公告。它披露的是美森自己赚了多少,而不是市场运价涨了多少。
一、一份全面超预期的财报
营收 11.135 亿美元,同比增 26.5%;合并营业利润 2.552 亿美元,上年同期 1.610 亿美元,同比增 58.5%;EBITDA 3.106 亿美元,同比增 46.3%;净利润 2.094 亿美元,同比增 55.5%。
营业利润的增速(58.5%)高于营收增速(26.5%),说明利润不是靠多拉货堆出来的,单位收入的质量在改善。这是运价与舱位利用率共同作用的结果。
前三季度合并起来看:营收 28.407 亿美元,同比增 14.0%;净利润 3.954 亿美元,同比增 31.1%;合并营业利润 4.755 亿美元,同比增 33.5%。三季度的单季利润,已经超过前三季度总额的一半。
公司还在三季度回购了约 30 万股。这个动作本身不构成判断,但说明管理层对现金流的信心。
二、增长几乎全来自中国航线
分航线看,差异大到不像同一家公司。
中国航线三季度集装箱量同比增长 16.0%,公司称,在全球航运网络持续承压、亚洲主要港口拥堵的背景下,速度与可靠性成为重要的差异化因素。同期夏威夷航线货量下降 0.3%,阿拉斯加下降 4.8%,关岛增长 4.3%。
真正的增量在货种结构。公司在业绩说明中提到,三季度需求逐月走强,主要来自电商、服装和电子产品客户;电商需求尤其强劲,客户在为假日季提前备货。
供给端的约束同时出现:天气扰动、空班与亚洲主要港口的拥堵,压缩了跨太平洋航线的有效运力。需求旺、运力紧,两个条件叠在一起,才撑起了运价。
需要标注的是,「溢价」是公司自己的说法。美森称其中国航线凭借速度与可靠性维持了运价溢价(premium),这是管理层对自身产品定位的描述,不是第三方对市场均价的统计。公司没有在财报中公布具体运价数字。
三、四季度指引被上修了
这是本季财报最值得注意的变化,也是最容易被标题盖过去的部分。
据 JCtrans 杰西圈对美森二季度财报的报道,公司在 8 月时的判断是:四季度回归常规季节性波动,不会重演 2025 年末集中补库的异常行情,海运业务利润预计同比小幅回落。
11 月 4 日的口径换了一套:预计四季度海运营业利润同比高约 50%,物流营业利润略高于去年同期,合并营业利润同比高约 50%。公司同时上调了全年展望。
三个月,从「小幅回落」到「增约 50%」,修正幅度不小。公司给出的理由是,三季度的旺季强度延续到了 10 月,且持续时间超出预期:黄金周后货流恢复、黑五网一前的尾程备货、AI 相关产品带动空运紧张、海运侧天气扰动与压港尚未完全消化。
必须说清楚:这是指引(outlook),不是实现值。美森并未给出四季度营收的具体预测,任何从「营业利润增 50%」倒推出的营收数字,都是外部推算,不是公司口径。
四、这是财报,不是运价公告
两者的区别在于可外推性。
财报能确认的是:美森在中国航线上的货量与单位收益都在改善,且公司预计这一状态延续到年底并进入 2027 年初。财报不能确认的是:整个跨太平洋市场的运价水平,以及其它船公司的装载率。
一个反面视角来自公司自己。美森仍然把跨太平洋市场描述为结构性运力过剩,它之所以能维持溢价,靠的是快船这一细分产品的时效壁垒,而不是大盘供需反转。这个区别很重要——细分市场的定价权,不等于全市场的定价权。
另一个变量是东南亚。据 Earnings Whispers 对财报电话会的梳理,越南与泰国业务目前占美森中国航线货量的 20% 至 25%,这部分货的 all-in 运价略低于中国直发货,成本却更高,占比上升会稀释单位盈利。
还有地缘。公司称伊朗冲突目前尚未影响其经营业绩或服务水平,但影响了燃料价格。这句话的潜台词是:成本端有压力,只是暂时还能通过附加费机制转嫁。
五、对卖家的读法
第一层是成本。快船运力紧、溢价维持,意味着旺季备货的物流成本短期难降。对时效敏感、毛利率足够厚的品类,这笔钱还得付;对低货值品类,快船从来不是选项。
第二层是舱位。公司预计四季度船舶满舱或接近满舱,全年中国航线货量高于 2025 年。满舱意味着议价空间在船东一侧,临时加舱的成功率会下降,长约与提前锁舱的价值上升。
第三层是节奏。公司把强劲需求延续到 2027 年初,但同时承认跨太平洋结构性过剩。这两句话放在一起,指向一个判断:溢价是阶段性的,不是结构性的。一旦运力回归、需求回落,快船的溢价会先收敛,再传导到货量。
运力账本可以作参照。按 Alphaliner 数据,美森在全球班轮公司运力排名第 30 位,运营 28 艘船,总舱位 68420 TEU,手持 3 艘、合计 10860 TEU 的新造船订单。这个体量在跨太平洋只占很小一块,它的利润表更像是快船细分市场的温度计,而不是全市场的晴雨表。
所以,把这份财报读成「中美运价要涨」并不准确,它更像是在说:在运力被各种扰动切碎的这几个月里,愿意为确定性付钱的人变多了。问题是,这种确定性值多少钱,能卖多久。等 2027 年一季度的舱位报价出来,答案才会清楚。
六、参考资料
- Matson, Inc.:《Matson, Inc. Announces Third Quarter 2026 Results and Raises Full Year Outlook》(美国证监会 8-K 附件 99.1)
- Matson 投资者关系:2026 年三季度业绩发布与演示材料
- 航运界:《美森轮船三季度业绩超预期》
- JCtrans 杰西圈:《美森 Q2 净利增 36.6% 上调全年预期!中美航线 Q3 持续满舱》
- Earnings Whispers:《Matson's Peak-Season Payoff Is Priced In; the Fourth-Quarter Rate Outlook Is the Real Test》