
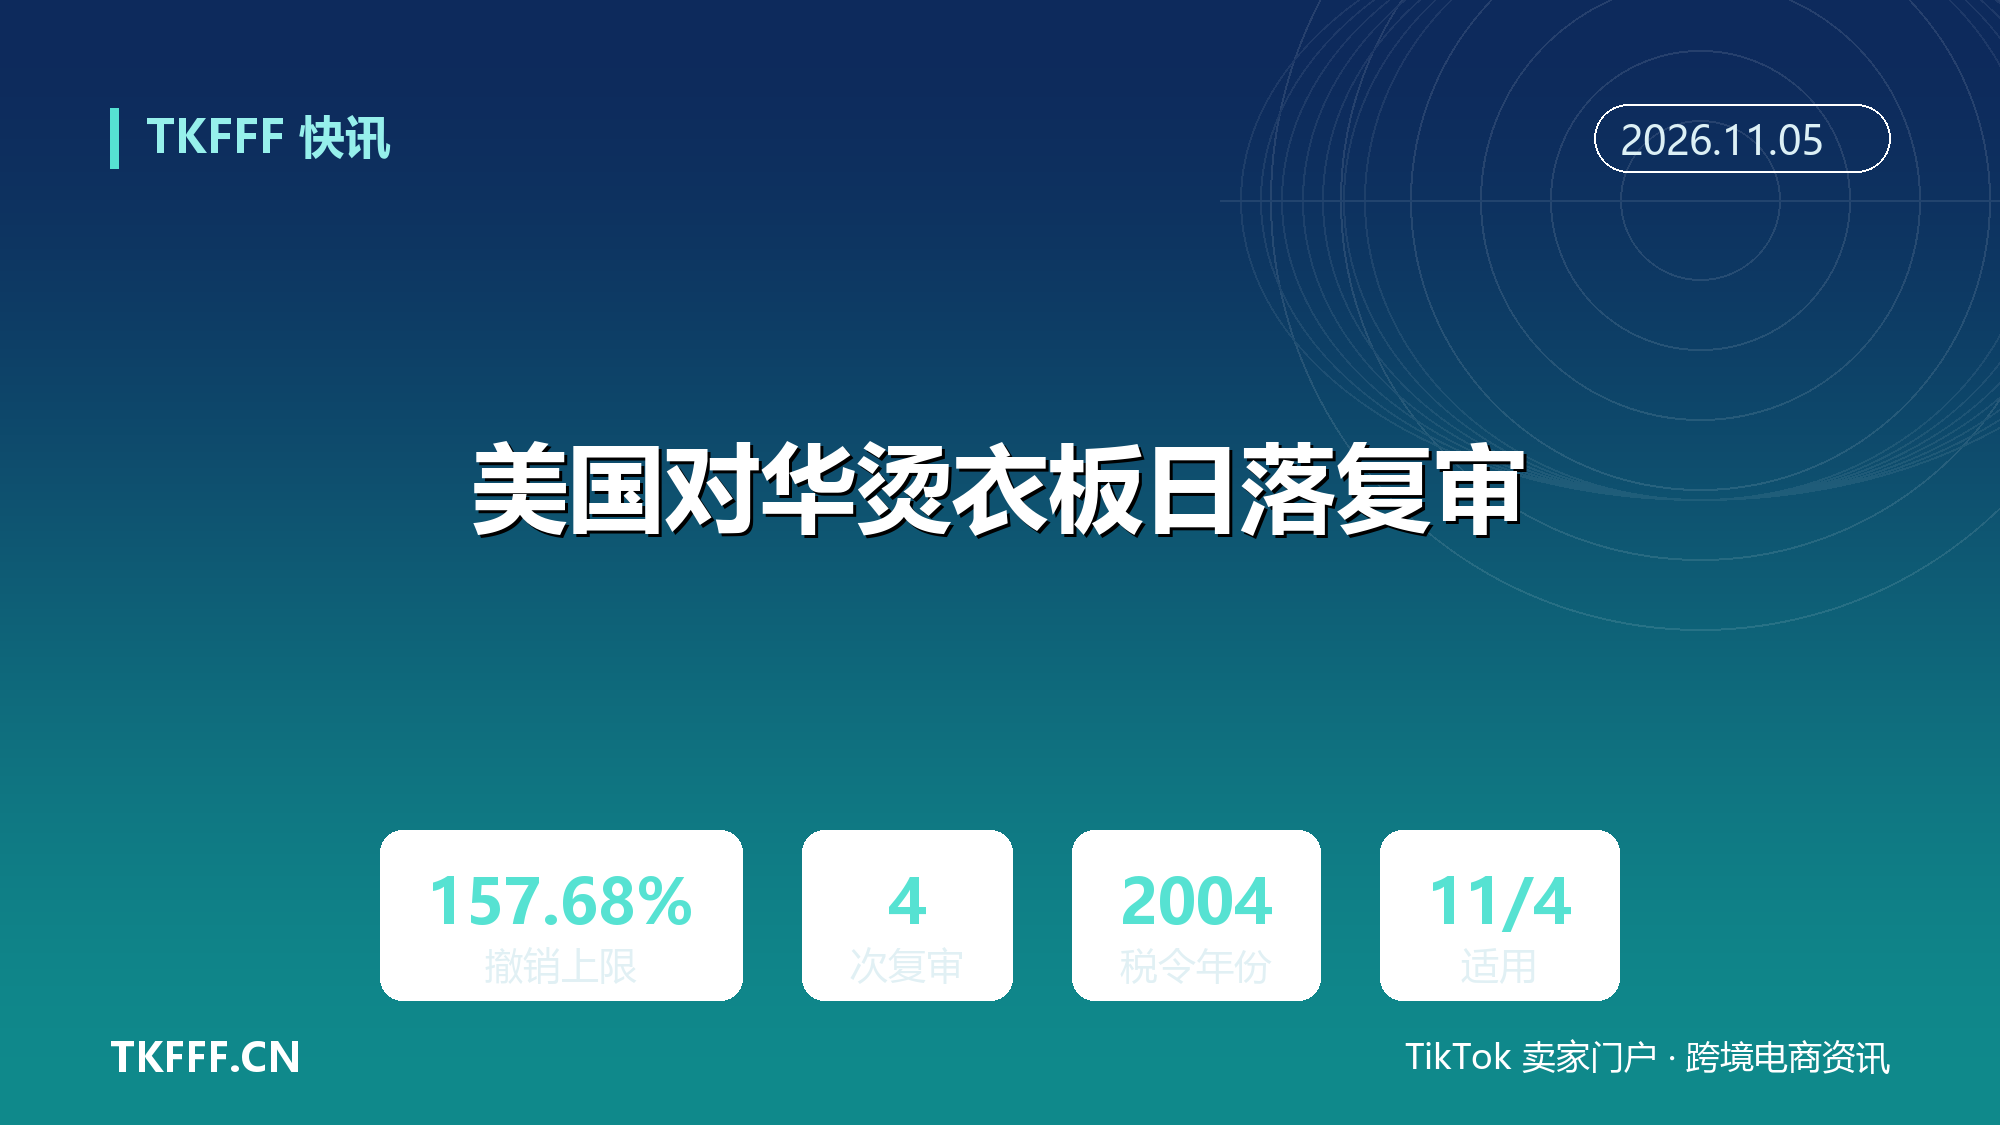
美国对华烫衣板日落复审:撤销税令上限 157.68%,第四次续征
一件 2004 年 8 月 6 日生效的反倾销税令,到 2026 年 11 月已经走完第四次日落复审。美国商务部 11 月 4 日的终裁结论很直接:如果撤销税令,来自中国的落地式金属台面烫衣板及部件,倾销会继续或再度发生,幅度上限 157.68%。
这不是一个大品类。烫衣板在跨境家居里属于典型的长尾商品,单价不高、体积不小、复购极低。但税令活了 22 年,比很多卖家的公司年龄都长。
一、22 年,四次续征
时间线拉出来看,这条税令几乎没有断过。2003 年 7 月 25 日立案调查,2004 年 6 月 24 日作出倾销终裁,2004 年 8 月 6 日正式开征,税令刊登于 69 FR 47868。
此后每五年一次的日落复审,三次都是肯定性结论:2010 年 6 月 28 日、2016 年 3 月 8 日、2021 年 8 月 31 日,税令三次整体延长。
第四次立案在 2026 年 7 月 2 日,商务部与国际贸易委员会同日启动,ITC 的立案公告刊登于 91 FR 40585。中国贸易救济信息网在转载时把这四次复审的日期逐一列出,与联邦公报的刊登记录对得上。
从 2004 年到 2026 年,22 年、四次复审、三次续征,这次是第四次续征程序。
二、终裁只回答一个问题
商务部这份终裁的案号是 A-570-888,联邦公报文件号 2026-22522,刊登于 91 FR 69538。核心认定只有一句:撤销税令,倾销很可能继续或再度发生,可能适用的幅度为 157.68%。
这里要分清分工。商务部的日落复审只管「倾销会不会回来、回来时幅度多大」,产业损害那一半归 ITC。两家都作肯定性认定,税令才会继续;任何一家否定,税令就终止。
所以 11 月 4 日的公告不是终点。它只完成了前半程,而且用的是「可能幅度」这个词,不是「现行税率」。
三、无应诉方,所以 120 天
这次复审走的是加速程序,触发条件很具体:没有应诉方。
联邦公报的记录显示,国内利害关系方中,Seymour Mfg. LLC(以 Seymour Home Products 名义经营)提交了实质答复,并被 ITC 认定为单独充分。中国出口商与生产商一方没有提交实质答复。
按照 19 CFR 351.218(e)(1)(ii)(C)(2),应诉方答复不足时,商务部直接转入 120 天加速复审,不再进行完整的问卷与核查流程。ITC 那边同样走了加速:10 月 5 日作出程序裁定,10 月 27 日签发排期公告(91 FR 68557),员工报告定于 2027 年 1 月 20 日入卷,书面评论截止 2027 年 1 月 27 日。
ITC 还援引 19 U.S.C. 1675(c)(5)(B),以「异常复杂」为由把复审期限延长最多 90 天。这意味着最终的责任认定,时间表落在 2027 年上半年。
四、157.68% 不是你要交的保证金
这是整条消息最容易被误读的地方。
157.68% 是日落复审中「若撤销税令,可能适用的倾销幅度上限」,属于假设情形的测算值,用来告诉 ITC 这个产业的潜在冲击有多大。它不是当下每一票货的保证金税率。
这个数字本身也不是新算出来的。它是 2004 年税令里的中国全国统一税率(PRC-wide rate)。2009 年 3 月的行政复审终裁中,商务部对包含 Since Hardware 在内的全国统一实体适用 157.68%,依据是不利可得事实(AFA);2012 年 9 月的行政复审终裁又对包含佛山顺德的全国统一实体维持了同一税率。
真正决定现金保证金的是另一套东西:最近一次行政复审给这家出口商或生产商核定的单独税率。有单独税率的企业按自己的税率交,没有单独税率的,才落回全国统一税率。同一个 HTS 编码下,不同供应商的保证金可能差出几十个百分点。
五、长期化的信号
第四次续征的意义,不在于税率又变高了——税率没有变。它说明这个品类已经进入「税令常态化」:每五年复审一次,国内一家企业出面应诉即可推动程序,而中国出口端连续多轮无人应诉。
无人应诉的代价是可计算的。加速程序下记录更窄,商务部可以直接采用 AFA,出口商失去了用自身销售与成本数据争取低税率的机会;ITC 那边也因为没有应诉方,难以提交关于替代供应、价格影响的反证。
对做家居小件的卖家,这条消息至少提示三件事:一是核对归类,烫衣板税令范围覆盖 9403.20.0010、9403.20.0011、9403.90.8040 等项下产品,但归类不等于范围,最终看书面范围描述;二是查 ACCESS 案卷,确认供应商当前的单独税率,而不是拿 157.68% 直接算成本,也不要假设供应商一定有单独税率;三是同类目里还有多少在查案件,家居品类是日落复审与行政复审的高频区。
至于这次续征能不能最终落地,还要等 ITC 的损害终裁。如果落地,下一个复审窗口大约在五年之后——到那时,这个品类还会不会有人应诉?
六、参考资料
- 美国联邦公报:《Floor-Standing, Metal-Top Ironing Tables and Certain Parts Thereof From the People's Republic of China: Final Results of Expedited Fourth Sunset Review of the Antidumping Duty Order》(FR Doc 2026-22522,91 FR 69538)
- 美国联邦公报:《Ironing Tables and Certain Parts Thereof From China; Scheduling of an Expedited Five-Year Review》(91 FR 68557)
- 美国联邦公报:《Initiation of Five-Year (Sunset) Reviews》(2026 年 7 月 2 日,91 FR 40585)
- 美国联邦公报:《Continuation of Antidumping Duty Order: Floor-Standing, Metal-Top Ironing Tables from China》(2016 年 3 月 8 日、2021 年 8 月 31 日)
- 美国国际贸易委员会:Investigation No. 731-TA-1047(Fourth Review)
- 中国贸易救济信息网(厦门市商务局转载):《美国对熨衣架及其零部件发起第四次反倾销日落复审调查》
- GovInfo:Floor-Standing, Metal-Top Ironing Tables from China: Final Results of Antidumping Duty Administrative Review(2009 年 3 月、2012 年 9 月,PRC-wide 157.68%)