
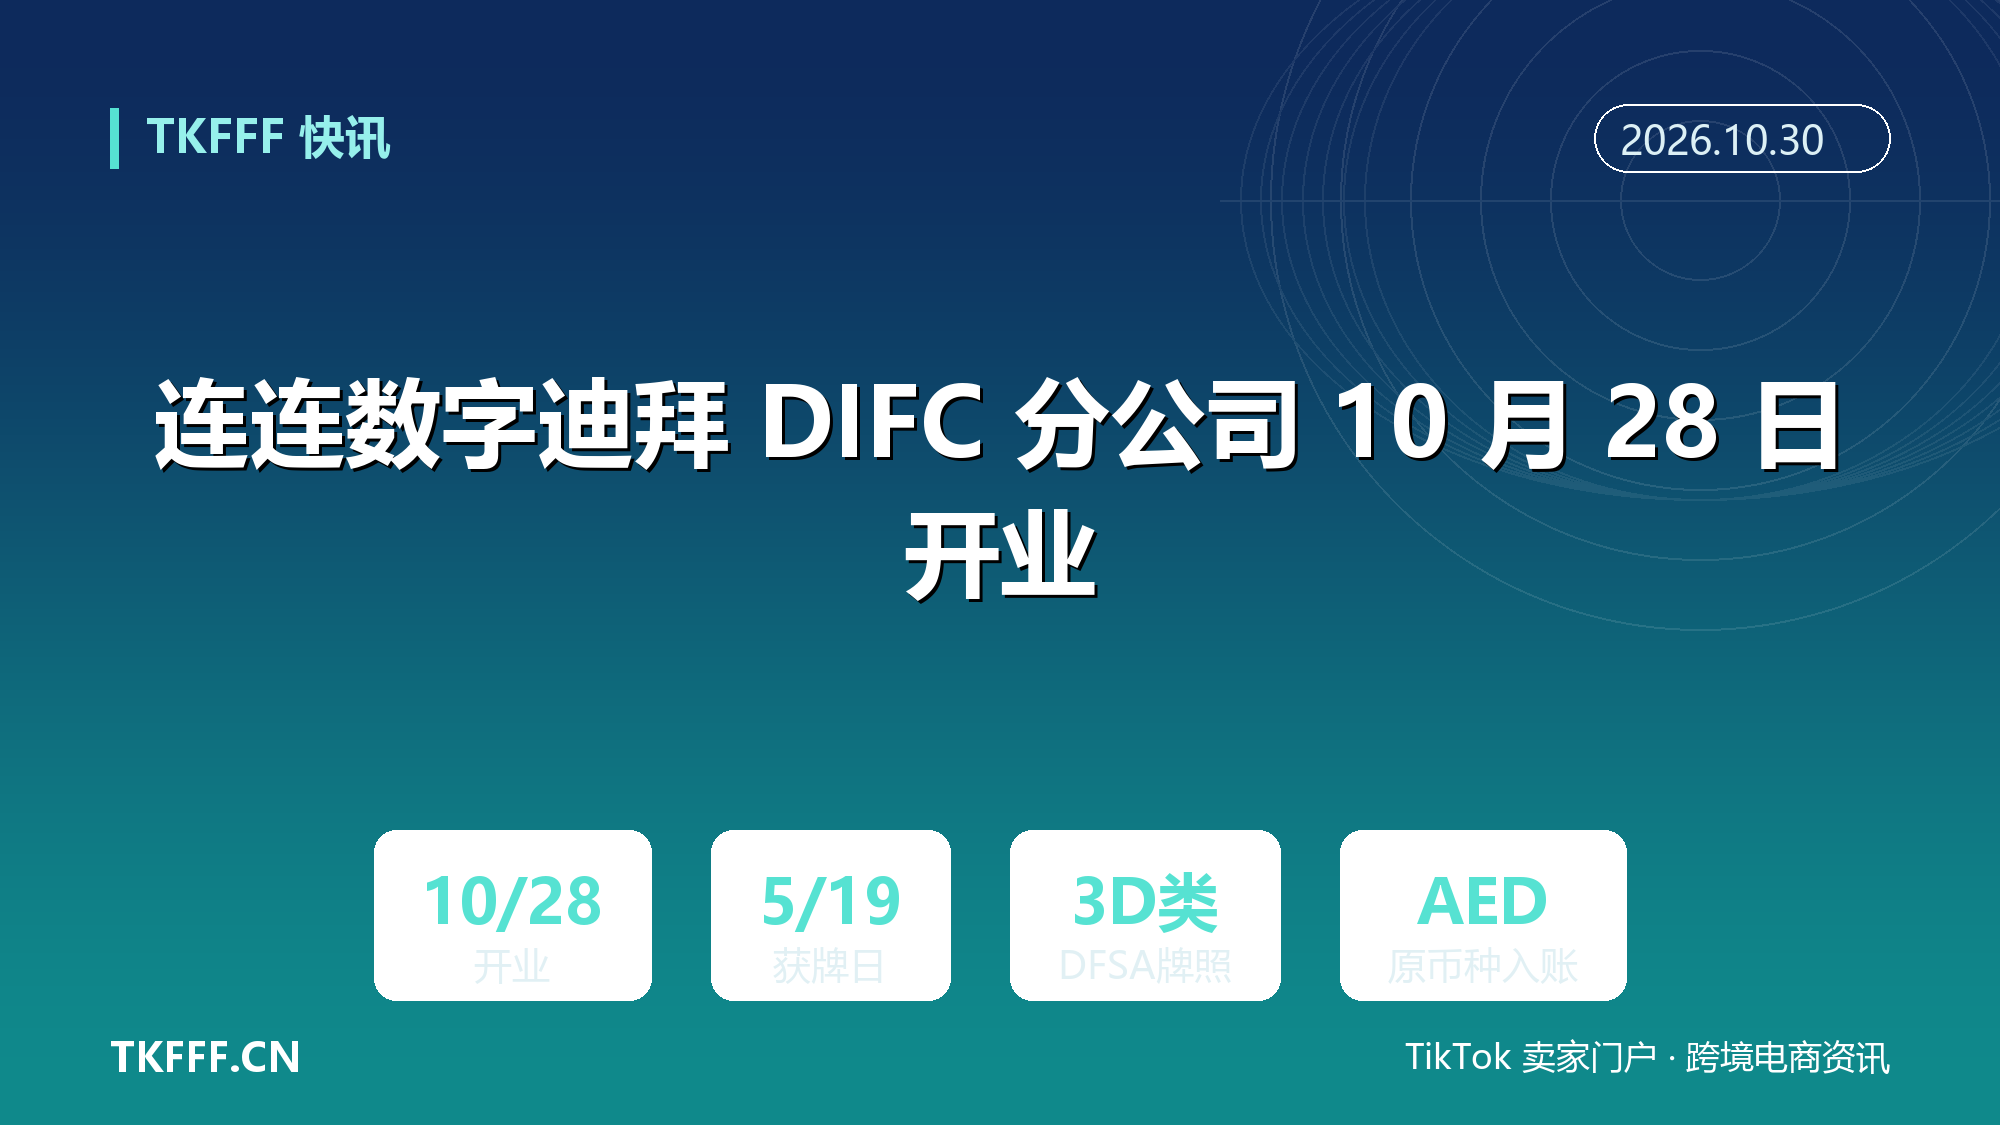
连连数字迪拜 DIFC 分公司 10 月 28 日开业:AED 原币种入账打通中东结算链
迪拜国际金融中心(DIFC)的 Gate Village 03 里,10 月 28 日下午多了一间中国支付公司的办公室。
连连数字的中东分公司在这里开业。而从拿到牌照到正式开门,中间隔了五个月零九天。
一、拿牌五个月后,才开门
时间线要拆开看。
2026 年 5 月 19 日,连连数字(2598.HK)在港交所发自愿公告,宣布取得迪拜金融服务管理局(DFSA)颁发的第 3D 类支付牌照。公告列明的授权活动有六项:提供或运营支付账户、执行支付交易、发行支付工具、为他人收款作出安排、提供账户信息服务、提供支付发起服务——展业范围限于 DIFC。
10 月 28 日,分公司在 DIFC 开业。开业典礼的主题是「连接市场:迪拜——全球贸易与支付新枢纽」,DIFC 方面、区域生态伙伴和中阿企业客户到场。连连数字联席总裁沈恩光在开场致辞里把迪拜定位成「连接东西方贸易与金融的天然桥梁」;中东区域总经理周寒雁讲本地化规划;B2B 迪拜业务负责人霍炎讲产品。
两个日期不能混:5 月 19 日是持牌日,10 月 28 日是开业日。牌照解决的是准入资格,开业解决的是有没有人、有没有办公室、有没有本地清算通道。这中间的五个月,做的是后者。
二、AED 原币种入账,省的是哪一步
连连给出的链路是四段:境外买家付款——迪拜本地 AED 原币种入账——透明汇率结汇或多币种调度——供应商极速结算。
这句话的关键在第二段。传统路径下,中东买家付迪拉姆,中间行先转成美元,到境内再结汇成人民币,两次换汇、两次点差、两段在途时间。改为本地原币种入账,等于把第一次换汇从链路里拿掉了。
按连连自己的宣传口径,迪拜本地账户的迪拉姆入账最快 1 至 2 小时;此前其外贸 B2B 业务也已上线支持 AED 在内的多币种原币种收款账户。这些是企业的产品说明,不是第三方测评。
需要划线的地方有三处。
其一,开业不等于全量展业。分公司 10 月 28 日挂牌,但客户准入节奏、可承接的行业范围、单笔与年度额度,连连没有披露。其二,AED 原币种入账的合规边界——哪些贸易背景可做、哪些单证必须留痕——公司只提到「全程线上留痕、税务合规」,没有细述。其三,也是最实际的:费率。连连未公布 DIFC 分支的客户数、交易规模与费率结构,任何关于「更便宜」的判断目前都没有依据。
牌照范围也有边界。DFSA 的第 3D 类牌照管的是 DIFC 内的受监管活动;阿联酋在岸市场的支付业务由中央银行(CBUAE)发牌,是另一套体系。这一点对判断「能不能做全阿联酋的生意」很关键。

三、中东这桌,已经坐了谁
连连不是第一个进场的。
蚂蚁国际已获阿联酋中央银行(CBUAE)颁发的零售支付服务与银行卡体系(RPSCS)第二类牌照,以及储值支付工具(SVF)牌照。分工很清楚:Antom 做本地商户收单,万里汇做跨境账户与资金管理。蚂蚁国际对媒体的说法是,全球持有超百张金融牌照、覆盖 200 多个市场、日均处理交易 2000 万笔,与 1400 多家金融机构合作。
CoGoLinks 结行国际的说法更直接:2025 年成为首家在 DIFC 获得正式支付牌照的中国跨境支付平台,2026 年 3 月又拿到新加坡大型支付机构牌照(MPI)。这是企业自述,未见第三方核验。
还有一条不同的路。10 月 29 日,腾讯与 Visa 签署合作备忘录,覆盖跨境支付、智能体商务、企业级 AI 和企业全球化拓展。双方计划依托 TenPay Global 与 Visa Pay 改善出入境旅客支付体验,通过 Visa Direct 扩大向微信支付生态的汇款,并研究让 AI 智能体在用户授权下完成选品与下单。腾讯有流量和产品,Visa 有清算网络,谁都不用从零去啃牌照。但截至目前,双方公布的是探索性框架,没有产品上线时间、覆盖市场和商用安排。
同一时期,YeePay 易宝在 10 月拿到荷兰中央银行(DNB)的电子货币机构(EMI)牌照,把欧洲的合规底座补上了一块。中东、欧洲、东南亚,三条线同时有人在铺。
四、三种打法,三种代价
把这几家的动作并排放,路径差别很明显。
第一种是拿牌自建。连连、蚂蚁、CoGoLinks 都在这条线上。好处是掌握整条链路,能做本地商户、能做本地用户,长期自主性强。代价是重投入、长周期:牌照只是起点,后面的本地反洗钱、审计、系统改造、团队搭建,每一项都要持续砸钱。
第二种是结盟。腾讯与 Visa 是典型。用别人的清算网络和本地资质,几个月就能落地,缺点是业务要在双方约定的框架里跑,利润空间和自主权都受限制。
第三种是网络复用。PingPong 提出「全球即本地」,把办公室和本地团队前置到市场里去。其自述的数据是:82 项全球牌照及资质许可、与 260 余家金融机构合作、支持 160 余种本地支付方式、40 余个本地化服务团队。这组数字来自企业方接受北京商报采访时的表述,无第三方审计。
博通咨询首席分析师王蓬博的判断是,这一轮出海「并不是统一模板」,各家都在结合自身家底选路线;拿牌路线能把资源握在自己手里,但资金与时间成本高,结盟路线快,但要接受框架约束。
五、开业之后,看三个数
剪彩只是开始。
对做中东生意的卖家,连连这条链路真正要验证的是三件事:钱到得快不快、账算得清不清、合规扛不扛得住查。
第一件有可比的锚点。中东贸易里长期存在的一个麻烦是买家没有对公账户、靠第三方代付,钱进来了却容易冻卡。本地原币种入账解决的正是这一段的留痕问题——但这取决于银行侧的执行,不取决于支付公司一端的系统。
第二件是透明度。「透明汇率」是个没有统一定义的词,实际取决于点差报价方式、结汇时点选择权归谁。
第三件最硬。DIFC 的监管强度不低,DFSA 对客户资金隔离、反洗钱、数据留存都有明确要求。持牌意味着接受了这套约束,也意味着违规的代价更高。
回到行业层面。中东的支付赛道在 2026 年明显变挤:阿联酋央行和 DIFC 两条监管线各有持牌者,卡组织在结盟,中国机构在拿牌。竞争从「谁能收款」转向「谁能在本地把资金链路做短」。
连连的牌面是牌照加自建网络,短板是本地客户基础和实际交易数据都还没公开。开业当天的热闹,换不来一份可核验的运营数据。真正的考验,是第一批中东卖家把回款周期从几天压到几小时之后,还愿不愿意留下来。

六、参考资料
- 北京商报:《跨境支付出海走到新路口》
- 北京商报:《跨境支付出海三岔口:拿牌、结盟与下沉的现实博弈》
- 香港交易所披露易:连连数字《自愿公告——取得 DFSA 第 3D 类支付牌照》(2026 年 5 月 19 日)
- 阿斯达克财经网:《LIANLIAN Obtains Category 3D Payment License in Dubai》
- 证券日报:《蚂蚁国际再添境外牌照 跨境支付走向持牌深耕》
- 腾讯新闻:《腾讯与Visa签署合作备忘录 拟共同探索新一代智能体支付》
- 连连数字官网:《全球牌照与资质》