
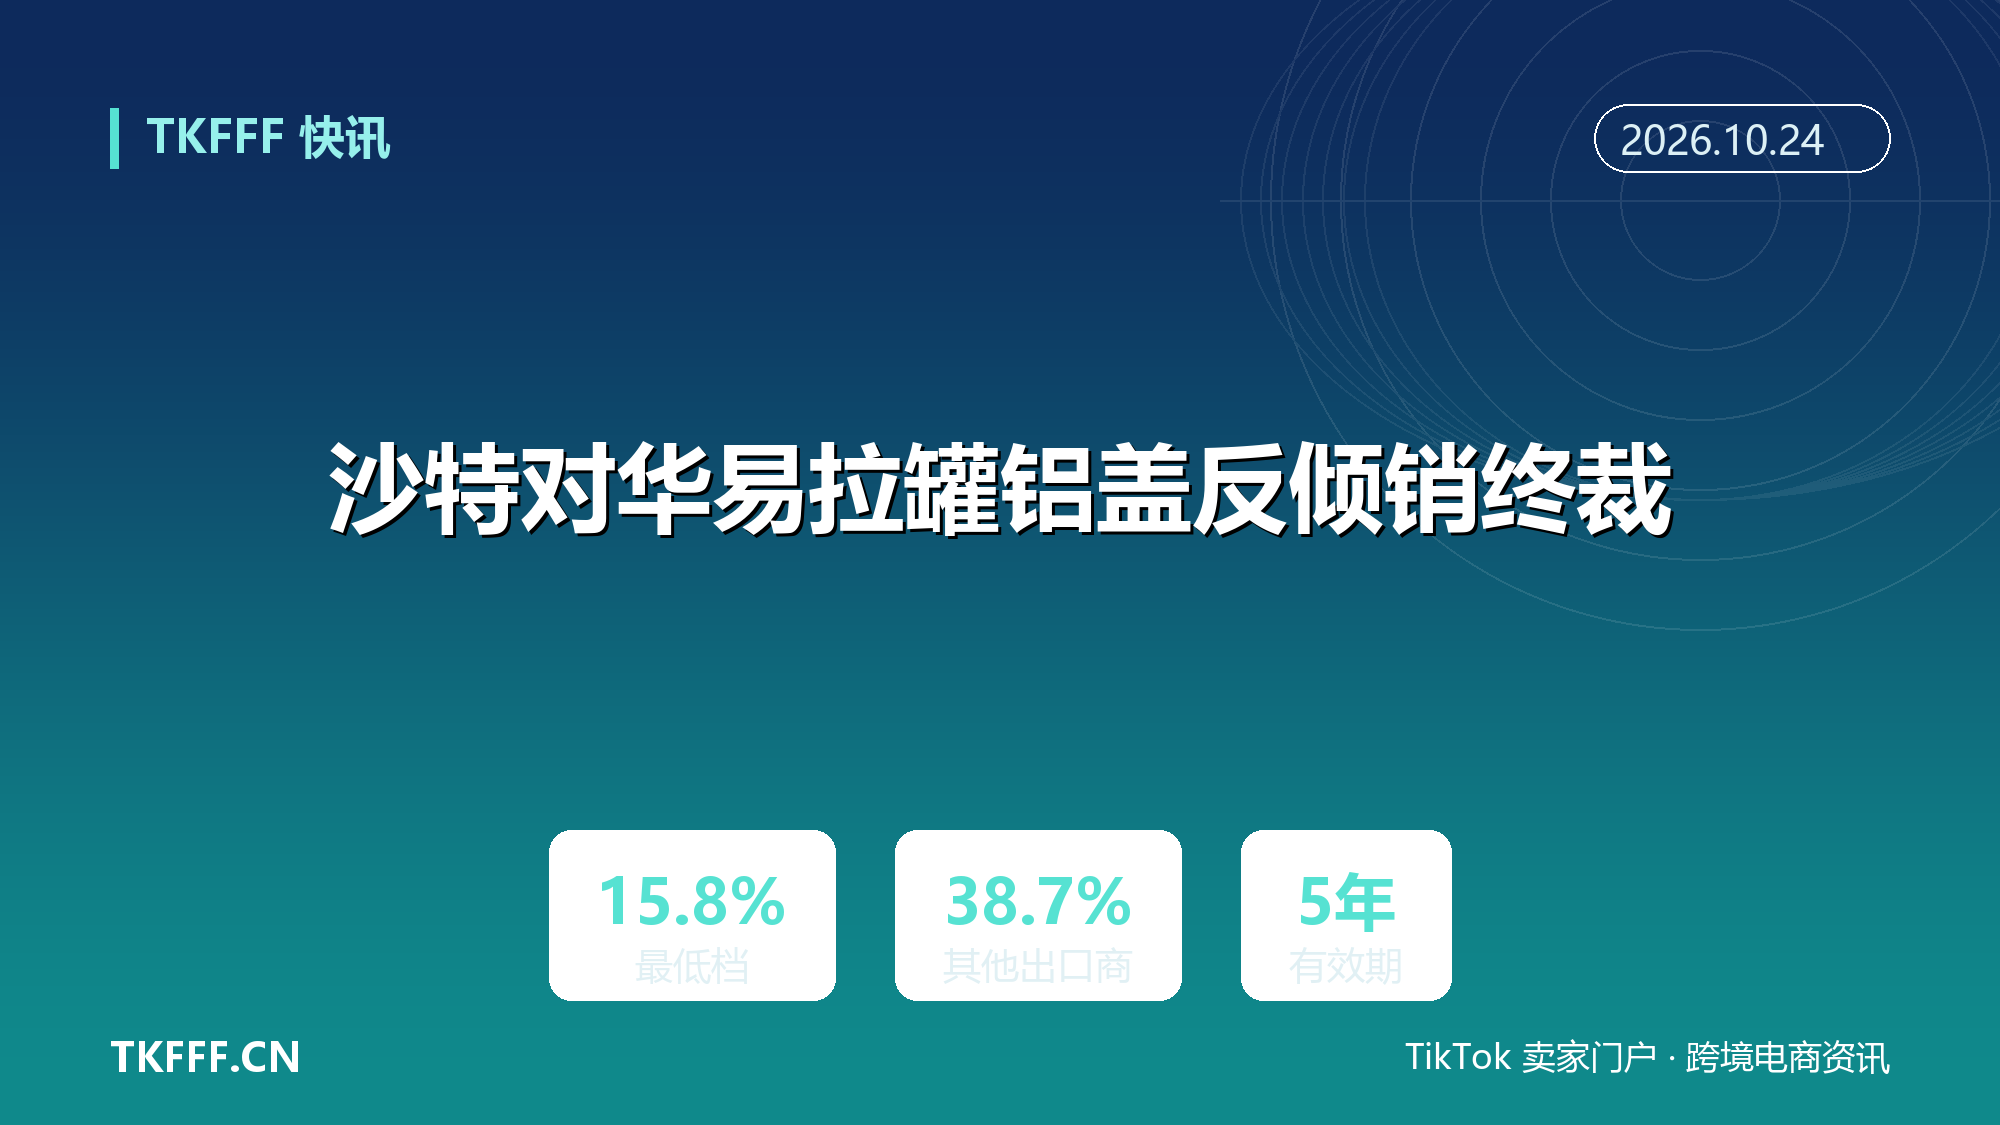
沙特对华易拉罐铝盖反倾销终裁:AD-25-2 三档 15.8%、18.3%、38.7%,有效期五年
一片重量只有 2.5 克左右的铝制易开盖,出口到沙特的税负,最高和最低差出 22.9 个百分点。
2026 年 10 月 12 日,沙特外贸总局(General Authority for Foreign Trade,简称 GAFT)发布第 AD-25-2 号案件最新公告,对原产于中国的饮料易拉罐铝盖作出肯定性反倾销终裁,决定以到岸价(CIF)为计税基础征收反倾销税,措施自公告发布次日起生效,有效期五年。
税率分三档:厦门保沣系 15.8%,英联金属科技(扬州)系 18.3%,其他生产商与出口商 38.7%。每一档还附带一个不低于的从量税下限。
问题也随之而来:一个不起眼的包装配件,为什么会被单独拎出来征税?答案既在税率落差里,也在「从价税+从量税下限」这套双重计税方式里。
一、终裁公告到底写了什么
涉案产品是直径介于 50~63 毫米、不限厚度的易拉罐铝盖,涉及沙特税号 8309.90.70.00.00 项下的产品。公告对产品的描述相当具体:以铝板为基材、双面涂覆标准涂层以防止灌装后铝材与饮料反应、边缘施加含乳胶密封胶以防泄漏的易开盖,型号涵盖 200 B64、202 B64、200 CDL、202 CDL、209 NR 等。
案件溯源很清晰。2025 年 9 月 30 日,沙特对原产于中国的饮料易拉罐铝盖启动反倾销调查,倾销调查期为 2024 年 1 月 1 日至 12 月 31 日,损害调查期为 2021 年 1 月 1 日至 2024 年 12 月 31 日。从立案到 2026 年 10 月 12 日终裁,历时约 12 个半月。
本案由沙特本土企业 National Factory for Can Ends Ltd. 提出申请,并获得 Mahmood Saeed Beverage Cans & Ends Industry Co. Ltd. 支持——申请人本身就是沙特本地制盖企业。
这里有一个容易被弄错的细节:发文主体是沙特外贸总局(GAFT),征收执行由天课、税务与海关总局(ZATCA)负责,决定刊登在官方公报 Umm Al-Qura 上。这与沙特标准、计量与质量组织(SASO)是两套体系——SASO 管的是产品标准与符合性认证,不发布贸易救济措施。混淆发文主体,会直接影响企业对申诉路径和抗辩对象的判断。
还有一个变化值得注意:2025 年 9 月 30 日立案时,涉案产品被限定为厚度 0.2130.250 毫米、直径 5063 毫米;终裁把厚度条件改成了「不限厚度」,覆盖范围比立案时更宽。沙方同时明确,涉案产品的判断标准以立案公告中的阿拉伯语描述为准,海关税号仅供参考。
二、从价税 + 从量税下限,为什么专杀低价单
三档税率与对应的从量税下限是这样的:
保沣系——生产商厦门保沣集团有限公司(Xiamen Baofeng Group Co., Ltd.)和厦门保沣实业(湖北)有限公司,及其出口商厦门保沣贸易有限公司,税率 15.8%,且不低于 7.418 沙特里亚尔/千个(或 2.941 里亚尔/千克)。
英联系——生产商英联金属科技(扬州)有限公司(Enpack Metal Technology (Yangzhou) Co., Ltd.),及其出口商 Enpack International (Hong Kong) Co., Ltd. 和英联金属科技(扬州)有限公司,税率 18.3%,且不低于 8.939 里亚尔/千个(或 3.401 里亚尔/千克)。
其他生产商与出口商——税率 38.7%,且不低于 18.201 里亚尔/千个(或 7.215 里亚尔/千克)。
计税规则是:先按从价税率算,再与从量税下限比较,两者取高征收。
对卖家来说,这意味着一件更实际的事:从价税会随货值下降而下降,从量税下限不会。CIF 单价越低,从量税下限越可能反超,实际税负率反而被顶上去。
据此测算,三组从价税与从量税下限的交叉点分别落在每千个约 46.95、48.85、47.03 里亚尔附近。也就是说,当 CIF 报价跌破这条线,从量税下限就会接管计税,降价不再带来税负的同步下降——低价小包装订单被反向加税,机制就在这里。
一个可供核对的细节是:三组「千个」与「千克」下限相除,隐含单件重量约为 2.52 克、2.63 克和 2.52 克,与 200/202 规格铝易开盖的实际单重吻合,两套计税基准互为印证。按近期汇率粗略折算(1 沙特里亚尔约合 1.78 元人民币,仅作参考,实际以申报日汇率为准),三组最低从量税分别约合 13 元/千个、16 元/千个和 32 元/千个。
三、38.7% 那一档,未列名企业面对什么
应诉与不应诉,税率相差 22.9 个百分点,最低从量税相差约 1.45 倍。这一落差再次说明,在贸易救济案件中「应诉有价、弃权无路」。
摆在未列名中小出口商面前的现实是:38.7% 的从价税,加上 18.201 里亚尔/千个的从量税下限,对薄利、走量的易开盖产品几乎是封死式打击。行业测算显示,即便是最低档的 15.8%,也会直接压缩对沙特出口的利润空间,更不用说 38.7%。
可走的路大致有几条。其一,争取单独税率——沙特采用企业单独税率制,未列名企业可在后续复审或新出口商复审程序中申请,前提是完整提交成本与销售数据。其二,重构 CIF 报价结构,把税负从价内剥离、与进口商分担,但前提是买方愿意接。其三,转移产地或在海外布局产能,不过铝制易开盖产线投资重、爬坡慢,短期难解近渴。
风险视角也要摆上来:涉案产品判定以阿拉伯语描述为准,仅凭海关税号判断是否涉案可能踩坑;另一方面,沙特本土制盖产能本就在「2030 愿景」下扩张,五年期内即便咬牙承担 38.7%,订单也未必保得住。有企业会选择直接放弃沙特市场,这同样是一个理性的选项。
四、两家列名企业的盘子有多大
厦门保沣集团成立于 2012 年,拥有厦门和湖北(汉川)两大生产基地,是全球规模最大的铝质易拉盖生产企业。据企业及地方媒体公开披露,2025 年易拉盖销量超过 650 亿片(不同来源披露为 657 亿~662 亿片),同比增长接近两成,海外市场销量增长约 40%,海外销量占比约 45%,国内市场占有率约四成。
英联金属科技(扬州)是 A 股上市公司英联股份(002846)的全资子公司。据英联股份 2026 年半年度报告,上半年公司营业收入 13.13 亿元,同比增长 21.47%;饮料易开盖板块实现营收 5.72 亿元,同比增长 79.81%,占营收比重 43.6%,首次超过罐头易开盖成为第一大板块;同期出口收入 4.58 亿元,同比增长 30%。扬州英联由上年同期亏损 187.12 万元转为盈利 2277.69 万元,是业绩改善的核心驱动。
但别忽略毛利率这个数字:2026 年上半年,英联股份饮料易开盖板块毛利率仅 9.18%。15.8% 和 18.3% 相对 38.7% 当然是「赢」了,可在个位数毛利率的行业里,每增加一个百分点的税负,都要从极薄的利润垫里挤。
五、海湾贸易救济正在提速
本案不是一个孤例。近年沙特对华反倾销立案明显加密:2024 年 10 月对华二氧化钛立案(AD-24-2),2025 年 10 月 27 日终裁征收 19.39%~45%;2025 年 6 月对中国及台湾地区不锈钢纵向焊管作出终裁;2026 年 1 月对涉华环氧树脂立案(AD-26-1);2026 年 8 月对涉华多层瓦楞纸板立案(AD-26-2)。此外,依据海合会统一法实施的还有瓷砖、铝合金板、高吸水性聚合物等案件。
贯穿其中的线索不难辨认:被盯上的,基本都是海湾国家依托低成本能源建起产能、而中国出口商在成品或半成品环节握有全球成本领先优势的产品。沙特「2030 愿景」把铝的增值制造列为优先方向,一个用沙特轧制铝板做的罐体,配上一个中国产的盖子,本身就是一条产业链缺口。
对习惯了把海湾当低关税目的地的出口商来说,这份记录才是真正需要更新的认知:海湾共同对外关税对多数工业品一般仍在 5% 左右,但低约束税率说明不了贸易救济暴露度。从立案到终裁 12 个半月,是成熟司法辖区在正常节奏上跑出来的速度。
对做中东市场的卖家来说,易拉罐铝盖本身不是跨境电商品类,但它决定饮料、能量饮料等终端的包装成本——海湾人口、旅游业增长以及罐装对玻璃瓶和 PET 的替代,都在这个终端需求里。
五年到期之前会不会有日落复审?届时保沣和英联能不能拿到更低的税率,还是 38.7% 那档会成为新的普遍税率?答案要等到 2031 年才会真正浮出水面。
六、参考资料
- 沙特外贸总局(GAFT):第 AD-25-2 号案件终裁公告,刊登于官方公报 Umm Al-Qura(2026 年 10 月 12 日)
- 中国贸易救济信息网:《沙特阿拉伯对原产于中国的易拉罐铝盖作出反倾销终裁》
- 财联社:《沙特阿拉伯对原产于中国的易拉罐铝盖作出反倾销终裁》
- 我的钢铁网(上海钢联):《沙特阿拉伯对华易拉罐铝盖作出反倾销终裁》,来源:商务部贸易救济调查局
- Peacock Tariff Consulting:《Gulf Lid Duty》
- 广东英联包装股份有限公司(002846):《2026 年半年度报告》