
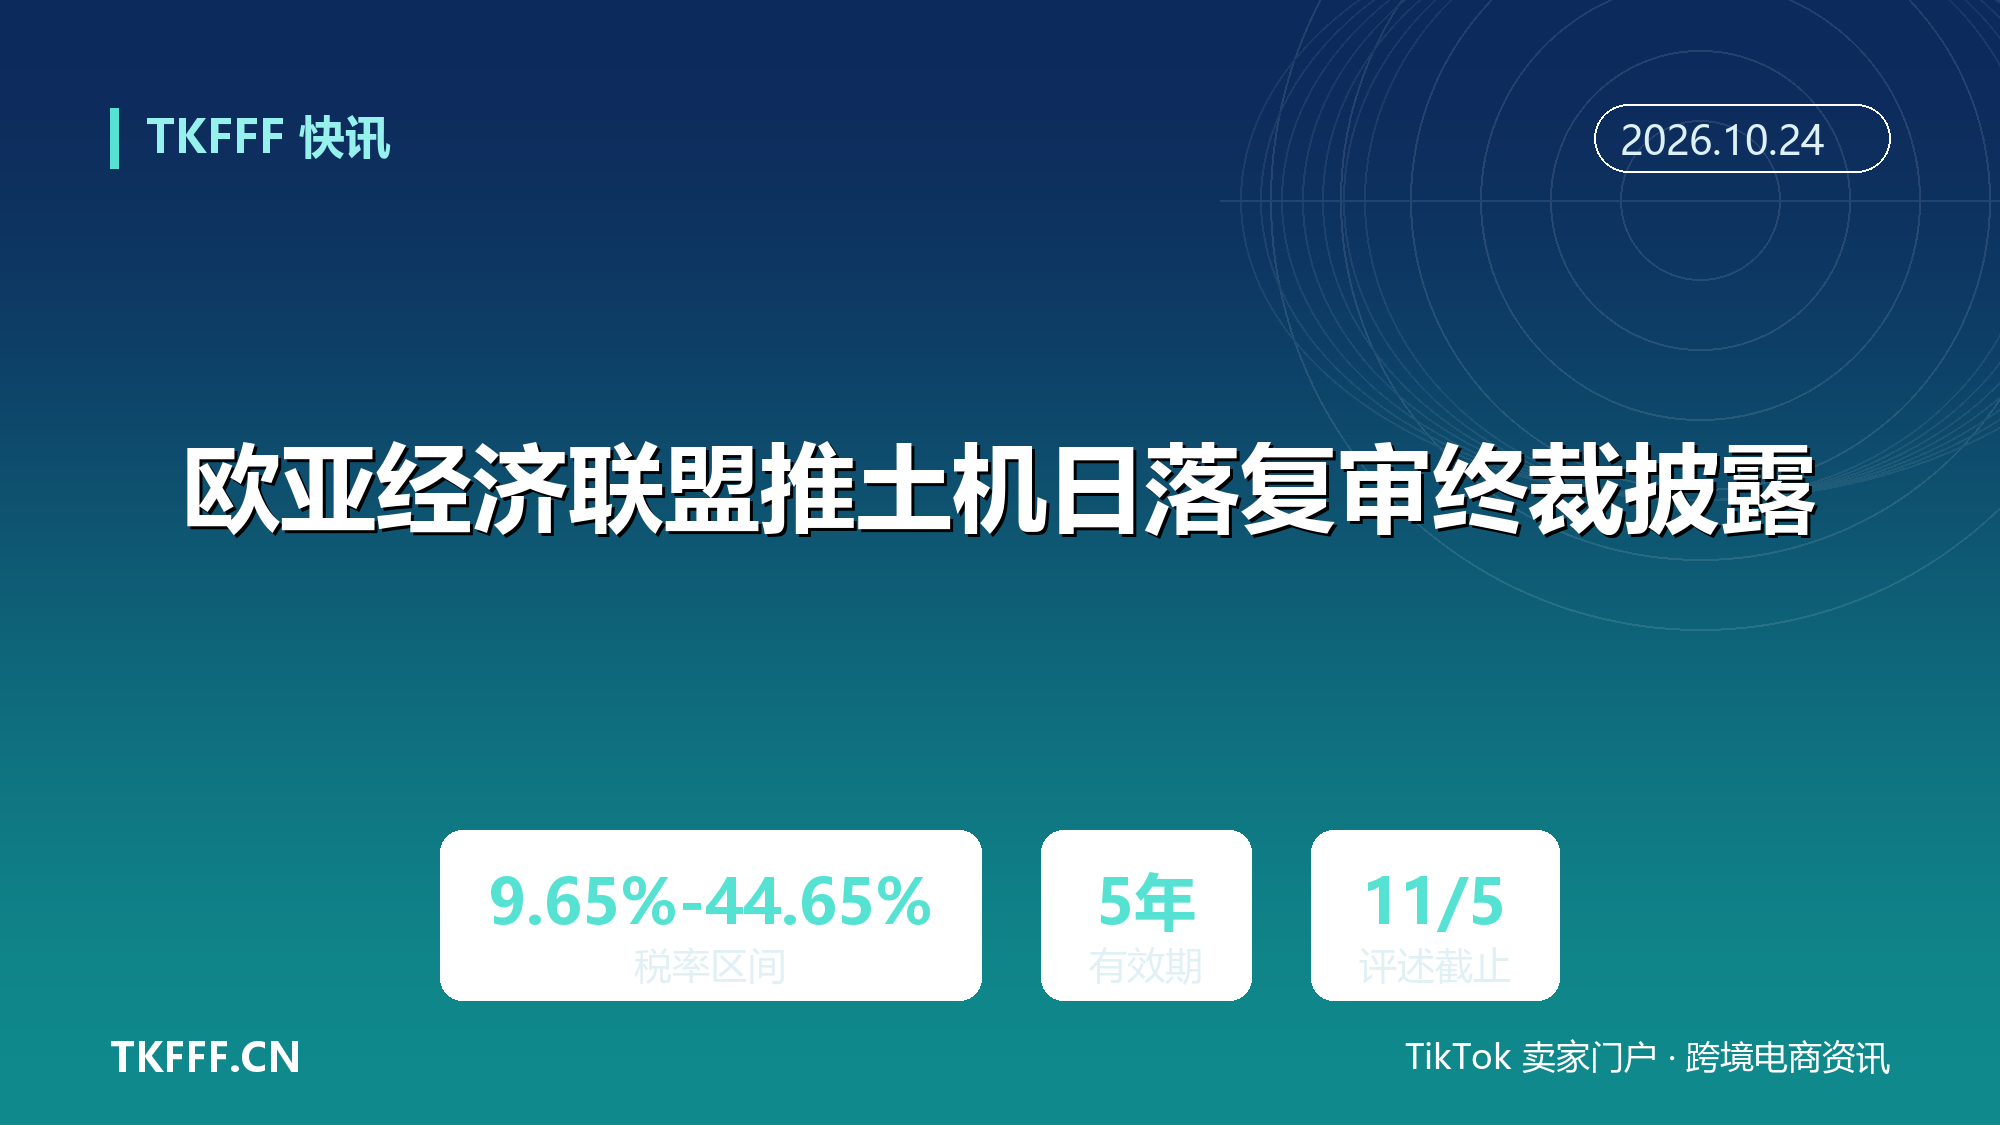
欧亚经济联盟对华推土机第二次日落复审终裁披露:拟维持 9.65%~44.65% 五年,11 月 5 日截止评述
一台中国产履带式推土机在欧亚经济联盟口岸清关时,最高可能被加征 44.65% 的反倾销税。这个税率不是新设的——它自 2015 年 12 月 12 日起执行至今,如今被建议再续五年。
2026 年 10 月 21 日,欧亚经济委员会内部市场保护司发布第 2026/523/AD17R3 号公告,对原产于中国的带固定和可旋转刀片、功率不超过 250 马力的履带式推土机作出反倾销第二次日落复审终裁披露。披露认定:若取消现行反倾销税,涉案产品的倾销以及该倾销对欧亚经济联盟相关产业造成的损害将继续或再度发生,因此建议维持 2015 年 11 月 10 日第 148 号决议所确定的反倾销税不变,有效期为五年。
涉案产品的欧亚经济联盟税号为 8429110090,税率区间 9.65%~44.65%,本案倾销调查期为 2024 年 4 月至 2025 年 3 月。利益相关方提交案件评述意见的截止日为 2026 年 11 月 5 日(含)。
问题也随之而来:一份「终裁披露」,和一份终裁,差的不只是一个词。
一、一条走了十一年的税
这个案子的时间轴比大多数人想象的更长。
2014 年 7 月 2 日,欧亚经济联盟对原产于中国的履带式推土机启动反倾销调查。2015 年 11 月 12 日,依据欧亚经济委员会内部市场保护司 2015 年 11 月 10 日第 148 号决议,联盟自 2015 年 12 月 12 日起对中国涉案产品征收 9.65%~44.65% 反倾销税。
2020 年 7 月 30 日,第一次日落复审启动。2021 年 6 月 30 日,内部市场保护司发布第 2021/279/AD17R2 号公告,依据 2021 年 6 月 29 日第 68 号决议,维持税率不变,有效期至 2026 年 6 月 28 日。
第二轮复审来得比第一轮更早。2026 年 2 月 26 日,内部市场保护司发布第 2026/471/AD17R3 号公告,依据委员会 2026 年 2 月 19 日第 1 号决议,启动第二次日落复审调查。三个月后的 2026 年 5 月 28 日,依据委员会第 63 号决议,现行反倾销措施的有效期被延长至 2027 年 2 月 25 日(含)。
也就是说,在复审结论尚未作出之前,措施本身已经先被续了一次命。这一节点的实际效果是:无论本次复审最终结论如何,在 2027 年 2 月 25 日之前,9.65%~44.65% 的税率都在照常执行。
二、披露不是终裁
这是这则消息里最容易被误读的一处。
按欧亚经济联盟贸易救济调查的通行程序,「终裁披露」是调查机关在作出最终决定之前,向各利益相关方公开其拟议结论、主要事实与法律依据的环节。它的作用是给各方一个查阅和回应窗口——本案的窗口就是 2026 年 11 月 5 日(含)之前的评述期。
从法律效力上看,披露本身不构成终局决定,也不直接产生新的征税义务。它给出的「建议维持」须经后续决议程序确认后才具有终局效力。对进口商和出口商而言,这意味着两件事:结论方向已经明确,但具体生效日期、有效期起算日和最终文本,仍要等后续决议公告。
同样的程序在 2025 至 2026 年反复出现过。2025 年 9 月 26 日,内部市场保护司就对华石墨电极发布第 2025/452/AD40 号终裁披露,建议按 20.08%~22.51% 逐户征收五年,评述截止日为 2025 年 10 月 13 日;2025 年 12 月 19 日对华火花塞的第 2025/466/AD41 号披露,评述截止 2026 年 1 月 13 日;2026 年 7 月 20 日对华油井管第二次日落复审的第 2026/494/AD16R2 号披露,评述截止 2026 年 8 月 4 日。披露—评述—终裁,是一条固定的流水线。
还有一个层级问题需要分清:本案的发文主体是欧亚经济委员会内部市场保护司,属于欧亚经济联盟层面的超国家机构,其措施在联盟全部成员国统一适用,而不是某一个成员国的单独决定。这也是为什么不能把它写成某个国家的单边动作——影响范围是联盟关税区,而非单一国境。
三、9.65% 与 44.65% 之间
35 个百分点的税率差,是这份披露里最实际的信息。
公开通报给出的始终是区间而非逐户名单。9.65% 是下限,44.65% 是上限,具体到某一家中国生产企业适用哪一档,取决于第 148 号决议及其附件中的认定,以及本次复审是否维持原有归属。对出口商来说,这个差距不是纸面上的:一台 CIF 价 10 万美元、功率 200 马力左右的履带式推土机,落在下限与落在上限,税负相差 3.5 万美元。
产品定义同样值得逐字核对。涉案范围被限定为带固定或可旋转刀片、功率不超过 250 马力的履带式推土机,税号 8429110090。功率超过 250 马力的机型、非履带式产品、以及刀片、履带板、滤芯等单独报关的零部件,是否落入范围,须以公告正文中的产品定义为准,不能凭商品名称判断。
三记重拳,打在同一个位置——这次不是关税、运价和汇率,而是产品定义、税率归属和有效期。三者都写在公告里,但都需要逐条比对才能落到具体某批货上。
四、做俄罗斯、白俄罗斯、哈萨克斯坦市场的卖家看什么
市场数据给的是一个分化的画面。
据中国海关总署数据及恒泰研究的分析,2025 年 1—7 月中国推土机出口金额同比下降 2.2%,其中俄罗斯联邦为第一大目的国,出口金额占比 24.3%,同比下降 38.0%;受俄罗斯联邦、白俄罗斯、比利时等市场需求下降影响,欧洲区域出口额同比下降 35.8%。
另一侧的哈萨克斯坦在增长。据 ITC Trade Map 与哈萨克斯坦国家统计局数据,2025 年哈国工程机械进口中,中国来源为 6.2 亿美元、占比 48%;推土机与平地机细分进口额约 2.06 亿美元,中国品牌占约 42%。哈国 2025 年 GDP 增速 4.6%,建筑业增加值增长 11.2%。
对卖家来说,这意味着一件更实际的事:同一项联盟层面的措施,落在两个基本面完全不同的市场上,含义并不一样。在需求收缩的市场,9.65%~44.65% 的税率叠加已有的报废税、增值税和认证成本,压缩的是本已很薄的利润;在需求扩张的市场,税率更多是定价问题而非生死问题。
配件卖家另有一层判断。按公开定义,涉案产品是整机,配件若以独立税号申报,通常不在这份措施的直接覆盖范围。但整机的到岸成本上升,会改变存量设备的维修与更新节奏,进而影响配件的需求结构——这是一条传导链,不是一条征税链。
五、11 月 5 日之后的日历
评述期截止日是一个程序节点,也是一个商业节点。
2026 年 11 月 5 日(含)之前,利益相关方可以就披露中的事实认定、损害分析和税率建议提交书面评述意见。对出口商而言,这是在本案进入终裁前为数不多的正式表达渠道:产品范围的边界、企业归属的错误、倾销调查期(2024 年 4 月至 2025 年 3 月)内数据的口径,都属于可以在评述中提出的技术性问题。
过了这个日期,程序就进入终裁环节。而在此之前,现行措施的有效期已经延至 2027 年 2 月 25 日(含),不会出现空窗。
真正的考验不是评述期本身,而是五年这个量级的时间长度。按披露的建议,新措施有效期为五年;把 2015 年 12 月 12 日的起征日算进去,中国履带式推土机在欧亚经济联盟面对的反倾销税,可能累计覆盖十六年以上。对在这个区域做长周期布局的工程机械与配件卖家,这已经不是一个可以靠等来解决的变量。
所以,二期复审披露并不意味着结局已定,而是把一条已经跑了十一年的轨道,又向前铺了五年。到终裁决议公告发布、有效期起算日尘埃落定的那一刻,答案才会真正浮出水面。
六、参考资料
- 中国贸易救济信息网(界面新闻转载):《欧亚经济联盟发布对华履带式推土机反倾销日落复审终裁披露》
- 厦门市商务局 / 国别贸易投资环境信息网:《欧亚经济联盟对华履带式推土机启动反倾销日落复审调查》
- 中国国际贸易促进委员会新疆维吾尔自治区委员会:《预警信息快报第 1024 期》
- 湖北省产业安全与贸易救济研究中心:《欧亚经济联盟发布对华油井管反倾销日落复审终裁披露》
- 厦门市人民政府门户网站:《欧亚经济联盟发布对华石墨电极反倾销终裁披露》
- 中国贸易救济信息网:《欧亚经济联盟发布对华火花塞反倾销终裁披露》
- 恒泰研究 / 中国海关总署:《2025 年 1-7 月中国土方机械出口市场总结简报》
- ITC Trade Map / 哈萨克斯坦国家统计局:《哈萨克斯坦工程机械海外市场分析报告》