
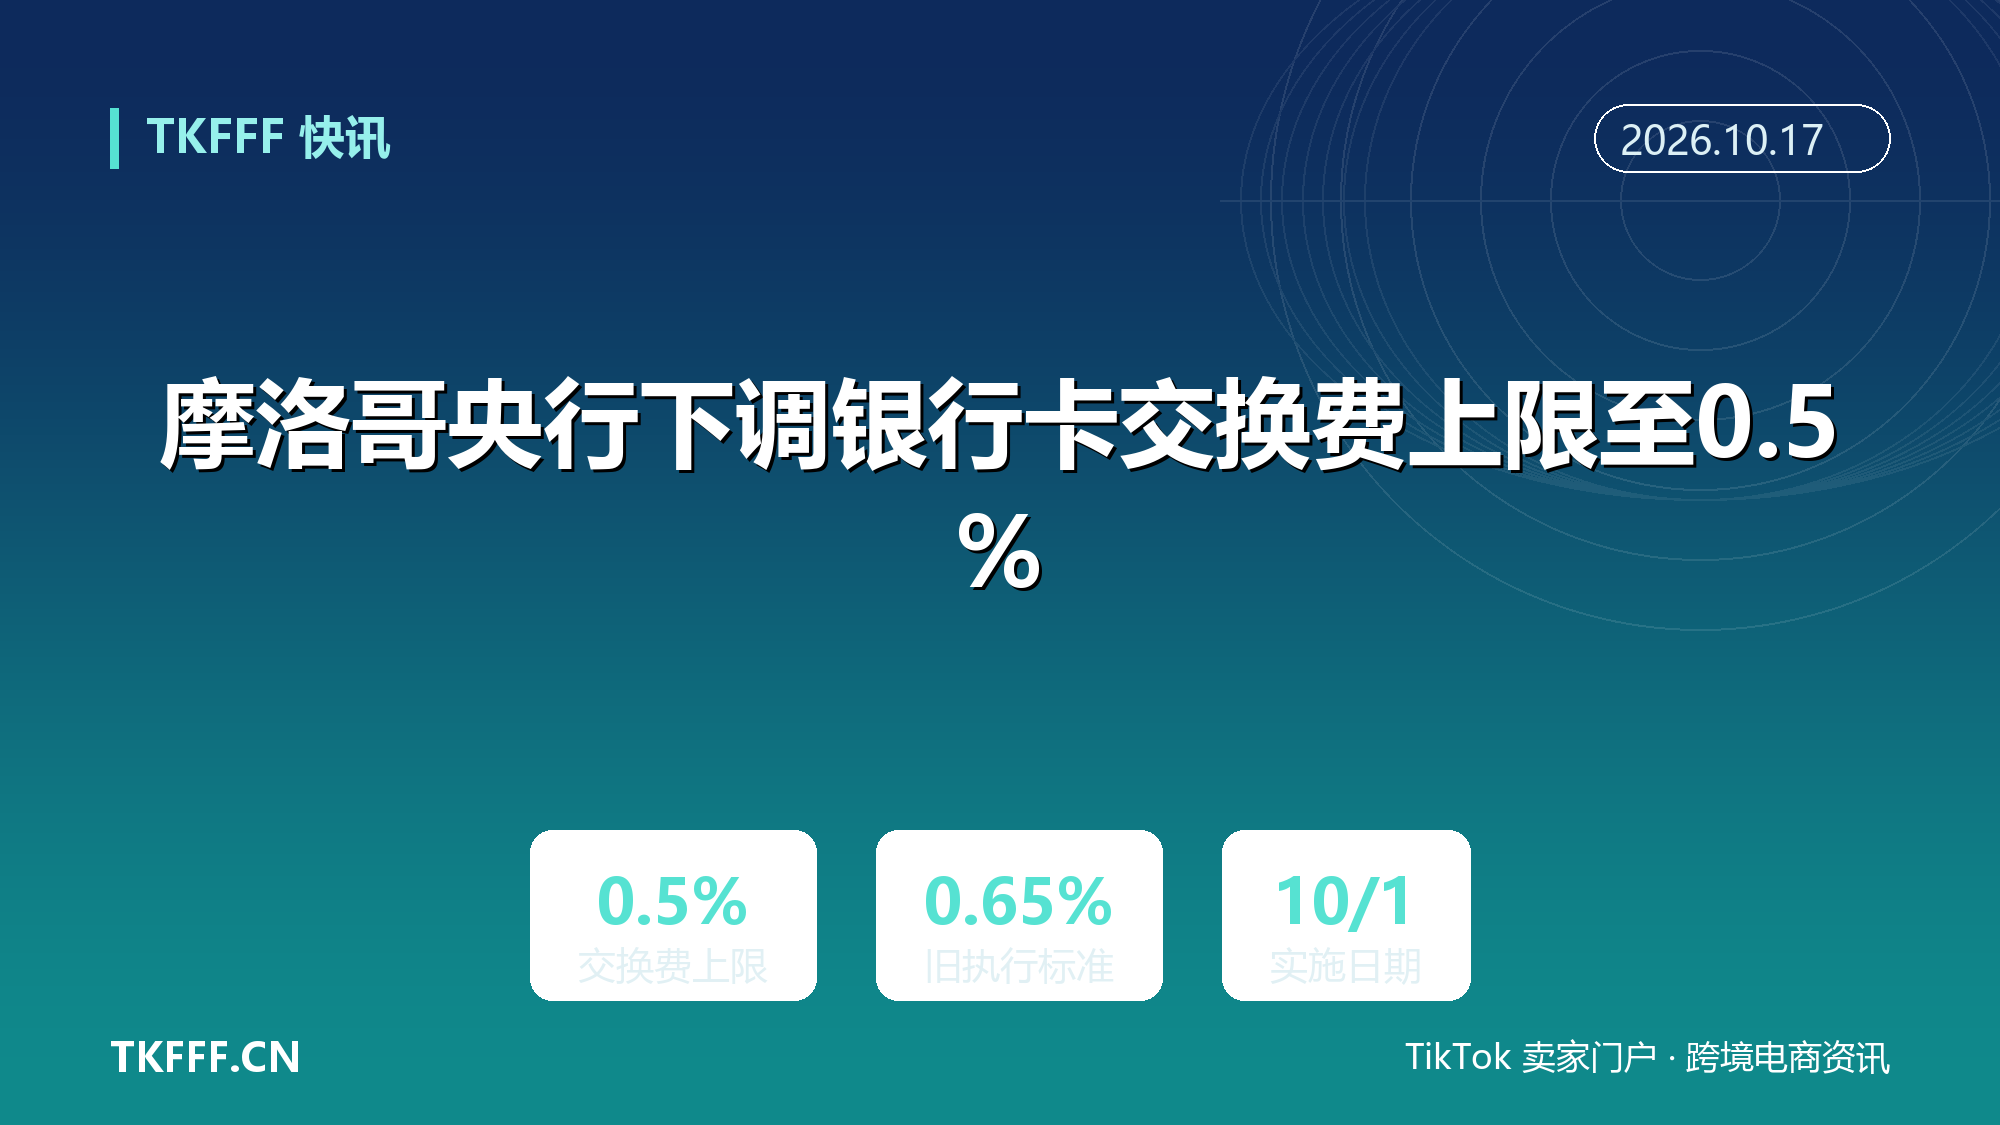
摩洛哥央行下调银行卡交换费上限至0.5%:10月1日起替代0.65%旧标,境内刷卡成本再降
一笔刷卡交易里,流向发卡行的那部分费用,被摩洛哥央行又砍了一刀。
摩洛哥中央银行(Bank Al-Maghrib,BAM)与摩洛哥竞争委员会 7 月 10 日联合发布公告:境内银行卡支付的交换费上限从 0.65% 下调至 0.5%,自 2026 年 10 月 1 日起生效。
承载这次调整的是央行第 265/W/2026 号决定,签发日期为 2026 年 7 月 6 日。此外,面向政务电子缴费与街边小微零售的交易,另设 0.15% 的专项上限。以上费率均不含税。
从 0.65% 到 0.5%,绝对降幅只有 0.15 个百分点,相对降幅约 23%。这是摩洛哥两年内的第二次下调,也是这个北非国家把银行卡受理成本往下拉的最新一步。
问题在于,在一个货到付款仍占电商交易大头的市场里,交换费下调究竟能把刷卡受理率推高多少。
一、0.65% 到 0.5%,两年内的第二次下调
先把时间线拉直。
2024 年 10 月之前,摩洛哥对境内交换费没有设置任何监管上限,费率由市场自行形成,行业口径普遍在 1.20%—1.30% 区间。
2024 年 9 月,摩洛哥央行首次设定上限,0.65%,当年 10 月 1 日正式落地。这一步把费率一次性压下来约 40%。
2026 年 7 月 6 日,央行以第 265/W/2026 号决定把上限再降至 0.5%,生效日为 10 月 1 日。距上一轮设定还不到两年。
适用范围写得比较克制:摩洛哥本地发行银行卡的境内刷卡交易。官方文本表述为「境内银行卡电子支付交易」(paiements monétiques domestiques),央行在面向公众的科普材料中以面包店 POS 刷卡为例说明流程。
两个细节值得卖家和支付机构留意。一是公告未区分借记卡与信用卡,执行的是一个统一的境内交换费上限;二是公告未单独列出线上交易费率,官方材料中也没有对电商与非电商场景作区别定价。
还有一条硬约束:央行明确商户不得通过加价方式把银行卡手续费转嫁给消费者,收单佣金由商户承担。
二、费率之外:CMI 垄断终结才是真正的变量
只看 0.15 个百分点,会低估这次调整的分量。
真正的结构性变化发生在两年前。2024 年 10 月 31 日,摩洛哥竞争委员会以第 152/ق/2024 号决定,把 CMI(Centre Monétique Interbancaire,跨行银行卡中心)及其股东银行的承诺固化为强制义务。
核心内容是终止 CMI 的商户收单业务,把市场按明确时间表开放给新进入者。
CMI 自 2024 年 11 月 1 日起被禁止招揽新商户,并须出让全部商户合同组合:私营部门合同不晚于 2026 年 1 月 31 日,公共部门合同不晚于 2026 年 4 月 30 日。
2025 年 5 月,四家银行系机构进场:Attijari Payment、Damane Cash、Chaabi Payment 与 Lana Cash。
它们分别隶属 Attijariwafa 银行、非洲银行(BOA)、摩洛哥大众银行(BCP)与房地产和酒店信贷银行(CIH)。
这结束了 CMI 长达 21 年的独家地位。
CMI 从商业收单机构转为中立的多收单技术平台,只提供交易转接与清算服务。
两家监管机构在联合公告中的措辞是:这些措施共同推动了从「单一收单机构」模式向「多收单机构」架构的转型,并在保障服务连续性、供给多样化的同时,降低了商户承担的收单佣金。
换句话说,交换费下调是价格端,多收单竞争是结构端。后者决定前者的降幅能不能真正传导到商户账单上。
三、0.15% 的特殊档,瞄准政务与街边小店
这轮调整里更容易被忽略的,是那个 0.15%。
公告为两类交易单设了专项上限:一是政务服务电子缴费,二是街边小微零售(commerce de proximité)。这两类的交换费上限是不含税 0.15%,仅为一般标准的不到三分之一。
央行的解释逻辑很直接:交换费是收单佣金中支付给发卡行的部分,压低它可以降低商户受理电子支付的成本,尤其利好本地小微商户,有望推动更多商户在小额交易场景下接受刷卡。
政策指向的其实是摩洛哥的一个老问题——非正式经济约占 GDP 的 30%,不少小商户把 POS 终端视为「税务陷阱」而非经营工具。
0.15% 能不能撬动这批商户,取决于终端铺设与结算体验,而不只是费率。但对跨境平台和本地服务商来说,这个档位意味着小额高频场景的受理成本出现了明确的政策洼地。
四、COD 占七成的现实,能拉动多少
现在回到最关键的问题:在摩洛哥,交换费下调对银行卡受理率的实际拉动有多大。
先看基数。据 DHL《2026 全球电子商务趋势报告》,现金与货到付款在中东北非(73%)和亚太(69%)仍占主导,其中摩洛哥以 74% 位居该报告所列市场首位,高于泰国 70% 与阿联酋 64%。
行业统计口径差异不小,不同来源给出的摩洛哥电商 COD 占比在 54%—80% 之间,但共识是 COD 仍占大头,只是份额在逐年松动。
支付侧的盘子也在长。CMI 预计 2025 年处理近 2.4 亿笔支付交易,同比增长约 15%;商户通过 CMI 网络获得的支付款项接近 1000 亿摩洛哥迪拉姆(约 100 亿美元)。
截至 2025 年,CMI 网络流通银行卡超过 2000 万张。
另一组数字则泼了冷水:2024 年摩洛哥移动钱包账户达 1380 万个,但活跃度仅 28%,移动支付仅占非现金交易的 2%。
把这些放在一起看,结论比较清楚——交换费下调改善的是商户端的受理意愿,而摩洛哥支付数字化更硬的瓶颈在消费者端:信任、账户活跃度和卡基工具的日常使用频次。
DHL 的调研还给出了另一个视角:62% 的消费者表示,如果无法使用首选支付方式会放弃购物车。这说明支付选项的缺失本身就是订单流失的成因,只是摩洛哥的答案未必是银行卡。
五、对跨境收单意味着什么
最后一个需要厘清的边界:这次调整与跨境收单基本无关。
公告限定的适用范围是摩洛哥本地发行银行卡的境内交易。境外发行卡在摩洛哥境内刷卡,走的是国际卡组织的跨境交换费体系,不受 BAM 这一定价约束。
同样地,中国卖家通过国际站点向摩洛哥消费者销售、由境外收单机构处理的交易,也不在这条新规的覆盖范围内。
真正相关的是另一种情形:卖家或平台在摩洛哥设立本地主体、接入本地收单机构、面向本地消费者以本地卡结算。这类架构下,0.5% 的上限会直接进入成本模型。
对这类玩家,有一条成本提醒:交换费只是收单佣金的一部分。央行在科普材料中明确,商户承担的整体支付成本还包含交换费之外的其他构成。因此 0.65% 降到 0.5%,落到商户账单上的实际降幅,要小于 0.15 个百分点乘以交易额。
对摩洛哥市场本身而言,这次降费是 2024 年以来一揽子改革的延续——开放收单市场、拆分 CMI、压低费率。方向是明确的,节奏也不慢。
至于银行卡受理覆盖率能被推高多少,短期内大概率不会体现在数据里。真正的观察窗口可能在 2030 年世界杯前后,届时旅游与零售场景的支付体验改造会集中落地。到那时,这笔 0.15 个百分点的账,才算得清楚。
六、参考资料
- 摩洛哥竞争委员会(Conseil de la concurrence):《Communiqué conjoint du Conseil de la concurrence et de Bank Al-Maghrib》
- 中华人民共和国驻摩洛哥王国大使馆经济商务处:《摩洛哥下调银行卡跨行手续费费率上限》
- 移动支付网:《摩洛哥央行 10 月 1 日起下调银行卡支付交换费上限至 0.5%》
- Morocco World News:《Bank Al-Maghrib Cuts Bank Card Payment Commission Cap to 0.5%》
- Morocco To Invest:《Bank Al-Maghrib and Competition Council Open a New Chapter for Electronic Payments》
- DHL:《2026 全球电子商务趋势报告》
- 大数跨境:《摩洛哥电商:90% 互联网普及率,24% 转化率》