
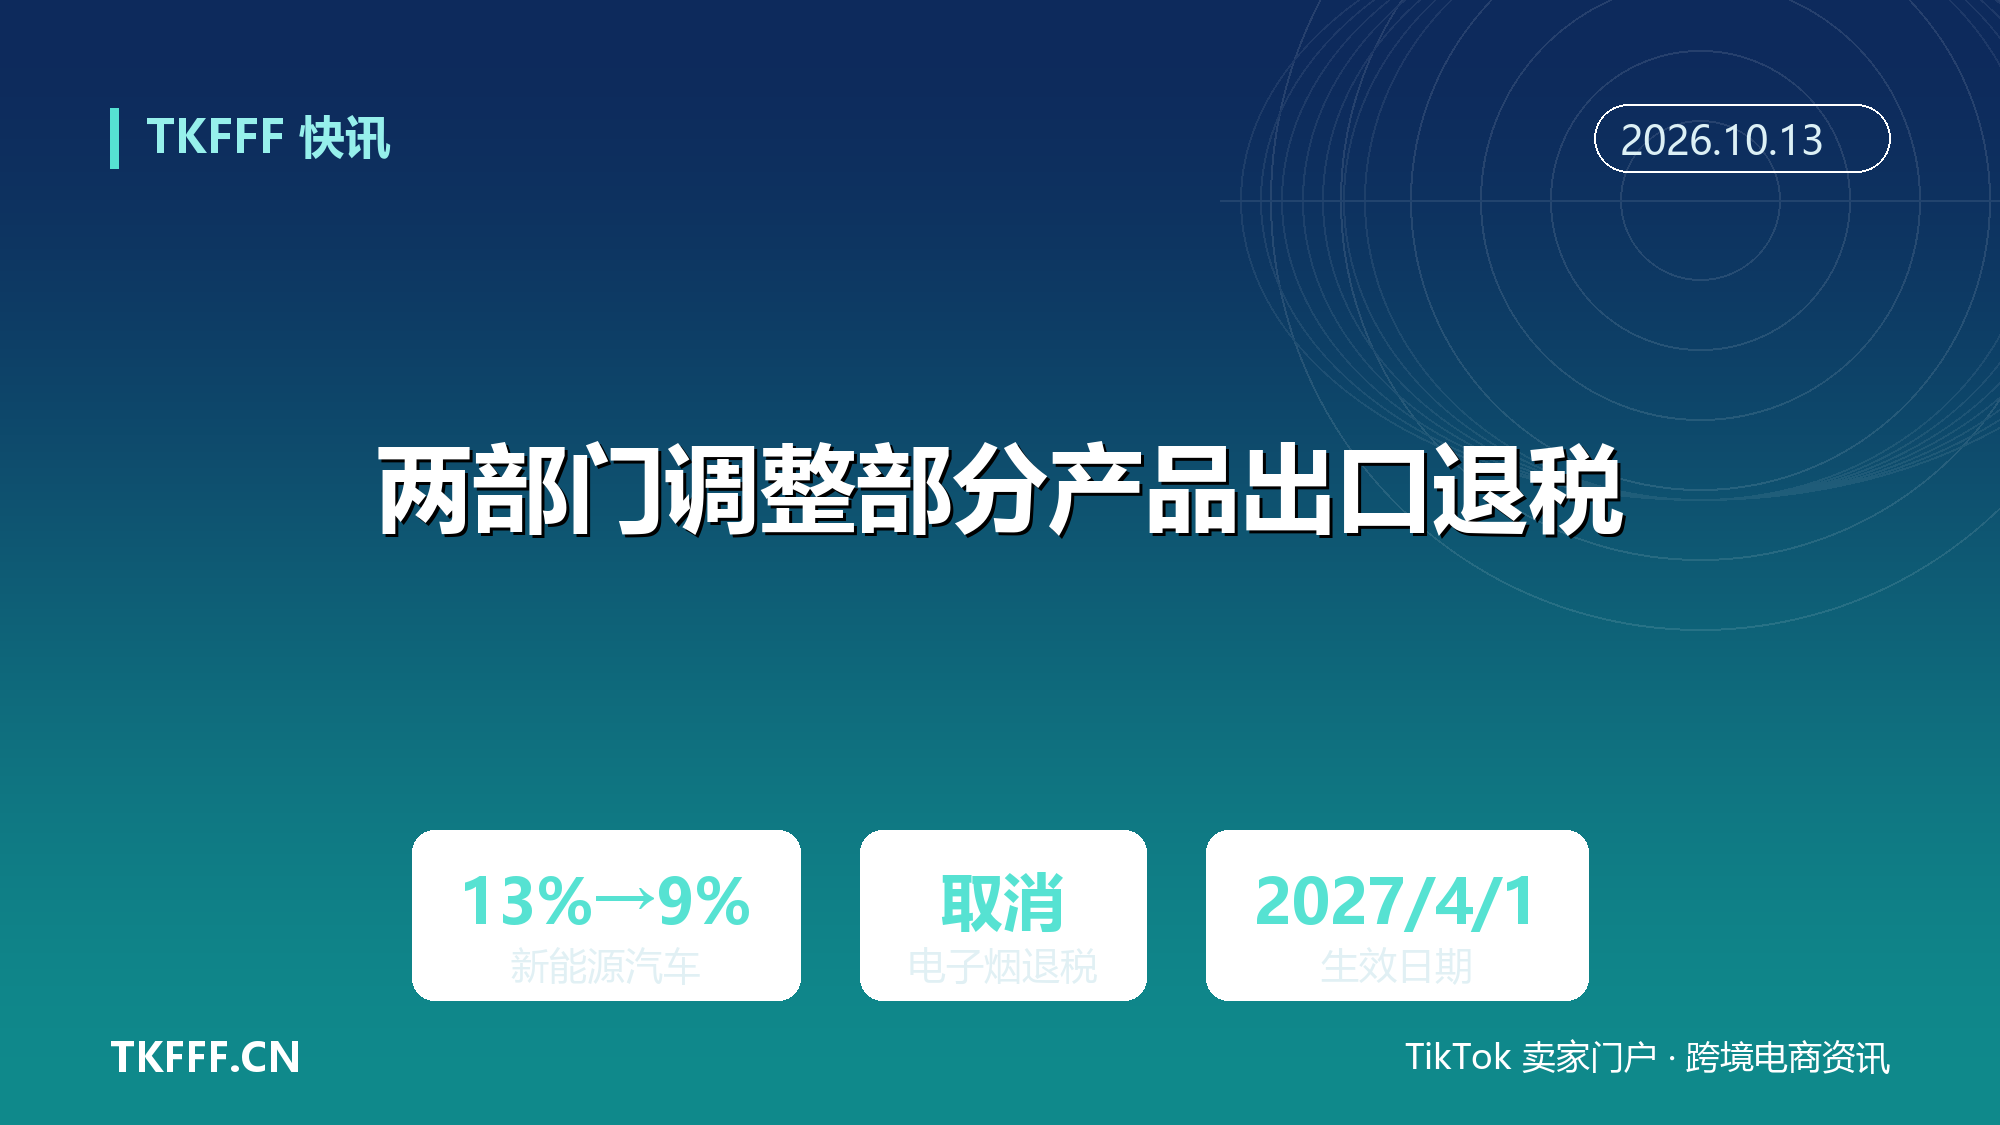
财政部税务总局 2026 年第 29 号公告:新能源汽车出口退税率降至 9%、取消电子烟退税
13% 到 9%,是 4 个百分点;电子烟设备装置这一项直接归零。生效日不在下个月,而在 2027 年 4 月 1 日,中间留了近 6 个月。一次结构性优化,还是一次定向收紧?答案取决于你的产品落在哪份附件清单里。
财政部、税务总局于 2026 年 10 月 12 日发布《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告 2026 年第 29 号)。据国家税务总局山西省税务局公开的公告原文,自 2027 年 4 月 1 日起,新能源汽车的增值税出口退税率由 13% 下调至 9%,具体产品清单见附件 1;自同日起,取消电子烟设备装置等产品增值税出口退税,清单见附件 2。
出口体量决定了这次调整的覆盖面。据中国汽车工业协会数据,2026 年 1 至 9 月我国汽车出口 820.5 万辆,同比增长 65.8%,其中新能源汽车出口 400.6 万辆,贡献度 48.82%;9 月单月汽车出口 105.3 万辆,环比增长 4.2%、同比增长 61.4%,新能源汽车出口 57.1 万辆,同比增长 1.6 倍。
公告还写明了两个执行细节。对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策;公告所列产品适用的出口退税率,以出口货物报关单注明的出口日期界定。
这次调整在产品范围上采用了清单制。两项调整都以附件清单为准,是否适用取决于产品是否落入附件 1 或附件 2 的范围,而不是笼统按行业归类。企业与卖家核对时,用 HS 编码逐项比对附件,比按品类名称判断更可靠。
一、三项调整与生效日
自 2027 年 4 月 1 日起,新能源汽车的增值税出口退税率由 13% 下调至 9%,具体产品清单见附件 1。同一天起,电子烟设备装置等产品的增值税出口退税被取消,清单见附件 2。
两项调整并非同一种力度。新能源汽车是下调 4 个百分点、保留退税,电子烟是直接归零。据中国经济网报道,苏商银行特约研究员付一夫认为,这体现的是分类施策、力度有别,新能源车相关退税下调而非取消,留出了缓冲期。
据中国经济网报道,中国汽车流通协会乘联分会负责人崔东树表示,4 个百分点的退税率下调会抬升出口成本,低毛利平价车型承压较大,行业分化加剧。
二、为什么留近 6 个月
从 10 月 12 日发布到 2027 年 4 月 1 日生效,中间接近 6 个月。据中国经济网引述的分析,这段窗口期可能引发抢出口,企业有动力集中出货以锁定原有退税率。
抢运规模有客观上限。新能源汽车出口高度依赖滚装船运力,运力瓶颈可能制约抢出口的实际强度,实际效果或低于预期。
电子烟这一侧的边际影响被认为更小。有分析指出,电子烟退税取消此前已有政策铺垫,本次更多是延续确认,抢出口效应相对有限。
三、消费税那条例外
公告第三条容易被忽略:对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。
把增值税与消费税分开看,是处理这条的关键。增值税退税率调整不改变消费税的退(免)税安排,两套口径需要在核算中分开列示,不能合并成一句「退税下调」。
落到财务与关务团队,同一张出口订单可能需要两套测算表:一套按新的增值税退税率重算,一套沿用消费税的原有口径。混算会把价格决策建立在错误的基数上。
四、报关单出口日期划线
第四条给出了执行口径:公告所列产品适用的出口退税率,以出口货物报关单注明的出口日期界定。
按报关单出口日期划线,意味着适用哪一版税率取决于出口行为发生的时间,而不是合同签订日、订单生成日或发票开具日。三个日期在实际业务里常常不在同一天。
这条口径把生效日前后变成两个不同的履约世界。临近 2027 年 4 月 1 日的出货安排,需要在报关环节而不是销售环节做时间管理。
五、抢出口与压单的风险
抢出口存在真实成本。集中出货会抬高海运与滚装运力价格,也可能把本该分摊到下半年的订单提前透支,2027 年二季度的出口数据未必好看。
压单的风险更隐蔽。把出口日期刻意压在生效日之前,若申报时间与货物实际出口时间不一致,容易在税务口径上留下解释不清的空白,反而放大合规成本。
正面视角同样要保留。据中国经济网报道,崔东树认为,我国新能源车出口的增长根基是产业链、三电与智能化构成的体系竞争力,退税红利并非唯一支撑,出口大盘的增长趋势不会因此逆转。
政策设定近 6 个月的窗口期,本身就是给企业留出调整报价与供应链节奏的空间。落到操作层面,真正需要提前决定的不是抢不抢出口,而是 2027 年 4 月 1 日之后的报价基础定在哪一档。
调整幅度只有 4 个百分点,落到单车毛利上,对不同定位的车型意义完全不同。中低价车型靠什么消化这 4 个百分点,溢价能力更强的品牌又能把多少成本转嫁出去?答案会在 2027 年二季度的出口数据里出现。
参考资料
- 国家税务总局山西省税务局:《财政部 税务总局关于调整部分产品出口退税政策的公告》
- 财政部 税务总局公告 2026 年第 29 号:《附件 1 新能源汽车产品清单》《附件 2 电子烟设备装置等产品清单》
- 中国经济网:《两部门调整部分产品出口退税政策》
- 中国经济网:《明年 4 月起实施!新能源车增值税出口退税率下调至 9%》
- 中国日报网:《两部门调整部分产品出口退税政策》
- 界面新闻:《两部门:将新能源汽车的增值税出口退税率由 13% 下调至 9%》