
离岸人民币外汇平台迎首批境外券商:9 月 21 日五家中资香港机构入场,覆盖即期与掉期
一条看起来离跨境卖家很远的新闻,实际上指向的是锁汇成本。
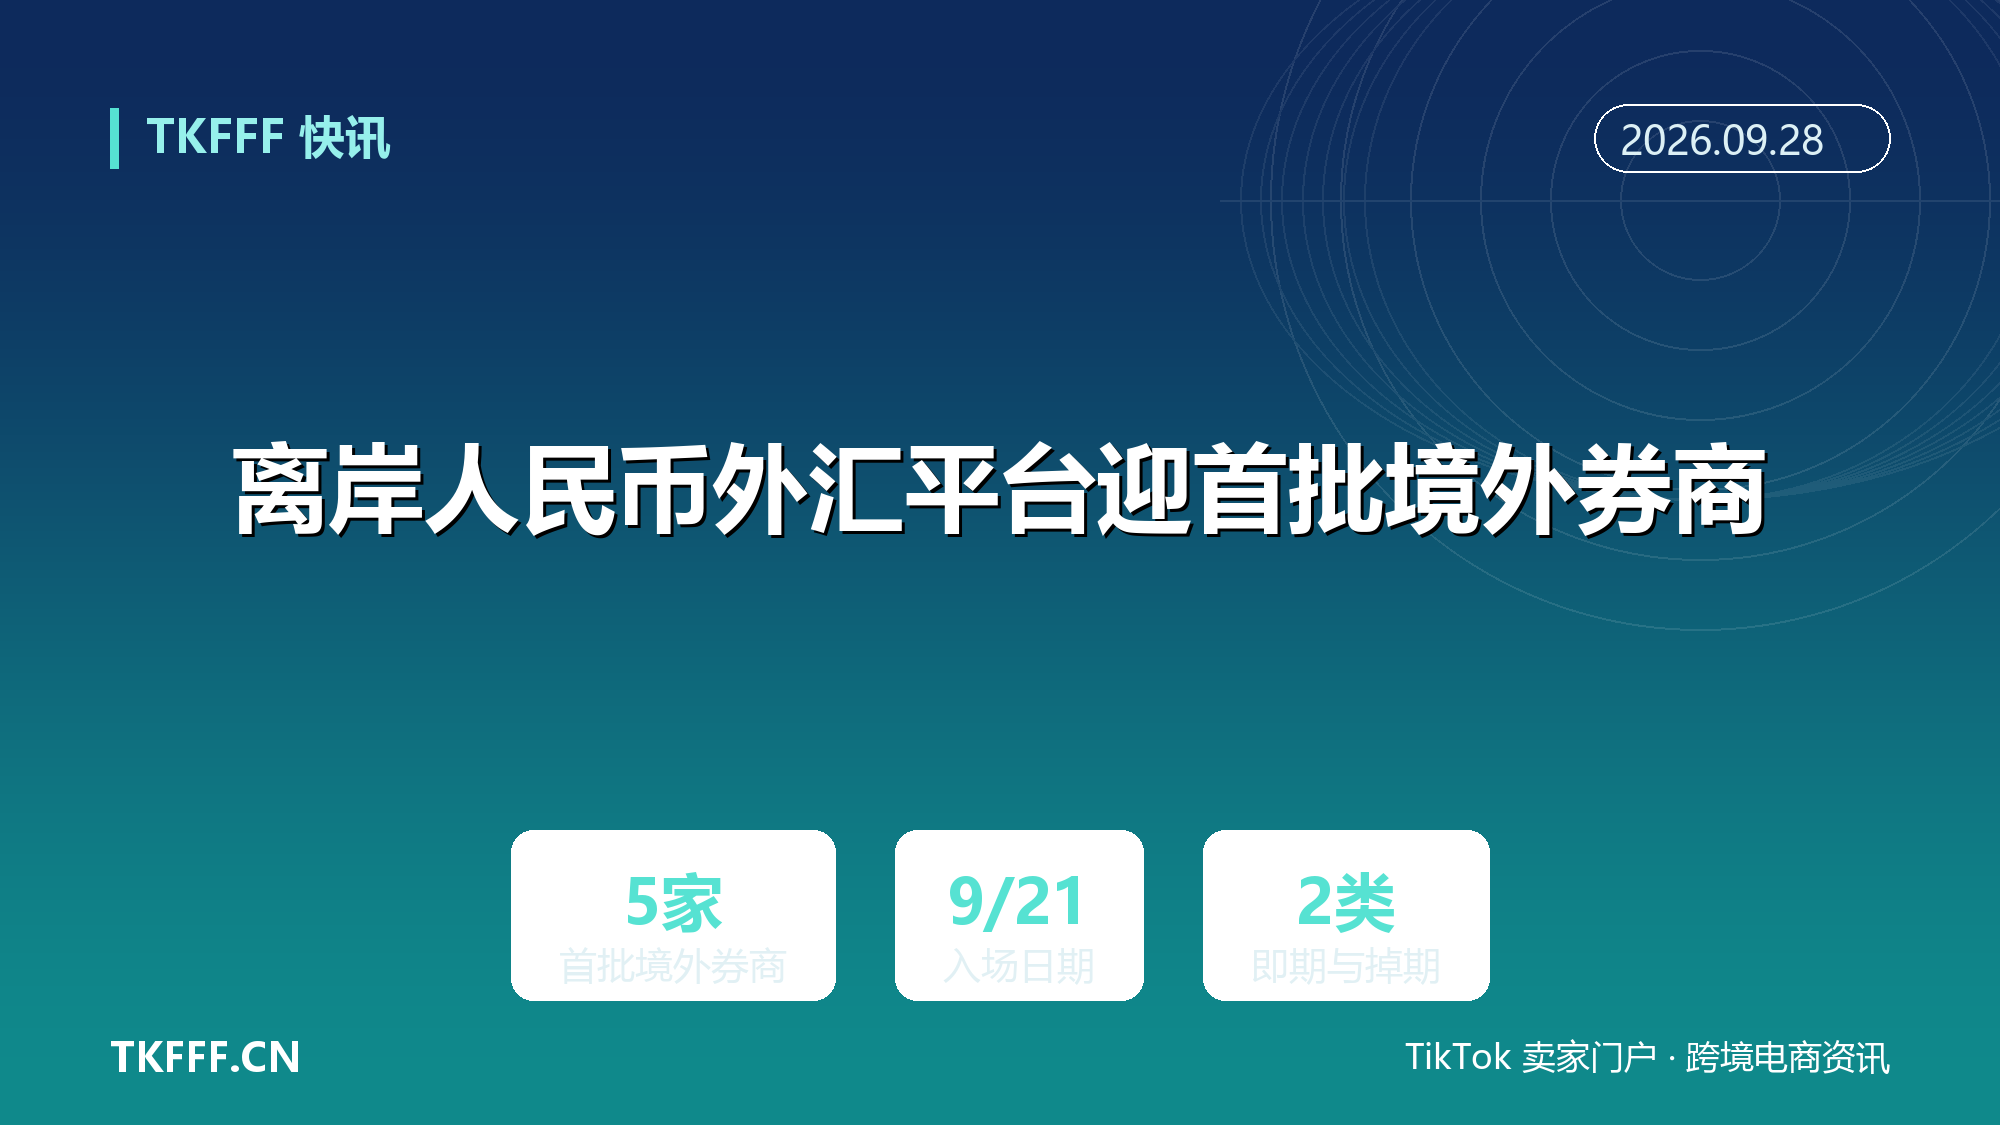
2026 年 9 月 21 日,华泰金融控股(香港)有限公司、中信证券国际资本管理有限公司、建投(海外)投资有限公司、国泰君安证券投资(香港)有限公司、中金金融产品有限公司等首批境外券商类机构,加入中国外汇交易中心离岸人民币外汇交易平台。据财新与券商中国报道,截至目前这 5 家机构均已落地多笔离岸人民币外汇交易,覆盖外汇即期和掉期等多个产品。
参与主体从银行扩到券商,变化不在名单本身,而在报价结构。问题是:这层变化最终能不能传导到卖家的结汇价格上?
一、这个平台是什么,不是什么
先把概念说清楚,避免误读。
中国外汇交易中心在人民银行、国家外汇管理局指导下,依托上海自贸区,于 2024 年 12 月创新推出离岸人民币外汇交易平台。该平台提供离岸人民币对多币种即期及衍生品全产品序列、询价等多模式交易服务。
关键一点:外汇交易中心提供的离岸人民币外汇交易服务,与香港、伦敦等地的离岸人民币外汇市场在交易规则与惯例上保持一致,共同构成离岸人民币汇率价格形成的有机组成部分。也就是说,它不是在岸市场,也不替代离岸市场,而是在境内搭建了一个遵循离岸规则的交易场所。
这决定了它的参与者结构。2026 年 6 月 17 日,人民银行授权 6 家试点银行总行参与外汇交易中心离岸人民币外汇业务,这是第一批。9 月 21 日的 5 家券商是紧接着的第二类主体。
外汇交易中心表示,下一步将在监管部门指导下持续推动离岸人民币外汇业务提质扩容、优化创新,不断提升金融基础设施服务能力,助力上海国际金融中心建设。
二、参与主体扩容,改的是市场结构
从只有银行,到银行加券商,这个变化的意义要拆开看。
银行的角色是做市与流动性提供,报价逻辑偏向自营与客户代客的平衡。券商类机构进入后,带来的更多是交易性需求和结构化需求——它们的持仓周期、风险偏好、对冲方式与银行不同。
有市场人士向券商中国指出,境外券商类机构的加入,有助于丰富离岸人民币外汇市场的参与主体结构,提升市场深度和广度,进一步推动在岸与离岸市场的良性互动。
「深度」和「广度」这两个词落到交易层面是两个可观测的指标。深度对应的是同一报价档位能承接的成交量——参与者多了,单边大额交易对价格的冲击会小一些。广度对应的是可交易的产品与期限——即期和掉期先落地,后续是否扩展到期权等品种,官方未披露。
自 6 月 17 日试点银行入场以来,官方口径是参与主体持续扩容、产品结构接轨国际、平台流动性和价格竞争力日益完善、交易规模稳步增长。需要说明的是,平台的具体交易规模数据官方未披露,流动性改善到什么程度,目前只能从参与主体结构的变化来判断。
三、对卖家意味着什么:锁汇工具与点差
这里必须把话说死:这是机构间市场,跨境卖家不能直接参与,只能通过银行办理结售汇和锁汇。平台的变化不会让你多出一个新渠道。
但它会通过两条路径间接传导。
第一条是锁汇工具的丰富度。离岸人民币市场的流动性改善,意味着银行在为你做远期结汇报价时,背后可平盘的对手方更多、可选择的期限更灵活。以前银行可能只愿意报 3 个月和 6 个月的标准期限,现在非标准期限的报价能力可能松动。
第二条是报价点差。点差本质上是银行承担流动性风险的对价。市场深度改善,银行对冲成本下降,点差理论上存在收窄空间。但要说清楚:这是方向性判断,不是承诺。点差是否收窄、收窄多少,取决于各家银行的定价策略和你自身的议价能力,官方不会披露这类数据。
真正能做的动作很朴素:同一笔锁汇需求,多问两家银行的报价,把点差摊开对比。市场结构的变化,最终要靠你自己的询价行为才能变成实际的成本节省。
四、结合收款币种结构做汇率避险
平台新闻之外,更实际的是卖家自己的币种结构。
先看收款币种。做亚马逊美国站的收美元,欧洲站的收欧元或英镑,日本站的收日元,东南亚平台的收当地货币。币种越分散,汇率敞口越复杂,但也不是每种敞口都值得对冲——金额小、周转快的币种,对冲成本可能高于波动损失。
一个粗略的排序逻辑:先算各币种的年化收款规模与账期。年化规模大、账期长的敞口优先锁;规模小、随收随结的可以不锁。
再选工具。最常用的是远期结汇,锁定未来某个时点的结汇汇率,适合订单已确定、收款日期可预期的场景。掉期则用于处理资金的时间错配——比如需要用人民币付供应商,但美元要三个月后才到账,可以用掉期把两头对齐。即期就是随时按市价结。
值得注意的是,锁汇不是必须赚钱的。它的作用是把汇率从一个变量变成一个常数。一笔锁在 7.15 的远期,如果到期市场价是 7.25,你少赚了;但如果到期是 7.05,你避免了亏损。判断标准应该是这个价格能不能覆盖你的成本和目标毛利,而不是能不能猜对汇率。
反面视角也得说:过度锁汇会占用授信额度,也会在汇率单边走对你有利的方向时锁死收益。常见做法是按比例锁,比如只锁未来六个月预期收款的 50% 到 70%,剩下的留敞口。具体比例官方不会给建议,取决于你的毛利厚度和风险偏好。

五、这轮跨境金融开放的全貌
9 月 21 日这天不止一件事。
同日,建设银行通过数币达(CBETS)数字人民币跨境结算综合服务平台,为中瑞企业办理一笔贸易项下的跨境汇款。该笔业务由建设银行苏黎世分行落地,成为数币达平台启动品牌化运作以来在欧洲大陆落地的首笔业务,标志着数字人民币跨境支付服务网络从亚洲拓展至欧洲。
据券商中国梳理,2026 年 9 月以来,我国跨境金融领域迎来多项新进展:离岸人民币外汇交易平台首次引入境外券商类机构、数字人民币跨境支付网络拓展至欧洲市场、跨国公司本外币跨境资金集中运营新政落地。
这三件事指向同一个方向——跨境资金的通道在变多,成本结构在变复杂。对卖家而言,短期内能直接受益的有限,但中期看,通道越多,银行之间的竞争越强,服务报价的差异会拉开。
更关键的是,这些都还是基础设施层面的变化。它们能不能变成卖家账上真实的成本节省,取决于银行愿不愿意把改善让渡给客户端。这个过程通常比政策落地慢半年到一年。
所以,5 家券商入场并不意味着明天的结汇价格就会变好,而是市场深度的改善开始有了新的供给方。到结汇点差真的收窄、锁汇期限真的灵活起来的时候,答案才会真正浮出水面。
六、参考资料
- 财新网:《境内离岸人民币外汇交易平台接入首批 5 家境外券商》
- 券商中国:《密集落地!跨境金融多点突破,外汇、数字人民币、资金池同步推进》
- 中国外汇交易中心:离岸人民币外汇业务参与主体扩容公告
- AASTOCKS:《首批 5 家境外券商类机构加入外汇交易中心离岸人民币外汇交易平台》
- 中国人民银行:授权试点银行参与外汇交易中心离岸人民币外汇业务(2026 年 6 月 17 日)