
美国邮政署修订国际邮件海关收费规则:10 月 19 日生效,关税进口费不含在邮资内,可向寄件方开票追偿
2026 年 10 月 19 日,美国邮政署(United States Postal Service,缩写 USPS)在《联邦公报》(Federal Register)第 91 卷第 200 期第 66000 至 66002 页刊登一份临时最终规则(interim final rule),文件编号 FR Doc 2026-21310,标题为《特定海关收费的海关要求与支付程序》(Customs Requirements and Payment Procedures for Certain Customs Charges),法源是《联邦法规汇编》第 39 编第 20 部分(39 CFR Part 20)。规则同日生效,公众意见征集到 11 月 18 日截止。文件由 USPS 伦理与法律合规事务律师 Jeffrey Boblick 签署,10 月 16 日 8:45 提交联邦公报公开检视。
规则的摘要写明:USPS 正在修订《美国邮政署邮寄标准·国际邮件手册》(Mailing Standards of the United States Postal Service, International Mail Manual,缩写 IMM)多个章节,以更新寄件人在海关要求方面的责任,并为已经核定出的海关收费确立支付或偿付程序,包括在邮资已经支付之后才产生的收费。
这次动的是 IMM 的哪些章节
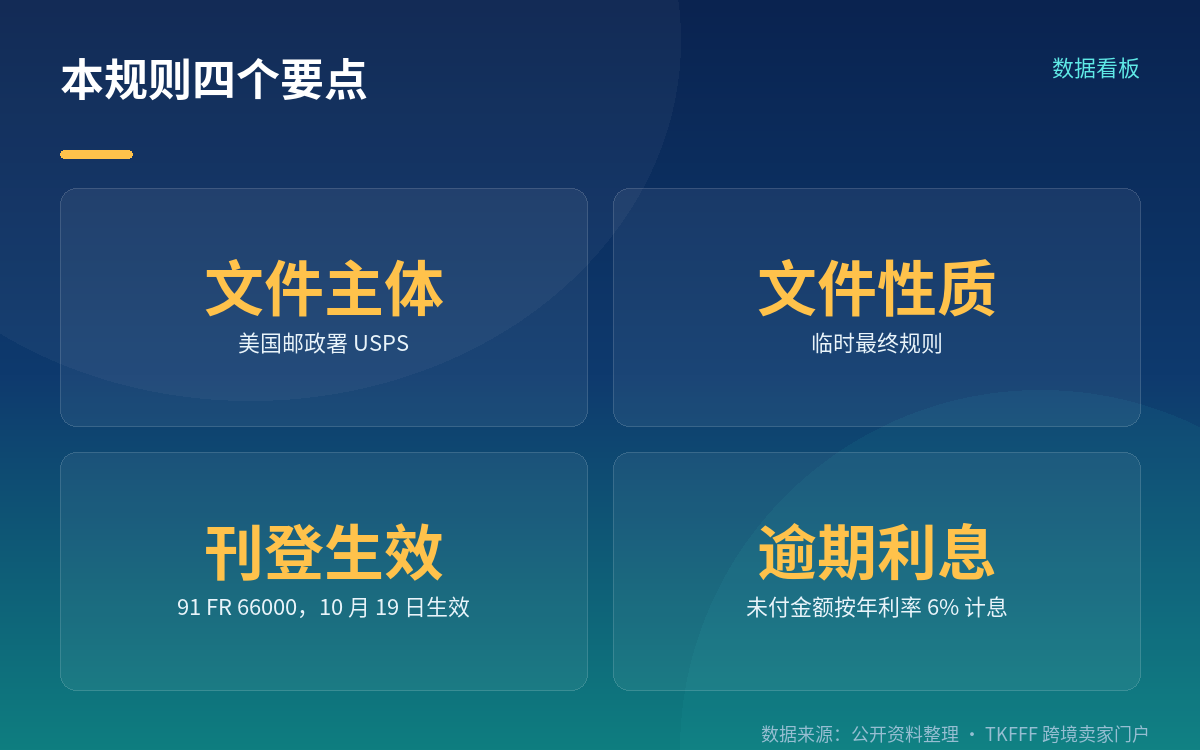
改动落在四处。112 段(寄件人责任,Mailer Responsibility)改写第二段,并在第三段之后新增一段;131.34 段(外国海关信息,Foreign Customs Information)改写全文;361.13 段(进口费,Import Fees)改写全文;在"未付付与短付邮件"部分新增第 424 节"未付目的地海关收费"(Unpaid Destination Customs Charges),下设 424.1 一般程序、424.2 寄件人责任、424.3 费用认定、424.4 收款、424.5 争议、424.6 调整与抵扣六个子节。IMM 以引用方式并入《联邦法规汇编》,USPS 表示将另行发布对 39 CFR 第 20 部分的相应修订。
112 段改写的第二段要求寄件人履行 IMM 第 5 章描述的非邮政出口要求(nonpostal export requirements),并确保以电子方式生成的报关单完整、所有信息准确;文件同时写明,若寄件人不遵守适用要求、禁令与限制,未提供必需文件或信息,或提供虚假、不完整信息,可能导致邮件被退回或被没收,寄件人还可能被加收费用。
核心机制:关税进口费不在邮资里
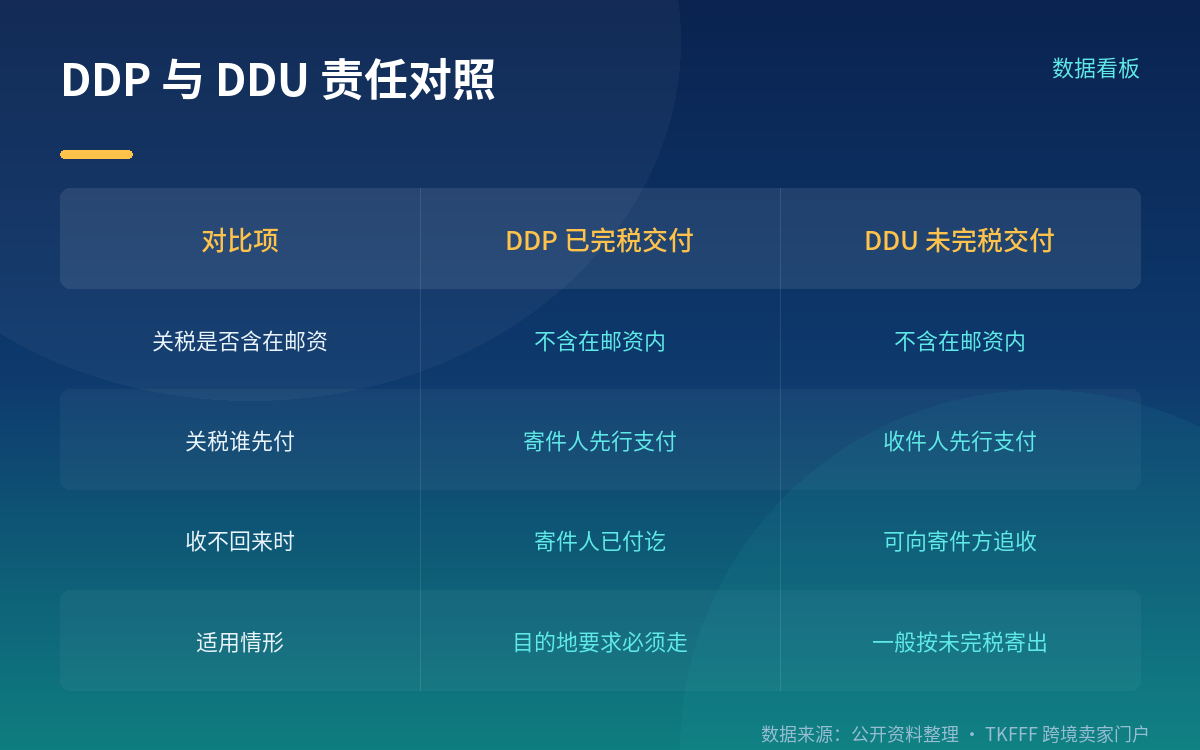
规则的核心表述是:关税、进口税、进口费及相关收费都不包含在寄件人已经支付的邮资之内——也就是标题里说的「关税进口费不含在邮资内」;因此,当这些金额没有通过 USPS 已完税交付服务(USPS Delivered Duty Paid,缩写 DDP)全额付清时,美国邮政署可以就相应金额向寄件方开票(invoice)收取。
同一节里还有一句更具体的话:寄件人或收件人由谁承担关税、进口税与进口费(按第 360 节定义),取决于多项因素,其中包括但不限于目的地国家的海关要求。所以"不在邮资里"是对费用归属的说明,并不等于每一票都自动由寄件人承担。
131.34 段另有两点值得记住:除第 362 节与第 424 节另有规定外,USPS 并不维护也不提供他国关税、税费、进口费及其他收费的核定信息;而一旦这些费用被课征,多数国家会在收件人一端另外收取清关与投递费(customs clearance and delivery fee),用于补偿清关与投递环节的成本。361.13 段则写明,进口费可能由报关行、报关代表、政府机构、邮政运营方、海关当局及其他服务方收取,可包含邮件海关处理与清关相关的各项费用,且其计收依据多种不同因素,即使关税和税费并不适用,进口费仍可能产生。
触发背景:欧盟 7 月 1 日的动作已经发生
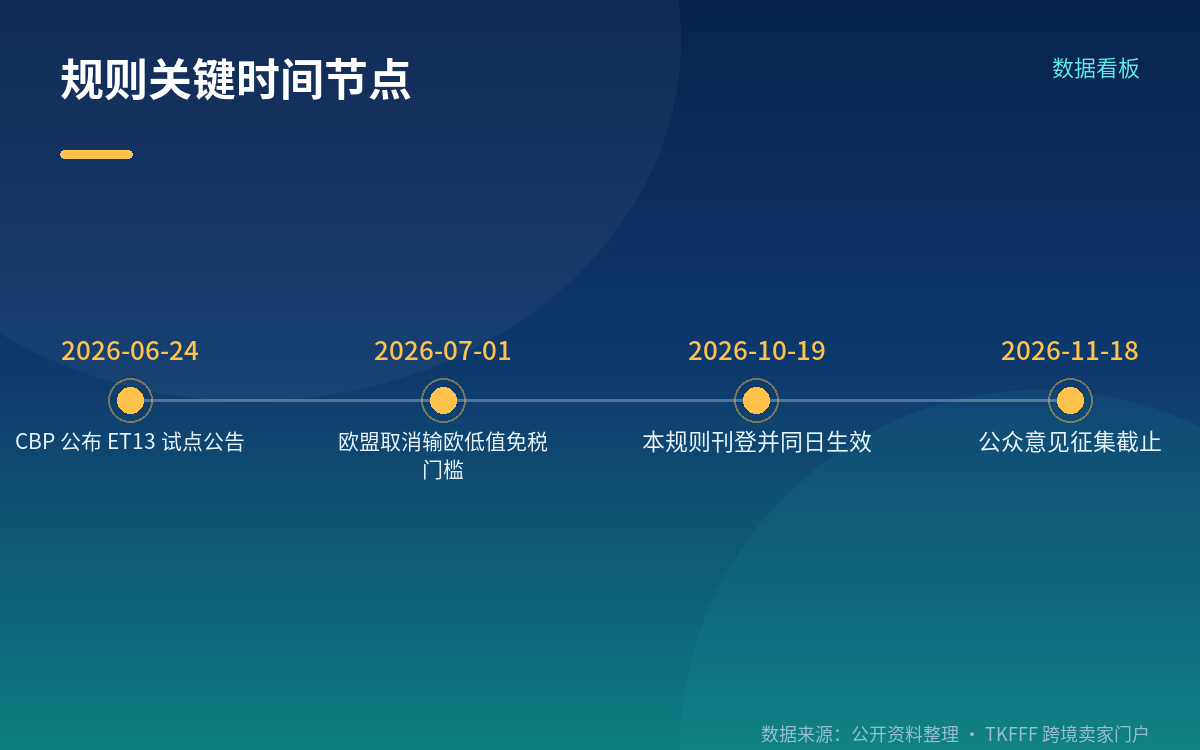
规则把动因写在序言里:自 2026 年 7 月 1 日起,欧盟委员会取消了大多数输往欧盟关税区低价值货物的免税门槛(de minimis),并建立了一套新的层级体系,用来确定这类低价值货物的关税、进口税与进口费由谁承担。作为回应,欧盟境内多家邮政运营方已经建立并持续调整各自的要求。
时间顺序上要分清:欧盟取消免税门槛是 7 月 1 日已经发生的事实,本规则是 USPS 针对这一变化作出的应对,不是本规则带来了欧盟政策变化。
需要与另一条线区分开的是:与本规则同期推进的还有美国海关与边境保护局(CBP)那条线——CBP 于 2026 年 6 月 24 日在联邦公报公布 ET13 电子非正式报关试点公告(91 FR 38007),试点自 2026 年 9 月 22 日开始。那是申报环节的规则,本规则是支付与追偿环节的规则,两者主体不同、内容不同,不是一件事。
具体表现有两类。一类目的地邮政运营方要求某些物品必须使用经批准的 DDP 方案寄出,此方案下关税、进口税与进口费须由寄件人支付;另一类邮政运营方针对特定情形设定费用与附加收费,其中包括寄件人提供的海关信息不准确的情形。还有一种情形是:货物按未完税交付(delivered duty unpaid,业内通用简称为 DDU)寄出,关税、进口税或进口费无法从收件人处收回,目的地邮政运营方可以向寄件方追收未付金额。
开票之后:付款、利息与争议的规则
第 424 节的六个子节把开票之后的处理写得很具体。
424.1 一般程序写明,如果目的地海关当局或邮政运营方要求含货物的邮件以已完税交付方式投递,寄件人可以使用 USPS 的 DDP 服务(视该服务是否提供)来支付相应关税、进口税与进口费;如果目的地相关方(海关当局、邮政运营方或其代理、报关行、报关代表)向寄件人或 USPS 追收、而金额未全额付清,USPS 就会向寄件方开票。
424.2 寄件人责任条款要求寄件人按发票条款向 USPS 支付全部到期金额,即使寄件人对这笔核定金额提出异议,也不免除付款义务;并且无论该邮件最终被投递、丢失、损坏还是退回,寄件人的付款义务都不因此解除。
424.4 收款条款给出了具体利率:若在发票所载到期日当天或之前未收到付款,未付金额按年利率 6% 计息直至付清;USPS 还有权向寄件方收取因追收这些未付金额而产生的费用。在适用法律允许的范围内,USPS 可以(但并非必须)依据《国内邮件手册》(Domestic Mail Manual,缩写 DMM)第 607.3.0 条,把未付的关税、进口税与进口费按收入亏欠处理。
424.3 与 424.5 划清了责任与争议的边界:USPS 不对目的地国家实体(外国海关当局、邮政运营方、执法或税务部门等)核定的关税、进口税、进口费或其他收费的准确性负责;寄件人可以就 USPS 开票本身的记账错误向 USPS 提出争议并申请退款,但对目的地相关方核定总额的任何异议,必须直接向该相关方提出,不得经由 USPS 主张。
424.6 调整与抵扣条款规定,若 USPS 收到针对寄件人已支付或已偿付金额的取消、退款或抵扣通知,在其合理判断认为可行的范围内,会对寄件人作相应调整或退款;通过 USPS DDP 支付的金额,其调整与退款另按第 365 节处理。
注意事项
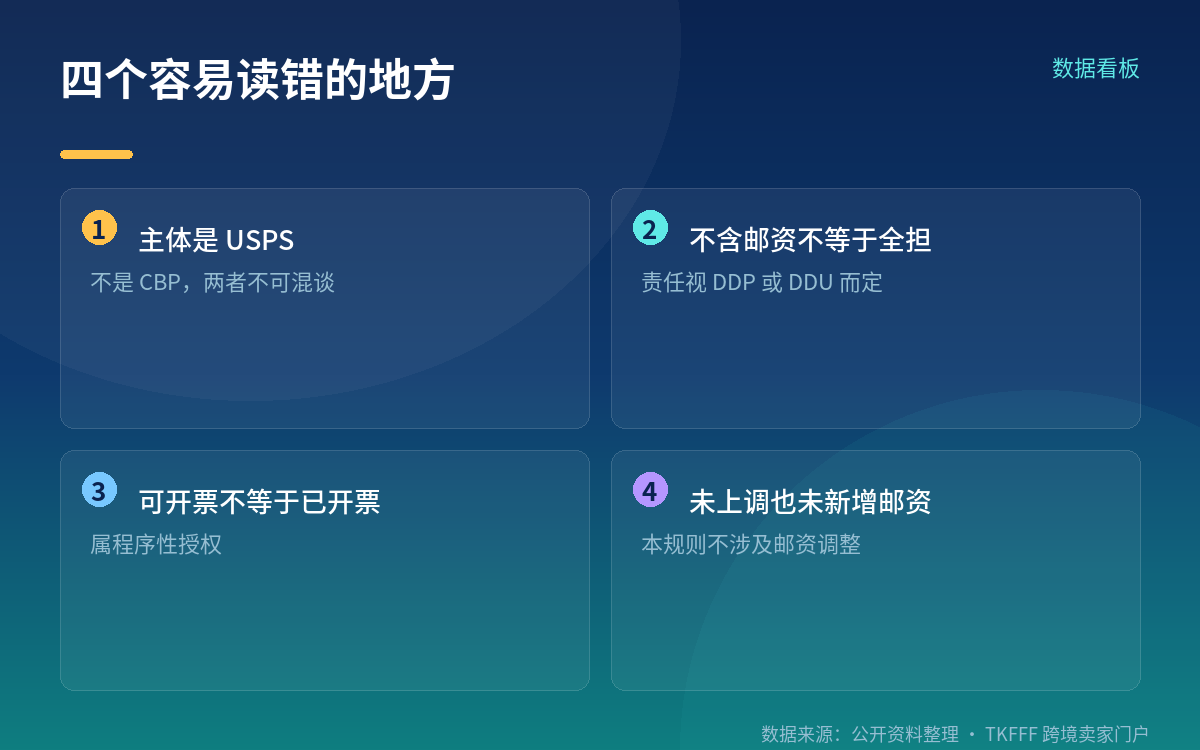
- 主体是 USPS,不是美国海关与边境保护局(CBP)。本规则由美国邮政署发布,依据 39 CFR 第 20 部分修改 IMM;CBP 就邮政小包电子申报另有规定,与本规则不是同一件事。
- 本规则不涉及邮资调整。文件没有改动任何包裹或信件的邮资标准,也没有新增邮资项目,改的是海关收费的支付与追偿程序。
- 标题里那句「关税进口费不含在邮资内」不等于「寄件人一律承担」。责任归属取决于目的地国家的海关要求、货物走 DDP 还是 DDU,以及目的地邮政运营方能否向收件人收回。
- "可以向寄件方开票"是程序性授权,不是已经开票。触发条件是相关方向寄件人或 USPS 追收、且未通过 DDP 全额付清。
- 文件性质是临时最终规则,同日生效并同步征求意见至 11 月 18 日,不能写成拟议规则或征求意见阶段的草案;规则本身也说明将另行发布对 39 CFR 第 20 部分的修订。
- 提交意见可寄送或递交至 USPS 总部产品分类经理(475 L'Enfant Plaza SW, RM 4446, Washington, DC 20260-5015),也可发送电子邮件并注明提交人姓名与地址、主题填"Customs Requirements and Payment Procedures",不接受传真件;咨询联系人为 Michelle Lassiter,电话 (202) 268-2914。
- 未披露的事项:关税、进口税与进口费的具体费率、以及各国邮政运营方的具体申报要求,均由目的地国家确定,规则未列;开票的具体账期、催收操作细节,以及第 607.3.0 条收入亏欠处理的适用条件,规则也没有展开;意见征集结束后规则是否调整,未有安排。
FAQ
Q:这份规则是 USPS 上调邮资吗? A:不是。规则没有改动邮资标准,也没有新增邮资项目,它确立的是海关收费的支付与偿付程序。
Q:欧盟取消低值免税门槛是这份规则带来的吗? A:不是。欧盟委员会自 2026 年 7 月 1 日起取消多数输欧低值货物免税门槛是已经发生的事实,本规则是 USPS 针对这一变化作出的应对。
Q:寄件人是不是一定要承担所有关税? A:不一定。责任归属取决于目的地国家的海关要求、货物走 DDP 还是 DDU,以及目的地邮政运营方能否向收件人收回这三项因素。
Q:开票金额有异议怎么办? A:按 424.5,寄件人只能就 USPS 开票本身的记账错误向 USPS 申请退款;对目的地相关方核定总额的异议须直接向该相关方提出。同时按 424.2,即使有异议也要先按发票条款全额付款,逾期未付按年利率 6% 计息。
Q:邮件丢了或者退回来了,还要付吗? A:按 424.2,无论邮件被投递、丢失、损坏还是退回,寄件人的付款义务都不解除。
参考来源
- 美国联邦公报:Customs Requirements and Payment Procedures for Certain Customs Charges,FR Doc 2026-21310,91 FR 66000(2026-10-19)https://www.federalregister.gov/documents/2026/10/19/2026-21310/customs-requirements-and-payment-procedures-for-certain-customs-charges
- GovInfo 全文:https://www.govinfo.gov/content/pkg/FR-2026-10-19/html/2026-21310.htm
- eCFR:39 CFR Part 20 International Postal Service https://www.ecfr.gov/current/title-39/chapter-I/subchapter-E/part-20
- 美国邮政署:国际邮件手册 IMM(Postal Explorer)https://pe.usps.com/text/imm/