
MSC 运力份额升至 21.5% 创纪录:前五大班轮合计控制全球 65.6% 运力,前十接近 85%
全球集装箱班轮运力的集中度又上了一个台阶。据航运数据机构 Alphaliner 2026 年 10 月 22 日的 Top 100 榜单,地中海航运(MSC,Mediterranean Shipping Company)运营船队达 1017 艘、运力 745.4 万 TEU(二十英尺标准箱当量),占全球集装箱船队运力的 21.5%,为该机构统计口径下的历史最高位。
榜单本身的口径需要交代清楚。Alphaliner 的 Top 100 以船上可用的自有船队与订单箱位运力为基础计算,所有数字均为合并口径:MSC 一栏包含 WEC Lines 与 Log-In Logistica,马士基(Maersk)包含 Hamburg Süd、Alianca、Sealand 系列公司,达飞 CMA CGM 集团包含 APL、ANL、CNC 等公司,中远海运集团包含中远海运集运、东方海外(OOCL)等。也就是说,榜单上的数字是集团层面的运力合计,不是某一家船公司的单体运力,也不含运营中的租入船舶之外的期租、租赁选择权等未锁定运力。
前五与前十的集中度
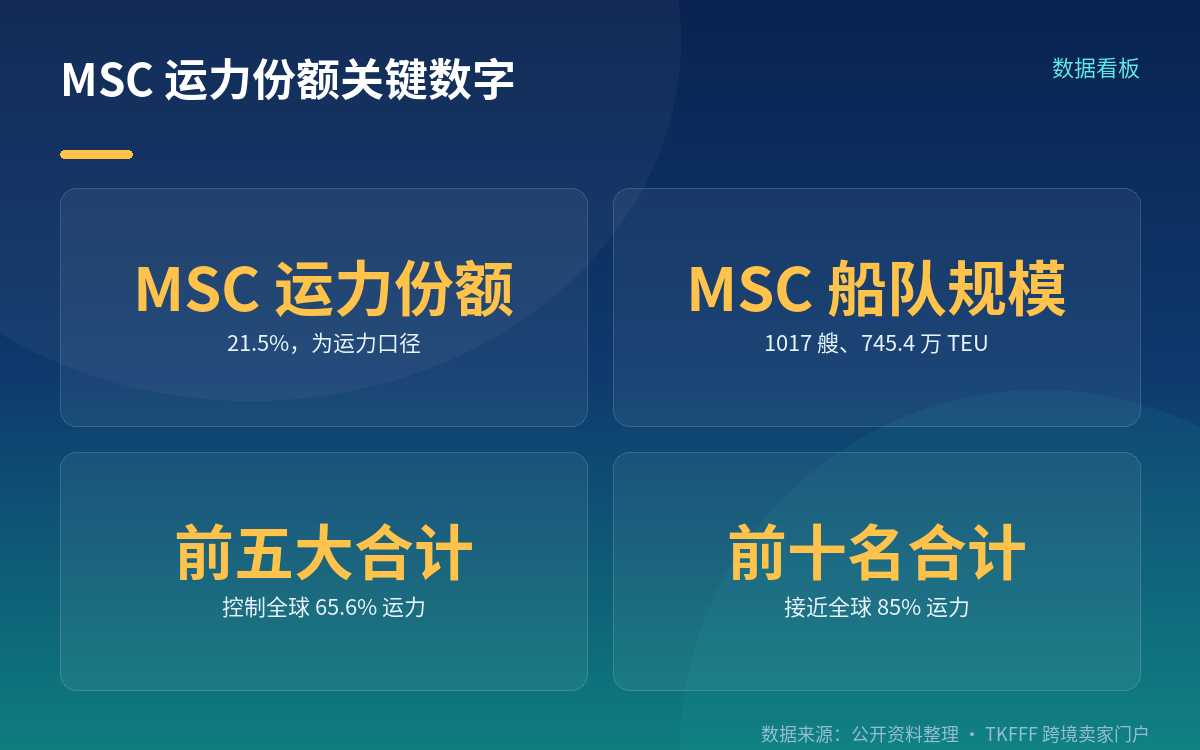
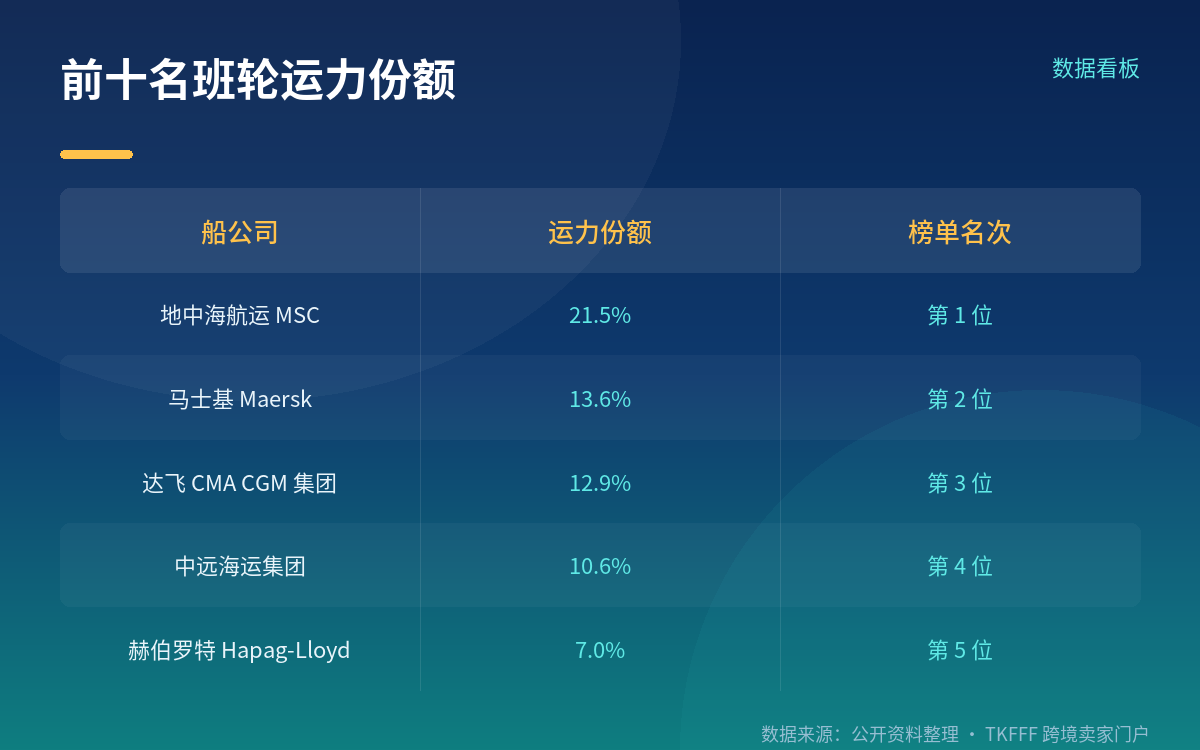
按同一张榜单,运力排名前五的班轮公司合计控制全球 65.6% 的运力,前十名合计接近 85%。具体看:MSC 21.5%、马士基(Maersk)13.6%、达飞 CMA CGM 集团 12.9%、中远海运集团 10.6%、赫伯罗特(Hapag-Lloyd)7.0%,五家相加正好是 65.6%;第六至第十为海洋网联(ONE)6.3%、长荣(Evergreen)5.9%、现代商船(HMM)3.0%、阳明海运 2.2%、以星(Zim)2.0%,累加后前十落在 85% 附近。MSC 与第二名马士基之间的运力差为 273.6 万 TEU,这一差距本身已经超过赫伯罗特全部在运营船队的规模。
**这里必须点明一个口径问题:21.5% 是运力口径,即船队标称 TEU 容量占比,不是货量口径。**Alphaliner 的榜单测量的是船东自有加租赁船舶的名义箱位容量,不衡量实际承运的货量。把 21.5% 说成"MSC 承运了全球五分之一的集装箱"或"市场份额 21.5%",都是把运力份额误读成了货量份额。同理,MSC 与马士基是两家不同的公司,中文里 MSC 指地中海航运,不是马士基。
份额从哪里来
MSC 的扩张主要靠两条路径:新船持续交付,以及批量收购二手集装箱船。按 El Estrecho Digital 基于 Alphaliner 榜单的统计,MSC 现有船队中自有 766 艘、478.4 万 TEU,租赁 251 艘、267.0 万 TEU,租赁比例约 35.8%;新造船订单量为 164 艘、290.9 万 TEU,约相当于现有船队运力的 39%。需要说明的是,市场上另有「订单量超过 340 万 TEU」的说法,那是把尚未经船东与船厂确认的 20 艘 24000 TEU 订单一并计入后的口径,与 Alphaliner 榜单上的确认订单量不是同一个数。
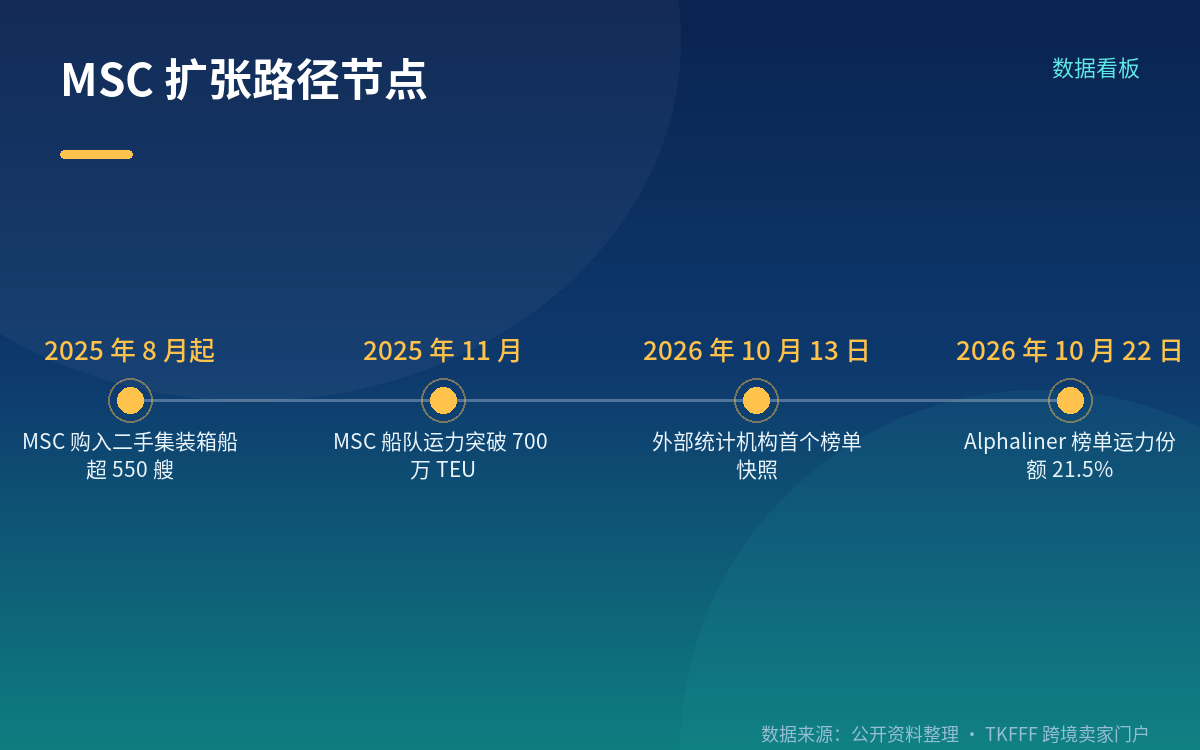
规模跳升的节奏可以从一个节点看出:2025 年 11 月,MSC 的运营船队运力突破 700 万 TEU,从 600 万 TEU 到 700 万 TEU 只用了 15 个月。
自有与租赁的这份拆分说明了规模扩张的节奏:租赁比例 35.8% 略低于 Top 100 的平均值 37.2%,说明 MSC 的船队结构相对更偏自有;而已确认订单量约相当于现有运力的 39%,意味着两年多的新船交付之后,船队规模还会再上一个台阶。二手船这条路径同样活跃,El Estrecho Digital 与行业媒体引述 Alphaliner 数据均指出,MSC 自 2025 年 8 月以来已购入超过 550 艘二手集装箱船;不过具体到各艘的成交价格,公开渠道并未披露。
集中度提升意味着什么
运力向前几家集中的直接结果是议价能力向船司一侧倾斜——同样的货,可选择的承运人变少了。但集中度提升不等于运价必涨,供需关系仍是主导变量。目前全球船队订单簿规模处于十多年来的高位,业内同时在提示运力投放与需求增速之间的差距问题;船司也确实在通过航线调整管理舱位供给。
因此对货主而言,比份额数字更值得盯的是舱位可得性:旺季热门航线能否拿到舱位、甩柜是否频繁、临时提单能否拿到。这些才是实际影响出货的因素。
官方未披露的部分
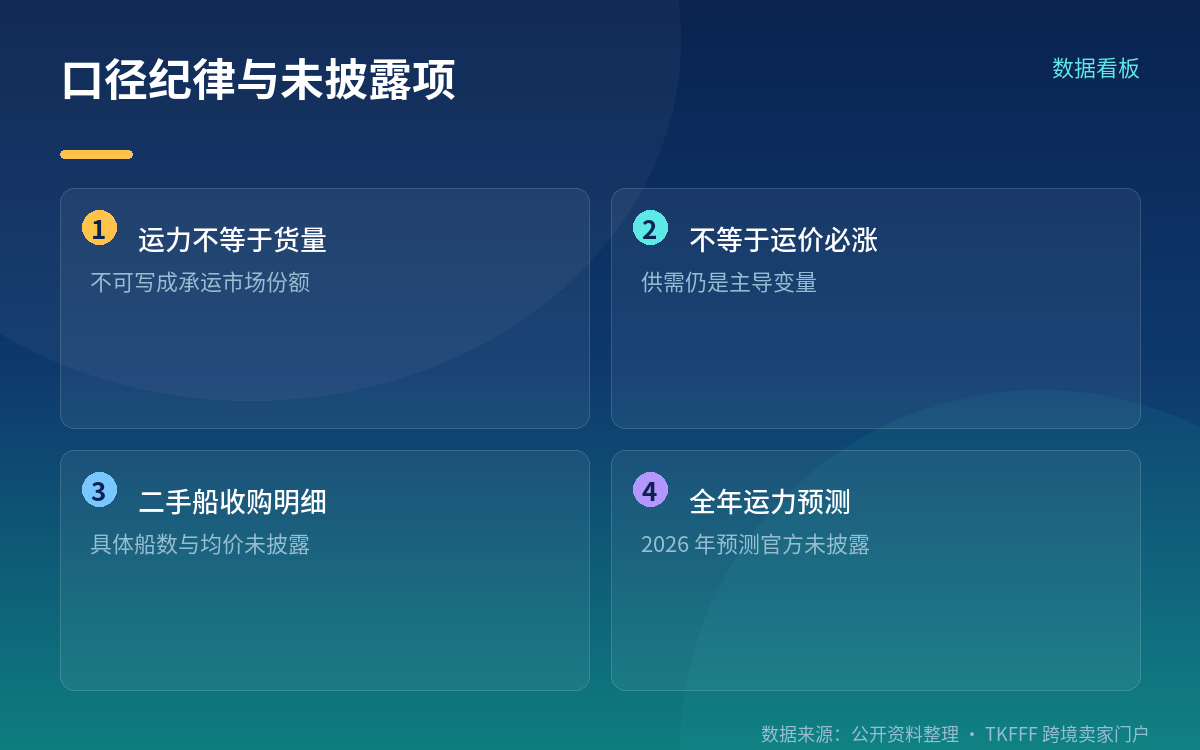
二手船收购的具体船数与均价、2026 年全年运力预测,Alphaliner 未公开披露;行业媒体引用的二手船收购数量多为约数,引用时需要注明来源与时点。此外,Alphaliner 的榜单每日更新,份额与船队数字会随新船交付、租入退租而变化——仅相隔一周的两个快照之间,MSC 的运力绝对值就可能出现小幅差异,因此任何单一数字都必须带数据日期才可比。
注意事项
- 21.5% 是运力(船队 TEU 容量)口径,不是货量口径,不可写成"MSC 承运市场份额 21.5%"。
- 前五大 65.6%、前十接近 85% 是同一份 Alphaliner 榜单的份额加总,引用时须带同一数据日期。
- MSC 是地中海航运,与马士基(Maersk)是两家公司。
- 集中度提升意味着议价天平变化,不等于运价必涨;供需仍是主导。
- 二手船收购的具体船数与均价、2026 年全年运力预测官方未披露。
FAQ
21.5% 是市场份额吗? 不是,是运力口径,即运营船队标称箱位容量占全球集装箱船队的比例,不衡量实际货量。
前五大加总怎么算到 65.6%? MSC 21.5%、马士基 13.6%、达飞 12.9%、中远海运 10.6%、赫伯罗特 7.0%,五项相加为 65.6%。
MSC 的船是自有还是租赁? 按同一份榜单统计,自有 766 艘 478.4 万 TEU,租赁 251 艘 267.0 万 TEU,新造船订单 164 艘。
船运更集中会导致运价上涨吗? 不一定。集中度上升改变的是议价结构,运价仍由供需决定,舱位可得性对货主更关键。
参考来源
- Alphaliner:TOP 100 / 22 Oct 2026(Public Top 100 榜单)
- El Estrecho Digital:MSC · World's largest carrier by fleet;The world's largest shipping lines in 2026(据 Alphaliner 榜单统计)
- 航贸周刊:地中海航运营运船队/新造船订单量突破一千万 TEU(2026-10-16,引 Alphaliner,新造船订单 164 艘、290.93 万 TEU)
- AE Global SCM:MSC Just Broke A Record No One Else Is Close To – Here's What That Means For Your Freight(2026-10-13)