
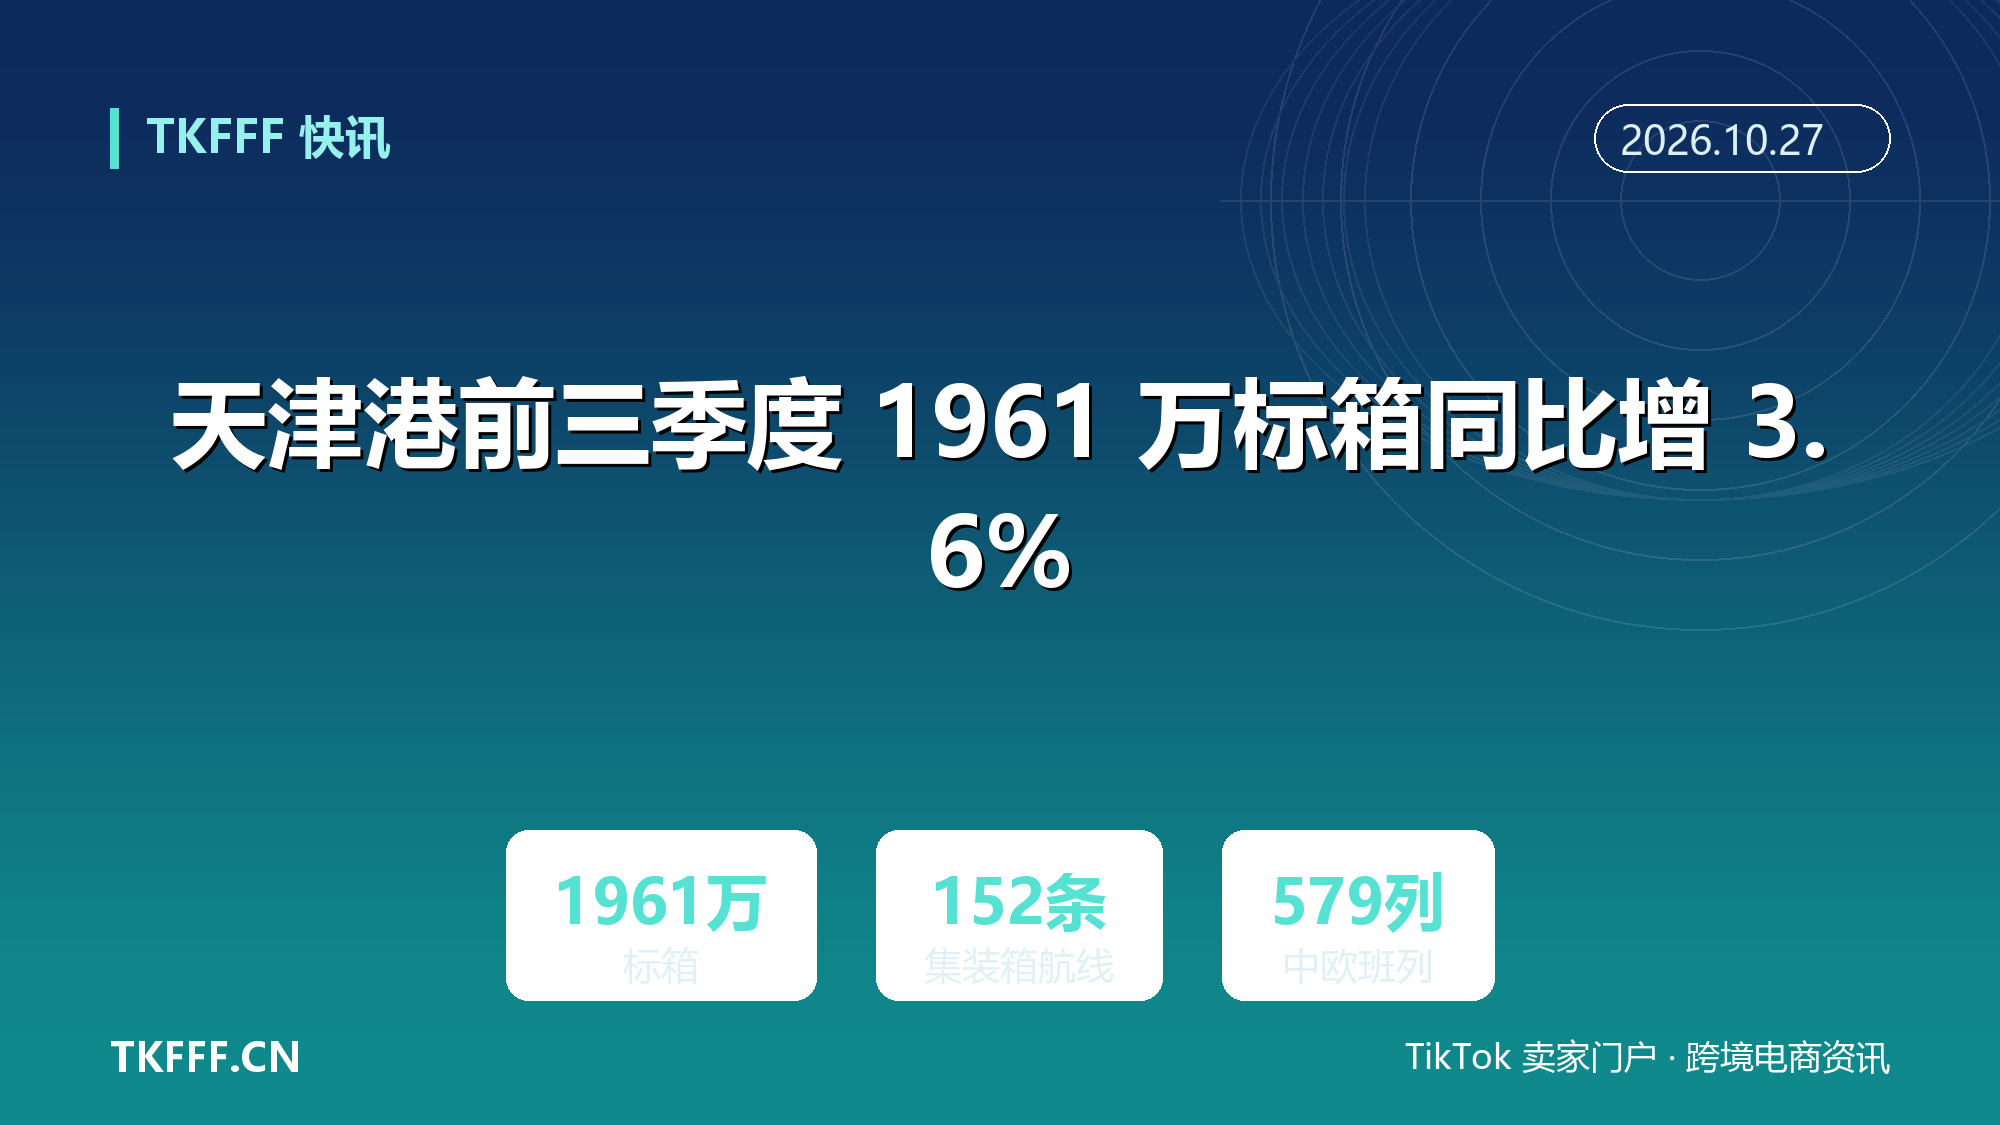
天津港前三季度 1961 万标箱同比增 3.6%:集装箱航线 152 条,中欧班列开行 579 列
3.9 亿吨货物、1961 万标准箱、579 列中欧(亚)班列。三个数字分别对应存量、增量与通道,经济日报 10 月 20 日的报道把它们放进了同一段。
据经济日报报道,前三季度天津港集团完成货物吞吐量 3.9 亿吨,同比增长 1.3%;集装箱吞吐量 1961 万标准箱,同比增长 3.6%。同一篇报道给出的还有航线与班列:集装箱航线 152 条,其中外贸航线 91 条;内陆无水港 20 个,铁水联运班列 48 条。
这组数字出自天津港集团口径,既不是上市公司口径,也不是交通运输部的全国港口统计口径。三者不能直接相减,后文单独拆开讲。
一、1.3% 与 3.6%:两个增速不同步
把两个增速并排放,差距是 2.3 个百分点。货物吞吐量 3.9 亿吨、增 1.3%,集装箱 1961 万标准箱、增 3.6%,集装箱增速接近货物的 2.8 倍。同样的吨位里,装进箱子走的比例在提高,这是箱化率上行的典型形态。
按 273 天折算,前三季度天津港集团日均完成集装箱 7.18 万标准箱,日均货物吞吐量 142.9 万吨。这两个日均值,是判断四季度舱位松紧与堆场周转的基线,比同比百分比更好用——旺季的舱位是按周放的,不是按季度放的。
3.6% 不是一个高增速。放到北方港口的大盘里,它更像「稳住了」,而不是「冲上去了」。1.3% 的货物增速则说明散杂货几乎没有贡献增量,增长基本由集装箱单独承担。
经济日报的报道没有拆分外贸箱与内贸箱各自的增速,只给了航线条数。所以 3.6% 里外贸贡献多少、内贸贡献多少,在公开报道层面拆不开。这一点对判断含金量很关键:外贸箱的单箱费率与内贸箱不在一个量级。
二、海向:152 条航线里,91 条是外贸
152 条集装箱航线,91 条外贸,占比 59.9%,剩下 61 条是内贸。这个结构说明天津港不是单一的外贸枢纽,内贸中转在它的航线盘子里仍占四成。
内贸这条线上,天津港持续做强「海上高速 FAST」品牌,并开通「三港一航」精品快线。对做国内分拨的卖家,班期密度比航线条数更有意义——一条日班航线的实际运力,可能超过三条周班航线。
外贸 91 条覆盖共建「一带一路」沿线主要港口。航线数量的意义落在直航比例上:多一条直航,就少一次转运,甩柜、滞港、改配的暴露面各小一圈。对出货节奏卡得紧的品类,直航是硬指标,运价反而排在第二位。
天津港的腹地不止天津。天津港股份有限公司 2026 年半年度报告披露,全港约 70% 的货物吞吐量和 50% 以上的口岸进出口货值来自天津以外的省区市,腹地面积近 500 万平方公里。这解释了它为什么要把内陆无水港一路铺到 20 个——货源在别人家门口,港口只能把门往前移。

三、陆向:20 个无水港、8 个箱管中心、579 列班列
8 月山西(朔州)无水港正式揭牌,天津港内陆无水港增至 20 个;同期建成 8 个内陆箱管中心,铁水联运班列拓展至 48 条。
20 个无水港对应 8 个箱管中心,比例是 2.5 比 1。箱管中心承担箱源前置与还箱功能,没有箱管中心的无水港,多数时候只是一个集货点。对卖家来说,能不能在当地还箱,直接决定空箱调运这一段由谁付钱。
1 至 9 月,天津港铁水联运量同比增长 5.3%,高于集装箱整体 3.6% 的增速;中欧(亚)班列累计开行 579 列,月均 64.3 列。铁路这条线的增速跑在港口整体前面,说明内陆货源的组织能力在改善。
铁路能力也有底数。2025 年 3 月 18 日天津集装箱中心站第二线束开通运营后,天津港铁水联运班列服务能力提升到 80 万标准箱。今年前三季度 1961 万标箱里,铁水联运仍是小头,但它是内陆卖家绕开公路拖车瓶颈的那条备选路径——旺季拖车涨价、限行、找不到车的时候,这条路径的价值会被放大。
四、三套口径:集团、上市公司、交通运输部
先分清主体。集团口径是 3.9 亿吨、1961 万标箱,覆盖天津港集团旗下全部码头,也是经济日报这轮报道采用的数字。
上市公司口径另算。天津港股份有限公司半年报显示,2026 年上半年完成货物吞吐量 2.34 亿吨、同比增长 2.18%,集装箱 1121.36 万标准箱、同比增长 5.75%。公司年度经营计划为 4.63 亿吨和 2179 万标准箱,上半年完成率分别为 50.54% 和 51.46%,两项都刚好过半。
还有第三方口径。同一份半年报援引交通运输部数据:2026 年上半年,天津港货物吞吐量居全国沿海港口第 7 位,外贸吞吐量第 5 位,集装箱吞吐量第 6 位。排名用的是全港口径,与上市公司报表里的箱量不是一回事。
一个容易算错的减法:1961 万减去 1121.36 万等于 839.64 万,但这不是三季度集团箱量。前者是集团前三季度,后者是上市公司上半年,主体与时间双双不一致。港口数据里最常见的错误,就是拿两个口径直接相减,再除出一个增长率。
同日系的天津港发展控股(3382.HK)上半年集装箱 1121 万标准箱、同比增 5.8%,货物 2.34 亿吨、同比增 2.1%,与 A 股上市主体基本对齐,可以做交叉验证。两个市场披露的口径能对上,说明 1121 万这个数不是孤证。
对跨境电商与外贸出口企业,真正能用的是三件事:91 条外贸航线决定的直航比例,48 条铁水联运班列决定的接驳弹性,20 个无水港决定的箱源前置深度。四季度舱位松不松,看的是这三项有没有继续加,而不是看 3.6% 这个总数。
天津港同步推出「全链物流服务 All-Link」品牌,从物流服务商向供应链综合服务商转型。品牌层面的动作能否落到卖家的账本上,还要看四季度订舱时,报价单里能不能把拖车、铁路、堆存、附加费一次报全。

FAQ
1961 万标准箱是哪个口径?
天津港集团口径,覆盖集团旗下全部码头,由经济日报 2026 年 10 月 20 日报道披露。不是上市公司口径,也不是交通运输部全国港口统计口径。
3.6% 是同比还是环比?
同比,对比 2025 年前三季度。同期货物吞吐量同比增 1.3%,集装箱增速高于货物 2.3 个百分点。
152 条航线里外贸占多少?
外贸航线 91 条,占 152 条的 59.9%;其余 61 条为内贸航线。内贸侧包含「海上高速 FAST」品牌与「三港一航」精品快线。
579 列是什么口径?
中欧(亚)班列 1 至 9 月累计开行列数,月均 64.3 列,与铁水联运班列 48 条是两个不同概念:一个是线条数,一个是开行列数。
为什么上市公司半年报的 1121.36 万不能和 1961 万相减?
主体与时间都不同。1121.36 万是天津港股份上半年,1961 万是天津港集团前三季度,相减得到的 839.64 万不对应任何一个真实统计区间。
六、参考资料
- 经济日报:《陆海联动——天津港绘就开放融合新图景》,2026 年 10 月 20 日,查阅日期 2026 年 10 月 27 日
- 东方财富网转载经济日报:《陆海联动——天津港绘就开放融合新图景》,2026 年 10 月 20 日,查阅日期 2026 年 10 月 27 日
- 天津港股份有限公司:《2026 年半年度报告》,2026 年 8 月 22 日披露,查阅日期 2026 年 10 月 27 日
- 天津港发展控股有限公司:《截至 2026 年 6 月 30 日止六个月的中期业绩》,2026 年 8 月 27 日,查阅日期 2026 年 10 月 27 日
- 交通运输部全国沿海港口吞吐量排名(经天津港股份半年报援引),2026 年上半年,查阅日期 2026 年 10 月 27 日
- 天津港集团「全链物流服务 All-Link」品牌公开信息,查阅日期 2026 年 10 月 27 日