
一、事情是怎么回事
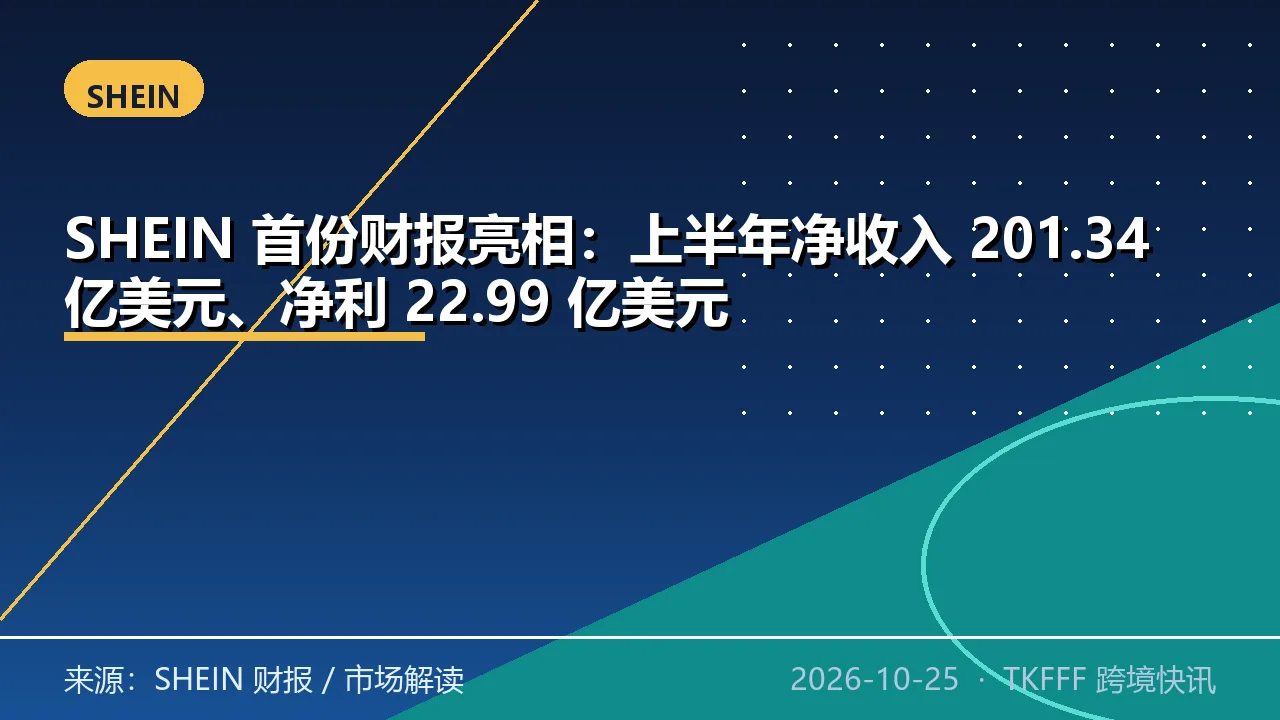
获悉,SHEIN 把首份财报的盖子掀开了。节点上半年口径。 笔者翻了市场解读,净收入 201.34 亿美元。 说白了,净利 22.99 亿美元,赚钱能力被坐实。 市场把这次财报读成“从增长优先转利润优先”。 品牌赋能被提到前所未有的高度。 供应商返单的门槛,也跟着继续往上抬。 靠低价铺货的卖家,空间被进一步压缩。
二、为什么从增长转向利润
规模到一定程度,平台要的是健康而非速度。 据了解,品牌化能提高客单与复购,利润更厚。 红利在强供应链的厂。返单稳,订单更可预期。 卡位要趁早。把品质和交期先对齐平台新标准。 卷的店先出局。纯低价没利润的,会被慢慢清。 利好有设计力的厂。品牌赋能最认好产品。 先提质。再稳交。后接单。 把供应链从“能便宜”升级到“能稳定好”。 利润优先意味着低价内卷的红利在退潮。

图源:TKFFF 制图
三、对卖家的直接影响
返单门槛抬高,小单快反能力差的厂会被筛掉。 笔者注意到,平台更愿把单给品质稳的供应商。 纯低价模型即便拿到单,利润也被压得很薄。 别赌低价能续命。SHEIN 的重心已经偏移。
四、几个容易踩的坑
别忽视财报。SHEIN 已转利润与品牌赋能优先。 别只拼价。返单门槛抬高,低价不再通吃。 别漏品质。交期与质量不稳会丢掉返单。 别忘设计。品牌赋能最认有设计力的产品。 别混定位。铺货型卖家需向供应链型升级。

图源:TKFFF 制图
五、笔者建议这么应对
先提质。把产品品质和一致性先拉到平台线。 再稳交。用稳定交期换更高的返单概率。 后接单。用设计力和交期争取品牌赋能资源。 笔者建议中小供应商尽快补研发与小单快反。 从低价铺货转向品质供应链,是必答题。

图源:TKFFF 制图
六、FAQ
Q:财报如何? A:SHEIN 首份财报口径显示上半年净收入 201.34 亿美元、净利 22.99 亿美元。
Q:转向? A:市场称其从“增长优先”转向“利润 + 品牌赋能”,供应商返单门槛随之继续抬高。
Q:卖家注意? A:依赖低价铺货的卖家空间被压缩,需向品质供应链与设计力升级以接住返单。