
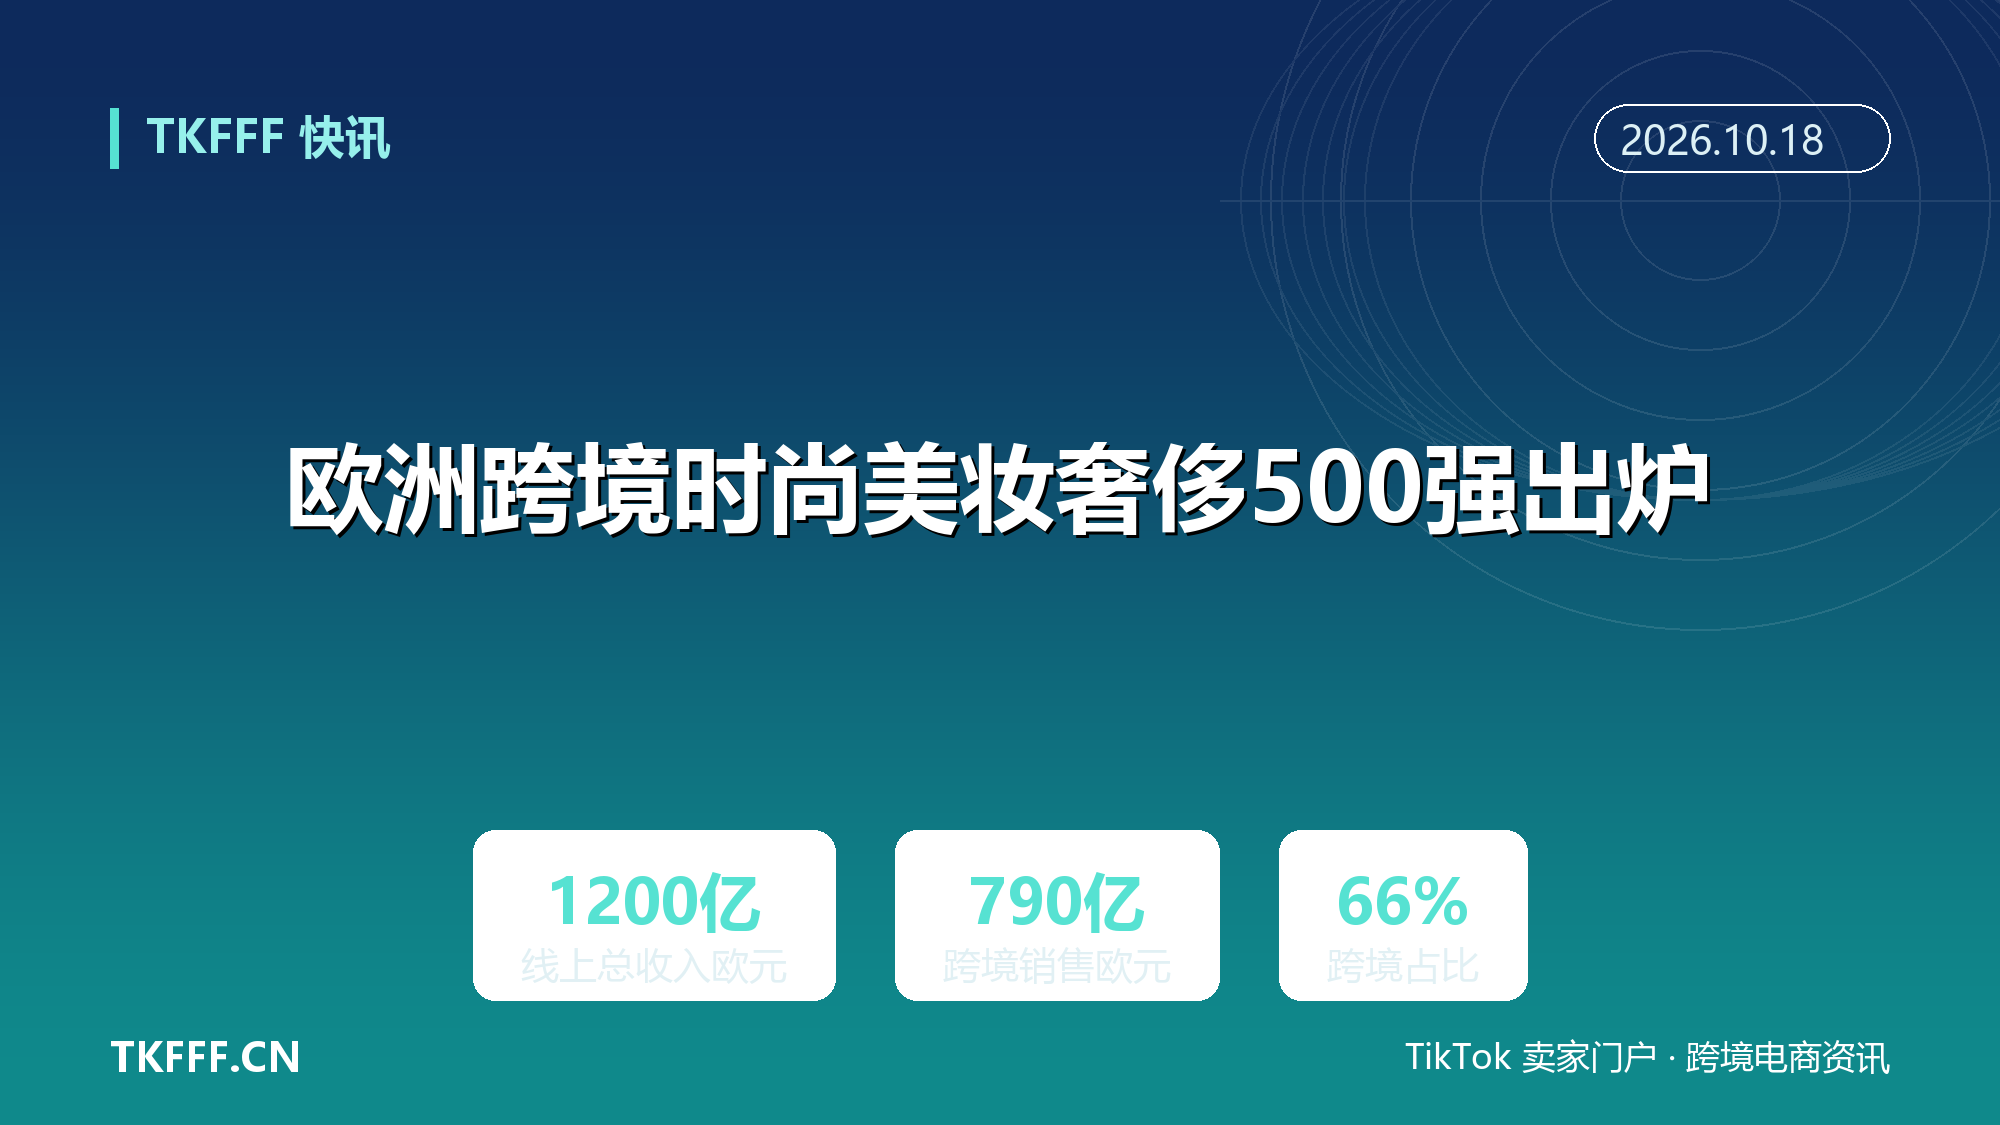
欧洲跨境时尚美妆奢侈500强出炉:线上总收入1200亿欧元,跨境部分790亿欧元占66%
欧洲消费者在网上下单一件大衣、一瓶精华,有接近三分之二的概率是在向另一个国家的卖家付款。这不是某个平台的抽样结果,而是 500 家头部零售商与平台加总后的口径。
欧洲跨境电商研究机构 Cross-Border Commerce Europe(国内多称欧洲跨境电商协会,简称 Cbcommerce)发布第五版《欧洲跨境时尚、美妆及奢侈品零售 500 强》,国内行业媒体于 10 月 16 日跟进报道。榜单覆盖欧盟 27 国、英国、瑞士与挪威共 30 个市场,统计年度为 2025 财年。
最核心的一组数字是这样的:这 500 家跨境零售商与平台 2025 年线上总营收 1200 亿欧元,其中 790 亿欧元由跨境交易贡献,跨境占其线上总营收约 66%。同期,欧洲时尚、美妆与奢侈品零售大盘(线上线下合计)为 6350 亿欧元,线上部分约 1850 亿欧元,500 强在其中拿走约 65%。而时尚、美妆与奢侈品本身,是欧洲最大的电商品类,占全部线上商品销售的 23%。
对 2026 年,该机构给出的预测是:欧洲在线时尚美妆奢侈市场增长 7% 至约 1980 亿欧元;500 强营收增至 1300 亿欧元(+8%),其中跨境增长 10% 至 870 亿欧元;500 强内部的平台 GMV 则从 310 亿欧元增至约 350 亿欧元(+12%)。
把这四组数字摆在一起,一个反常识的结论浮了出来:欧洲时尚美妆奢侈品类的跨境渗透率(66%),远高于欧洲电商全品类的平均水平。这个差距,对中国卖家到底意味着机会,还是意味着一堵墙?
一、1200亿与790亿:66%是怎么算出来的
分子分母必须先说清楚。1200 亿欧元是 500 强 2025 年的线上总营收——报告原文用词是 turnover,即营业额口径,不是平台 GMV,也不是净利润。790 亿欧元是其中「卖到了另一个欧洲国家」的部分。66% 等于 790 除以 1200,分母是 500 强自己的盘子,而不是整个欧洲市场。
这个区分很关键。它证明的不是「欧洲三分之二的时尚消费属于跨境」,而是「能进这张榜单的头部玩家,营收结构里跨境占了三分之二」。榜单本身就是按跨境表现加权的,存在筛选效应。
还有一个容易被跳过的数字:纳入统计计算的公司数量同比增加了 7.5%。在家庭消费偏弱、通胀压力抬升的年份里样本还在扩大,报告把它解读为欧洲跨境市场吸引力仍在;换个角度看,也是竞争在同一时间变宽了。
二、23%与65%:两个分母,别读错
23% 和 65% 是两笔完全不同的账,分母差了一大圈。
23% 的分母是「欧洲全部线上商品销售额」,分子是时尚、美妆与奢侈品这个组合品类。它回答的是品类地位:这是欧洲电商最大的一块蛋糕。
65% 的分母则小得多——是 1850 亿欧元的「欧洲时尚美妆奢侈线上市场」,分子是 500 强的 1200 亿欧元。它回答的是集中度:头部 500 家拿走了约三分之二。
换句话说,剩下的 35%,也就是约 650 亿欧元,分散在成千上万的中小独立站、本土零售商和长尾卖家手里。对想进场的人而言,65% 是壁垒,35% 是缝隙。
三、美妆跑赢服装:复购与退货的分野
报告给出的最明确的一条趋势判断是:美妆持续跑赢时尚。
原因被归结为四点——复购行为更强、消费者互动更深、退货率更低、垂直线上玩家更成功。护肤品、彩妆与健康类产品持续吸引数字化程度高的消费者,美妆品牌则把 DTC、社群运营与平台分销三条腿并用,加速国际化扩张。
时尚这边是另一番景象:消费行为变化、退货率高企、库存压力,以及从低端到高端各价格带的全面竞争加剧。
报告还点出两个结构性变化。一是品牌力回归,Skims、Fenty Beauty、Rare Beauty 这类数字原生品牌,靠叙事、创作者合作与社群驱动生成跨国需求;二是「平价高端」这一新价格带的出现,卡在大众平价与传统奢侈之间,逼着老玩家重新考虑定位、定价与产品创新。奢侈品则在经历一段低潮后重现动能。
四、平台吃掉39%,中国面孔进前十
平台是这张榜单里最硬的增量。
2025 年,500 强中的平台贡献了 310 亿欧元 GMV,占这 500 家跨境线上市场的 39%;2026 年预计增至约 350 亿欧元,增幅 12%,快于 500 强整体 8% 的增速。C2C 二手转售与 re-commerce 平台同步走强,背后是二手时尚接受度提升、消费者对价格的敏感,以及对循环消费模式的兴趣上升。
榜单点名的玩家包括 Amazon、Zalando、TEMU、Shein、SSENSE、Sinsay、eBay、AliExpress、Vinted、Notino、The Ordinary、CeraVe、Oriflame、Douglas、Sephora 和 E.L.F. Beauty。
时尚品类前十依次为:Amazon、Temu、eBay、Etsy、AliExpress、Vinted、Zalando、H&M、Adidas、Shein。美妆前十为:Notino、Douglas、Oriflame、DI、Sephora、Kiko Cosmetics、Weleda、L'Occitane、Garnier、Kérastase。Temu、AliExpress、Shein 三个中国背景平台同时挤进时尚前十,是这份榜单里最扎眼的事实。
作为横向参照,同一机构在 10 月发布的第七版《欧洲百大跨境平台》显示,2026 年 TOP 100 平台 GMV 约 1758 亿欧元,其中跨境 1398 亿欧元,占 79.5%——平台的跨境浓度,比零售商整体又高出一档。
五、对中国卖家:66%不是通行证,是门槛
问题也随之而来:欧洲时尚美妆奢侈的跨境渗透率这么高,中国卖家是不是可以放心直邮?
答案恰恰相反。这 790 亿欧元里,绝大部分发生在欧洲内部——德国买家下单法国零售商,同一关税区、同一套退货规则、两日达、免费退货标签。从欧洲之外发货的订单在统计上同样算跨境,却要面对清关、税费和两周左右的等待。
所以对卖家来说,这意味着一件更实际的事:66% 证明的是需求存在,不等于你能用直邮吃到这块蛋糕。真正的分野在于你在关税线的哪一侧发货。
落到操作层面有三道硬门槛。第一是合规前置——美妆进入欧盟需要化妆品通报、指定责任人、成分合规与目的地语言标签,这些必须在 listing 上线前就位,而不是卖起来再补。第二是编码与认证对齐,HS 编码、产品分类与证书主体必须一一对应。第三是本地履约,包括海外仓与本地退货地址;欧洲消费者对免费退货的预期是被本土零售商训练出来的,不提供的链接转化率会打折。
反面视角也要讲:报告同时提到监管正在增加运营复杂度,欧盟对中国平台的合规审查在 2026 年明显收紧,Temu 与 AliExpress 先后因《数字服务法》相关违规被开出罚单。高渗透率与严监管,是同一枚硬币的两面。
跨境增速持续跑赢大盘,这是这份第五版榜单给出的最确定的信号。但增速跑赢,并不等于份额会自动落到新玩家头上——它取决于谁先把货放进欧洲境内,谁先把合规做完,谁先把退货体验做到与本土零售商一致。到那时,这 66% 才不只是别人榜单上的一个数字。
六、参考资料
- Cross-Border Commerce Europe:《TOP 500 Fashion, Beauty & Luxury Cross-Border Retail Europe: Annual Ranking 2026》
- 亿邦动力:《欧洲时尚美妆奢侈500强发布 跨境销售额达790亿欧元》
- 出海网:《欧洲时尚美妆奢侈500强出炉 跨境销售达790亿欧元》
- Shots Magazin:《Beauty überholt Mode im europäischen Online-Handel》
- Wiadomości Kosmetyczne:《Europejski e-commerce beauty rośnie. Notino, Douglas i Oriflame w czołówce》
- Cross-Border Commerce Europe:《Seventh Edition of the TOP 100 Cross-Border Marketplaces Europe Report》