
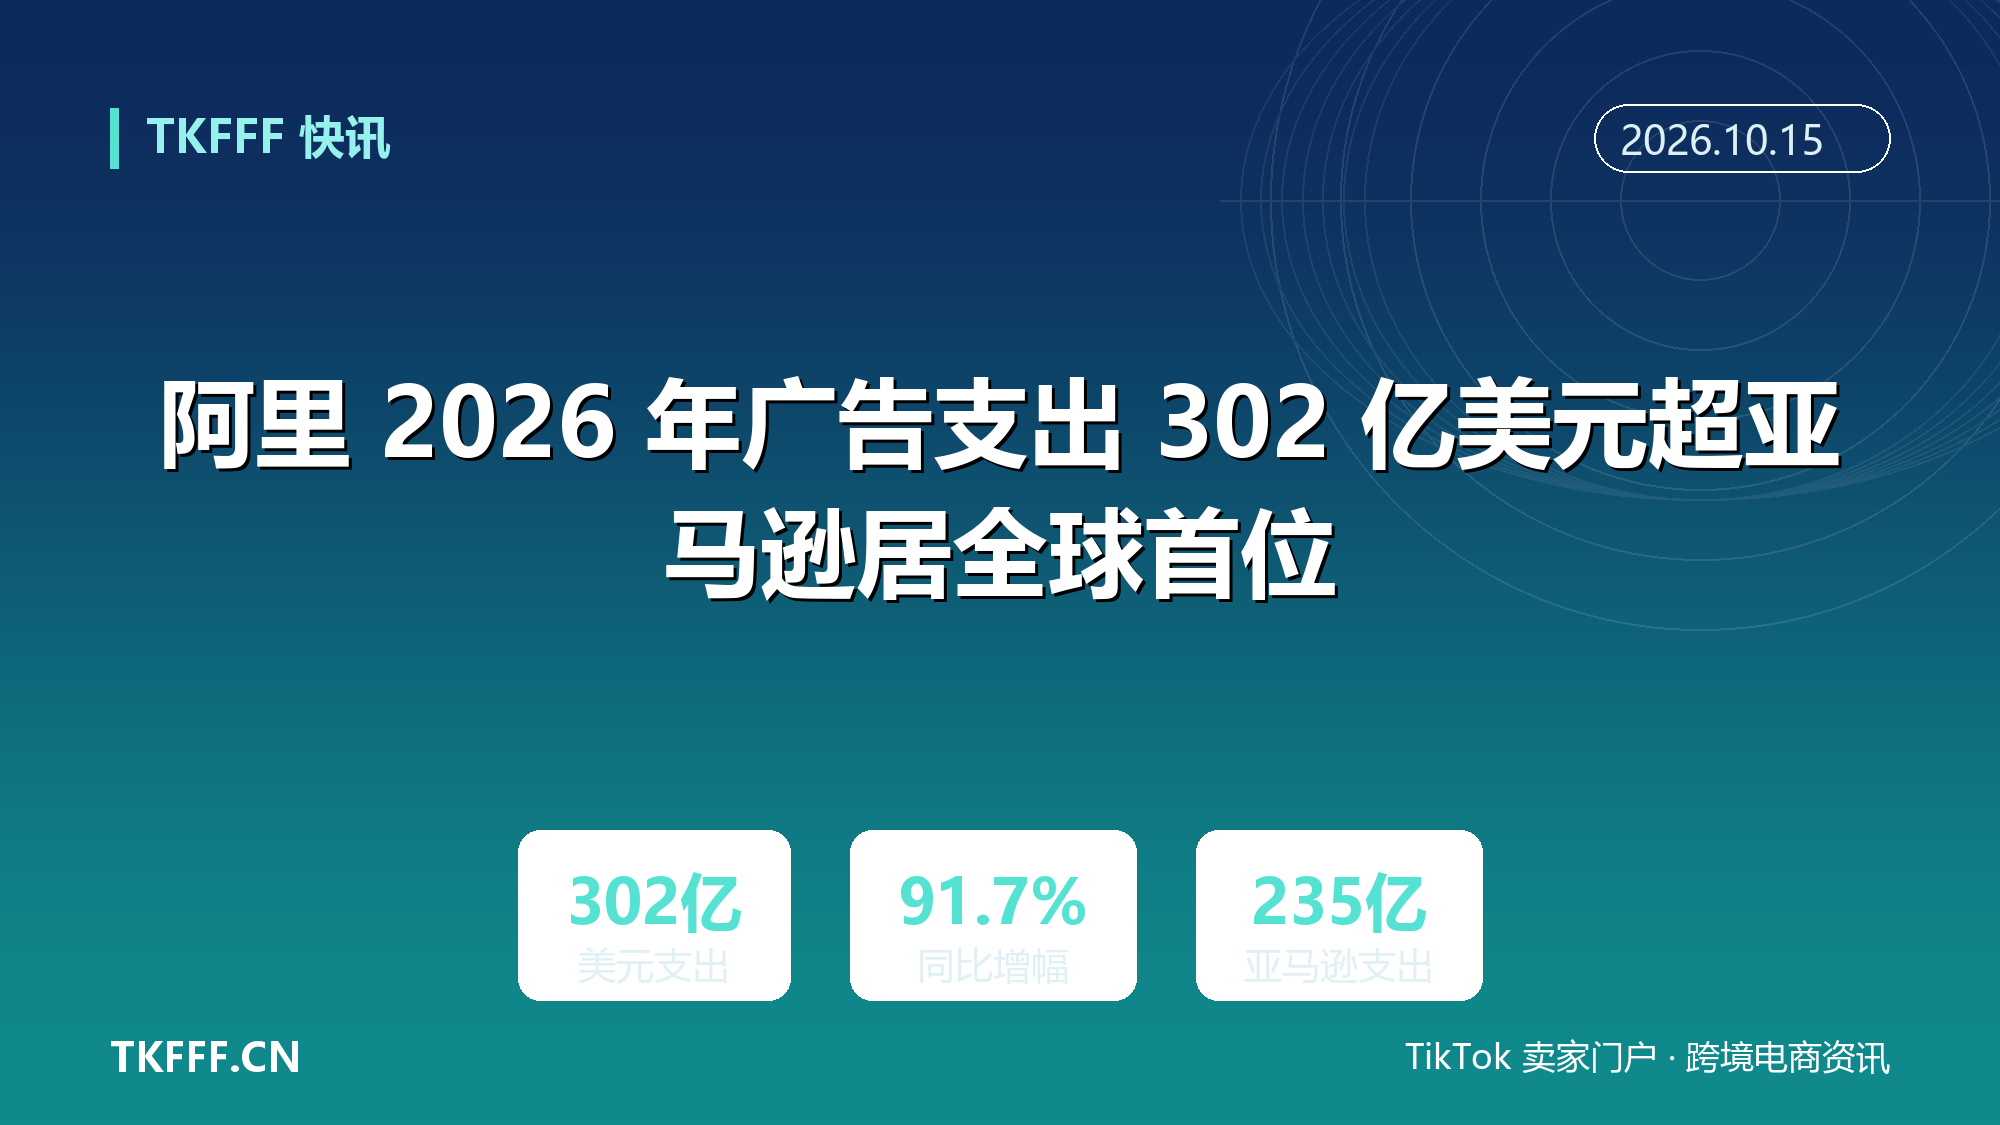
阿里 2026 年广告支出 302 亿美元超亚马逊居全球首位:同比增 91.7% 接近翻倍,PDD 以 163 亿美元位列第三
全球广告支出第一的位置,换人了。广告行业媒体 Ad Age 发布的 2026 品牌报告显示,阿里巴巴集团全年广告与推广支出达 302 亿美元,同比增长 91.7%,接近翻倍,超过亚马逊成为全球广告支出最大的公司,也终结了亚马逊连续四年的领先。
排在第二的是亚马逊,235 亿美元,同比增长 9.8%;拼多多母公司 PDD Holdings 以 163 亿美元位列第三,同比增长 12.5%。京东的广告支出几乎翻倍,全球排名从第 16 位升至第 7 位。全球前 50 大广告主合计支出 3262 亿美元,同比增长 12.7%。
这组数字里藏着一个反常识的地方:美国零售业的广告支出同比下降 9.7%,从 437 亿美元降至 395 亿美元。同一份报告里,中国平台在加码,美国零售商在收缩。钱到底流向了哪里?
一、302 亿美元的口径要先说清
Ad Age 品牌报告统计的是总营销支出(total marketing spend),包含广告、推广与营销服务,覆盖美国市场与全球市场两个维度。阿里登顶的 302 亿美元,是这个口径下的数字,不是单纯的媒介买量费用。
这一点很关键。亿邦动力与出海网转述的口径完全一致:广告与推广支出。它比一般意义上的广告费宽,促销补贴、用户激励、渠道推广都可能被算进来。把 302 亿美元直接理解成阿里在海外买了 302 亿美元的流量,是误读。
更值得注意的是增速差。阿里 91.7%,亚马逊 9.8%,PDD 12.5%,全球前 50 大广告主整体 12.7%。阿里一家的增速是全球头部平均水平的 7 倍还多,这不是正常的市场投放节奏,而是一次战略性超支。
二、钱主要烧在了国内,不是海外
阿里的账本能对上。据中国经济时报·中时财经报道,2026 财年阿里销售和市场费用达到 2450.23 亿元,同比增长约 70.13%,占营收比重从上年同期的 14.5% 升至 23.9%,财报明确归因于即时零售业务及千问 App 的用户获取投入。
同期即时零售业务收入 785.2 亿元,同比增长 47%,是各板块中增速最快的;第四财季单季收入 199.88 亿元,增速进一步升至 57%。补贴换规模的策略代价清晰:中国电商集团经调整 EBITA 同比下降 44%。有第三方调研称,淘宝闪购单笔订单综合亏损仍在 3 至 5 元区间。
到了 2027 财年第一季度(截至 2026 年 6 月 30 日),阿里收入 2689.53 亿元、同比增长 9%,经营利润却只有 151.61 亿元、同比下降 57%,AI 实验室与应用分部经调整 EBITA 亏损 138.61 亿元。中国电商收入同比下降 8% 至 1109 亿元,客户管理收入同比下降 7%,剔除口径影响后同口径约 +1%。
所以,302 亿美元并不意味着阿里在海外掀起了买量风暴,而是国内两条战线——即时零售与 AI 获客——同时开火的结果。
三、海外转向是真的,但打法已经分化
Ad Age 报告同时指出,中国平台把广告预算大幅转向海外市场,速卖通、Temu、京东在主要站点的获客投入随之加码。这一点在第三方数据上有迹可循。
据 Sensor Tower 数据,2026 年 1 至 5 月,Temu 在 X 平台的美国广告支出同比下降 95%,从当地第一大广告主跌至第 51 位;YouTube 与 TikTok 各削减 74%,Snapchat 削减 46%,Instagram 削减 10%。预算反而集中:75% 的美区投放流向 Meta 系,其中 Facebook 占 59%、Instagram 占 16%;Pinterest 逆势增长 66%,占比翻倍至 12%。
阿里这边是另一条路。2027 财年第一季度国际电商收入 277.61 亿元,同比微降 1%,但速卖通当季录得经营利润,主要由物流优化和成本效率提升带动。花钱的方式,正在从广撒网转向抠效率。
四、反面视角:砸钱多不等于转化好
最值得卖家警惕的一组对比是:Temu 在美区大幅削减投放后,月活跃用户仍同比增长 21%,Apptopia 数据显示月下载量稳定在 550 万至 680 万次。钱砍了九成,用户没掉。
这解释了一个反常识的现象——广告支出的规模与增长质量之间,并不存在稳定正相关。对平台如此,对卖家同样如此。
再看大盘:美国零售业广告支出同比下降 9.7%。加码海外的中国平台,某种程度上是在一个整体收缩的市场里抢份额,边际成本只会往上走。同时,欧盟《数字服务法案》的合规成本已经在阿里财报里体现为 5.5 亿欧元罚款准备金,监管成本正在成为新的固定支出项。
五、对跨境卖家的三个实际影响
一是流量成本的短期窗口。平台加大海外获客投入的阶段,站内新客供给相对充足,广告竞价通常还没到最拥挤的时候。但这属于窗口期红利,不是长期趋势。
二是成本转嫁的确定性。平台补贴与买量的钱,历史上都会通过佣金、技术支持费、活动门槛的形式部分回流到卖家身上。东南亚平台上技术支持费的普遍开征已经印证了这一点,卖家做利润模型时要把这部分提前计入。
三是投放逻辑要跟着平台走。平台都在从买曝光转向买转化,卖家的广告结构也应同步向高意向渠道集中,而不是继续铺量。
真正的考验,不是平台花了多少钱,而是这些钱停止增长之后,留在平台上的买家还剩多少。到那时,答案才会真正浮出水面。
参考资料
- Ad Age:《Ad Age Brand Report 2026—Alibaba overtook Amazon as the world's biggest advertiser》
- 亿邦动力:《阿里广告支出增至302亿美元 超越亚马逊跃居全球首位》
- 出海网:《阿里广告支出增至302亿美元 超亚马逊居全球首位》
- 中国经济时报·中时财经:《阿里2026财年:AI迈入回报期,即时零售“烧钱”换增长》
- 澎湃新闻:《阿里第一财季收入增9%:云增速45%创22个季度新高,即时零售增长45%》
- 出海网:《Temu大幅砍削美国广告预算:X平台支出骤降95%,Pinterest与Meta成新投放重心》