
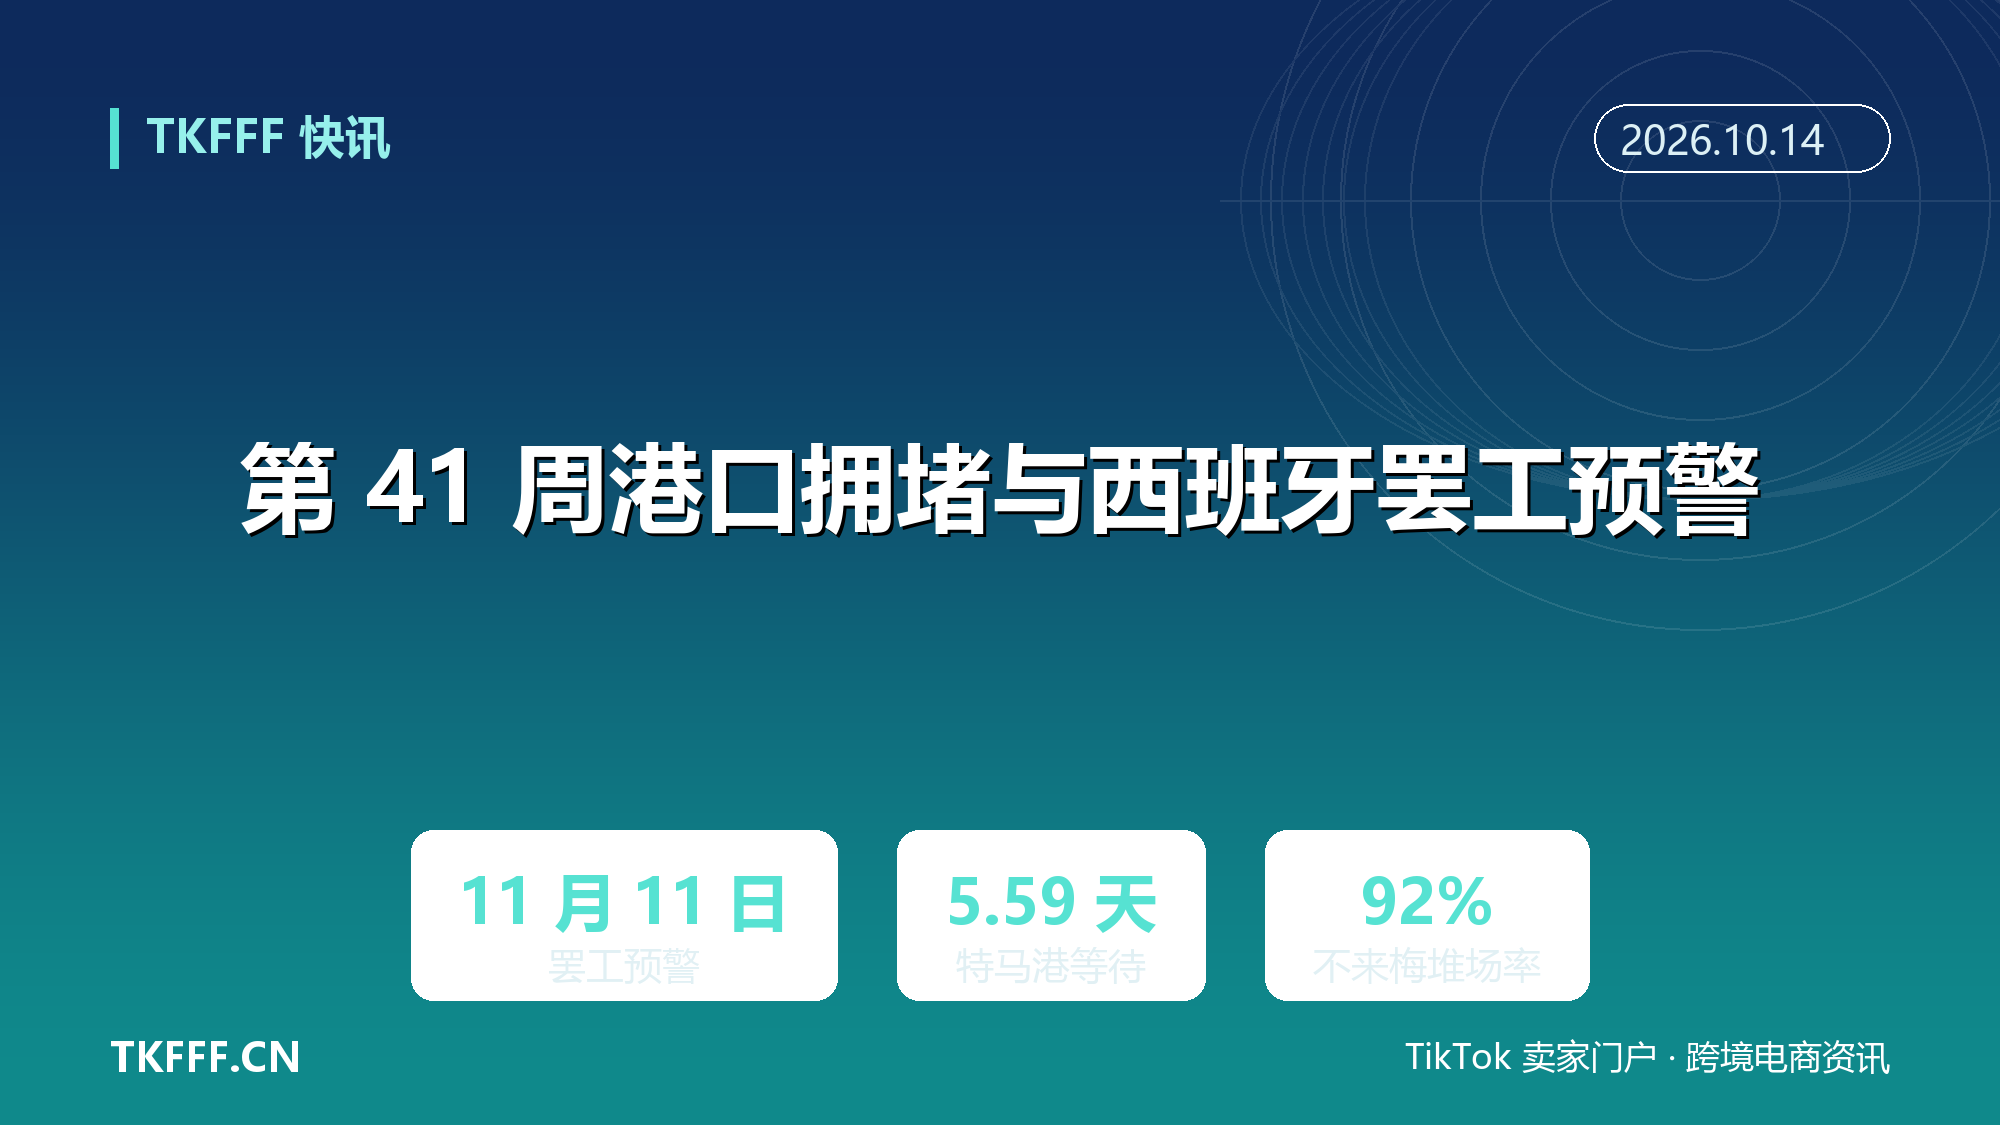
第 41 周港口拥堵:新加坡加剧、上海缓步恢复,西班牙 11 月 11 日全国总罢工预警
上海港的等待时间在往下走,新加坡却在往上冲。第 41 周的全球港口拥堵周报给出一幅反直觉的画面:台风与黄金周留下的积压尚未消化,亚洲最堵的节点已从中国东海岸挪到马六甲入口。变数还在一个月之后,西班牙两大工会已经把 11 月 11 日写进了日历。对走欧线的卖家来说,真正要判断的是:罢工当天能不能提货,还是前后环节能不能衔接。
先看最关键的那个数字。据 Kuehne+Nagel 的 7 天平均口径,新加坡 PSA 码头船舶等待靠泊 3 至 5 天,大型中转船延误更长,抵离延误目前超过 4 天,堆场利用率接近满负荷。同期上海的等待时间在下降,E-PORTS 的统计把上海港平均等待时间标在约 2.61 天,但内部分化明显:外高桥 5 号码头约 1 天,2 号码头约 2.5 天,洋山 12 区 4 至 5 天,洋山其他码头仍需 6 至 7 天。
西非与欧洲的数字同样值得记下。加纳特马港 7 天平均等待约 5.8 天,堆场密度高、卡车短缺、冷藏箱容量被占满;科特迪瓦阿比让港的码头恢复计划预计持续到 10 月底。欧洲方面,汉堡港平均等待约 1 天,不来梅哈芬港约 1.08 天但堆场利用率达 92%,鹿特丹港约 1.68 天,莱茵河低水位仍在拖慢内陆疏散。
有一个口径必须先讲清楚,否则很容易误读。本篇引用的全部是各港的“平均等待天数”,衡量的是船舶在锚地等泊位的时间;站内此前多篇报道引用的是“全球运力被锁比例”,衡量的是全球船队中有多少运力因绕行与滞留而无法正常周转。两个指标维度不同:某个港口等待时间缩短,不等于这条航线的运力已经释放;运力被锁比例偏高,也说明不了究竟是哪个港口在拖后腿。
一、亚洲:重心转向新加坡
新加坡的拥堵由强需求与积压甩货共同推高。Kuehne+Nagel 的更新显示,PSA 码头优先安排出口货量大的船舶靠泊,中小船与中转船被顺延,堆场利用率接近满负荷。中转衔接窗口因此被压缩,货主需要把转运时间预留得更长。
上海在恢复,但不均匀。SEKO Logistics 的周报把上海状况描述为黄金周后有所改善、延误仍不平均,洋山个别码头等待仍达 6 至 7 天。台风造成的船舶集中到港是主因,闸口与堆场作业节奏尚未完全恢复。
华南同样承压。蛇口港堆场利用率超过 90%,大型卸货船靠泊优先级被压低;盐田港平均等待约 1.65 天,大型船舶仍可能面临 3 至 5 天泊位延误。釜山港平均等待约 1.07 天,但堆场利用率超过 90%;越南头顿港堆场利用率超过 100%。
反面视角也很直接。等待天数下降,并不等于码头效率已经恢复。真正卡住周转的往往是堆场密度、卡车运力与闸口预约,锚地数字只是结果。
二、西非与欧洲的堆场压力
西非的高等待时间仍在持续。据 World Ports 与 Kuehne+Nagel 的口径,加纳特马港 7 天平均等待约 5.8 天,高堆场密度、卡车短缺与冷藏箱容量饱和是主要约束。科特迪瓦阿比让港仍受设备可靠性与卡车运力不足影响,码头恢复计划预计延续到 10 月底,个别船舶等待曾达 12 天。
欧洲的锚地数字看似平稳。汉堡港平均等待约 1 天,不来梅哈芬港约 1.08 天,鹿特丹港约 1.68 天。把堆场数字叠上去,压力就显出来了:不来梅哈芬堆场利用率达 92%,危险品与超限货物区域的容量压力尤其突出。
鹿特丹的问题更多在内陆。莱茵河低水位持续限制驳船装载,ECT 码头占用率约 82%,驳船与支线船延误 12 至 24 小时。锚地不堵,货物却未必送得出去。
问题也随之而来:本周欧洲港口“平均等待天数”普遍在 2 天以内,但供应链的实际压力被转移到了内河与铁路环节,卖家的交仓时间可能因此被拉长。
三、西班牙罢工的影响边界
10 月 7 日,西班牙工人总联盟(UGT)与工人委员会(CCOO)联合宣布,将于 11 月 11 日发起全国性 24 小时总罢工。据路透社报道与 Kuehne+Nagel 转载,这是两大工会 14 年来首次联合行动,导火索是住房成本与租金上涨。
罢工涵盖所有行业,公路货运、铁路货运、航空与港口作业都可能受到波及。措辞上需要注意分寸:罢工日期已经由工会正式宣布,但影响范围仍属“计划中”。组织方计划的是全面停工、部分班次与区域性集会的混合形式,各地参与程度不同。
行业内部并不一致。西班牙货物运输联合会(CETM)公开反对这次罢工,认为运输企业与个体经营者不应为住房议题承担后果。西班牙货主协会 10 月 9 日刊载的行业报道显示,运输业整体相对平静,部分组织预计实际影响可能有限。
最低服务令尚未公布。按西班牙法律,政府可对关键交通运营商设定“最低服务令”,以往全国性罢工的经验显示,国内航班与通勤铁路容易出现大规模取消。目前没有依据确认港口会全面停摆,也不宜把罢工日期直接等同于运输中断。
四、美洲与南亚:低位里的隐忧
南亚与中东的变化集中在转运。斯里兰卡科伦坡港平均等待约 1.55 天,中转衔接、泊位延误与支线船短缺仍在影响班期可靠度。阿联酋豪尔费坎港与富查伊拉港继续因货物改道承压;吉达港作业改善,部分货量有望向吉达、亚喀巴与塞拉莱重新分配。
美洲的锚地数字普遍在 2 天以内。加拿大温哥华港约 1.58 天,Centerm 码头利用率达 95%,进口量与空箱堆积是主因;蒙特利尔港约 1.25 天,圣劳伦斯河低水位限制装载。墨西哥曼萨尼约港约 1.67 天,临近的拉萨罗卡德纳斯港约 3.4 天。美国洛杉矶与长滩港约 1 天,但进口需求强劲,压力落在铁路与底盘上。
南美的曲线更高。巴西纳维根特斯港约 5 天,堆场利用率约 78%;伊塔雅伊港约 2 天,作业环比改善。马瑙斯港受亚马逊河干季影响,航运限制预计在第 43 至 47 周显现。
美洲的风险同样不在锚地。洛杉矶与长滩的进口铁路停留时间分别约 8 天与 9 天,船只等泊时间短,货物在内陆的停留却更长。
五、两个指标别混用
对卖家来说,第一件事是把两个维度拆开看。“平均等待天数”看的是单个港口的靠泊效率,“全球运力被锁比例”看的是全球船队中无法正常周转的运力占比。前者低,不代表后者低;后者高,也定位不到具体堵点。
第二件事是按航线分配注意力。欧线要盯西班牙 11 月 11 日前后 3 至 5 天的提货与送仓窗口;美线要盯内陆铁路与底盘,而不是只看锚地;亚洲中转货要盯新加坡的等待拐点。
第三件事是留意船公司的主动调控。黄金周前后空班与跳港明显增加,运力收缩本身会放大个别港口的拥堵。等泊时间与船期变更需要放在同一张表上看。
真正的不确定性在于,罢工当天的账面平静,可能掩盖前后窗口的衔接拥堵;新加坡的高位,也可能要等到积压彻底清掉才会缓解。接下来一周,比罢工日期更值得跟踪的,是西班牙最低服务令的公布、新加坡等待天数的拐点,以及德班与贝拉这两条高等待曲线的走向。
如果欧线卖家把 11 月 11 日当成唯一风险点,会不会反而错过更要命的衔接空档?
参考资料
- 搜狐财经(E-PORTS):《港口拥堵 | 41 周 line-up 新加坡拥堵加剧,上海逐步恢复》
- Kuehne+Nagel:《Port operational updates from around the world(7 Oct - 13 Oct 2026)》
- World Ports:《Port operational updates from around the world(30 Sep - 6 Oct 2026)》
- SEKO Logistics:《APAC Port Situation & Congestion Report》
- 同花顺财经:《西班牙计划 11 月 11 日全国大罢工!陆运、航空货运或受扰,欧洲供应链面临新的不确定性》
- VisaHQ News:《西班牙工会宣布 11 月 11 日举行全国大罢工》
- SeaNews:《Port Congestion: Conakry, Shanghai, and Le Havre Record High Wait Times》