
印尼电商税 0.5% 代扣已于 10/1 开征:五亿盾豁免要过三个条件,PT 公司主体从第一盾起全额代扣
印尼税务总局(DJP)局长 Bimo Wijayanto 10 月 1 日在茂物 Media Gathering 上宣布,市场平台 PPh 22 代扣「已于 10 月 1 日开始实施」,10 月 2 日在雅加达记者会上再次确认。这条 0.5% 不是新税种,是既有所得税的征收环节从卖家自报改成平台代扣。但很多人记住的口径有一处关键偏差:五亿盾不是「自动门槛」,它要三个条件叠加才成立——而以 PT 公司名义在印尼开店的主体,从第一盾起就被全额代扣,没有任何豁免机会。
先把日期和法条对一遍:PMK 37/2025,不是 PP 44/2025
流传较广的一个引用错误是把依据写成「PP No. 44/2025」。实际生效的是印尼财政部长条例 PMK No. 37 of 2025,由时任财长 Sri Mulyani Indrawati 于 2025 年 6 月 11 日签署、7 月 14 日正式颁布。财长条例与总统条例是两个层级,引用时不能混。
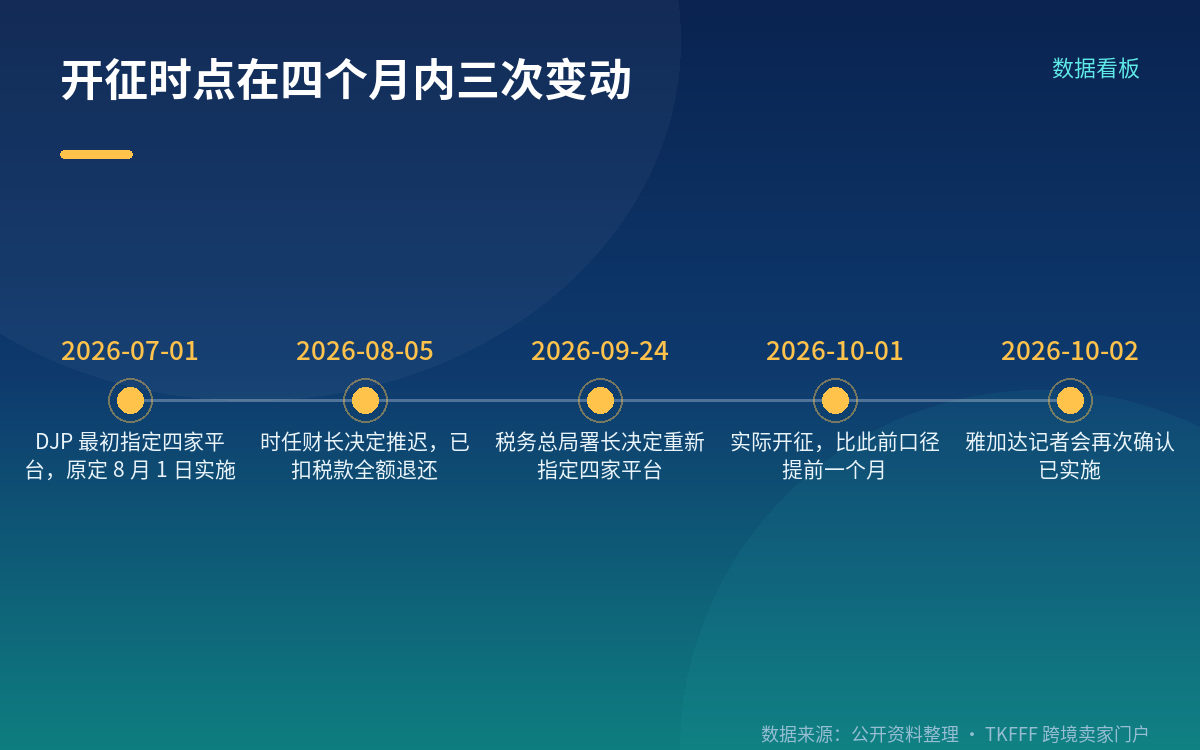
时间线在四个月内改过三次。2026 年 7 月 1 日 DJP 最初指定四家平台,原定 8 月 1 日实施;8 月 5 日前财长 Purbaya Yudhi Sadewa 决定推迟,已扣税款全额退还;随后口径转为 9 月 18 日的 11 月 1 日;9 月 24 日税务总局署长决定重新指定四平台;最终提前到 10 月 1 日开征。印尼电子商务协会(idEA)请求延至 2027 年,未被采纳。这里只做时点陈述:按某个日期倒排物流与备货的卖家,要注意这四个月里日期变过三回。
四大平台名单准确版:TikTok Shop 不在其中
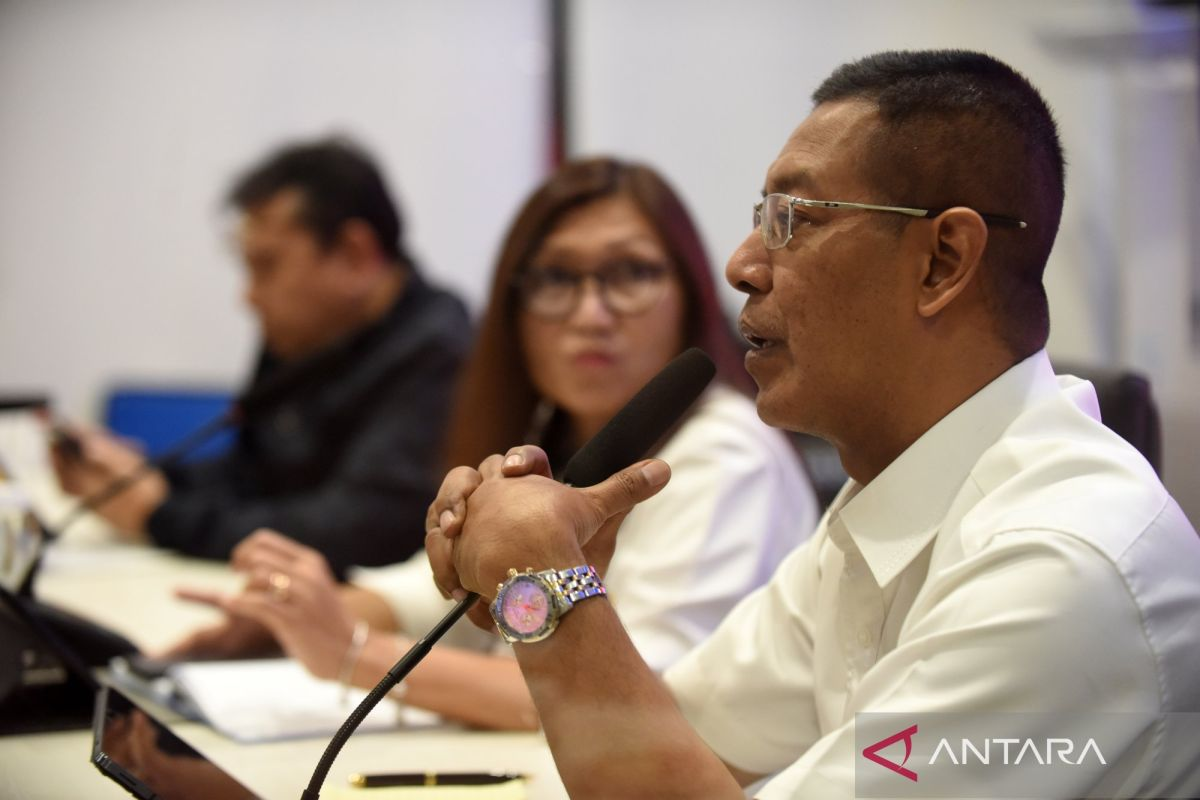
图片来源:ANTARA News — 印尼税务总局税务条例一处处长在雅加达总局发布会就平台代扣税条例答记者问(https://en.antaranews.com/news/366513/indonesia-taps-foreign-platforms-to-collect-seller-tax)
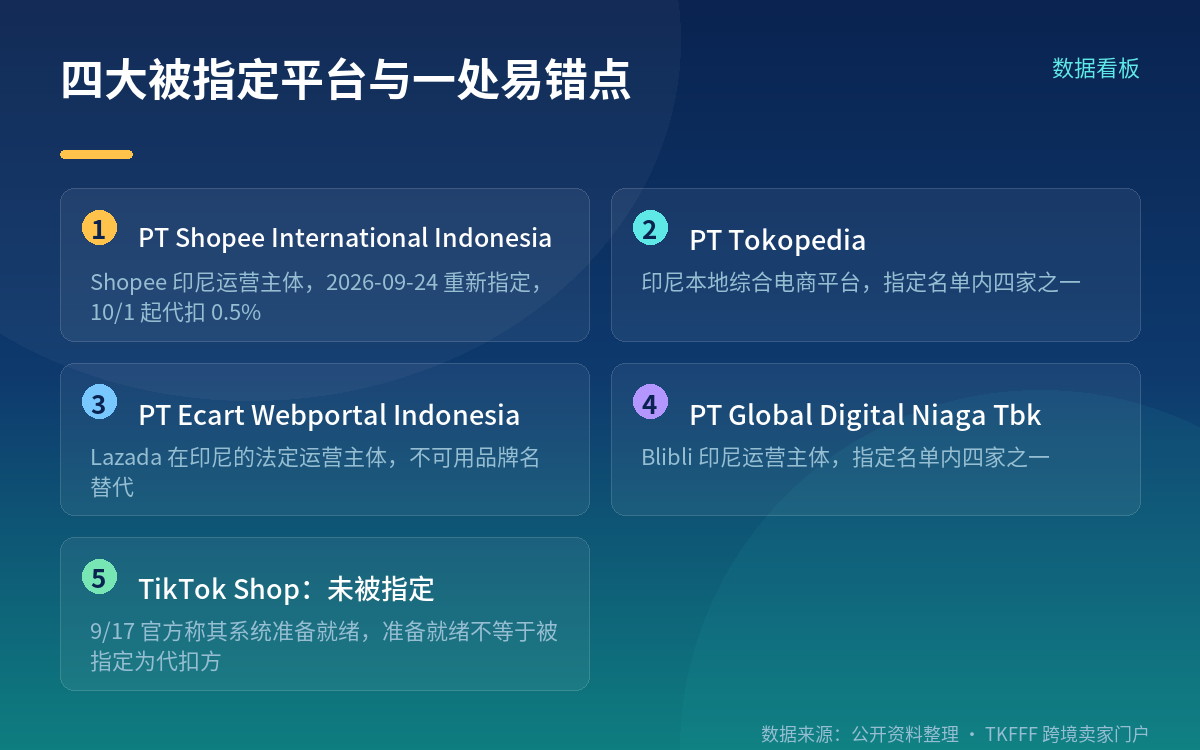
被指定的四家是法定实体名,不是品牌名:PT Shopee International Indonesia、PT Tokopedia、PT Ecart Webportal Indonesia(Lazada 印尼运营主体)、PT Global Digital Niaga Tbk(Blibli)。
需要专门澄清的一点:TikTok Shop 未被指定。Bimo 在 9 月 17 日提到 TikTok Shop「已准备好」,指的是系统对接准备就绪,不等于被指定为代扣方。这两件事在中文报道里经常被混为一谈。DJP 官员的公开表述是,使用托管账户、达到既定门槛的境外平台亦在可被指定范围内——这是规则适用范围的说明,不是任何时间表承诺。
代扣代缴在平台一侧是法定义务,不是可选项。卖家未提供资料,平台仍须代扣;平台未依法代扣,与卖家同等受罚。卖家侧的义务没变,只是履行方式从自行申报变成由平台扣划。
五亿盾豁免要过三个条件,缺一不可
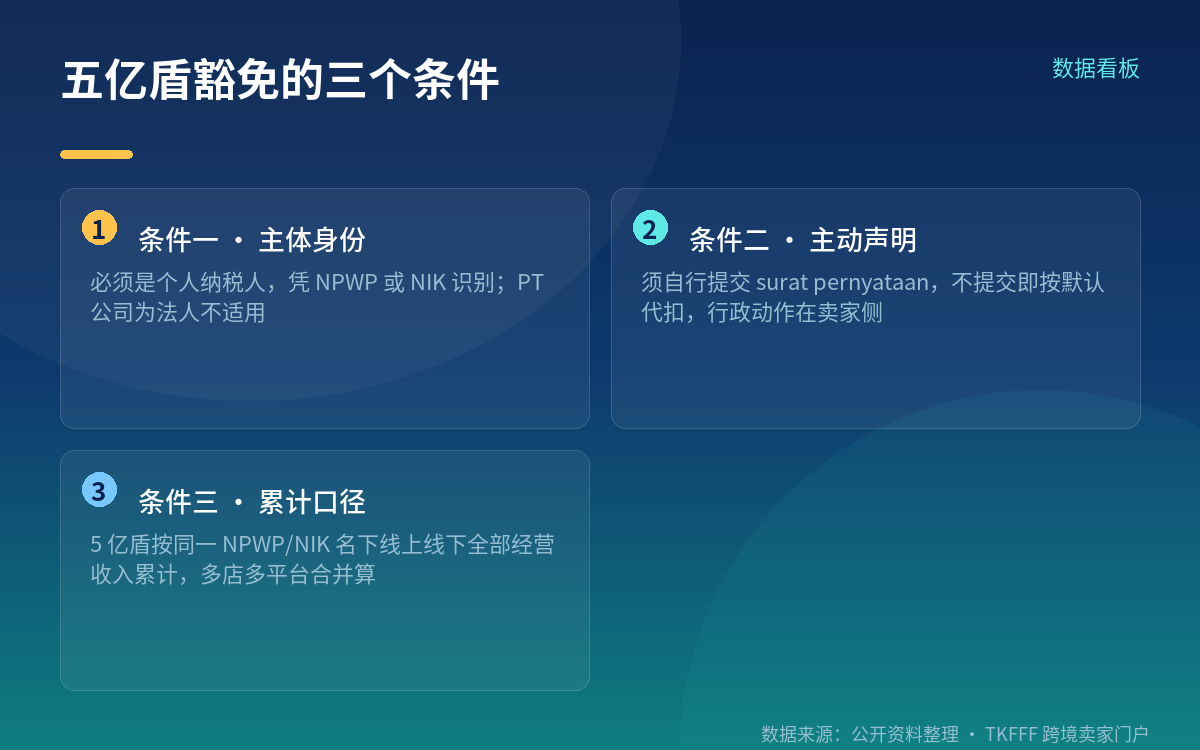
这是最值得逐条对号入座的一段。第一个条件是主体必须是个人纳税人(Pedagang Dalam Negeri orang pribadi,凭 NPWP 或 NIK 识别)。以 PT 公司形式在印尼注册的商家属于法人,不适用这项豁免,在指定平台的销售从第一盾起即被全额代扣。跨境卖家里 PT 主体非常常见,这一条最容易漏看。
第二个条件是必须主动提交声明(surat pernyataan)。不提交就按默认代扣,这个行政动作在卖家侧,不在平台侧。依据 DJP 的 FAQ,一张声明可通用于同一 NPWP/NIK 名下的全部平台账户,不需要逐店分别提交。
第三个条件是5 亿盾按同一 NPWP/NIK 名下线上线下全部经营收入累计。多店、多平台的收入要合并计算,含线下门店,不是按单平台或单账户分别算。ANTARA 2025 年 7 月的折算口径约为 3.07 万美元。另外若年内营业额已突破门槛,须在该月月末前向平台补交新声明,平台自下一期间起代扣。
品类类豁免:超 5 亿盾也可能不在代扣范围
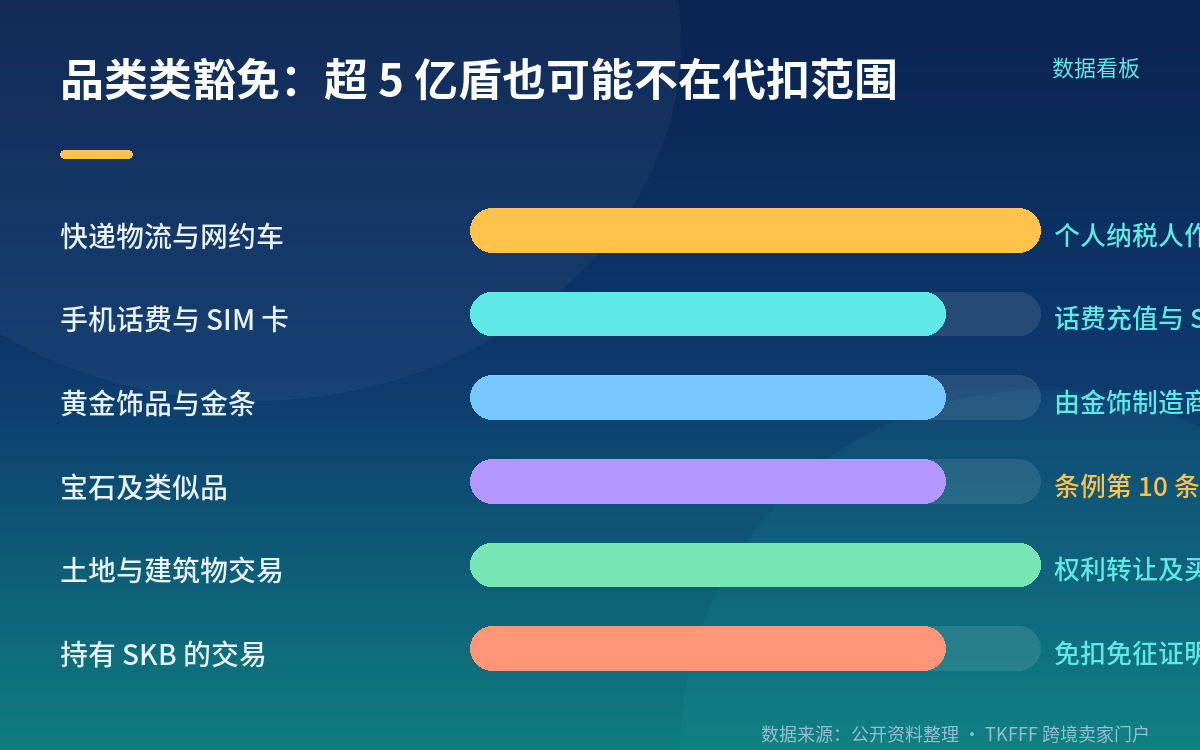
除营业额门槛外,PMK 37/2025 第 10 条还列举了品类类排除项,即使营业额远超 5 亿盾也不在代扣范围:个人纳税人作为科技平台或网约车合作方提供的快递、物流与运输服务;手机话费与 SIM 卡销售;黄金饰品与金条;宝石及类似品;土地和/或建筑物的权利转让与买卖协议。持有 **SKB(免扣免征证明)**的交易同样排除在代扣范围外。
计税口径也顺手对一遍:0.5% 按毛营业额(发票所载金额)计算,不含增值税 PPN 与奢侈品销售税 PPnBM,不是按利润;扣划发生在平台收到买家付款时,不是发货或妥投时。这笔款项是卖家原有纳税义务的一部分——适用小微企业最终税制的构成清缴,适用普通税制的可在年度申报时抵扣。
注意事项
先确认自己的主体形式。名下是 PT 公司,五亿盾这条线与你无关,10 月 1 日起每一笔平台成交都在代扣范围内;如果是个人纳税人,则要把「主体身份 + 主动声明 + 累计口径」三件事逐个核对,缺任何一项结果都可能是被代扣。
再确认口径。5 亿盾按同一 NPWP/NIK 名下线上线下累计,多平台收入要合并;品类类豁免和 SKB 单独确认一遍,不要默认自己不在其中。
本文不提供税务意见。涉及申报表填写、抵扣路径、SPT 处理的具体操作,请咨询印尼持牌税务顾问;平台层面的实际扣款执行细则、退款执行情况,目前未找到税务总局的统一官方口径,本刊不代平台承诺。
FAQ
Q:10/1 已经开始扣了,现在提交声明还来得及吗? A:声明本身是官方明文规定的动作,本文不判断具体追溯期间的处理方式。是否可以补提交、追溯哪个时段,请直接咨询印尼持牌税务顾问或平台官方客服,以其答复为准。
Q:5 亿盾是按店铺算,还是按我这个人算? A:按同一 NPWP/NIK 名下计算。同一纳税人名下所有线上网店与线下门店的营业额合并累计,一张声明也可通用于该税号下的全部平台账户。
Q:TikTok Shop 现在被代扣了吗? A:不在被指定的四家平台名单内。9 月 17 日官方提到的是其系统准备就绪,与被指定为代扣方是两件事。目前未找到官方公布的纳入时间表。
Q:0.5% 是新增加的税吗? A:不是。这是既有所得税的征管机制变更,纳税人义务本身未变,变化的是从卖家自行申报改为由平台代扣代缴。
参考来源
- ANTARA:《Indonesia taps foreign platforms to collect seller tax》(PMK 37/2025 签署日与颁布日、0.5% 口径、5 亿盾约 3.07 万美元)
- 印尼商报:《印尼市场平台 PPh 22 代扣正式实施》(Bimo Wijayanto 10/1 茂物宣布开征)
- JPNN:《代扣市场平台税今日正式启动》(Bimo Wijayanto 10/1 原话)
- IKPI 印尼注册税务顾问协会:《市场平台税 FAQ》(一纸声明通用全部账户、累计计算、突破后补报)
- Indodata:《Indonesia Begins Collecting Income Tax on Marketplace Sales on October 1, 2026》(9/24 重新指定、提前至 10/1)
- TraceWorthy:《Selling Online in Indonesia》(TikTok Shop 未被指定、PT 主体从第一盾起代扣)
- Indonesia Business Post:《Indonesia Delays Marketplace Tax Collection》(推迟脉络与 idEA 表态)
- Pantau:《印尼电商平台 PPh 22 征收流程与豁免》(计税基数与豁免条件)