
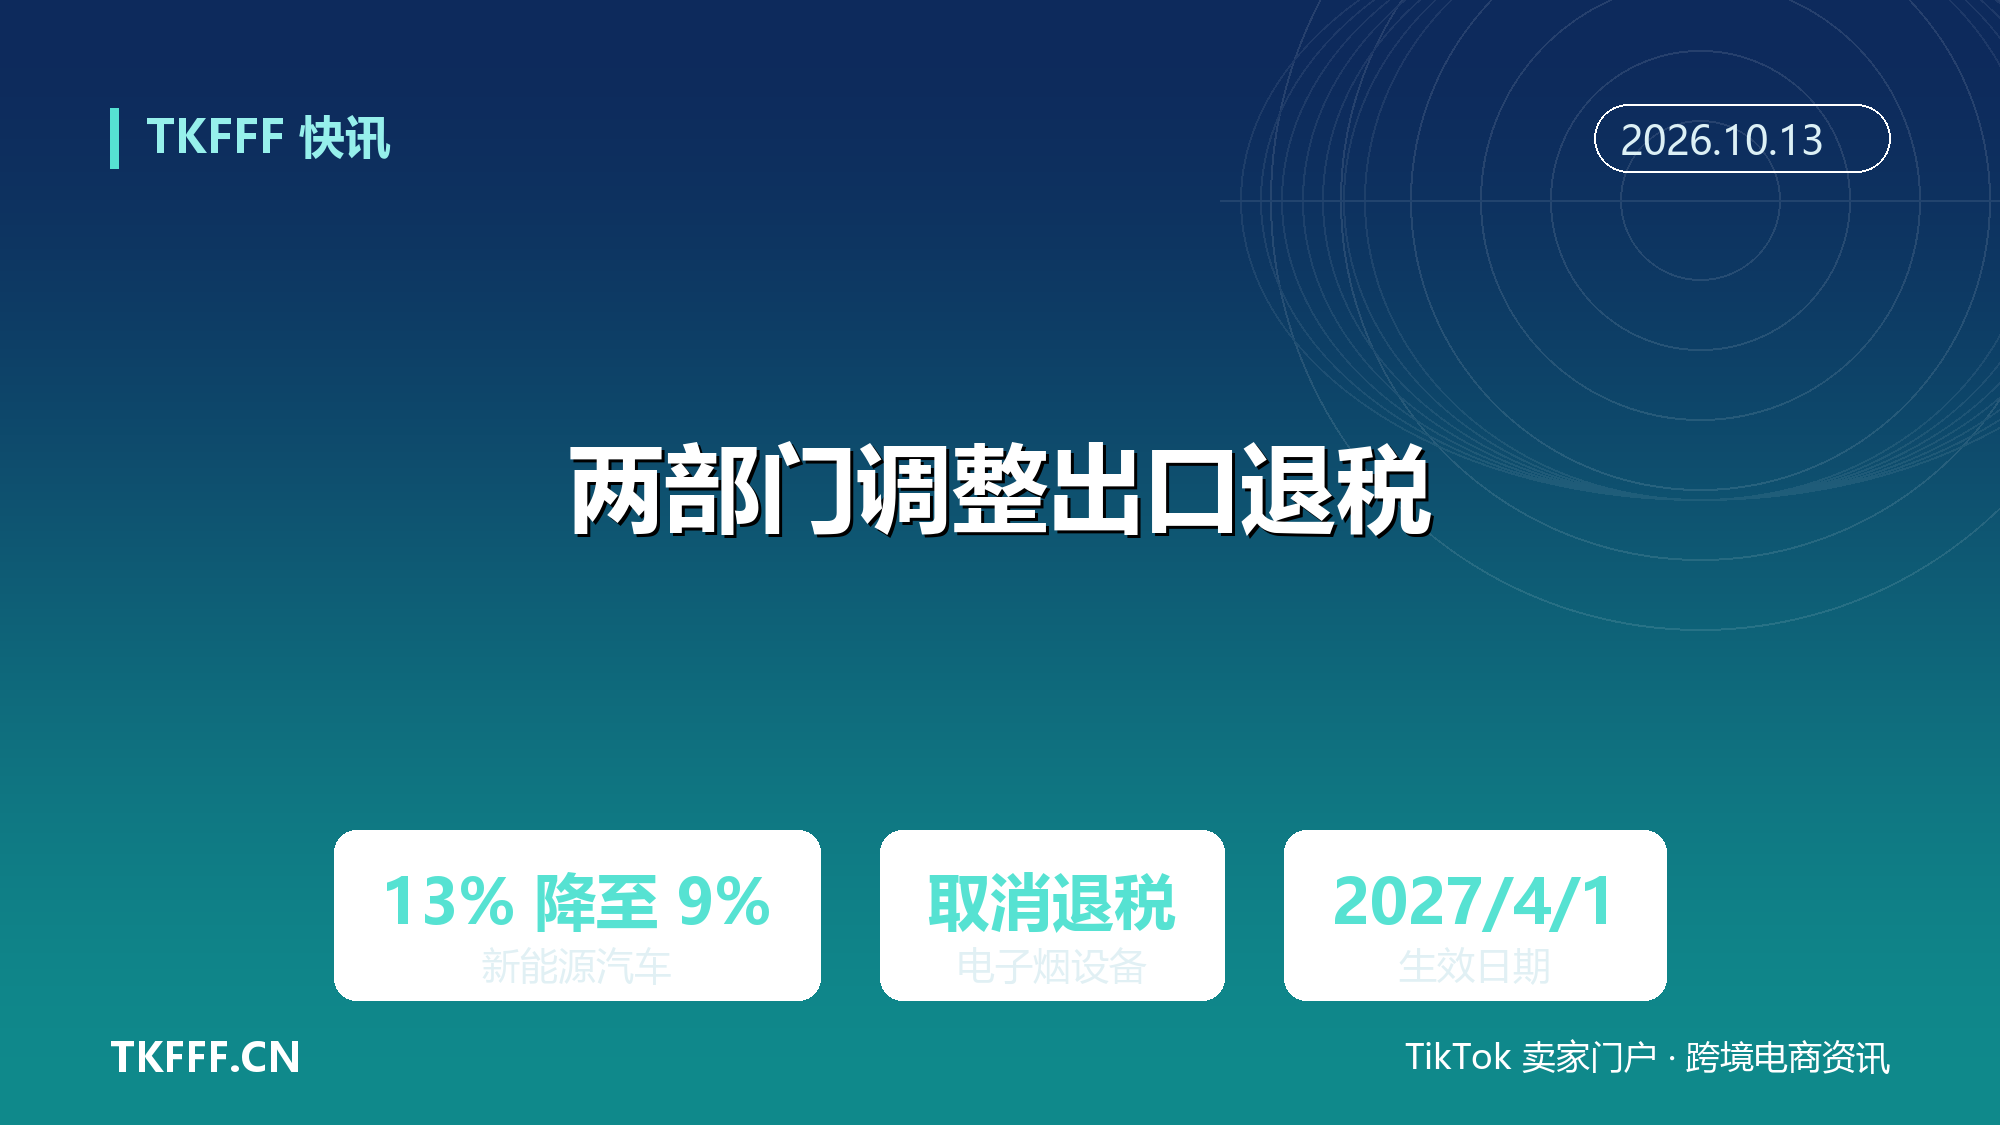
两部门调整出口退税:新能源汽车退税率 13% 降至 9%,电子烟设备取消退税
新能源汽车出口的退税红利要缩水了。财政部、税务总局 10 月 12 日发布公告,自 2027 年 4 月 1 日起,新能源汽车的增值税出口退税率由 13% 下调至 9%,同时取消电子烟设备装置等产品的增值税出口退税。
这不是一次普遍性的退税退坡,而是分类施策。财政部 税务总局公告 2026 年第 29 号明确,只涉及两张清单上的产品,分别对应新能源汽车和电子烟设备装置。公告还给两类产品留出了近六个月的过渡期。
对做新能源车出口的企业来说,4 个百分点的退税率差额,直接落在利润表上。对电子烟供应链来说,退税从有到无,是零和一的区别。两个行业的分化,从这一纸公告开始。
一、公告说了什么
公告共四条。据财政部官网发布的原文,第一条是自 2027 年 4 月 1 日起,将新能源汽车的增值税出口退税率由 13% 下调至 9%,具体产品清单见附件 1。第二条是自同日起,取消电子烟设备装置等产品增值税出口退税,具体产品清单见附件 2。
第三条是关键的技术细节。对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。这意味着增值税退税的变化,不牵动消费税。
第四条划定了适用时点:本公告所列产品适用的出口退税率,以出口货物报关单注明的出口日期界定。新华社与中国政府网均在 10 月 12 日转发了这一公告,口径一致。
二、为什么是这两类
苏商银行特约研究员付一夫对上海证券报表示,此次调整的重点是分类施策、力度有别,规范税收优惠、优化财政资源配置。在宏观税负下行背景下,清理低效退税、把有限财力用于更亟需的领域,是财税管理的内在要求。
两类产品的处理方式并不相同。新能源车相关退税是下调而非取消,付一夫认为这体现留出缓冲期、避免硬着陆的考量;电子烟直接取消,则反映了对该行业调控的精准性。整体上,政策以退税为杠杆,推动市场出清和结构优化,而非单纯限制出口。
中国经济网 10 月 13 日的报道同样强调了这一基调。公告并非针对出口总量的收缩性工具,而是对特定品类税收优惠的一次结构性清理。
三、抢出口会不会来
短期最值得关注的是过渡期效应。付一夫认为,政策设定近六个月窗口期,企业有动力集中出货以锁定原有退税率,可能引发抢出口。
但他同时提示了一个制约条件:新能源车出口高度依赖滚装船,运力瓶颈可能制约抢运规模,实际强度或低于预期。汽车滚装船的运力本来就是稀缺资源,短期内难以通过加班船快速扩容,出口节奏会被船期而非政策意愿主导。
电子烟的边际效应则更有限。付一夫指出,电子烟退税取消此前已有政策铺垫,本次更多是延续确认,边际抢出口效应相对有限。换句话说,指望两条赛道同时出现出口冲量,可能高估了政策的短期刺激。
四、对卖家的实际影响
4 个百分点的退税率下调,对新能源车整车出口商来说,是按出口货值直接削减的现金流。整车单值高,退税额基数大,即便只是退税率的调整,绝对金额也不小。
需要注意一个容易混淆的点:退税率下调 4 个百分点,并不等于成本上升 4%。退税是增值税的退还,具体金额取决于出口货物对应的采购进项税额和退税计算方式。企业需要按自身产品结构和进项情况重新测算,而不是简单乘一个系数。
电子烟设备装置类产品退税取消后,依赖退税支撑价格优势的中小供应商压力最大。此前越南、印尼、马来西亚等地已有电子烟产能布局,退税取消可能进一步加快产能境外转移的讨论。
五、长期看拼什么
付一夫给出的判断是,竞争逻辑将发生根本转变。企业从拼价格转向拼能力,从产品出口转向产能出海、技术出海,加速海外本地化布局。出口价格回归理性,也有助于降低贸易摩擦风险。
这个转变在新能源车行业已有迹象。头部车企近两年密集在东南亚、欧洲、拉美布局本地工厂,退税政策的变化会强化这一趋势,而不是逆转它。对高度依赖出口退税维持价格竞争力的中小出口商,缓冲期是最后的调整窗口。
政策留了近六个月,但真正的考验不是抢在 2027 年 3 月 31 日之前把货发出去,而是在退税不再决定性影响定价之后,产品本身还剩下多少议价空间。当 4 个百分点的退税差被抹平,你的海外售价还站得住吗?
参考资料
- 财政部 税务总局:《关于调整部分产品出口退税政策的公告》(财政部 税务总局公告 2026 年第 29 号)
- 中国政府网:《两部门调整部分产品出口退税政策》
- 中国经济网:《两部门调整部分产品出口退税政策》
- 中国经济网:《财政部、税务总局调整部分产品出口退税政策》(含上海证券报对付一夫的采访)
- 国家税务总局山西省税务局:《财政部 税务总局关于调整部分产品出口退税政策的公告》
- 中国日报网:《两部门调整部分产品出口退税政策》
- 人民网财经:《中国调整新能源汽车等部分产品出口退税政策》