
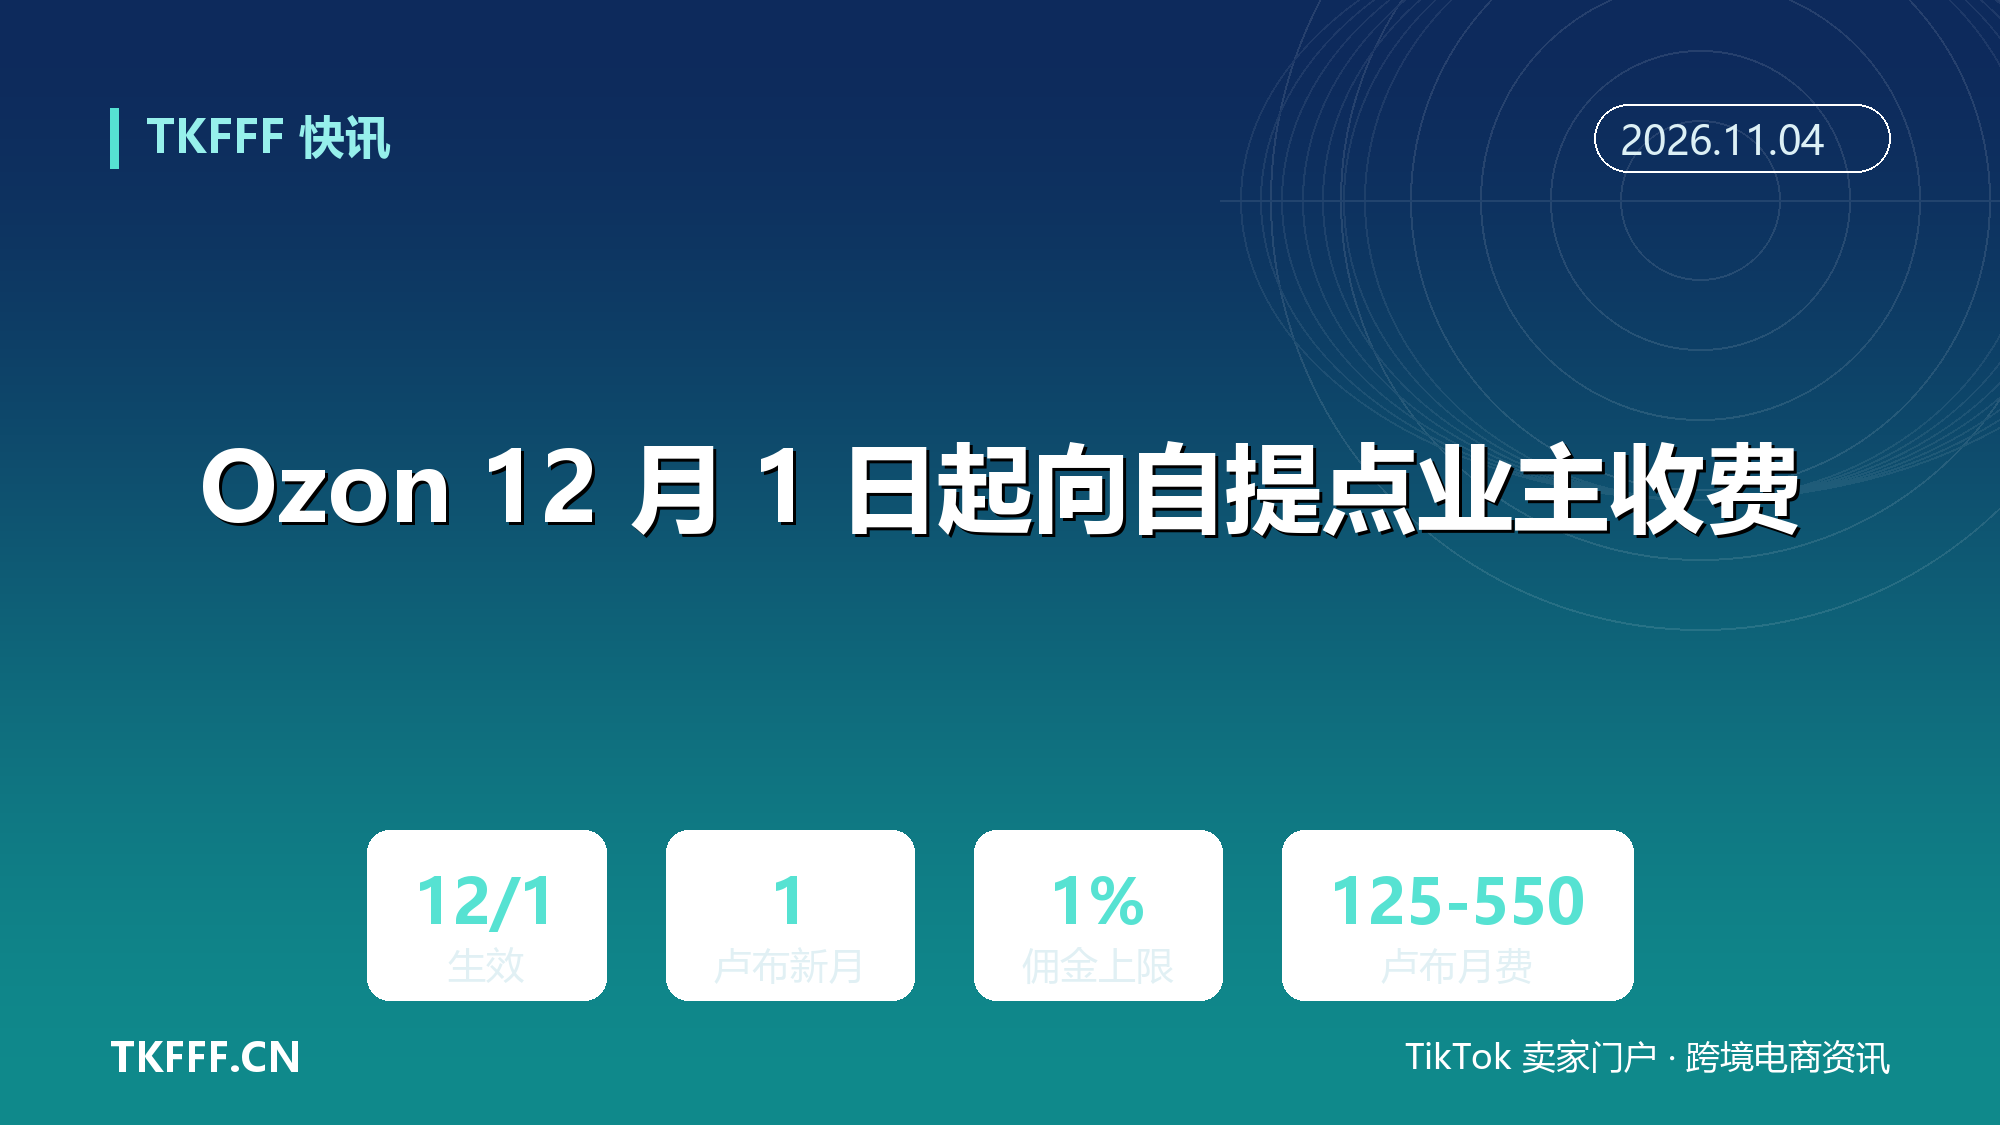
Ozon 12 月 1 日起向自提点业主收费:新点每月 1 卢布,其余按佣金不超 1%
每月 1 卢布,折合人民币不到 1 毛钱——这是 Ozon 给开业不满一年的自提点定下的月费。但其余 9 万多个站点,就要按真金白银交钱了。
据亿恩网报道,Ozon 宣布自 2026 年 12 月 1 日起向自提点业主收取平台服务费,规则分两档:开业不满一年的自提点每月缴纳 1 卢布象征性费用;其余站点按订单佣金收入计收,比例不超过 1%,月费区间在 125 至 550 卢布之间。自 2027 年 7 月起,运营时间较长的自提点月费最高可上调至 2200 卢布。
Ozon 给出的解释是:平台与自提点业主之间为代理合同关系,依法代理人服务应当支付报酬。这是 Ozon 首次把自提网络从纯补贴模式转向收费运营,也标志着这张末端网络开始进入「精打细算」的阶段。
一、收费对象是业主,不是卖家
先划清一个边界:这笔钱向自提点业主收取,不直接向卖家收取。
但这并不意味着跨境卖家可以置身事外。自提点是 Ozon 履约链路的末端节点,业主的运营成本一旦上升,要么通过交接费等名目传导,要么以服务缩水的形式消化——营业时间缩短、包裹保管变粗放、投诉处理变慢,最终买单的还是平台的用户体验和转化率。
对业主来说,账其实不算重。125 至 550 卢布的月费按点位订单量分档,对照 Ozon 公开的补贴政策——单个新设自提点首年最高可获 528 万卢布补贴,平均回本周期约 6 个月——月费更像是对成熟点位的一道「年检」。
真正的信号意义在于收费结构本身。1 卢布针对新点,用意是降低开点门槛、激活休眠点位;按佣金收入计费针对存量点位,把费用和订单量绑在一起,干得好的多交、干得差的少交,实际是一套变相的优胜劣汰机制。
二、9.4 万个点位背后的账本
Ozon 敢在这个时点收费,底气来自网络扩张的速度。
据 Ozon 公开数据,2026 年前 9 个月其订单自提点总量已突破 9.4 万个,过去一年新增超 1.6 万个网点,其中近四成布局在人口不足 5 万的中小城镇,步行可达这些网点的俄罗斯民众达 1.3 亿。为激励合作伙伴开点,Ozon 今年前 9 个月投入 75 亿卢布补贴,并计划年底前再追加不少于 25 亿卢布。
下沉市场正是增长的核心引擎。数据显示,中小城镇用户规模同比增长约三分之一,贡献了平台近三分之一的订单量,订单总量增幅接近 80%,图瓦、车臣和达吉斯坦等地区增速尤为显著。
问题也随之而来:网点越多、订单越密,网络维护成本就越刚性。补贴可以换增长,却换不来一份可持续的成本模型。当增速从 80% 的高位逐步回落,靠平台单方面输血的末端网络,迟早要学会自己造血。
三、一个月内的连环动作
把镜头拉远,这次收费不是孤立事件,而是 Ozon 物流体系一连串调整中的一环。
10 月 14 日,Ozon 中国卖家后台出现置顶通知:新的合作伙伴物流方式停止添加,已绑定的 CEL、GUOO 等商业货代渠道可用至 10 月 31 日,11 月 1 日起统一归口平台自营物流 OGL(Ozon Global Logistics),邮政 WH 渠道不在收口范围内,500 克以内轻小件入口长期保留。据出海网报道,XY、OYX 两种配送方式已于 10 月 21 日提前下线。
据 Ozon Global 公开信息,OGL 运费较原 Economy 方案低约 14%,平均配送时间缩短约 10 天(另有渠道口径为低 7%),走 OGL 的商品享有搜索展示优先和商品卡专属徽章。但费率表里也藏着细账:电子接入服务费按每件货值的 2% 收取,单件 15 至 200 卢布;Big 及以上档位按体积重计费,长宽高(厘米)除以 12000 与实重取大。
再往前,8 月物流中心遇袭后,Ozon 于 9 月起在 29 个城市引入第三方物流运营商,承接分拣与末端配送业务。一个月内:干线收口自营、末端引入外援、自提点开始收费——三条线指向同一个方向:把履约网络从「烧钱换规模」切换到「算账过日子」。
四、成本会不会传导到卖家
对布局 Ozon 的中国卖家,更实际的问题是履约成本的重算。
自提点收费虽不直接针对卖家,但叠加 OGL 切换,卖家需要重新核算的项已经不少:国内送仓成本、按 2% 计的电子接入服务费、抛货的体积重计费,以及自提点端可能出现的交接费变化。低价小件最吃亏——一件三十来块人民币的货,服务费实际扣掉的比例可能接近 4%。
时效也是变量。OGL 官方口径为交货后 13 至 17 天到达俄罗斯分拣中心、买家平均妥投 12.3 天,但有卖家反映 8 月底至 9 月初承运的订单中有 28 单超过 30 天未签收,最长 39 天。双 11、黑五、新年季三个节点连排,业内建议按 25 至 35 天排备货与广告节奏。
还有一层风险视角:Ozon 的自提网络越庞大,单点故障的代价就越高。8 月物流中心遇袭事件已经说明,物理设施的安全局势会直接写进卖家的妥投率里。收费换来的资金若用于增强网络韧性,长期反而利好履约稳定性。
五、从补贴到收费的分水岭
回头看,1 卢布的象征性定价,恰似一个时代的注脚:跑马圈地的窗口期结束了。
9.4 万个自提点、1.3 亿步行可达人口、接近 80% 的下沉订单增速,这些数字证明 Ozon 的末端网络已经建成。接下来的问题不再是「网点够不够多」,而是「每个网点能不能自己活下来」。2027 年 7 月那个 2200 卢布的月费上限,就是这个问题的第一道考场。
对卖家来说,末端网络的成熟化是把双刃剑:履约体验改善会抬高转化,成本传导又会挤压利润。当平台开始向自己的基础设施收费,这份成本最终会停在哪一环——平台消化、业主吸收,还是卖家买单?也许要到 2027 年 7 月月费上调那一刻,答案才会浮出水面。
六、参考资料
- 亿恩网:《Ozon12 月起向自提点收费 月费 125 至 550 卢布》
- 大数跨境:《Ozon 宣布自 12 月起对自提点收取月费,费用介于 125 至 550 卢布》
- 出海网:《一年新增 1.6 万个自提点!Ozon 末端网络扩容,下沉市场订单暴涨近 80%》
- 出海网:《Ozon 停用合作伙伴物流渠道 11 月 1 日起归口自营 OGL》
- 出海网:《Ozon 自营物流 OGL 运费低 14% 旺季时效存变量》
- 妙手 ERP:《Ozon 物流全面切到 OGL 后怎么发货?中小卖家避坑与运费核算指南》
- 九方通逊:《Ozon 物流切换倒计时:10 月 31 日第三方渠道停用,OGL 迁移实操与避坑指南》