
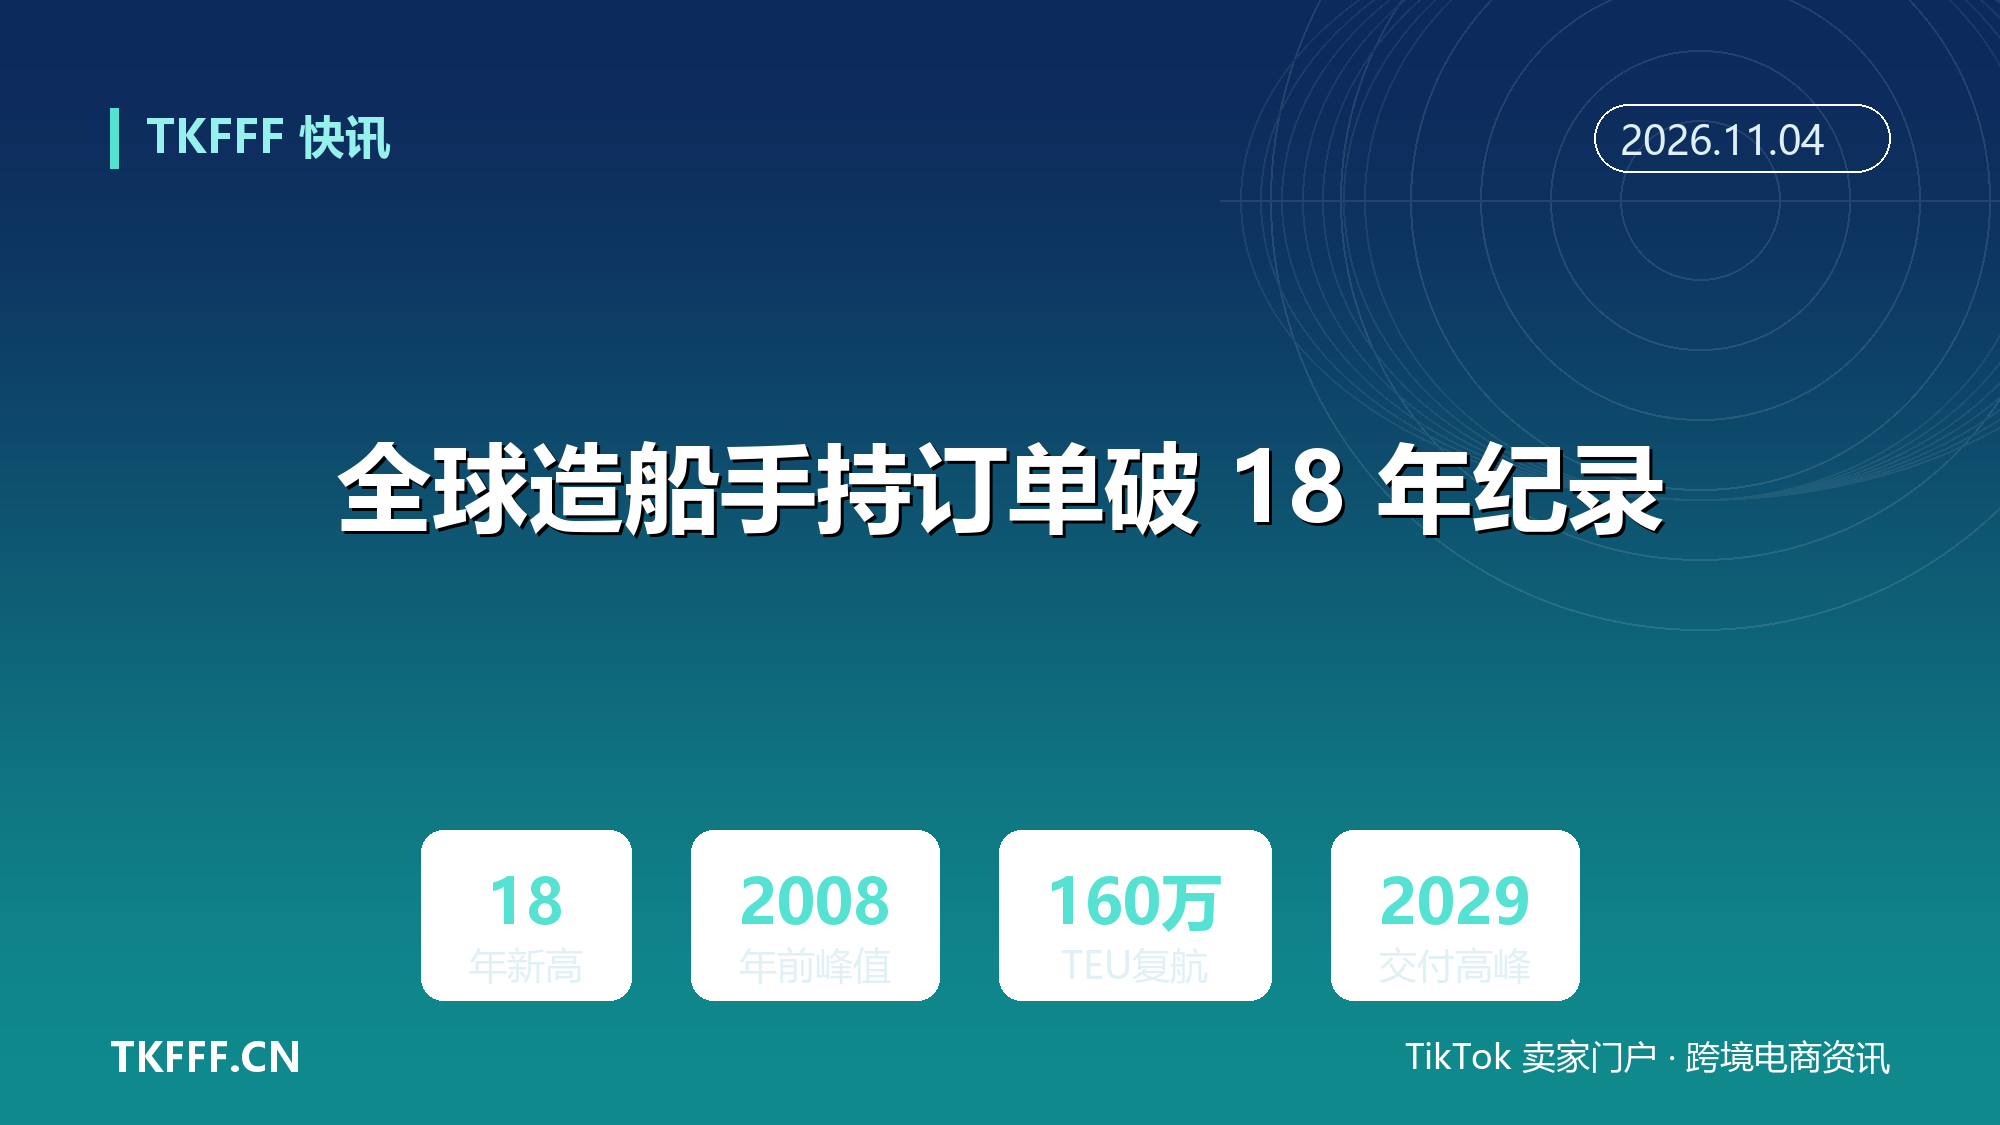
全球造船手持订单破 18 年纪录:超越 2008 年峰值,中国船厂吃下主要增量
克拉克森研究的数据把一个久违的坐标重新点亮:截至 2026 年 9 月底,全球船厂手持订单 9699 艘、4.358 亿总吨,超过 2008 年 10 月的 4.22 亿总吨。上一次站在这个高度,是 18 年前。
但两个峰值长得并不一样。2008 年那份订单相当于当时全球船队运力的 52%,如今只有 24%。同样创纪录的吨位,落在了一个大了近一倍半的船队上。这到底是新一轮超级周期的起点,还是又一轮交付洪峰的前夜?
一、4.358 亿总吨的分量
先把数字摆清楚。克拉克森统计,2026 年前 9 个月全球新签订单 2806 艘、1.452 亿总吨,已经接近 2007 年全年 1.739 亿总吨的历史纪录。按当前速度,2026 年全年有望刷新这项纪录。
同期全球船队规模 117811 艘、约 18 亿总吨,总吨位同比增长 4%。前 9 个月交付 2466 艘、6670 万总吨,拆解只有 550 万总吨——新船进得快,老船退得慢,运力净增的口子一直开着。
手持订单占船队 24%,是判断这轮行情性质的关键。2008 年的 52% 意味着船队规模几乎要翻半番,随后是长达数年的运价崩塌;24% 意味着年均交付压力分散得更平,但绝不等于没有压力。
二、油轮点火
这轮订单的引爆点不在集装箱,而在油轮。
VesselsValue 资深分析师 Rebecca Galanopoulos 的判断是,强劲的租船费率让油轮船东有信心下单,而老牌油轮建造船厂的产能已经饱和,船东只能把订单投向此前没有油轮业绩的新船厂。今年已有 51 艘油船订单落在中国、巴西、菲律宾、韩国、越南和美国的所谓新船厂手里。
VLCC 是最直观的样本。Dynacom 向沪东中华订 12 艘 30.7 万载重吨船,计划 2027 年 10 月开建;Bruton 向中集来福士订 4 艘 31.9 万载重吨船;United Overseas Group 向惠生清能订 6+4 艘,已在南通基地开工;Navios 向芜湖造船厂订 4+4 艘。
恒力重工是这轮里最扎眼的名字。克拉克森的口径下,它累计拿下 495 艘油船、散货船和集装箱船订单,总值 460 亿美元,从新入局者变成头部玩家用了不到四年。
问题也随之而来:新船厂拿单快,交付记录却短。船东用租金覆盖回本周期,前提是船能按合同日期下水。
三、中国的 72.4%
中国船舶工业行业协会 10 月 23 日的数据显示,前 9 个月中国造船完工量 5805 万载重吨,同比增长 50.7%,占世界 63.6%;新接订单 1.7529 亿载重吨,同比增长 163.2%,占世界 81.8%;9 月底手持订单 3.9913 亿载重吨,同比增长 64.8%,占世界 72.4%。
换算成船型更直观。前 9 个月中国承接 144 艘超大型原油运输船,占全球 85.5%;万箱级以上集装箱船 94 艘,占 82.7%;汽车运输船 71 艘,占 97.2%,订单量同比增长 766%。
要注意口径。克拉克森的 4.358 亿是总吨,中国船舶工业行业协会的 3.9913 亿是载重吨,两套单位不能相加,也不能直接算出「中国占全球几分之几」。72.4% 是协会口径下的份额,与总吨口径的结论方向一致,数字不可混用。
产能紧张的另一个证据是交期。沪东中华方面称,17 万立方米级 LNG 船基本做到每月交付一条,最晚交期已排到 2031 年。
四、未来运力的账单
手持订单不是当下的运力,它是一张 2027 到 2029 年的交付时间表。
德路里 10 月 26 日的集装箱预测给出了另一张表:全球集装箱船队约 3400 万标箱,手持订单 1550 万标箱,相当于现有运力的 45%,为 2009 年以来最高。2027 年净运力增速预计 8.8%,2028 年 12.1%,2029 年 10%。
两股力量会撞在一起。德路里估算,红海绕行结束将在 2027 年释放约 160 万标箱有效运力,新船交付再添约 230 万标箱;苏伊士运河通行量预计在 2027 年 2 月恢复到复航前水平的 80%。
这就是 24% 与 52% 的差别所在:2008 年的订单砸在一个需求骤停的市场里,2026 年的订单砸在一个正在恢复捷径航线的市场里。前者是需求消失,后者是效率回归,结果都指向运力过剩,但节奏不同。
五、货主的筹码
对跨境卖家,这条产业链的传导要经过两层。
第一层是 2027 年的长协。德路里已经预判,2027 年东西向合同运价将下行,理由是新船集中交付叠加燃油成本回落。船公司现在靠停航守价,等到新船一条条下水,停航的成本会越来越高,谈判桌的重心自然向货主偏。
第二层是舱位的不确定性。运力过剩不等于服务稳定,船公司更可能用减速航行、合并航线来消化吨位,直航变中转、班期拉长的概率反而上升。便宜的运价,可能要用更长的在途时间换。
还有一个反向变量:绿色。前 9 个月全球双燃料船订单 516 艘,按艘数占 18%,按总吨只占略超 10%,比前两年明显走弱。替代燃料船的造价溢价还在,船东在运力过剩预期下先保交付、后保环保,这会拖慢老旧船队的替换节奏,也让 2030 年前的减排目标更难落地。
订单创纪录这件事,对船厂是四年饱满的船台,对船东是三年后的运价,对货主是两年后的谈判筹码。同一条曲线,三种读法。真正的分水岭,是 2027 年交付潮与苏伊士全面复航谁先到——到那时,答案才会真正浮出水面。
六、参考资料
- 克拉克森研究:《全球手持订单 4.358 亿总吨,超越 2008 年峰值》
- Riviera Maritime Media:《Global shipbuilding orderbook blows past peak-year 2008》
- 龙de船人:《今年的新船订单量,有望刷新历史纪录》
- 中国船舶工业行业协会:《前三季度中国造船三大指标全面增长》
- 央视新闻:《全球超八成新船订单涌向中国》
- 德路里:《Container Forecaster 2026 年秋季预测》
- Lloyd's List:《Will long-predicted boxship overcapacity finally hit in 2027?》