
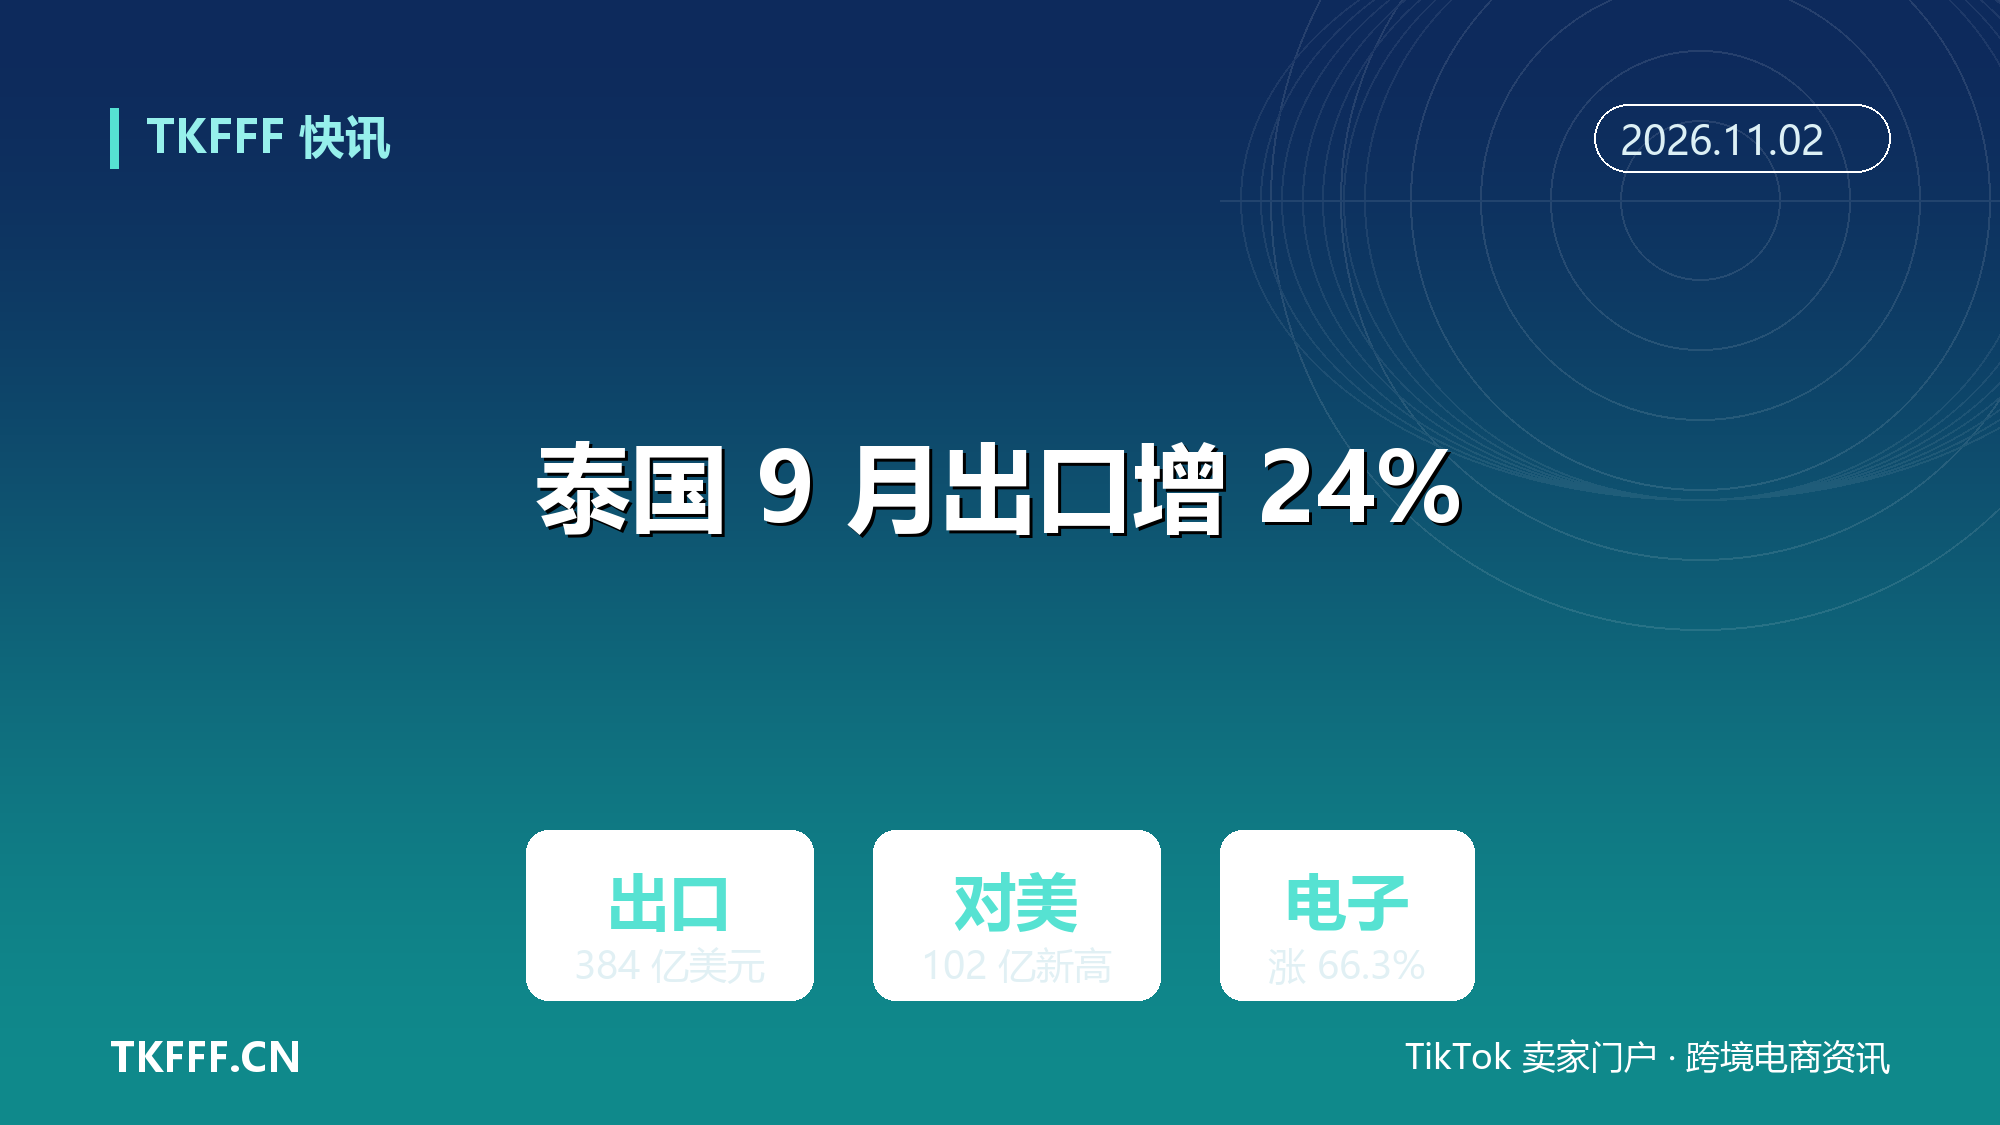
泰国 9 月出口同增 24% 至 384 亿美元:对美出口 102 亿创新高,电子涨 66.3%
市场原本预期泰国 9 月出口增长 16.3%,最乐观的预测也只有 17.9%。实际数字是 24.0%,出口额 384.389 亿美元,单月历史最高。
泰国商务部 10 月 26 日公布的数据显示,这已是出口连续第 26 个月扩张(新华社按另一口径计为第 27 个月),8 月增速为 24.3%。前 9 个月累计出口 3045.9 亿美元,同比增长 19.6%。
撑起这条曲线的是电子产品。9 月电子类出口同比涨 66.3%,比上月的 54.2% 进一步加速,并已连续 30 个月增长。
一、24% 是怎么来的
拆开贡献度更清楚。开泰研究中心测算,电子产品对当月整体出口增长的贡献约 15 个百分点,也就是说 24% 里有近三分之二来自这一个品类。
第二大推手是黄金。未加工黄金 9 月出口同比涨 212.6%,贡献约 6 个百分点,其中八成流向瑞士。这一项与价格周期高度绑定,稳定性远不如工业品。
剔除电子和黄金,9 月出口同比只增长 4.9%。这个数字更接近泰国出口的真实体温。
工业品整体增长 25.4%,为连续第 30 个月扩张;农产品增长 8.1%,靠南部水果出货支撑;农工产品则下降 2.7%,连续 6 个月萎缩。
二、电子与 AI 的这条链
电子出口的爆发不是孤立事件。泰国在全球 AI 供应链里的位置是中间品:印刷电路板、计算机设备、电话及零部件、传真设备。
9 月对 15 个主要贸易伙伴的电子出口全部实现增长,这 15 个市场占泰国当月电子出口的 94%,且是连续第二个月全面开花。
分品类看,传真设备出口涨 190.9%,电话涨 57.5%,印刷电路板涨 50.6%。这些数字指向同一个需求源:区域内数据中心的建设潮。
开泰研究中心在报告里把原因写得很直接:电子周期上行叠加全球 AI 与数据中心投资扩张。问题是,这类需求带有明显的资本开支属性,一旦投资节奏放缓,订单回落会比消费电子更快。
三、对美 102 亿的另一面
9 月对美出口 102 亿美元,创历史新高,同比增长 50.1%,比上月的 48.7% 还在加速。对美出口单独贡献了约 11 个百分点的整体增速。
结构上,电子产品对美出口涨 68.2%,占泰国电子出口的 48.2%。这类商品尚未被加征额外关税,是当前最大的政策窗口。
其余品类对美出口增长 32.5%。多家机构判断,这其中有抢在 301 条款调查结论落地前出货的成分。
泰国商务部也承认,对美出口的强劲部分来自关税不确定性下的提前发货。窗口关闭之后会留下多少真实需求,眼下没人能给出准确答案。
四、进口 50.4% 的隐忧
出口的另一面是进口。9 月进口 442.96 亿美元,同比涨 50.4%,同样是历史最高,远超市场预期的 31% 左右。
资本品进口涨 92.3%,上月还是 33.9%;燃料进口涨 45.7%,受中东局势推高能源价格影响;电子零部件、电路板、计算机设备同步放量,主要来自中国大陆和中国台湾。
结果是 9 月贸易逆差扩大到 58.6 亿美元,前 9 个月累计逆差 436.9 亿美元。进口增速 37.8%,已经明显快于出口的 19.6%。
泰国央行 10 月 30 日的评估给出了另一组视角:9 月经济环比改善,剔除黄金的商品出口环比增长 3.7%,私人投资环比激增 21.6%,主要来自 AI 和数据中心相关的数据处理设备进口。
同一份评估里,私人消费环比下降 2.2%,外国游客人数环比下降 6.3%,服务业环比萎缩 1.7%。出口和投资在跑,消费和旅游在退。
五、2027 年的高基数
预测已经在上调。泰国商务部把 2026 年全年出口增速从 11% 上调到 15% 至 16% 的保守区间,并称若 AI 与电子需求延续,全年可达 19%;开泰研究中心更激进,把全年出口增速从 14.0% 上调到 20.5%,进口从 27% 上调到 34%,开泰证券给出的全年出口规模接近 4050 亿美元。
2027 年的指引却是 2% 至 4%。商务部的解释是高基数:电子上行周期从 2025 年 12 月启动,整个 2026 年都处在高位,明年年初就要面对同比的天花板。
风险清单并不短。美国 301 条款与转口贸易的 40% 关税悬在头上,AI 投资周期可能见顶,泰铢汇率与能源成本仍在波动,家庭债务和生活成本压制内需。
对跨境卖家来说,泰国更像是供应链上的一个中转与制造节点,而不是终点市场。电子零部件进口涨九成、资本品进口翻倍,说明产能在往这里搬;但逆差扩大、消费走弱,说明本地购买力并没有同步跟上。
真正需要观察的,是明年一季度。那时电子周期的高基数开始生效,对美抢出口的窗口也已关闭,泰国出口还能剩下多少内生增速,答案才会浮出水面。
参考资料
- 泰国商务部贸易政策与战略办公室 2026 年 9 月出口数据
- 新华社:《Thailand's exports expand 24 pct in September》
- 泰国头条新闻:《泰国 9 月出口超预期,全年增长目标上调至 11%》
- Thailand Business News:《Thailand September Exports Surge 24% on Electronics and US Demand》
- 开泰研究中心(KResearch)2026 年 9 月出口评估
- 泰国央行:《2026 年 9 月及第三季度经济与货币状况报告》
- Thairath English:《Thai Exports in September Surge 24%, Setting Record High》