
广州杭州试点 9610"无票免征":速卖通携手税务打通合规路径,中小卖家财税痛点破题
广州与杭州启动 9610 模式「无票免征」试点,速卖通携手两地税务部门联合推进。卖家拿不到上游增值税专用发票,只要能提供订单—商品清单—物流轨迹/收汇凭证的完整数据链路,出口环节增值税、消费税即可免征。注意:这仍属试点落地阶段,且不是全税种豁免。
政策依据不是新文件:财税〔2018〕103 号 + 2026 年第 11 号公告
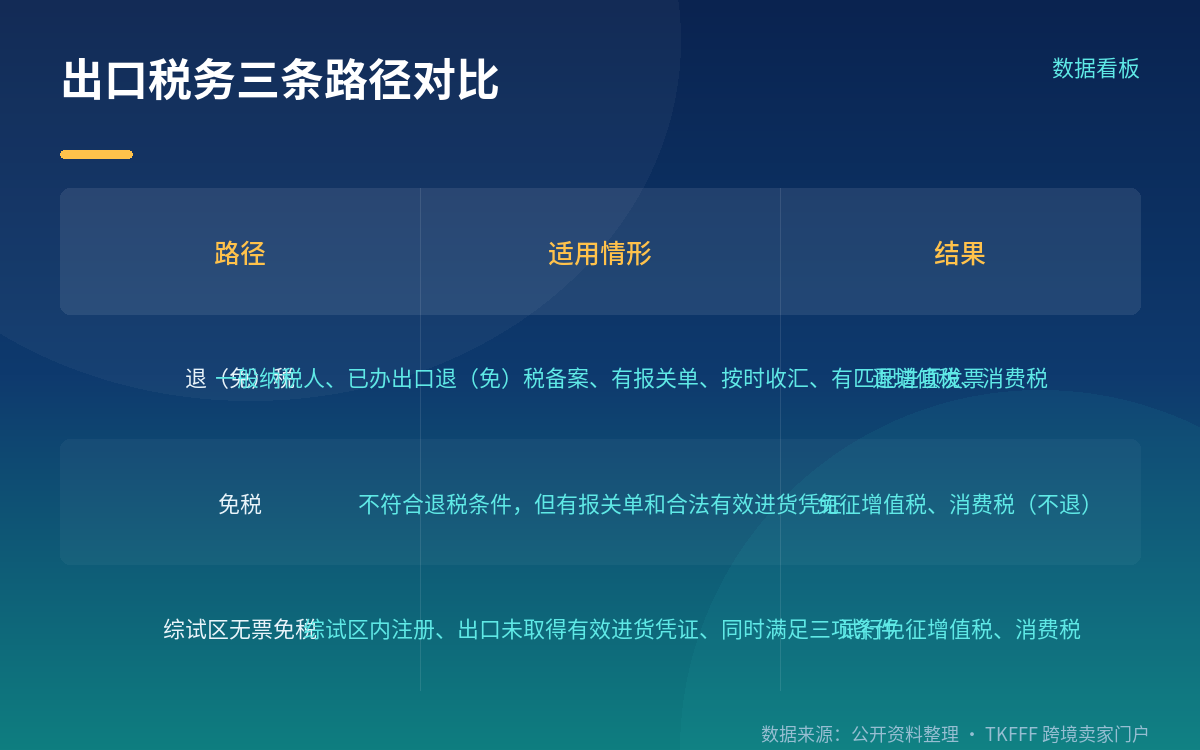
先把来源理清楚,避免被「新政」两个字误导。「无票免征」的正式名称是跨境电商零售出口无票免税政策,政策依据是《财政部 税务总局 商务部 海关总署关于跨境电子商务综合试验区零售出口货物税收政策的通知》(财税〔2018〕103 号)。也就是说,免征这件事在国家层面早有制度安排;2025 年 11 月以来广州、深圳、杭州、湖南等地密集启动的工作,主要是把它做成可操作的系统对接与数据申报。2026 年,《中华人民共和国增值税法》及其实施条例正式施行,财政部、税务总局发布《关于出口业务增值税和消费税政策的公告》(2026 年第 11 号)。这里要明确一个状态:广州与杭州的 9610 模式「无票免征」仍处于试点阶段,各地开通的范围、批次和操作入口并不相同,具体以当地税务、商务部门公告为准。
广州怎么试:限定速卖通卖家、限定 9610、要完整数据链路
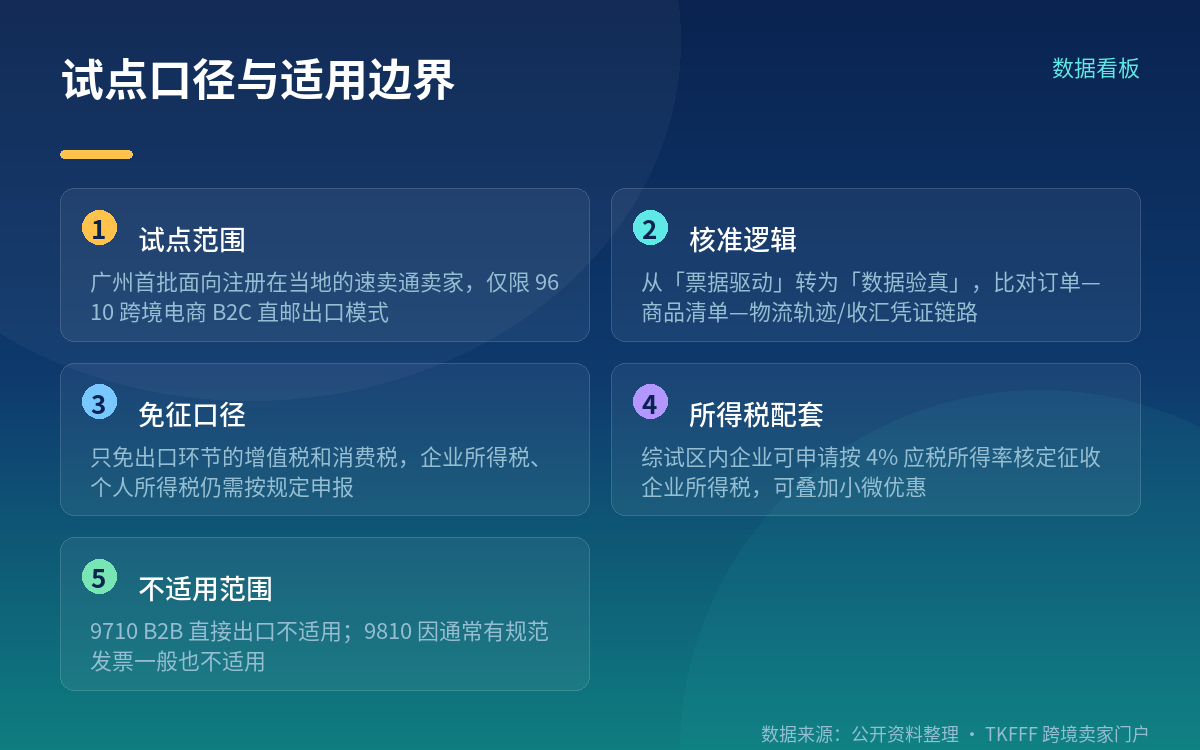
从已公开的试点口径看,广州首批试点面向注册在当地的速卖通卖家,仅针对 9610 跨境电商 B2C 直邮出口模式。卖家即便无法取得上游增值税专用发票,只要能提供「订单—商品清单—物流轨迹/收汇凭证」的完整数据链路,即可申请出口环节增值税免征。这套逻辑的实质,是从「票据驱动」转为「数据验真」:以往靠进项发票证明采购真实,现在靠平台订单、清单、物流和收汇数据的相互印证。深圳的试点范围更宽,不仅覆盖 9610,还开出了 9610 清单模式下的《代理出口货物证明》,并开始拓展 9810 海外仓模式的应用场景;卖家通过跨境电商线上综合服务平台完成「无票登记」,经商务、税务系统比对三单信息一致后完成免税核准。
免征口径:只免增值税和消费税,企业所得税照报
「无票免征」不是全税种豁免,这一点最容易踩坑。它针对的是出口环节的增值税和消费税。企业所得税、个人所得税仍需按规定申报。配套安排是:综试区内符合条件的跨境电商零售出口企业可试行核定征收企业所得税,应税所得率统一按 4% 确定,叠加小型微利企业优惠后实际税负可进一步降低。适用范围上,9710 跨境电商 B2B 直接出口不适用,原因是其面向企业客户、供应链相对稳定,通常不存在普遍缺票问题;9810 出口海外仓模式因通常能取得规范发票,一般也不适用,但深圳已在拓展 9810 的应用场景。另外要区分「免税」与「退税」:无票免税免的是出口环节税负,不退还采购环节已承担的进项税;只有一般纳税人、已办理出口退(免)税备案、取得匹配进项凭证并按时收汇的企业,才走得了退税路径。
落地条件:三个门槛加三单比对,且必须主动备案
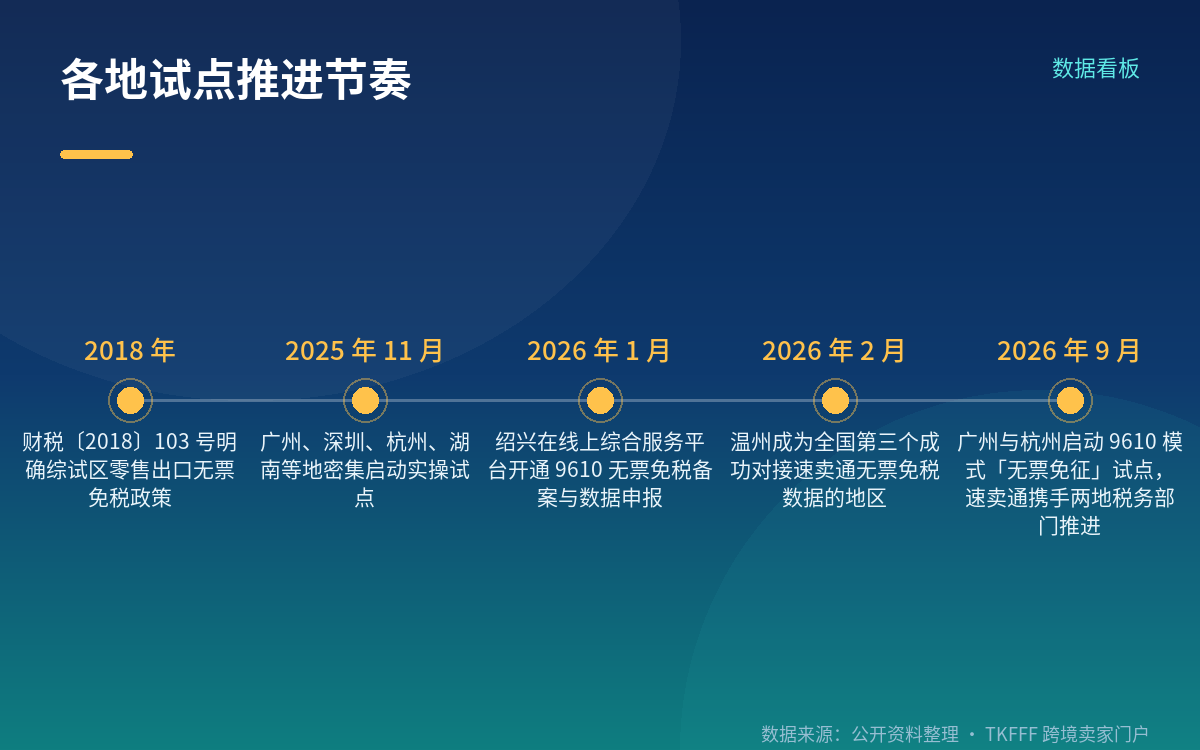
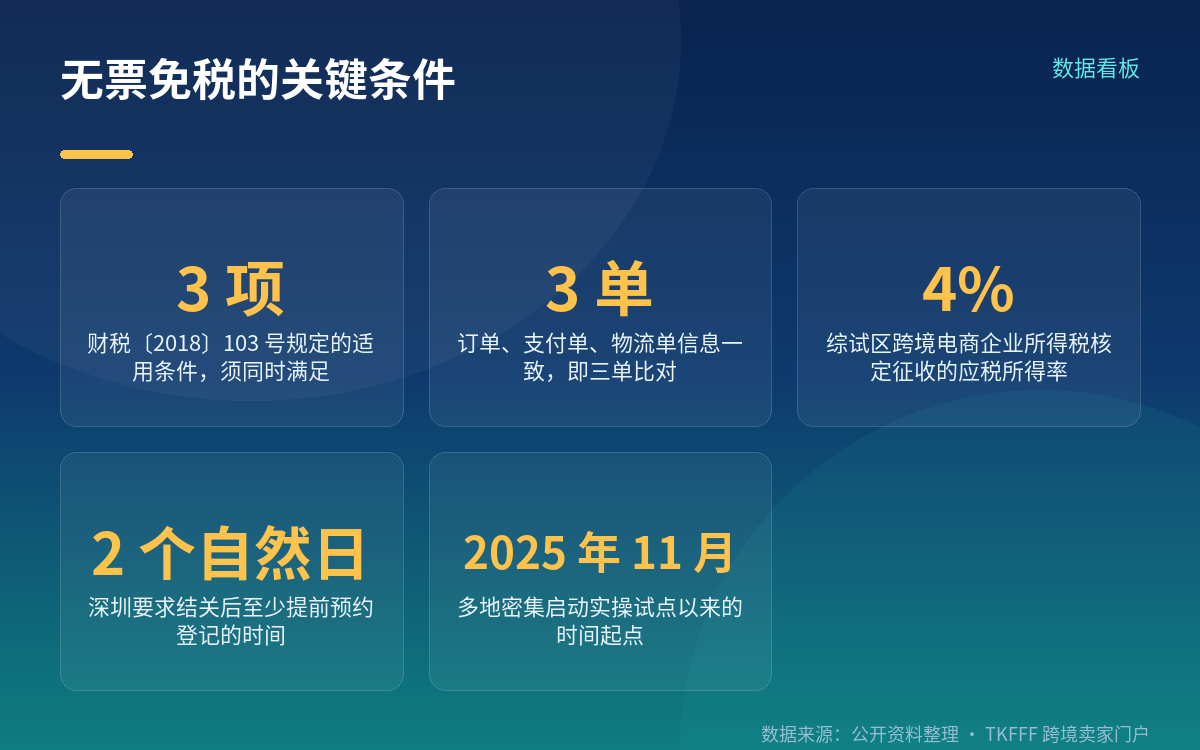
按财税〔2018〕103 号,适用无票免税需同时满足三项条件:一是电子商务出口企业在综试区注册,并在注册地跨境电子商务线上综合服务平台登记出口日期、货物名称、计量单位、数量、单价、金额;二是出口货物通过综试区所在地海关办理电子商务出口申报手续;三是出口货物不属于财政部和税务总局明确取消出口退(免)税的货物。实践中还叠加了「三单比对」要求,即订单、支付单、物流单信息一致,数据一致才核准。免税不会自动生效,需要主动办理备案与申报:企业在电子税务局办理跨境电商无票免税备案后,零售出口收入才可免征增值税和消费税。地方实践节奏可以参考——深圳市 2026 年初优化了线上综合服务平台的「无票免税」登记功能,要求企业出口货物结关后至少提前 2 个自然日预约登记;温州于 2026 年 2 月成为全国第三个成功对接速卖通平台无票免税数据的地区;绍兴于 2026 年 1 月开通了 9610 模式下的无票免税备案与数据申报功能。
注意事项
第一,先备案、再出货。无票免税不是自动生效的默认待遇。出口退(免)税备案、跨境电商无票免税备案、线上综合服务平台登记都建议在首票出口之前完成;从地方口径看,部分城市对登记还有提前期要求,事后补办不一定受理。首票之前把流程跑通,比事后补救便宜得多。
第二,三单信息必须自洽,单据必须留存。订单、支付单、物流单信息一致是核准前提,出口免税申报数据还应与海关出口商品申报清单保持匹配,按期办理免税申报,不能「只出口、不申报」。申报前对照平台结算报表逐期核对;出现退货、收入确认时点等合理差异时,查明原因并留存书面说明和佐证资料。
第三,分清「免税」与「退税」。无票免税不退采购环节进项税,退税才涉及退钱,两条路径门槛完全不同。试点仍在分批推进,各地差异较大,跨城市经营或使用多平台的卖家应分别按注册地和平台口径确认,不要用一地的操作套用到另一地。
FAQ
Q:「无票免征」到底免的是什么税? A:免的是出口环节的增值税和消费税。企业所得税、个人所得税仍需按规定申报;综试区内符合条件的企业可申请按 4% 应税所得率核定征收企业所得税,并可叠加小型微利企业优惠。
Q:我在广州做速卖通,怎么参加这个试点? A:据公开的试点口径,广州首批面向注册在当地的速卖通卖家,仅限 9610 跨境电商 B2C 直邮出口模式。企业需在综试区注册并在线上综合服务平台登记出口信息,提供订单—商品清单—物流轨迹/收汇凭证的完整数据链路,经三单信息比对后完成免税核准。具体批次、入口与材料以当地税务、商务部门公告为准。
Q:做 9710 或 9810 模式的卖家能适用吗? A:9710 跨境电商 B2B 直接出口不适用。9810 出口海外仓模式因通常能取得规范发票,一般也不适用,但深圳已在拓展 9810 模式的应用场景,建议按注册地税务部门口径确认。
参考来源
- 财政部、税务总局、商务部、海关总署:《关于跨境电子商务综合试验区零售出口货物税收政策的通知》(财税〔2018〕103 号)
- 财政部、税务总局:《关于出口业务增值税和消费税政策的公告》(2026 年第 11 号)
- 财政部、国家税务总局:《关于跨境电子商务零售出口税收政策的通知》(财税〔2013〕96 号)
- 广州市、杭州市税务部门:9610 模式「无票免征」试点相关说明
- 中国(广州)、(杭州)跨境电子商务线上综合服务平台:无票免税登记与数据申报指引
- 深圳市跨境电子商务线上综合服务平台:无票免税登记功能优化说明
- 温州、绍兴跨境电子商务综合试验区:无票免税备案与速卖通数据对接上线说明
- 国家税务总局:跨境电子商务综合试验区零售出口企业所得税核定征收相关规定