
蚂蚁国际 AMP 首批接入 17 家机构、覆盖 15 亿消费者:Visa、Mastercard 同步推进 KYA"认识你的智能体"跨网互认,Agent 支付标准战开打
当 AI 智能体从"帮我找"走到"帮我买",支付这一环的规则由谁定?9 月 10 日至 11 日,蚂蚁国际、Visa、Mastercard 几乎同时给出答案。对跨境卖家而言,这决定了未来几年店铺要对接哪一套智能体身份体系。
17 家机构、15 亿账户:AMP 首批名单落地
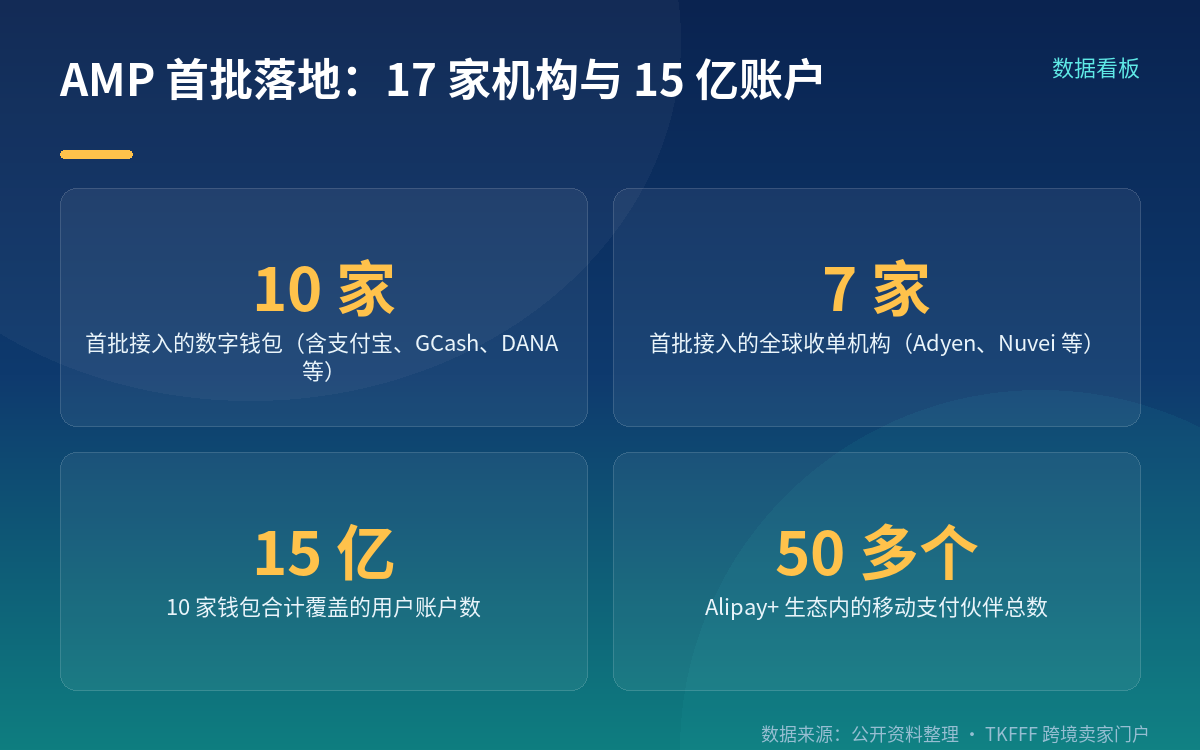
2026 年 9 月 11 日,蚂蚁国际在 2026 Inclusion·外滩大会期间宣布,其移动智能体协议 AMP(Agentic Mobile Protocol)首批接入 10 家主流数字钱包与 7 家全球头部收单机构,合计 17 家,覆盖 15 亿用户账户。10 家钱包为支付宝(中国内地)、AlipayHK(中国香港)、DANA(印度尼西亚)、GCash(菲律宾)、KakaoPay(韩国)、MPay(中国澳门)、TNG eWallet(马来西亚)、TrueMoney(泰国)、Toss(韩国)、Starryblu(新加坡);7 家收单机构为 Adyen、Allinpay、Checkout.com、Fiserv、Global Payments、Nuvei、Worldline。AMP 于 2026 年 4 月正式推出,是面向数字钱包、超级应用与智能终端的开放协议。需要分清口径:15 亿指的是这 10 家钱包合计的用户账户数;Alipay+ 整个生态目前是 50 多个移动支付伙伴、10 多个国家级二维码网络,连接 1.5 亿商户与 20 亿消费者账户。支付宝智能体商业信任协议 ACT 与 AMP 协同后,一次接入即可覆盖 200 多个国家和地区的支付服务。
KYA 三方互认:三套协议如何对齐
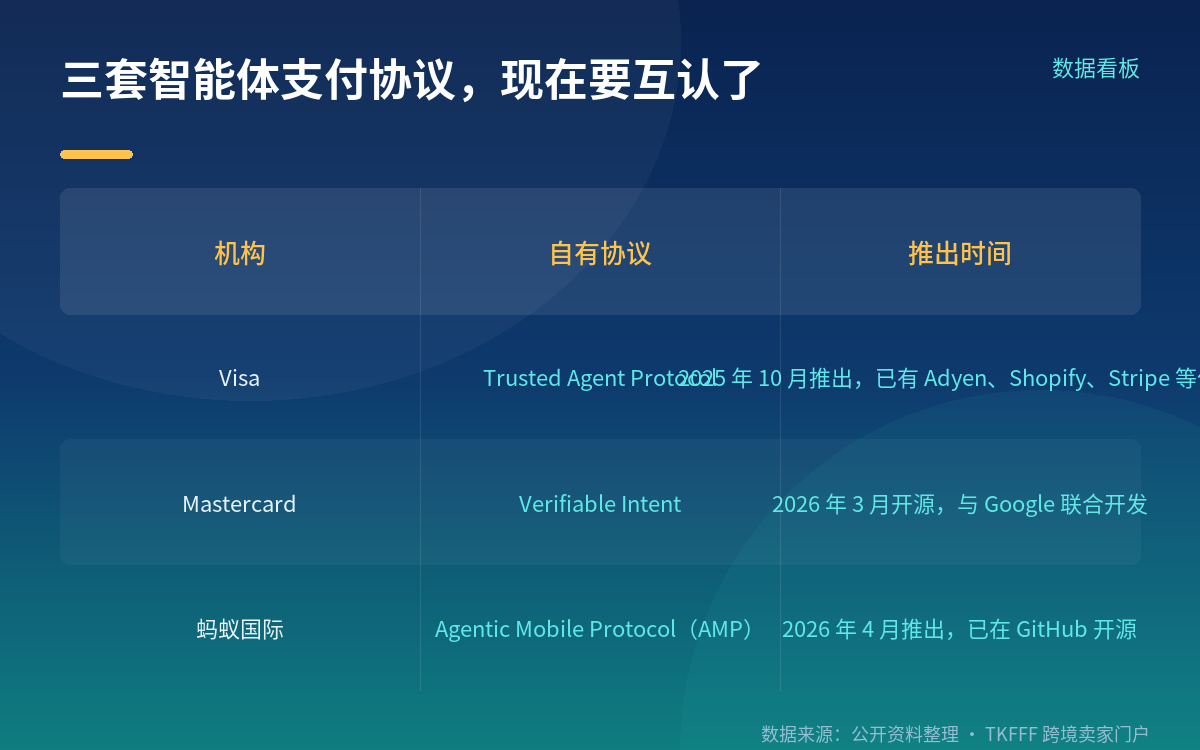
2026 年 9 月 10 日,蚂蚁国际与 Visa、Mastercard 联合宣布,共同打造"认识你的智能体"(Know-Your-Agent,KYA)互操作框架。三家公司此前各自推出过协议:Visa 的 Trusted Agent Protocol(2025 年 10 月推出)、Mastercard 的 Verifiable Intent(2026 年 3 月开源)、蚂蚁国际的 AMP。新框架围绕三大支柱构建共同原则:跨网络操作员追溯,把每个智能体绑定到经验证的操作者、持卡人或企业组织;共享认证要求,按安全与行为标准评估智能体是否按预期运行;持续交易监控,用身份与交易信号动态复核、支撑认证决定。蚂蚁国际首席创新官杨江明称,若一个智能体已在蚂蚁国际完成注册,未来不必再分别向 Visa、Mastercard 重复注册。三方各自保留验证与决策流程,工作通过新加坡金融管理局(MAS)召集的 BuildFin.ai 平台推进,并建立在 SAFR(代理式金融运行时保障)框架之上。三方均表示,这一安排可降低集成成本、缩短新服务上线时间。
六大能力与兜底:AMP 把授权从账户拆成任务
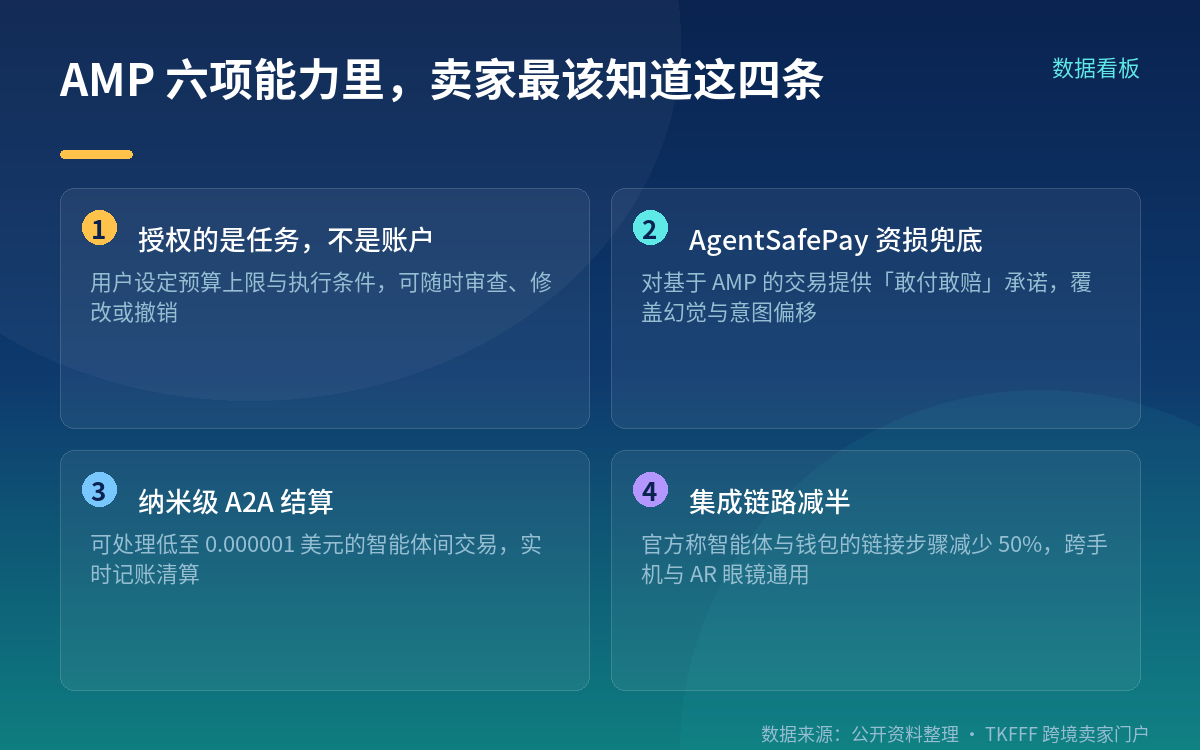
AMP 的机制设计值得卖家逐条看清。第一是任务授权:用户为智能体划出预算上限与执行条件(例如预算 300 美元以内、仅限指定日期、评分 4.5 以上),可随时审查、修改或撤销,不必把账户交给 AI。第二是 KYA 身份框架,配合 Agent Trust Rating 控制智能体的自主级别。第三是 AgentSafePay 资损兜底,为基于 AMP 的交易提供"敢付敢赔"承诺,覆盖大模型幻觉或意图偏移带来的偏差。第四是纳米级 A2A 结算,可处理低至 0.000001 美元的智能体间交易,具备实时记账与清算能力。第五是集成链路减半,官方称智能体与钱包的链接步骤减少 50%。第六是跨设备端到端交易,手机与 AR 眼镜等移动界面通用。AMP 已在 GitHub 全面开源,源代码、开发者 SDK 与技术文档向开发者、AI 平台、钱包、收单机构开放。
卖家要盯的三件事:接入路线、规模预期、风险归属
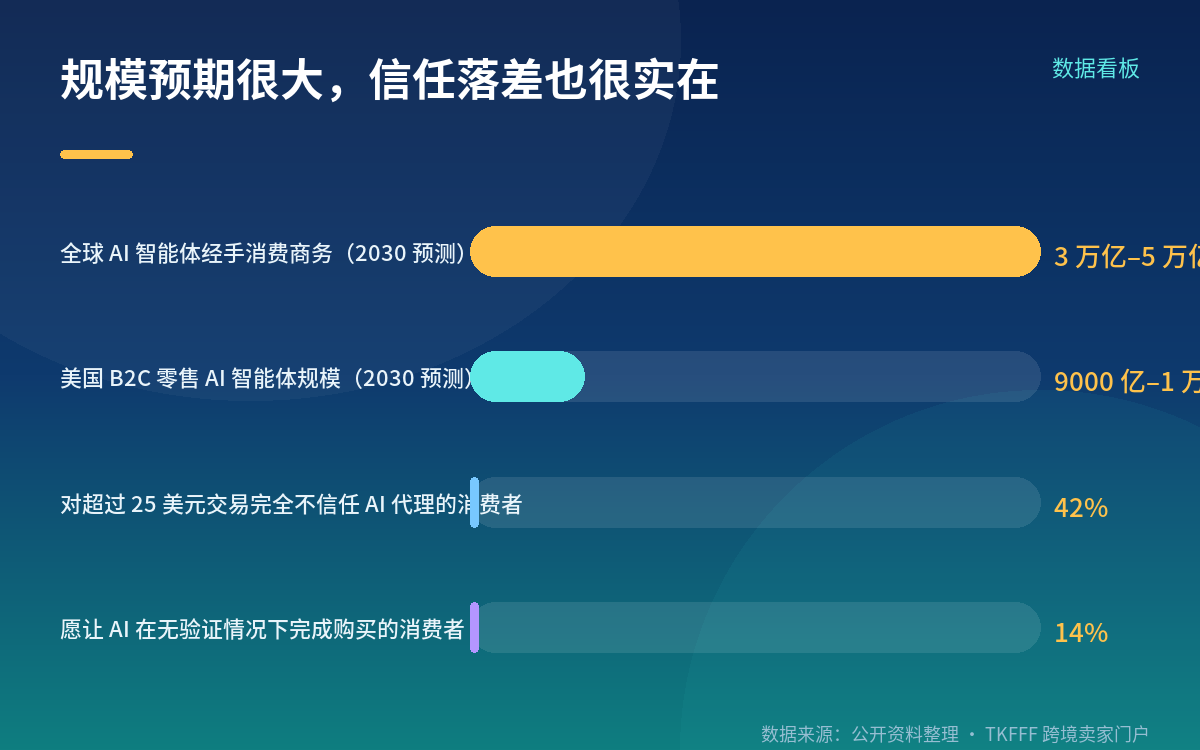
第一是接入路线。AMP 走"钱包 + 收单"路线,而 Visa、Mastercard 走卡基路线。Checkout.com 亚太区总经理 Brian Sze 的说法是:智能体商务至今仍以卡基为主,AMP 把它延伸到了数十亿消费者日常交易的钱包端。卖家需要先确认自己的收单方是否在名单内。第二是规模预期与信任落差的并存。麦肯锡预测到 2030 年 AI 智能体可能经手全球 3 万亿至 5 万亿美元消费商务,其中美国 B2C 零售市场将达 9000 亿至 1 万亿美元;但据科技快报网援引 Product.ai 2026 年 4 月报告,仅 14% 消费者愿意让 AI 在无验证情况下完成购买,42% 的消费者对超过 25 美元的交易完全不信任 AI 代理——这组数字目前仅见单一中文来源转述,建议按趋势而非精确值看待。第三是风险不外包。蚂蚁国际自己强调,统一标准只降低交易摩擦,并不替代风控本身。
注意事项
三类卖家要优先动起来。一是收单方在 AMP 名单内的,尽快向服务商确认智能体交易的开通条件与结算币种;二是主攻东南亚、拉美、欧洲市场的,注意名单中的钱包如 DANA、GCash、TNG eWallet、TrueMoney 都是当地主流渠道,它们的智能体入口会先于其他渠道放开;三是经营数字商品、订阅、小额虚拟商品的,A2A 结算支持到 0.000001 美元,这类高频小额订单可能最先被智能体接管,定价与对账逻辑要提前适配。
FAQ
Q:AMP 是蚂蚁国际自己的事,和我店铺有什么关系? A:你不需要直接接 AMP。首批 7 家收单机构里,Adyen、Checkout.com、Nuvei、Worldline 都是跨境卖家常用的通道。它们把 AMP 支持做进既有集成后,消费者在 Gemini、ChatGPT 等 AI 界面里下单,就会通过你已有的收单链路完成支付。
Q:15 亿和 20 亿这两个数字哪个才对? A:它们统计对象不同,不矛盾。15 亿是首批接入 AMP 的 10 家钱包合计用户账户数;20 亿是 Alipay+ 整个生态的消费者账户总量,另有 50 多个支付伙伴与 1.5 亿商户。引用时务必注明口径,否则容易被读者误读。
Q:KYA 互认会不会取代我现有的风控? A:不会。三方框架明确各自保留验证与决策流程,KYA 解决的是"跨网络重复注册"的摩擦。蚂蚁国际也公开表示,统一标准只降低交易摩擦,不替代风控本身。卖家侧的欺诈与拒付管理仍需自己做。
参考来源
- 蚂蚁国际官方新闻稿(Business Wire,2026 年 9 月 11 日):《Ant International's Agentic Mobile Protocol Rolls Out Globally with Wallets and Acquirers; Initiating Collaboration on KYA Interoperability Framework with Mastercard and Visa》
- FinTech Global:《Ant International scales AMP as agentic payments go global》
- Electronic Payments International:《Ant, Mastercard and Visa collaborate on KYA to scale agentic commerce》
- eCommerceNews Asia:《Visa, Mastercard & Ant International back AI agent trust》
- Biometric Update:《Ant International, Visa, Mastercard work to make agentic protocols interoperable》
- 财经涂鸦:《蚂蚁国际 AMP 首批接入 10 家主流数字钱包与 7 家头部收单机构》
- 科技快报网:《蚂蚁国际联合 Visa、Mastercard 推出 AI 智能体支付互认标准》
- 通信产业网:《蚂蚁国际于 2026 Inclusion·外滩大会宣布 AMP 全球落地进展》