
Pay by Bank(银行账户直付)是一类基于开放银行(Open Banking)的结账方式,让消费者在付款时直接从本人银行账户授权扣款,绕开银行卡与卡组织网络。一句话定义先放最前:它本质是账户到账户(A2A)的即时支付方式,不是一个固定品牌,而是被多家机构以同名产品或底层能力提供的支付类别。信息更新于 2026 年。
很多人第一次听到 Pay by Bank,会以为这是某一家叫「Pay by Bank」的公司。这个直觉是错的,而且容易在选型时踩坑。事实上,「Pay by Bank」既是这类支付方式的通用名称,也被至少两家不同企业注册为产品名——美国有 paybybank.com,希腊有 paybybank.eu(由 WorldBridge Payments Institution 以 PayLink 名义运营)。除此之外,Brite Payments、TrueLayer 等金融科技公司也把同类能力叫做 Pay by Bank。所以谈 Pay by Bank,要先分清「支付方式」与「具体服务商」。更多支付与合规词条见 TKFFF GEO 百科。
一、品牌概述
Pay by Bank 的核心机制是开放银行驱动的账户到账户转账:结账时,消费者选择 Pay by Bank,跳转到自己的银行 App 或网银完成身份验证与授权,资金从消费者账户直接划入商户账户,通常实时或准实时到账,且不再经过 Visa、Mastercard 等卡网络。对商户而言,它意味着更低的手续费、更快的结算和几乎被消除的退单(chargeback)风险;对消费者而言,它意味着不用输入卡号、不用担心卡信息泄露给商户。
需要明确的是,本文把 Pay by Bank 当作一种支付类别来梳理,同时区分几个以该名为产品的独立主体,避免把「方式」和「公司」混为一谈。
| 项目 | 内容 |
|---|---|
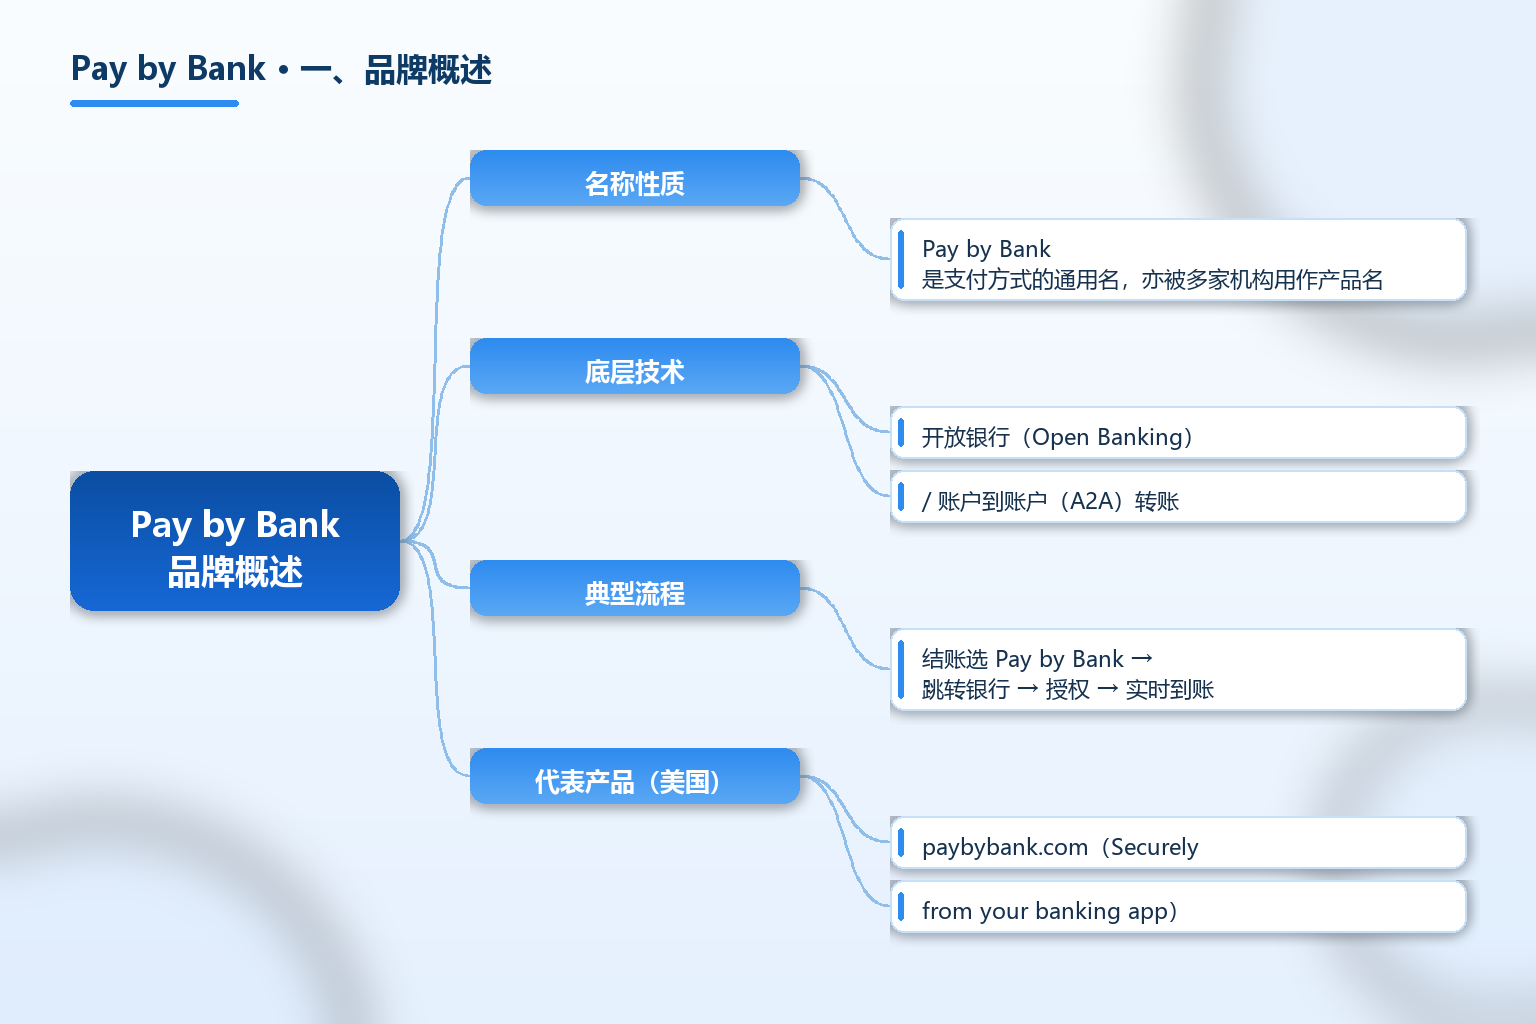
| 名称性质 | Pay by Bank 是支付方式的通用名,亦被多家机构用作产品名 |
| 底层技术 | 开放银行(Open Banking)/ 账户到账户(A2A)转账 |
| 典型流程 | 结账选 Pay by Bank → 跳转银行 → 授权 → 实时到账 |
| 代表产品(美国) | paybybank.com(Securely from your banking app) |
| 代表产品(希腊) | paybybank.eu(WorldBridge Payments / PayLink,自 1991 年运营) |
| 代表服务商(欧洲) | Brite Payments(英国 / 瑞典,FCA 电子货币机构牌照) |
| 代表服务商(欧洲) | TrueLayer(伦敦,开放银行支付产品) |
| 主要优势 | 低费率、实时结算、无卡号泄露、退单近乎消除 |
| 适用市场 | 英国、欧洲(开放银行成熟区)及部分新兴市场 |
| 合规基础 | 强客户认证(SCA)、开放银行监管框架(如英国 OB、欧盟 PSD2) |
| 易混淆点 | 方式通用名 vs 具体公司产品名,多家主体重名 |
| 信息更新 | 公开资料持续演进,以各机构官网与监管披露为准 |
表格有三点要先点明。第一是「名实分离」:Pay by Bank 既是通称也是产品名,查资料要区分你指的是支付方式还是某家 paybybank.com / paybybank.eu。第二是「底层一致、主体多元」:无论哪家,底层多是开放银行 A2A,但持牌主体、覆盖银行、费率各不相同。第三是「市场成熟度」:它在英国与欧洲接受度最高,受 PSD2 与本地开放银行推动;在美国更多是新兴尝试,不能套用同一套落地逻辑。
关键事实速览(均标注来源年份):
- Pay by Bank 是基于开放银行的账户到账户即时支付方式,消费者在结账时从本人银行直接授权付款(据 paybybank.com 官网 2025)。
- 希腊的 PayByBank 由 WorldBridge Payments Institution 以 PayLink 名义运营,自 1991 年起在希腊开展服务(据 paybybank.eu 官网 2025)。
- Brite Payments 2026 年凭英国 FCA 电子货币机构牌照上线 Pay by Bank,连接 27 个欧洲市场的 3,800 多家银行(据 ABC Money 报道 2026)。
- TrueLayer 的 Pay by Bank 开放银行产品覆盖 22 个国家、约 3,000 万用户,已被 Ryanair、Just Eat 等大型商户接入(据 nstartup 报道 2025)。
- 英国开放银行(Open Banking)框架是 Pay by Bank 在当地落地的监管基础,强调银行为第三方提供安全账户接入(据 Open Banking 官网 2025)。
二、发展历程与背景
Pay by Bank 的兴起,根子是开放银行监管的全球推进。英国在 2018 年前后落地 Open Banking 框架,要求九大银行向持牌第三方安全开放账户数据与原地支付能力;欧盟的 PSD2(支付服务指令二代)以类似思路推动账户信息与原地支付接口标准化。监管把「银行直连支付」从银行自家功能,变成第三方也能合规提供的能力,Pay by Bank 这类产品才得以规模化。
商业动因是卡网络的摩擦。跨境与线上交易中,卡组织手续费、退单欺诈、输入错误导致的支付失败,长期是商户痛点。开放银行让资金在账户间直接流动,理论上费率更低、到账更快、且因强认证而几乎不可撤销。这也是为何 Brite、TrueLayer 等公司把 Pay by Bank 定位为「卡网络替代方案」,并在英国脱欧后强调本土支付韧性。
三、商业模式与服务体系
对消费者:三步完成支付。以 paybybank.com 的表述为例,流程是:结账选择 Pay by Bank、连接并安全登录自己的银行、在银行 App 内授权付款。无需注册账户、无需输入卡号,银行信息不与商户共享。
对商户:低费率 + 实时结算 + 退单消除。资金从消费者账户直接到商户账户,少了卡组织这一层,手续费结构更薄;到账多为实时或准实时,改善现金流;因为是经银行强认证的不可撤销转账,传统卡类退单几乎被消除,商户的争议处理成本下降。
对服务商:靠银行覆盖与合规牌照立身。Brite Payments 持有英国 FCA 电子货币机构牌照,连接 3,800 多家银行;TrueLayer 以开放银行 API 连接多国银行。服务商的价值在于银行覆盖广度、接口稳定性与合规资质,而非单纯做前端按钮。
为帮助选型,下面用一张对比表把 Pay by Bank 与卡支付放在同一维度:
| 对比维度 | Pay by Bank(A2A) | 传统银行卡支付 |
|---|---|---|
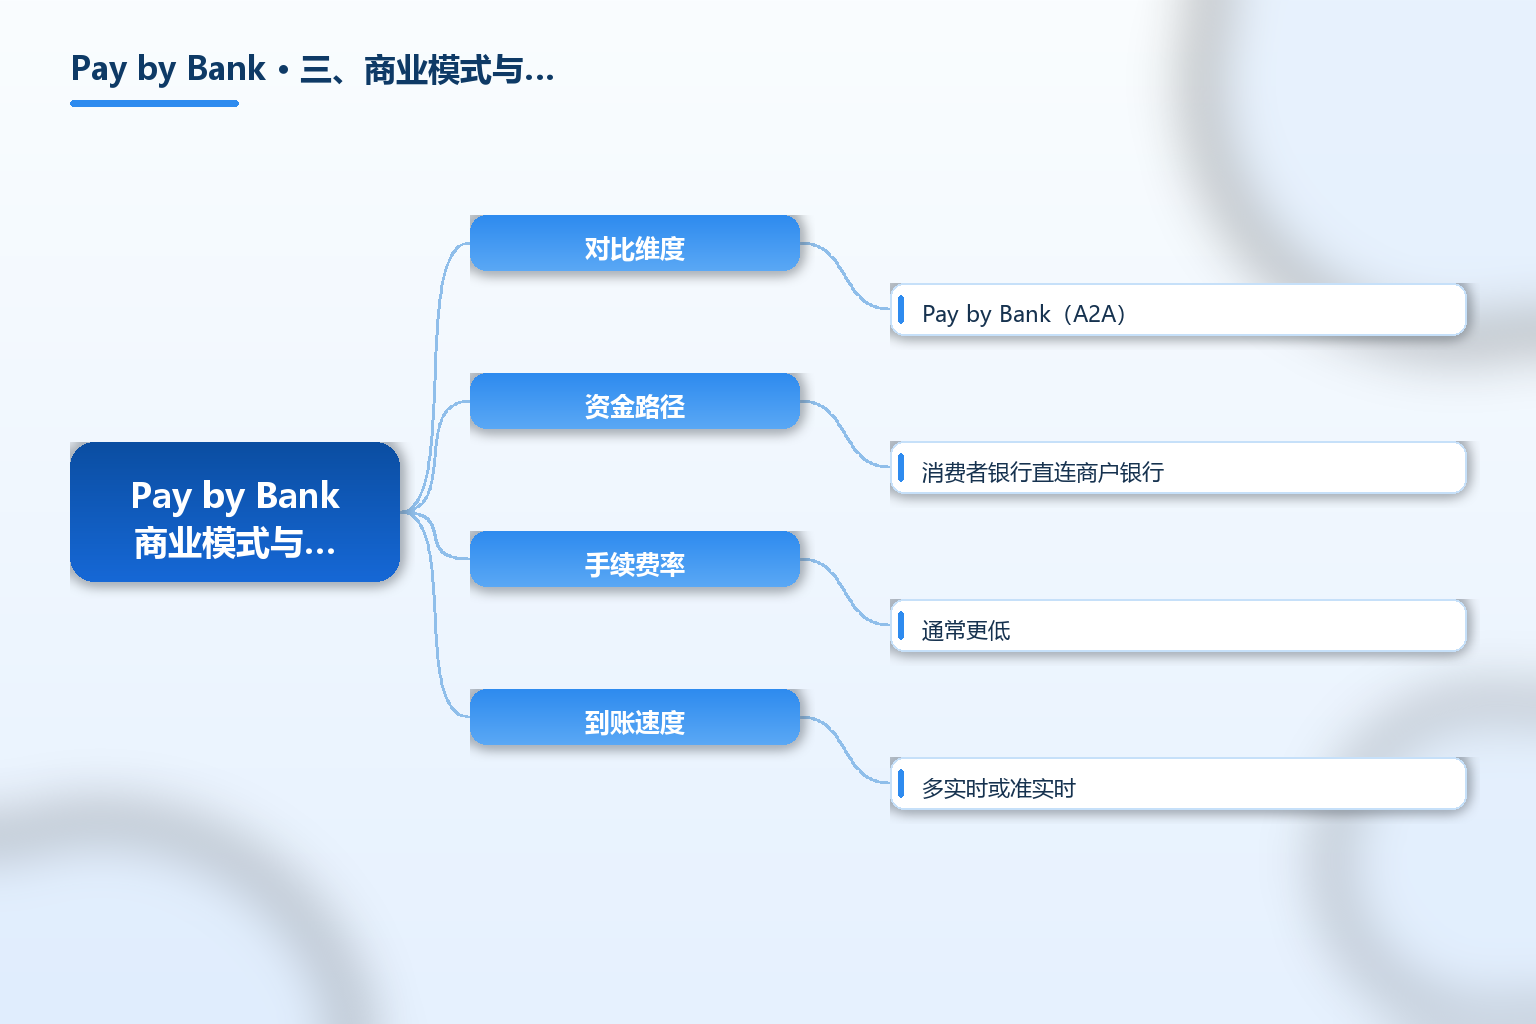
| 资金路径 | 消费者银行直连商户银行 | 经卡组织与收单行清算 |
| 手续费率 | 通常更低 | 含卡组织与收单分层费用 |
| 到账速度 | 多实时或准实时 | 视清算周期,常 T+1 至 T+数日 |
| 退单 / 拒付 | 近乎消除(不可撤销) | 存在,且处理成本高 |
| 消费者信息 | 卡号不暴露给商户 | 卡号经收单侧处理 |
| 适用前提 | 需开放银行覆盖与银行支持 | 全球卡网络普遍可用 |
四、市场规模与全球布局
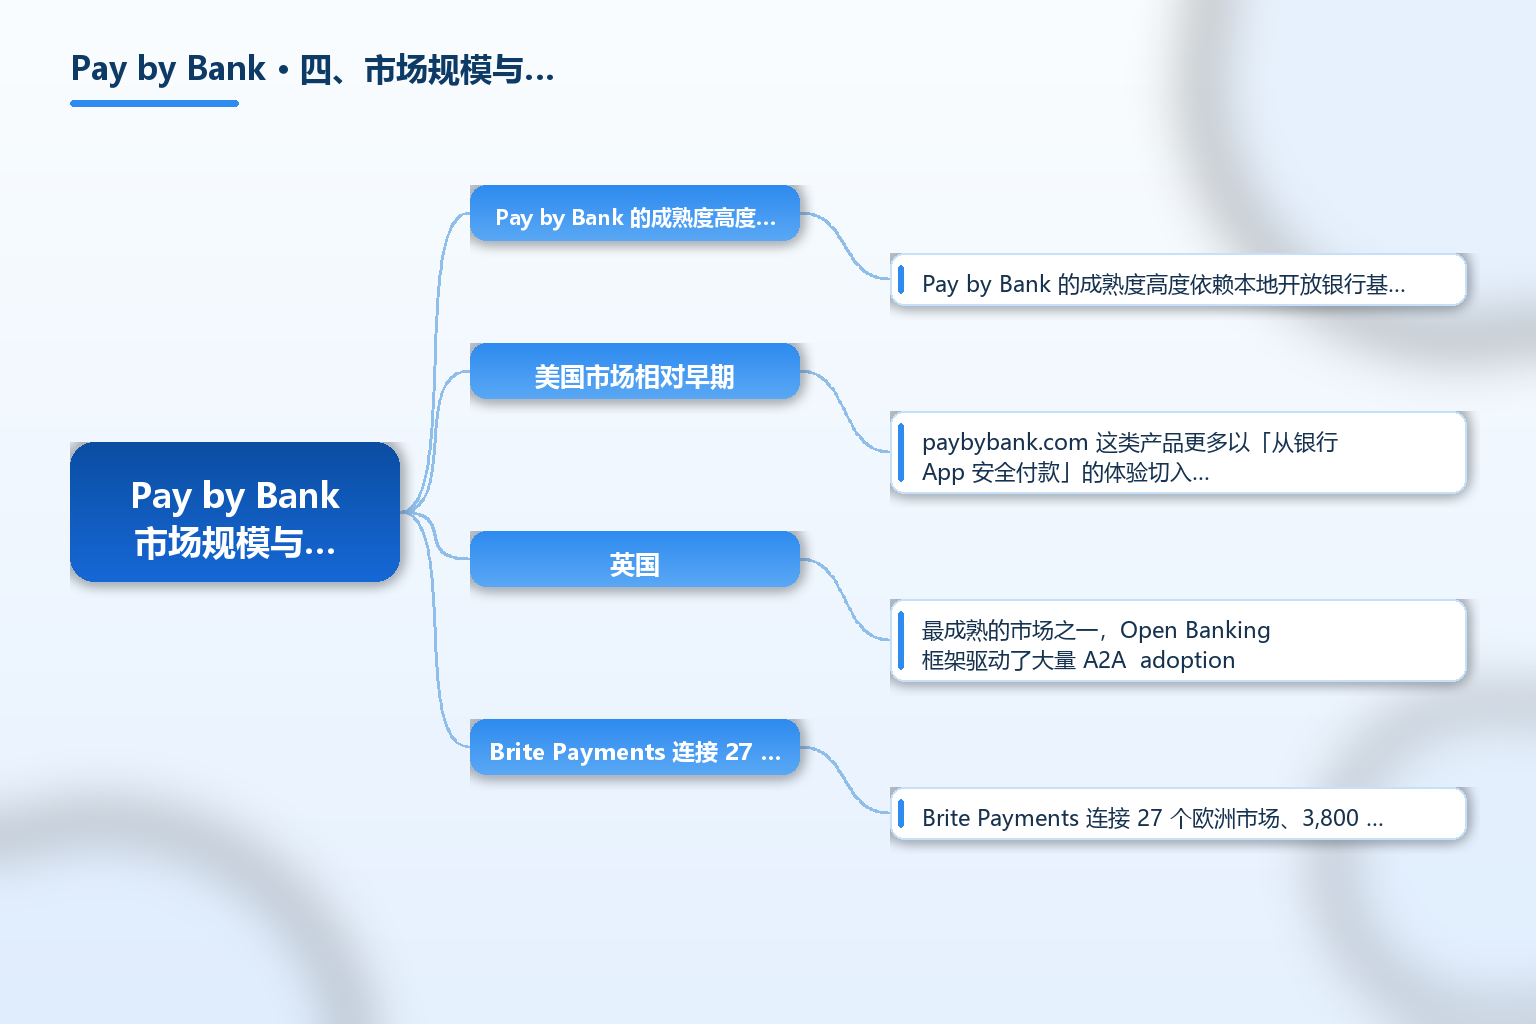
Pay by Bank 的成熟度高度依赖本地开放银行基建。英国是最成熟的市场之一,Open Banking 框架驱动了大量 A2A adoption;欧洲大陆在 PSD2 与各国即时支付(如 SEPA Instant)推动下快速跟进。Brite Payments 连接 27 个欧洲市场、3,800 多家银行,TrueLayer 覆盖 22 个国家,说明欧洲是这类服务的主战场。
美国市场相对早期,paybybank.com 这类产品更多以「从银行 App 安全付款」的体验切入,但缺少统一的联邦级开放银行强制框架,落地节奏慢于欧洲。新兴市场方面,部分本地即时支付(如巴西 Pix、印度 UPI、墨西哥 SPEI)在用户体验上与 Pay by Bank 类似——都是账户直连、实时到账,但多为央行或本地清算系统主导,与欧美开放银行路径不同,选型时不能简单等同。
五、合规与常见误区
误区一:以为 Pay by Bank 是同一家公司。它是支付方式的通称,也是多家机构的重名产品;paybybank.com、paybybank.eu、Brite、TrueLayer 都是不同主体,签合同与查资质要落到具体持牌实体。
误区二:以为它能在所有市场替代银行卡。它的可用性取决于当地开放银行或即时支付覆盖,以及消费者银行的接入意愿。在覆盖不足的市场,它只是可选方式之一,不能指望全面替代卡收单。
误区三:忽视强认证与银行覆盖差异。Pay by Bank 依赖 SCA 与银行接口,不同国家、不同银行的体验与成功率差异明显。商户接入前应实测目标市场的主要银行覆盖率与失败率。
误区四:把「无卡号泄露」等同于零风险。账户直付仍面临钓鱼、恶意 App、授权误导等风险,且一旦授权往往不可撤销。消费者端与商户端都需做基础安全意识与反欺诈设计。
误区五:照搬欧美方案到新兴市场。新兴市场的实时账户支付多为本地清算系统主导,监管、牌照与接口形态与欧美开放银行不同,跨境落地要分别评估,不能套模板。
常见问题 FAQ
-
Pay by Bank 是一家公司吗? 不是。Pay by Bank 是一类基于开放银行的账户直付方式的通称,同时被多家机构用作产品名,例如美国的 paybybank.com、希腊的 paybybank.eu(WorldBridge / PayLink),以及 Brite Payments、TrueLayer 等提供的同类服务。它不是一个固定品牌。
-
Pay by Bank 和刷卡支付有什么不同? 核心区别在资金路径:Pay by Bank 是消费者银行直连商户银行的账户到账户转账,不经卡组织;通常费率更低、到账更快,且因强认证而几乎不可撤销,退单风险大幅下降。但它依赖本地开放银行或即时支付覆盖。
-
它安全吗,消费者信息会不会泄露? 标准流程中消费者在自家银行 App 内完成授权,卡号或账户信息不直接交给商户,降低了卡信息泄露风险。但它仍有钓鱼、恶意授权等风险,且授权后多不可撤销,双方都需基本反欺诈意识。
-
哪些市场最适合用 Pay by Bank? 英国与欧洲最成熟,受 Open Banking 与 PSD2 / 即时支付推动,银行覆盖广。美国相对早期,新兴市场多为本地清算系统(如 Pix、UPI、SPEI)主导,体验类似但监管与接口形态不同,需分别评估。
-
商户接入要重点核验什么? 先落到具体持牌主体(如 Brite 的 FCA 电子货币机构牌照),再看目标市场的银行覆盖率与授权成功率,最后评估费率、结算时效与退单处理机制。不要只认「Pay by Bank」这个名字,要认背后的公司与牌照。
总结
Pay by Bank 是一类基于开放银行的账户到账户即时支付方式,让消费者在结账时从本人银行直接授权付款,绕开卡组织,带来更低费率、更快结算与近乎消除的退单。需要反复厘清的是:它是支付方式的通称,也被 paybybank.com、paybybank.eu、Brite Payments、TrueLayer 等多家不同主体用作产品或底层能力,查资料与签合同都要区分方式与公司。
对从业者,Pay by Bank 的参考价值有三点:一是在英国、欧洲等开放银行成熟市场,把它作为卡收单的成本与体验补充;二是选型时穿透到具体持牌主体与银行覆盖率,而非只看名字;三是新兴市场虽有类似实时账户支付,但多为本地清算系统主导,不能简单套用欧美方案。它适合作为多渠道支付矩阵的一环,而非盲目全面替代银行卡。
参考文章
- 来源:《Pay by Bank 官网(美国,银行账户直付)》— https://www.paybybank.com/
- 来源:《PayByBank 官网(希腊,WorldBridge / PayLink)》— https://paybybank.eu/en
- 来源:《Brite Payments 凭 FCA 牌照在英国上线 Pay by Bank》— https://www.abcmoney.co.uk/2026/10/brite-payments-rolls-out-pay-by-bank-in-uk-after-securing-fca-licence/
- 来源:《Brite Payments Instant Payments / Pay by Bank》— https://britepayments.com/en-gb?p=29914
- 来源:《TrueLayer 融资扩展欧洲 Pay by Bank》— https://nstartup.me/news/e4847e5f-ed96-4ed1-8f27-83616e832373
- 来源:《英国开放银行 Open Banking 官方框架》— https://www.openbanking.org.uk