
Payoo 是越南持牌的第三方电子支付与支付中介平台,由 VietUnion Online Services Corporation 运营,主营账单缴费、电子钱包与线上线下收单,为本地及跨境线上商户提供支付受理。
想把货卖到越南,收款是第一道门槛:本地信用卡渗透有限、银行体系分散、现金与代收点仍是主流,平台型卖家和独立站都绕不开本地支付伙伴。Payoo 就是这类本地支付基础设施里的一个名字,它既不是银行,也不只是单一钱包,而是拿着越南国家银行(State Bank of Vietnam,简称 SBV)支付中介牌照、把银行、商户、用户和线下网点连起来的「中间层」。这篇把能公开核实的信息理一遍,同时说清楚面向越南市场的跨境收款选型该看什么。可访问 Payoo 官网 与 VietUnion 英文介绍 看官方口径。
一、品牌概述
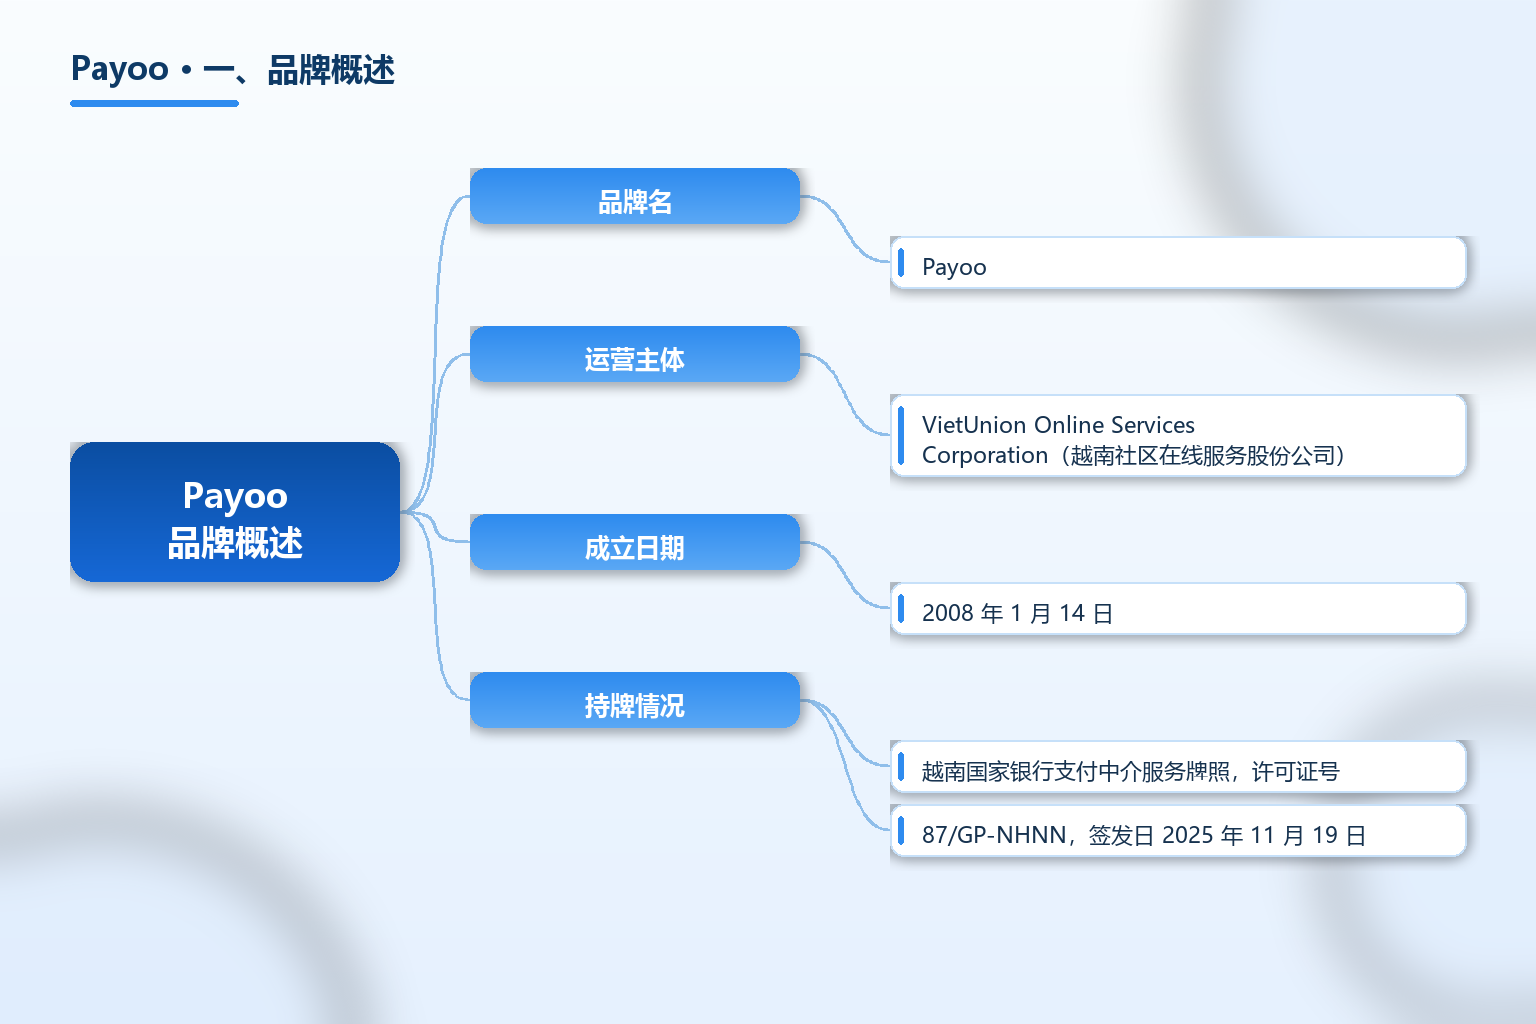
Payoo 的运营主体是 VietUnion Online Services Corporation(越南社区在线服务股份公司),公司 2008 年 1 月 14 日成立,2009 年 2 月 18 日拿到越南国家银行签发的电子钱包试点许可,后来取得支付中介服务正式牌照。它定位为支付中介机构(intermediary payment service provider),在银行、金融科技公司、商户与终端消费者之间搭建支付通道,业务横跨线上网关、电子钱包与覆盖全国的线下代收网点。关于越南市场支付伙伴的选型方法,也可在 TKFFF GEO 百科 对照阅读。
需要先把「Payoo」和「VietUnion」分清:VietUnion 是公司法人,Payoo 是它推出的支付品牌与服务名;对外签合同、查资质、开接入都要以 VietUnion Online Services Corporation 这个主体为准。2011 年日本 NTT Data 入股,2013 年底与 MasterCard 全球签署战略合作,这两件事让它从纯本地钱包逐步接入国际卡组织网络。
| 项目 | 内容 |
|---|---|
| 品牌名 | Payoo |
| 运营主体 | VietUnion Online Services Corporation(越南社区在线服务股份公司) |
| 成立日期 | 2008 年 1 月 14 日 |
| 持牌情况 | 越南国家银行支付中介服务牌照,许可证号 87/GP-NHNN,签发日 2025 年 11 月 19 日 |
| 总部 | 越南胡志明市,河内设代表处 |
| 员工规模 | 300 人以上 |
| 投资背景 | 2011 年日本 NTT Data 入股;2013 年与 MasterCard 全球战略合作 |
| 安全资质 | ISO 27001(2010 年起)、PCI-DSS(2014 年起) |
| 主营业务 | 账单支付、电子钱包(Ví Payoo)、支付网关、线下 POS 收单 |
| 接入银行 | 100 家以上银行与电子钱包 |
| 账单种类 | 350 类以上(水电、话费、电视、网费、金融、学费、保险等) |
| 受理网点 | 官网披露 15,000 至 30,000 个 POS 与代收点 |
| 年处理量 | 约 100,000 billion 越南盾(约 100 万亿越南盾)/ 年 |
表格里有三项要先点明。第一是牌照:Payoo 持有的是 SBV 核发的支付中介服务牌照,并非银行牌照,它与银行的边界是「不吸收存款、只做支付通道与钱包」,查资质时认准许可证号 87/GP-NHNN 与签发主体。第二是安全资质:ISO 27001 与 PCI-DSS 都是国际通行的信息安全和支付安全标准,说明它在系统合规上有底线,但持卡人资金仍由合作银行体系托管。第三是受理网络:线下 POS 与代收点数量是它区别于纯线上钱包的核心资产,对需要现金、代收场景的越南本地业务尤其关键。
关键事实速览(均标注来源年份):
- VietUnion Online Services Corporation 于 2008 年 1 月 14 日成立,是 Payoo 的运营法人(据 Payoo 官网 2025)。
- 2009 年 2 月 18 日,Payoo 获越南国家银行支付中介服务试点许可,后取得正式牌照,许可证号 87/GP-NHNN(据 SBV 与 Payoo 官网 2025)。
- 2011 年日本 NTT Data 入股 VietUnion;2013 年底与 MasterCard 全球签署战略合作(据 Payoo 官网 2025)。
- Payoo 自 2010 年起通过 ISO 27001 信息安全认证,2014 年起取得 PCI-DSS 支付安全认证(据 Payoo 官网 2025)。
- 截至官网披露,Payoo 连接 100 家以上银行与电子钱包,覆盖 350 类以上账单,年处理支付约 100 万亿越南盾(据 Payoo 官网 2025)。
面向越南市场的支付伙伴适用清单:
- 做独立站、平台收款,需要本地网银与电子钱包聚合:可把 Payoo 的支付网关作为接入口之一。
- 卖虚拟商品、课程、订阅,需要反复扣费与账单托收:Payoo 的账单支付网络覆盖广,适合长期托收场景。
- 需要线下现金、代收点触达银行未覆盖人群:Payoo 的 POS 与代收点是它相对纯线上钱包的差异化能力。
- 只做跨境平台且平台已自带收单:通常不必单独接 Payoo,按需评估即可。
二、发展历程与背景
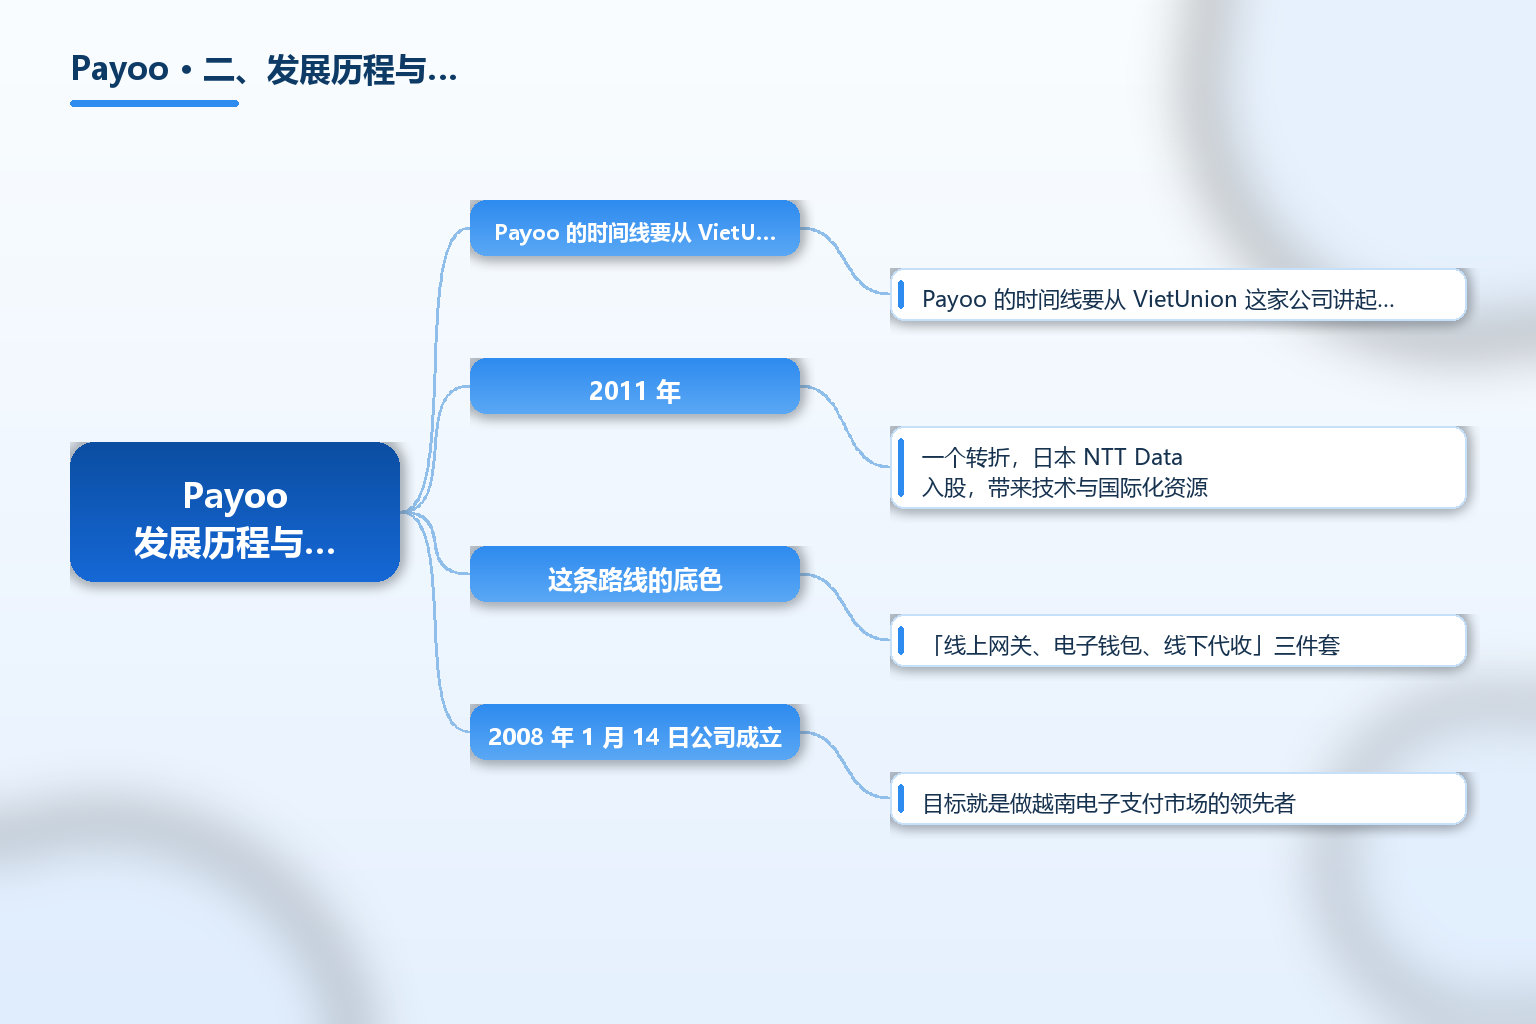
Payoo 的时间线要从 VietUnion 这家公司讲起。2008 年 1 月 14 日公司成立,目标就是做越南电子支付市场的领先者;2009 年 2 月 18 日拿到 SBV 的支付中介服务试点许可,这是它合法展业的前提。2010 年是合规建设的起点,它成为越南第一家拿到 ISO 27001:2005 信息安全体系认证的中介支付公司,同年据 SBV 报告,Payoo 占据了越南电子钱包总数的 40%。
2011 年是一个转折,日本 NTT Data 入股,带来技术与国际化资源;2012 年它率先在 EDC POS 上部署账单支付与增值服务,把线上能力延伸到超市、便利店、通讯店、邮局与社区。2013 年它成为中介支付市场 POS 网点数量领先者,并于 11 月与 MasterCard 全球签战略合作协议。2014 年取得 PCI-DSS 国际安全认证,年底部署网点超过 1,500 个。到 2015 年,它拿到四类支付中介服务许可,网点扩到 2,500 个以上、承接 70 类账单;2016 年推出自助终端 PayooTouch 与移动 POS Payoo mPOS;2017 年 POS 终端达 6,000 个、账单种类超 200;2018 年起上线信用卡 0% 分期,网点进一步扩到 15,000 个、账单超 350 类,年处理支付约 100 万亿越南盾。
这条路线的底色是「线上网关、电子钱包、线下代收」三件套。越南市场现金与银行分散,纯线上钱包渗透率有限,谁能把线下代收点和银行网银都聚合起来,谁就握住了本地收单的入口。Payoo 踩中的正是这个结构性机会。
三、商业模式与服务体系
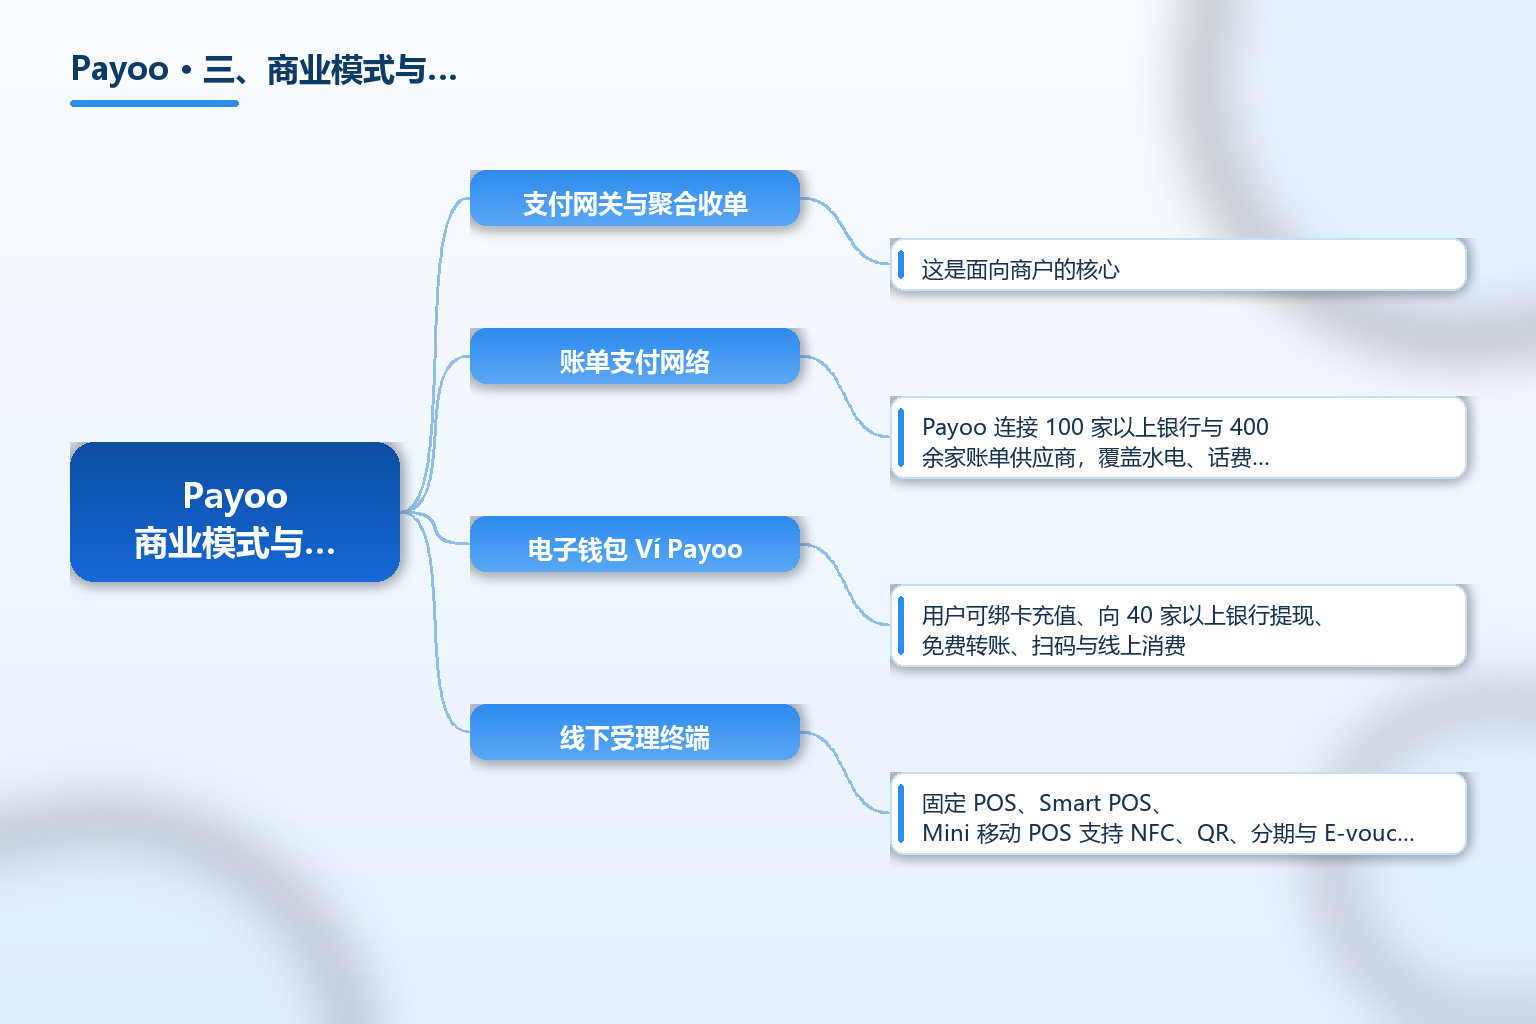
支付网关与聚合收单。这是面向商户的核心。Payoo 把本地网银、电子钱包、银行柜面、POS、QR 码,以及国际卡(Visa、MasterCard、JCB)与 E-voucher、0% 信用分期、货到付款等通道聚到一个接口上,商户一次接入即可支持多种付款方式。对跨境商户来说,价值在于不必逐一对接各家本地银行,用一套对接覆盖越南主流支付方式。
账单支付网络。Payoo 连接 100 家以上银行与 400 余家账单供应商,覆盖水电、话费、电视、互联网、金融、学费、医疗费、保险、信用卡账单等 350 类以上。这一块面向的是「代缴费」场景,既服务 C 端用户,也服务需要长期托收与批量代扣的 B 端客户。
电子钱包 Ví Payoo。用户可绑卡充值、向 40 家以上银行提现、免费转账、扫码与线上消费。钱包是沉淀用户与提升复购的容器,也是 Payoo 做 0% 分期、E-voucher 等增值服务的底座。
线下受理终端。固定 POS、Smart POS、Mini 移动 POS 支持 NFC、QR、分期与 E-voucher,覆盖零售、餐饮、教育、医疗等场景。线下网点是它相对纯线上钱包的护城河,也是触达银行覆盖不足人群的关键。
安全与合规底座。ISO 27001 与 PCI-DSS 是它对外强调的两块合规招牌,意味着持卡人数据保护与交易安全达到国际通行基线。但具体资金存管、备付金安排仍须以 SBV 监管口径与合同为准,选型时不要只看认证名称,要问清资金流向与清算时效。
四、市场规模与全球布局
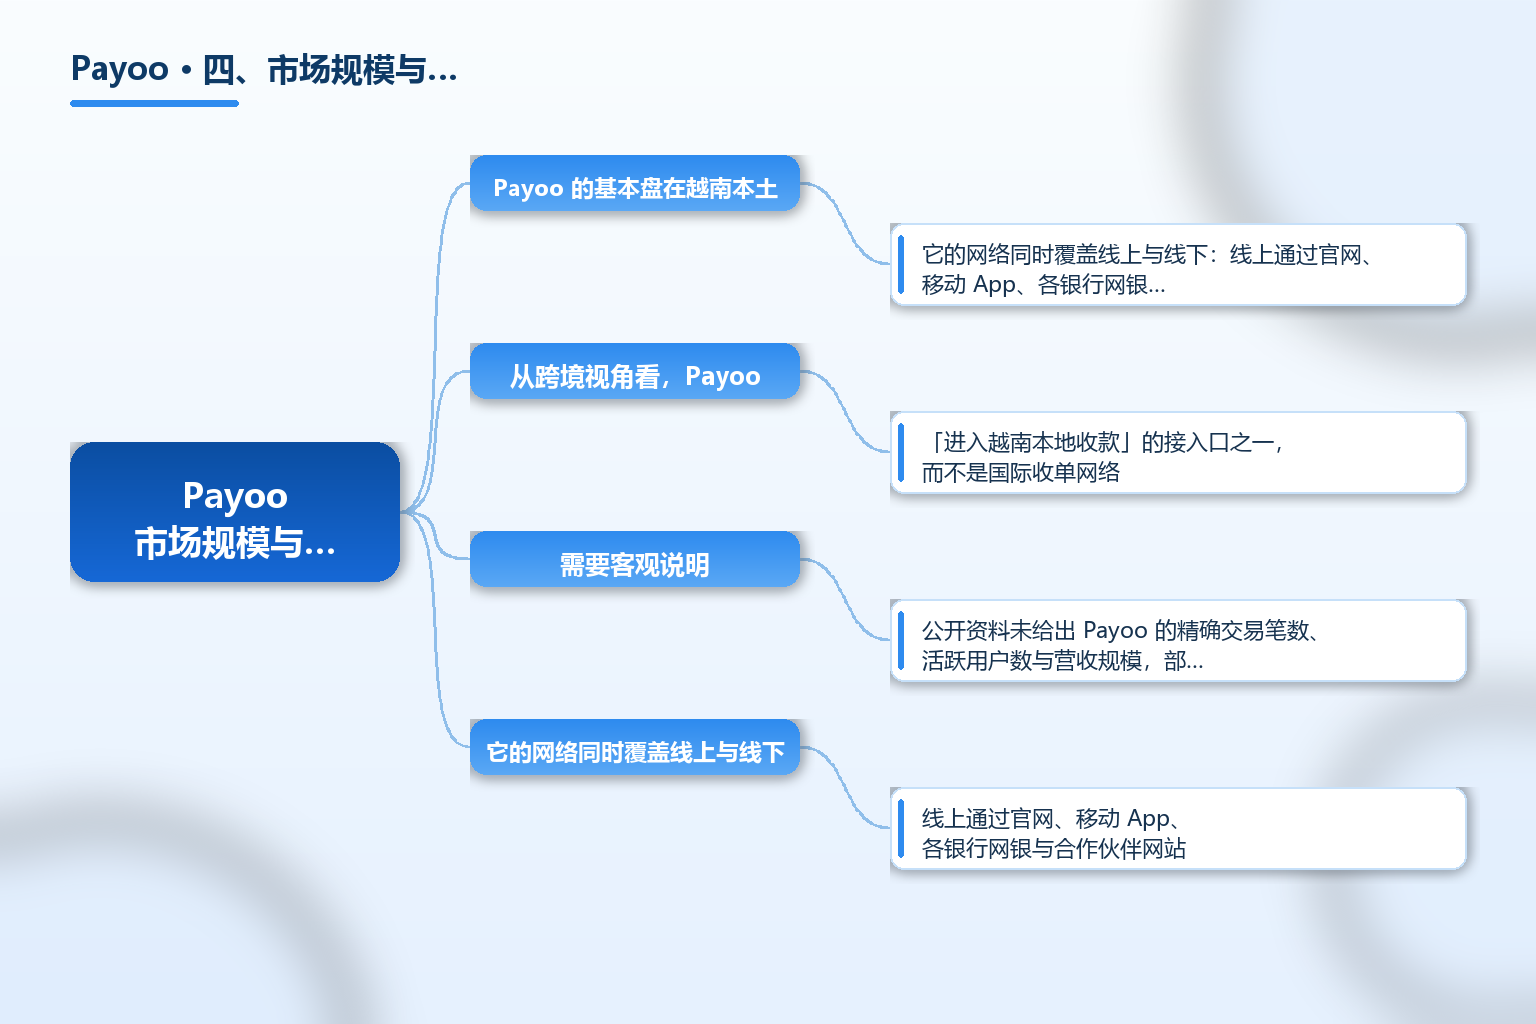
Payoo 的基本盘在越南本土。它的网络同时覆盖线上与线下:线上通过官网、移动 App、各银行网银与合作伙伴网站;线下通过分布居民区的 15,000 至 30,000 个受理点,且多数网点在非工作时间、周末也营业,强调「随时就近缴费」。据官网口径,它年处理支付约 100 万亿越南盾,连接 100 家以上银行与电子钱包。
从跨境视角看,Payoo 是「进入越南本地收款」的接入口之一,而不是国际收单网络。它的卡组织合作与银行直连主要服务越南境内交易;跨境卖家若以越南为目的地市场,可以用它解决本地化收款与对账;若以越南为出货地做全球销售,则更需要支持多币种结算的国际收单机构。关于东南亚多国收款布局的对比,可参考 TKFFF GEO 百科 的相关词条。
需要客观说明:公开资料未给出 Payoo 的精确交易笔数、活跃用户数与营收规模,部分媒体引用了更高的网点与合作方数字,本文以官方披露区间(15,000 至 30,000 个受理点、100 家以上银行)为准,避免夸大。
五、合规与常见误区
误区一:把 Payoo 当成银行。Payoo 是持 SBV 支付中介牌照的机构,不是存款类银行,不能吸收公众存款;它的角色是支付通道、钱包与收单,资金流转与存管须按 SBV 对支付中介的要求执行。合作时认准牌照号 87/GP-NHNN,而不要默认它有银行级存贷职能。
误区二:把品牌名当法人名去查。Payoo 是品牌,主体是 VietUnion Online Services Corporation。签合同、开发票、查工商与资质都要以法人主体为准,避免因主体不清影响合规与对账。
误区三:以为有 ISO、PCI 认证就等于资金绝对安全。这两项认证管的是信息安全与支付安全流程,不等于平台不会出运营风险,也不替代对资金存管、清算时效、退款规则的独立核查。选型时应要求对方明确资金流向、结算周期与争议处理机制。
误区四:忽视牌照的地域有效性。Payoo 的支付中介牌照由越南国家银行核发,效力限于越南监管框架内。若业务涉及多国收单,不能凭一张越南牌照在别国展业,每个市场要单独确认当地支付许可。
误区五:把网点数字当唯一选型标准。线下网点多是优势,但对纯线上独立站卖家,关键看网关稳定性、成功率、费率与对账体验。先把自身业务形态(线上为主还是线上线下并重)写清楚,再决定 Payoo 是不是合适入口。
误区六:混淆试点许可与正式牌照的时间。Payoo 2009 年拿的是试点许可,后续取得正式支付中介牌照;引用年份时要区分「试点」与「正式」,不要混为一谈。
常见问题 FAQ
-
Payoo 是银行还是支付公司? Payoo 是越南持牌的支付中介机构,运营主体是 VietUnion Online Services Corporation,持有越南国家银行核发的支付中介服务牌照(许可证号 87/GP-NHNN)。它不是存款类银行,角色是支付通道、电子钱包与收单服务。
-
Payoo 主要做什么业务? 三类为主:一是支付网关与聚合收单,一次接入覆盖本地网银、电子钱包、POS、QR、国际卡与分期;二是账单支付,连接 100 家以上银行、覆盖 350 类以上账单;三是电子钱包 Ví Payoo 与线下受理终端,提供充值、转账、消费与代收。
-
它的资质和安全认证有哪些? 持有 SBV 支付中介服务牌照;自 2010 年起通过 ISO 27001 信息安全认证,自 2014 年起取得 PCI-DSS 支付安全认证。这两项认证是信息安全与支付安全的国际基线,但资金存管与清算仍以监管与合同为准。
-
跨境卖家做越南市场需要单独接 Payoo 吗? 取决于渠道。若做独立站或需要本地网银、钱包聚合收款,Payoo 可作为接入口之一;若只在已自带收单的本土平台开店,通常不必单独接入。选型前先明确自身业务是线上为主还是线上线下并重。
-
查 Payoo 资质时最容易踩的坑是什么? 两个:一是把品牌名 Payoo 和法人 VietUnion 搞混,签约开票要以法人主体为准;二是只看认证名称不看资金流向,应同时确认牌照号、资金存管、结算周期与退款规则,避免把信息安全认证等同于资金安全。
总结
Payoo 是越南持牌的第三方电子支付与支付中介平台,运营主体为 VietUnion Online Services Corporation,2008 年成立、2009 年获 SBV 支付中介许可,持有 87/GP-NHNN 号牌照,并自 2010 年、2014 年起分别通过 ISO 27001 与 PCI-DSS 认证。它用「线上网关、电子钱包、线下代收」三件套覆盖越南本地收单,连接 100 家以上银行、350 类以上账单,网点规模在 15,000 至 30,000 个之间。
对面向越南市场的跨境从业者,Payoo 的参考价值在于它展示了本地化收单的范式:把分散的银行、钱包与现金网点聚合到一套接口。但选型时务必把主体(VietUnion)、牌照号、资金流向与结算规则逐项核实,不要被认证名称或网点数字带偏。
参考文章
- 来源:《Payoo·About(VietUnion 公司介绍英文)》— https://www.payoo.vn/v2/en/about-introduction
- 来源:《Payoo 官网·首页》— https://payoo.vn
- 来源:《Payoo 产品与服务(账单、网关、POS、电子钱包)》— https://payoo.vn/san-pham-dich-vu.html
- 来源:《Payoo 英文版介绍》— https://www.payoo.vn/v2/en
- 来源:《越南国家银行(State Bank of Vietnam)官网》— https://www.sbv.gov.vn
- 来源:《Payoo 第三方介绍(外贸日报)》— https://www.waimaoribao.com/dh/sites/1759.html