
Przelewy24(常简称 P24)是波兰领先的实时在线银行转账支付服务商,由 PayPro S.A. 运营,覆盖几乎所有波兰主流银行,是本地电商最常用支付方式之一。
做波兰市场,绕不开一个本地名字:Przelewy24。它常被缩写成 P24,本质是波兰的实时网银转账支付(real-time online bank transfer),消费者在结账时选 P24、跳转到自己银行网银确认即可完成付款。它既不是纯钱包,也不是国际卡组织,而是把波兰几乎所有银行的网银转账、BLIK、银行卡、移动钱包和先买后付聚合起来的本地收单网关。这篇把它的主体、资质、覆盖与近年归属变化理清楚,并纠正一个常见误传——它并不属于 PayPal,而是 2020 年被 Nets Group 收购、现隶属欧洲 PayTech 集团 Nexi。可访问 Przelewy24 支付方式介绍(PPRO) 看行业口径。
一、品牌概述
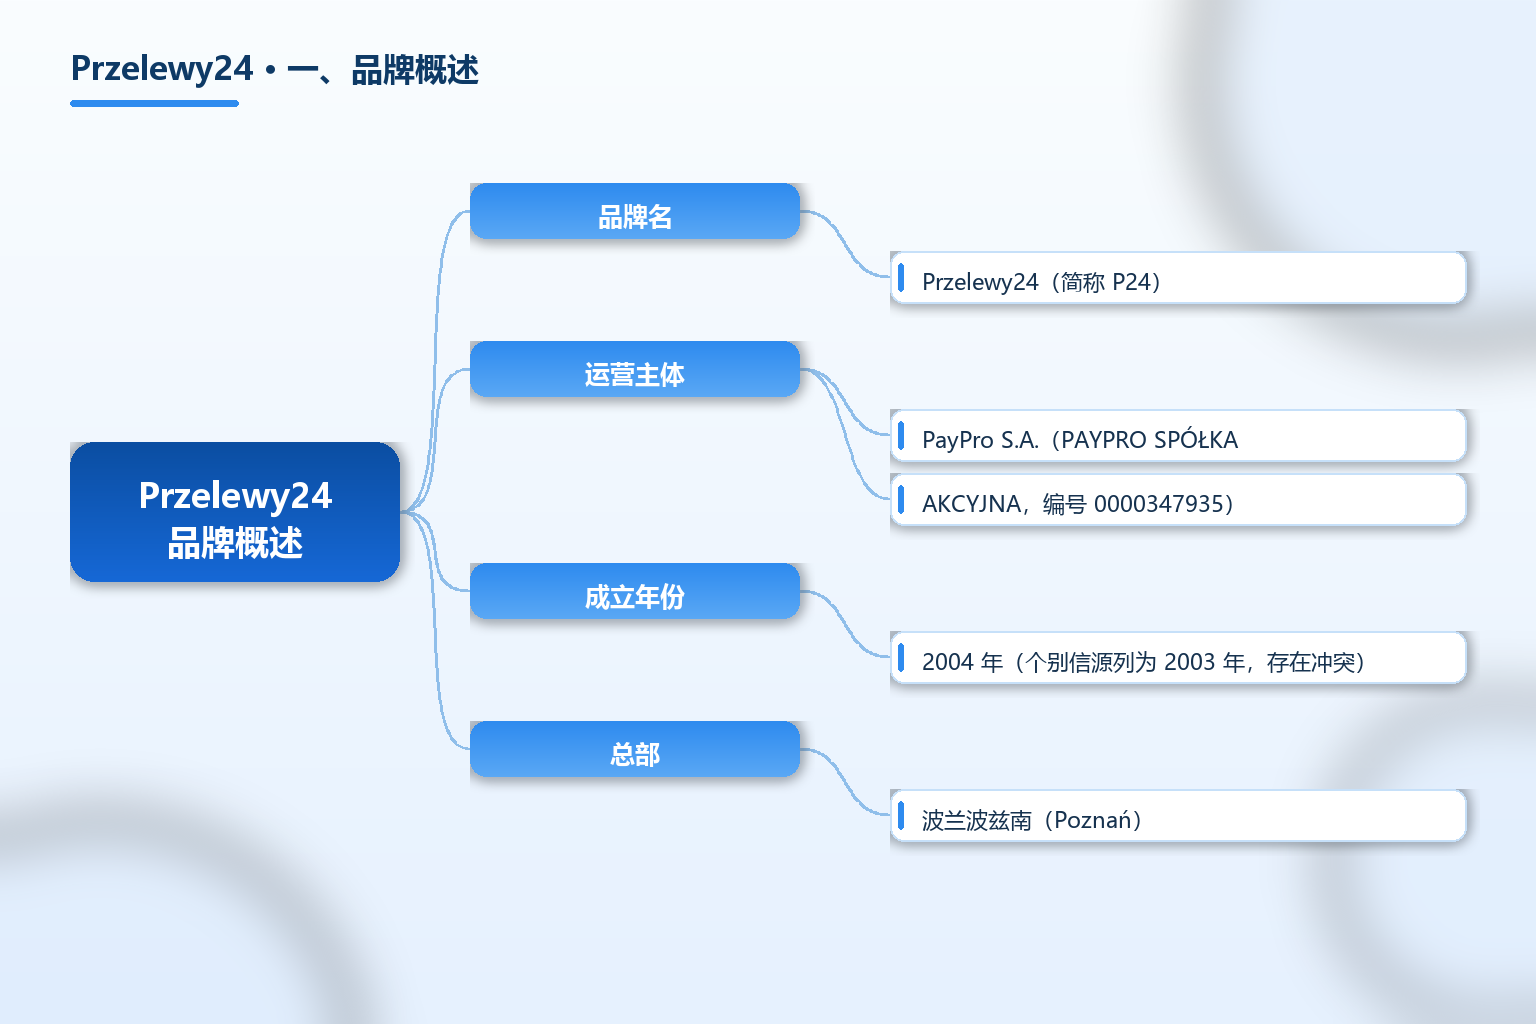
Przelewy24 的运营主体是波兰公司 PayPro S.A.(PAYPRO SPÓŁKA AKCYJNA,企业编号 0000347935),品牌最早于 2004 年推出。它定位为面向波兰电商的实时在线支付网关,核心是基于网银的即时银行转账,同时聚合 BLIK、银行卡、Apple Pay、Google Pay、电子钱包与先买后付(如 P24NOW)等多种方式。关于中东欧本地收单的选型方法,也可在 TKFFF GEO 百科 对照阅读。
需要先把主体和归属讲清。P24 由 PayPro S.A. 运营;2020 年 PayPro 与 Dotpay、eCard 合并,并被 Nets Group 收购,而 Nets 之后并入 Nexi Group,因此 P24 现属欧洲 PayTech 集团 Nexi。网上有资料把 P24 与 PayPal 混为一谈,这是不准确的——PayPal 并未收购 Przelewy24,正确归属链是 Nets → Nexi。
| 项目 | 内容 |
|---|---|
| 品牌名 | Przelewy24(简称 P24) |
| 运营主体 | PayPro S.A.(PAYPRO SPÓŁKA AKCYJNA,编号 0000347935) |
| 成立年份 | 2004 年(个别信源列为 2003 年,存在冲突) |
| 总部 | 波兰波兹南(Poznań) |
| 当前归属 | 2020 年被 Nets Group 收购,现属 Nexi Group |
| 业务性质 | 波兰实时在线银行转账与聚合收单网关 |
| 覆盖银行 | 支持 165 家以上波兰银行 |
| 商户规模 | 全球 15 万以上商户;注册合作伙伴 30 万以上 |
| 品牌认知 | 波兰境内品牌认知度约 91% |
| 市场地位 | 波兰电商第二常用支付方式,约 72% 电商消费者使用 |
| 安全合规 | PCI DSS 合规、支持 3D Secure、提供支付保证(无拒付风险) |
| 支持币种 | 消费币种 PLN、EUR;处理与结算 PLN、EUR |
| 支付方式 | 网银转账、BLIK、卡(Visa/MC)、Apple Pay、Google Pay、电子钱包、BNPL |
表格里有三项要先点明。第一是归属:P24 现属 Nexi 而非 PayPal,引用时务必对齐。第二是覆盖广度:它连接 165 家以上波兰银行,是「银行转账类」支付在波兰的代表,对本地消费者而言几乎是默认选项。第三是安全模型:P24 强调支付保证(payment assurance),即买家付款后平台向商户保证到账、商户不担拒付风险,这点和国际卡收单的 chargeback 逻辑不同,选型时要理解清楚。
关键事实速览(均标注来源年份):
- Przelewy24 品牌于 2004 年推出,运营主体为波兰 PayPro S.A.(据 PPRO、行业资料 2025)。
- 2020 年 P24 与 Dotpay、eCard 合并,并被 Nets Group 收购,现属 Nexi Group(据行业排名资料 2025)。
- P24 支持 165 家以上波兰银行,全球 15 万以上商户使用,品牌在波兰认知度约 91%(据 PPRO 2025)。
- 它是波兰电商第二常用支付方式,约 72% 的波兰电商消费者使用(据 Statista 经 PPRO 引用 2025)。
- P24 支持 PCI DSS、3D Secure 与支付保证,覆盖网银、BLIK、卡、Apple Pay、Google Pay 等(据 PPRO 2025)。
波兰收款方式对比清单(P24 与其他):
- 做波兰本地电商、主收网银转账:P24 是第一梯队选择,覆盖银行最广、认知度最高。
- 需要国际卡与本地方式一体接入:P24 已聚合卡、BLIK、移动钱包与 BNPL,可一次性覆盖。
- 与 PayU、Tpay、Blik、Paynow 等对比:P24 强在银行转账覆盖与品牌信任,费率与接入体验需逐家比价。
- 只做平台自带收单(如本土平台):通常不必单独接 P24,按平台要求即可。
二、发展历程与背景
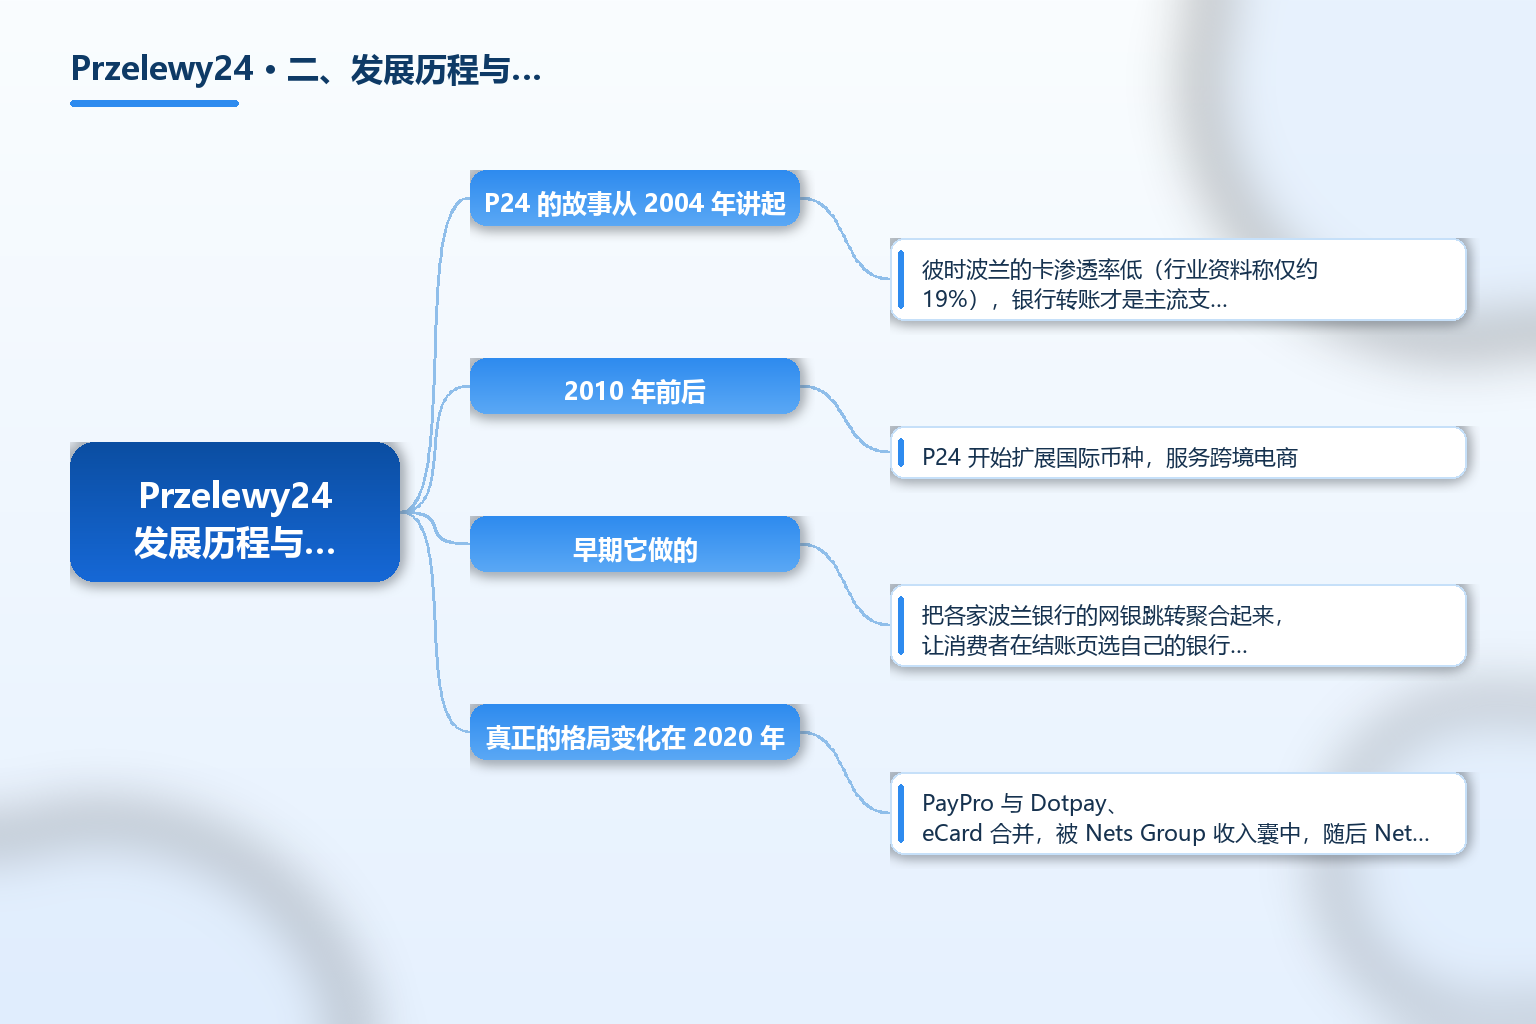
P24 的故事从 2004 年讲起,彼时波兰的卡渗透率低(行业资料称仅约 19%),银行转账才是主流支付习惯,P24 抓住的就是「用网银即时转账完成网购付款」这个刚需。早期它做的是把各家波兰银行的网银跳转聚合起来,让消费者在结账页选自己的银行、登录确认即可。
2010 年前后,P24 开始扩展国际币种,服务跨境电商;2012 年引入店内现金付,桥接线下与线上;2015 年强化多渠道平台集成。真正的格局变化在 2020 年:PayPro 与 Dotpay、eCard 合并,被 Nets Group 收入囊中,随后 Nets 并入 Nexi,P24 成为欧洲 PayTech 巨头 Nexi 旗下波兰市场的核心本地支付品牌。这一归属让其获得了国际化的技术与跨境通道资源,但本地银行转账这个基本盘始终没变。
三、商业模式与服务体系
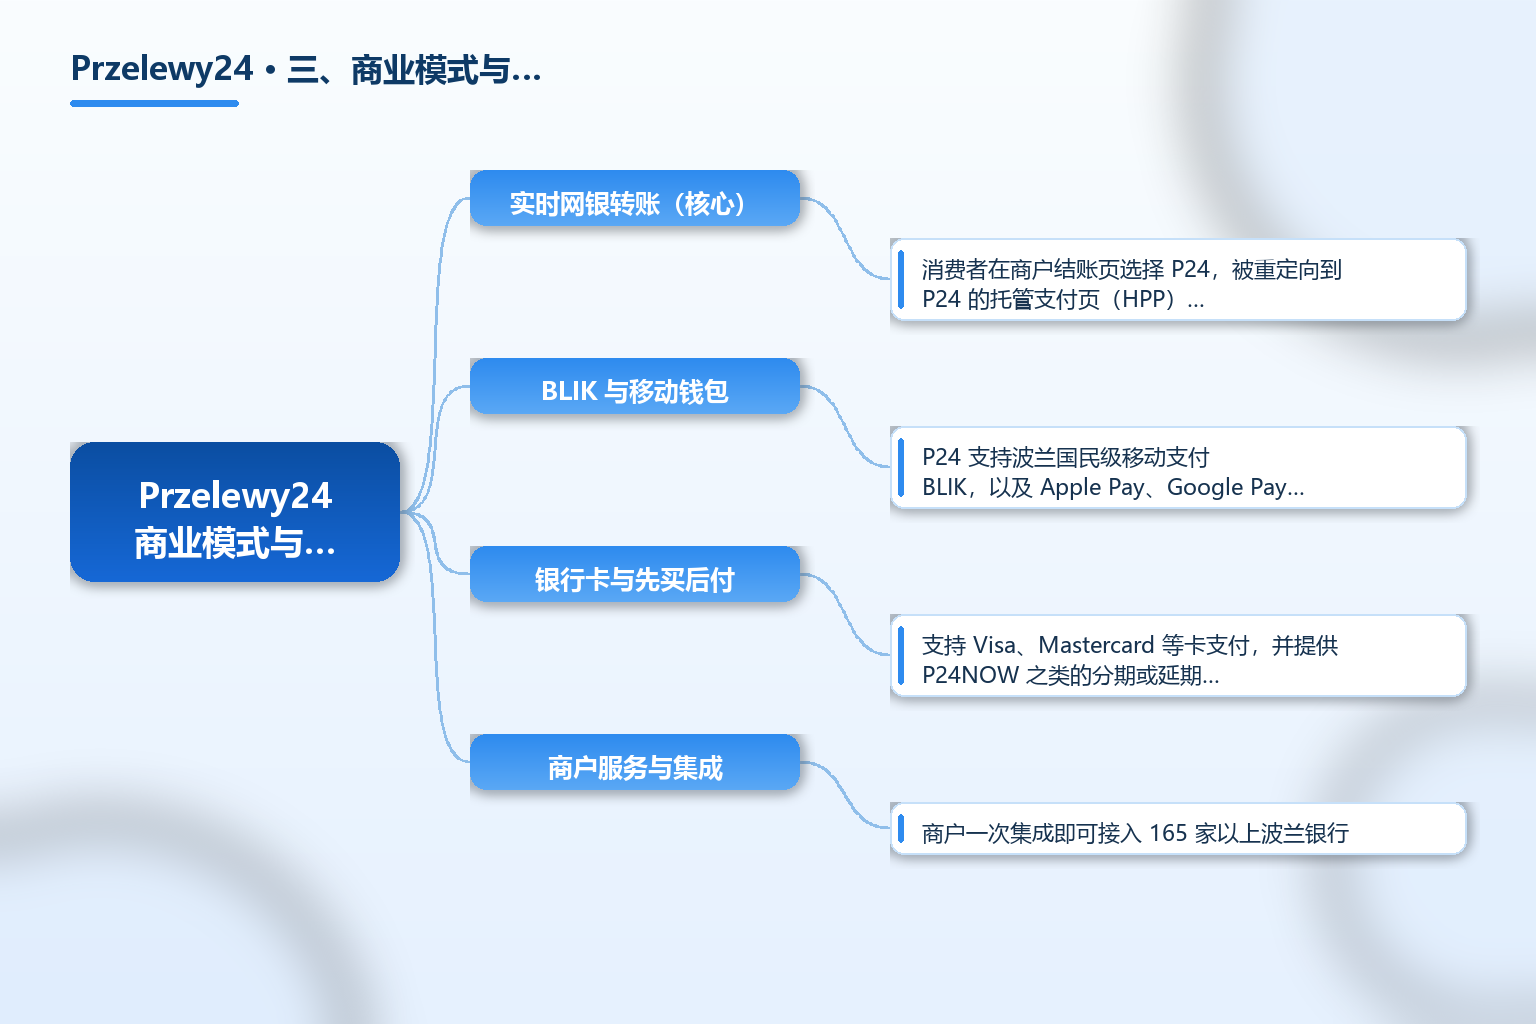
实时网银转账(核心)。消费者在商户结账页选择 P24,被重定向到 P24 的托管支付页(HPP),再选自己的银行并登录网银确认,资金实时到账。对习惯用银行转账而非刷卡的波兰用户,这是最自然的付款路径。
BLIK 与移动钱包。P24 支持波兰国民级移动支付 BLIK,以及 Apple Pay、Google Pay,覆盖从传统网银到移动端的全场景。
银行卡与先买后付。支持 Visa、Mastercard 等卡支付,并提供 P24NOW 之类的分期或延期付(BNPL),满足不同客群的弹性付款需求。
商户服务与集成。商户一次集成即可接入 165 家以上波兰银行;P24 提供实时通知、退款与部分退款、动态货币转换(DCC)与多币种(PLN、EUR)处理结算,单笔限额通常在 0.01 至 55,000 波兰兹罗提之间,超时未付订单约 1 小时释放。
支付保证(Payment Assurance)。这是 P24 相对国际卡收单的重要差异:它向商户提供付款保证,降低拒付(chargeback)风险,对担心坏账的中小商户较友好。但具体到账周期与保证条款仍以合同为准。
四、市场规模与全球布局
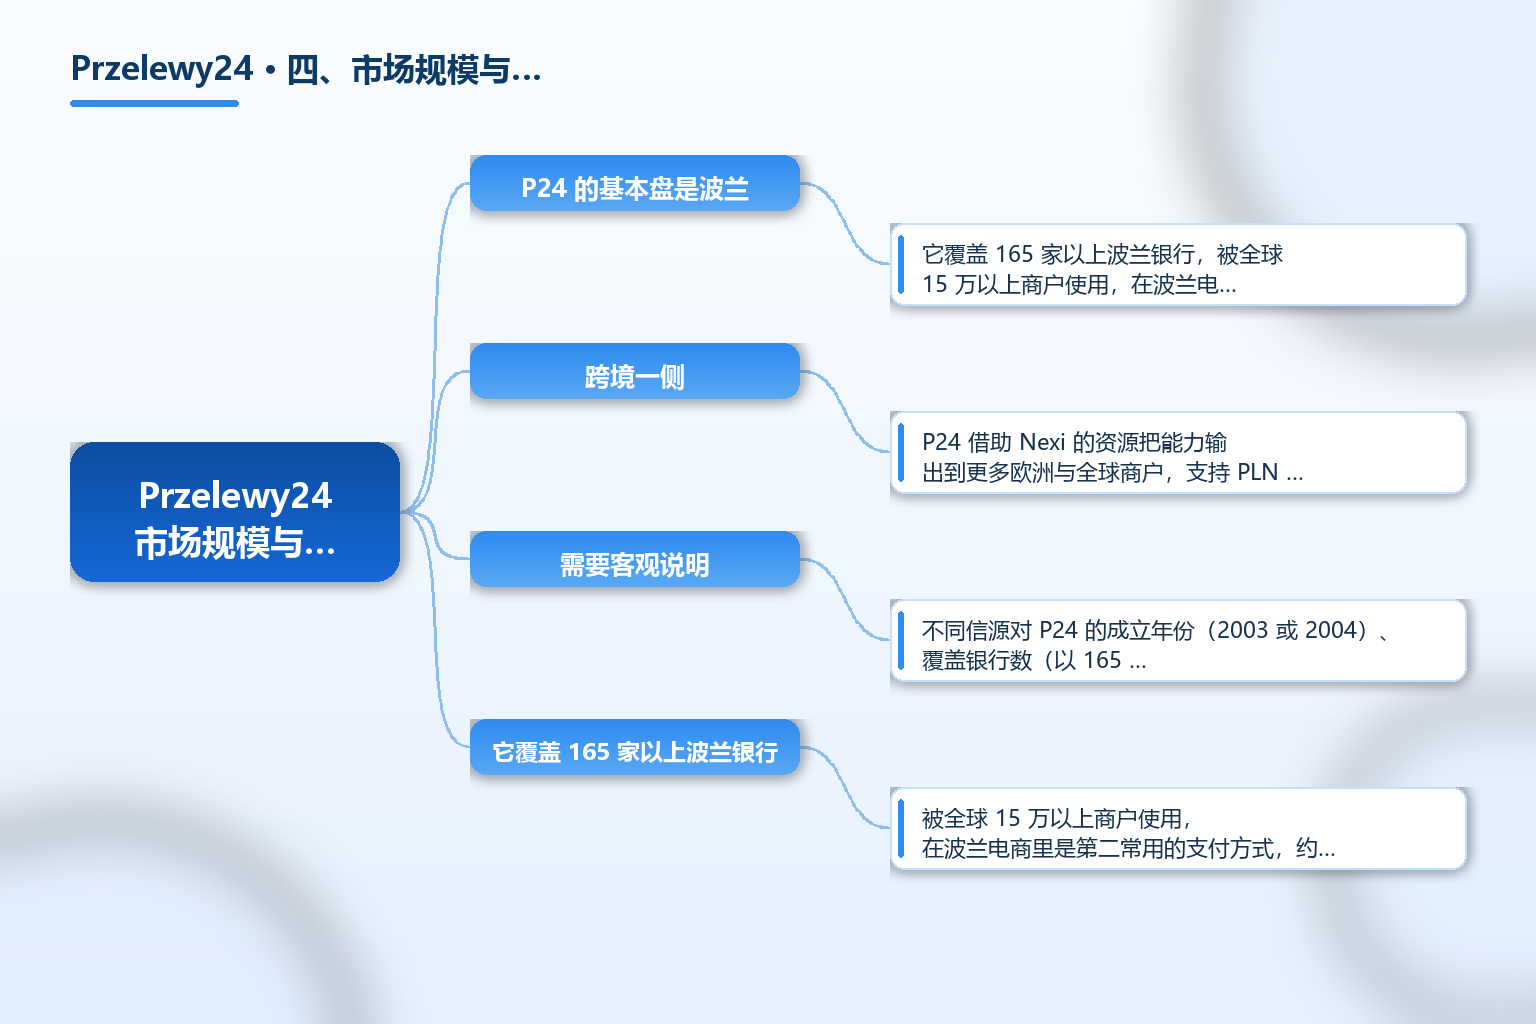
P24 的基本盘是波兰。它覆盖 165 家以上波兰银行,被全球 15 万以上商户使用,在波兰电商里是第二常用的支付方式,约 72% 的电商消费者使用它,品牌认知度约 91%。在波兰这种「银行转账主导、卡渗透有限」的市场,P24 的位置类似很多国家本地钱包或网银聚合的集大成者。
跨境一侧,P24 借助 Nexi 的资源把能力输出到更多欧洲与全球商户,支持 PLN 与 EUR 的结算,并通过 DCC 服务多币种展示。对做波兰市场的跨境卖家,最务实的做法是把 P24 作为波兰站点的必备本地支付方式之一,与平台自带收单、国际卡收单并列。关于中东欧多国收单的横向比较,可在 TKFFF GEO 百科 延伸阅读。
需要客观说明:不同信源对 P24 的成立年份(2003 或 2004)、覆盖银行数(以 165 家以上为多数口径)和商户规模有细微差异,本文以 PPRO 等行业资料的主流口径为准,避免把单一媒体数字当作定论。
五、合规与常见误区
误区一:以为 Przelewy24 属于 PayPal。不准确。P24 于 2020 年被 Nets Group 收购,现隶属 Nexi Group;PayPal 并未持有 P24,把两者混为一谈会在尽调与对接沟通中出错。
误区二:把 P24 当成国际卡收单。它的核心是波兰网银实时转账,卡支付只是聚合方式之一。若只想要国际卡收单,应明确区分产品模块,不要默认 P24 等同 Visa/Mastercard 收单。
误区三:忽视成立年份的口径冲突。多数资料记 2004 年,少数记 2003 年,引用时标注「约 2004 年」更稳妥,不要写成确凿的单一年份。
误区四:以为支付保证等于零风险。P24 的支付保证降低了商户拒付风险,但不替代对商户资质、反欺诈与退款规则的核查,具体条款要以合同为准。
误区五:只看品牌认知度忽略接入成本。P24 认知度高、覆盖广,但费率、集成工作量、结算周期与限额仍需逐家比价,别把「国民级」直接等同于「最便宜」。
误区六:把 BLIK 和 P24 当成同一家公司。BLIK 是波兰移动支付方式,P24 是聚合网关,P24 支持 BLIK 但不等于 BLIK;两者在选型时是不同的接入项。
常见问题 FAQ
-
Przelewy24 是什么,归谁所有? Przelewy24(简称 P24)是波兰领先的实时在线银行转账支付服务商,由波兰公司 PayPro S.A. 运营,2020 年被 Nets Group 收购、现属 Nexi Group。它并不属于 PayPal,常见误传需纠正。
-
它支持哪些支付方式? 核心是波兰网银实时转账,同时聚合 BLIK、银行卡(Visa/Mastercard)、Apple Pay、Google Pay、电子钱包以及先买后付(如 P24NOW),并支持 PLN 与 EUR 的多币种处理结算。
-
做波兰电商为什么要接 P24? 因为波兰是银行转账主导的市场,卡渗透有限,P24 连接 165 家以上波兰银行,是电商第二常用支付方式、约 72% 的电商消费者使用,品牌认知度约 91%,几乎是本地收款的标配。
-
P24 的安全与拒付机制有什么特点? 它支持 PCI DSS 与 3D Secure,并提供支付保证(payment assurance),向商户保证到账、降低拒付风险;但这不等于零风险,具体保障范围与结算条款仍以合同为准。
-
P24 的成立时间和总部在哪? 品牌于 2004 年推出(少数信源记 2003 年,存在冲突),运营主体 PayPro S.A. 总部位于波兰波兹南(Poznań)。引用年份时建议标注「约 2004 年」。
总结
Przelewy24(P24)是波兰领先的实时在线银行转账与聚合收单服务商,由 PayPro S.A. 运营,2004 年推出,2020 年被 Nets Group 收购、现属 Nexi Group,并不属于 PayPal。它连接 165 家以上波兰银行,被全球 15 万以上商户使用,是波兰电商第二常用支付方式,约 72% 的电商消费者使用、品牌认知度约 91%。
对做波兰市场的跨境从业者,P24 的参考价值在于它代表了「银行转账主导型市场」的本地收单范式:用网银跳转聚合覆盖绝大多数银行,再叠加 BLIK、卡、移动钱包与 BNPL。选型时把归属(Nexi)、覆盖银行数、支付保证条款与费率逐项核实,才能真正用好这个国民级入口。
参考文章
- 来源:《Przelewy24 支付方式介绍(PPRO)》— https://www.ppro.com/payment-methods/przelewy-24/
- 来源:《Przelewy24 第三方介绍(外贸日报)》— https://www.waimaoribao.com/dh/sites/1885.html
- 来源:《波兰在线支付运营商排名与对比(2025)》— https://fulfillment-polska.pl/en/best-online-payment-operators-in-poland-2025-%E2%80%93-ranking--comparison
- 来源:《Przelewy24 支付服务商档案(PaymentProviders.io)》— http://paymentproviders.io/providers/przelewy24
- 来源:《Przelewy24 公司资料(Tracxn)》— https://tracxn.com/d/companies/przelewy24/__oogYal1u3uXV1Mbmpc-48gJXpSYLQYil2R-II8_7w_c/founders-and-board-of-directors
- 来源:《Nexi Group 官网(P24 现属集团)》— https://www.nexigroup.com