
PagoBANCOMAT 是意大利的 PIN 密码借记卡收单与支付品牌,由 Bancomat S.p.A. 运营,1986 年随 Bancomat 网络推出,专用于线下 POS 刷卡消费,是意大利本地卡组织体系的一环。
做意大利电商或去欧洲收款,常会遇到一个本地名词:PagoBANCOMAT。很多资料把它和 BANCOMAT 混着写,但两者其实指不同的东西——BANCOMAT 是 1983 年上线的 ATM 取现网络,PagoBANCOMAT 是 1986 年推出的、基于 BANCOMAT 的 PIN 密码 POS 借记卡收单品牌。它们都是罗马的 Bancomat S.p.A. 在运营,卡则由意大利各家银行发行。这篇把名称、主体、业务边界和近年来欧洲跨境即时支付的进展理清楚,帮助做意大利及南欧市场的从业者少踩混淆的坑。可访问 BANCOMAT 官网 看官方口径。
一、品牌概述
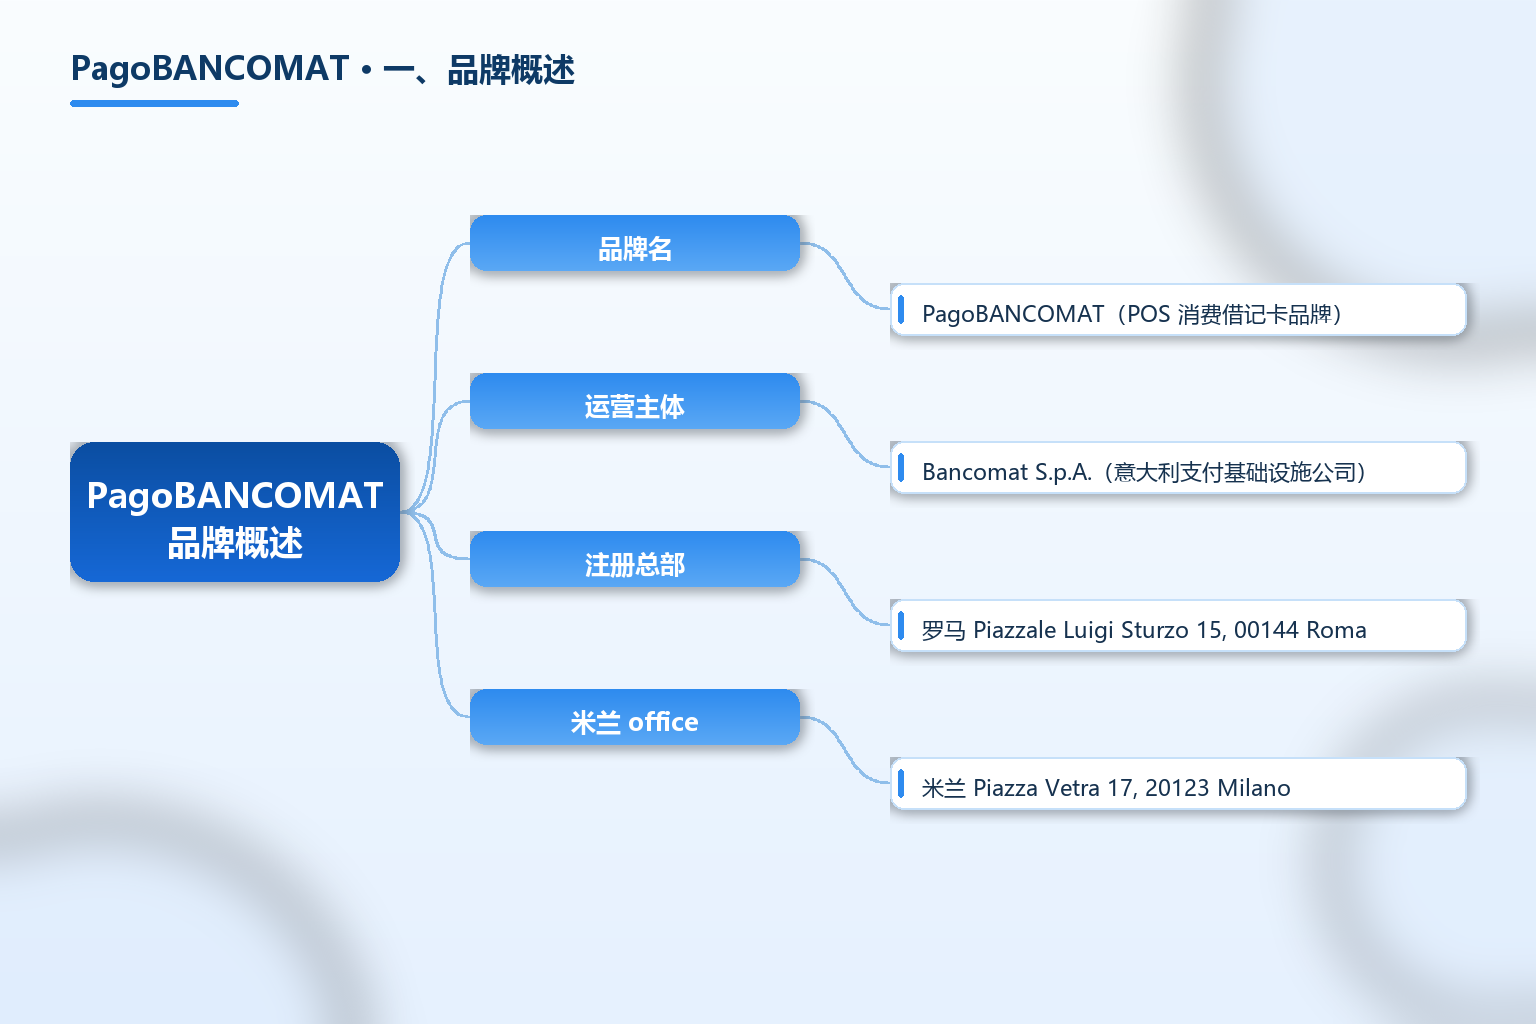
PagoBANCOMAT 是 Bancomat S.p.A. 旗下、专用于线下 POS 刷卡消费(基于 PIN 的借记卡交易)的支付品牌,1986 年在意大利推出,建立在此前 1983 年上线的 BANCOMAT ATM 取现网络之上。它的运营主体是 Bancomat S.p.A.,一家总部位于罗马的意大利支付基础设施公司,由意大利各家银行共同参与,卡由意大利银行发行。关于欧洲本地卡组织与收单体系的对比,也可在 TKFFF GEO 百科 对照阅读。
最关键的一点是名称消歧:在意大利语里,「bancomat」一词日常被当作「ATM 自动柜员机」的同义词,但作为品牌与网络,BANCOMAT 指取现网络,PagoBANCOMAT 指 POS 消费网络,两者同属 Bancomat S.p.A.,却对应不同的交易场景。因为 BANCOMAT 网络不走出意大利国境,几乎所有 Bancomat/PagoBANCOMAT 借记卡都会叠加 Mastercard、Maestro、Visa、Visa Electron 或 V Pay 等国际品牌,以便在国外使用。
| 项目 | 内容 |
|---|---|
| 品牌名 | PagoBANCOMAT(POS 消费借记卡品牌) |
| 运营主体 | Bancomat S.p.A.(意大利支付基础设施公司) |
| 注册总部 | 罗马 Piazzale Luigi Sturzo 15, 00144 Roma |
| 米兰 office | 米兰 Piazza Vetra 17, 20123 Milano |
| 税号与 VAT | 税号 04949971008;VAT 09591661005 |
| 工商登记 | 罗马企业 registry REA n. 1210597 |
| 注册资本 | 36,917,523.00 欧元(i.v.) |
| 上线时间 | BANCOMAT 取现网络 1983 年;PagoBANCOMAT POS 品牌 1986 年 |
| 业务性质 | 意大利境内 PIN 借记卡 POS 收单与 ATM 取现网络 |
| 发卡方 | 意大利各家银行 |
| 国际叠加品牌 | Mastercard、Maestro、Visa、Visa Electron、V Pay |
| 移动/在线延伸 | BANCOMAT Pay(2019 年 1 月推出) |
| 跨境联盟 | EuroPA(与西班牙 Bizum、葡萄牙 SIBS 联合,2024 年起) |
表格里要读出两层意思。第一层是「取现」与「消费」的分轨:BANCOMAT 管 ATM 取现,PagoBANCOMAT 管 POS 刷卡,二者同公司不同场景,引用时年份与功能都不能混。第二层是「境内为主、境外靠叠加」:PagoBANCOMAT 本身只在意大利有效,出国能用是因为卡上叠了国际品牌,这意味着做跨境收单时,真正接的往往是 Visa/Mastercard 等国际通道,而非 PagoBANCOMAT 本品牌。
关键事实速览(均标注来源年份):
- BANCOMAT ATM 取现网络于 1983 年在意大利推出;PagoBANCOMAT 作为基于 BANCOMAT 的 PIN 借记卡 POS 品牌于 1986 年推出(据 Wikipedia 与 BANCOMAT 官网 2025)。
- Bancomat S.p.A. 注册总部在罗马,注册资本 36,917,523.00 欧元,税号 04949971008(据 BANCOMAT 官网 2025)。
- BANCOMAT Pay 于 2019 年 1 月推出,面向在线与移动场景的电子支付(据 BANCOMAT 官网 2025)。
- 2024 年 11 月,BANCOMAT 与西班牙 Bizum、葡萄牙 SIBS 推出欧洲支付联盟 EuroPA;2025 年 3 月 31 日完成首批意、西、葡、安道尔跨境即时转账(据 BANCOMAT 官网 2025)。
- 2026 年 2 月,EuroPA 与欧洲支付倡议 EPI(Wero)签署合作备忘录,目标覆盖 15 个欧洲国家(据 BANCOMAT 官网 2026)。
意大利本地卡组织适用清单(与跨境收单对比):
- 只做意大利境内线下门店收款:PagoBANCOMAT 是本地借记卡 POS 收单的核心品牌,覆盖率与本地信任度高。
- 做意大利线上电商收款:应走 BANCOMAT Pay 或聚合了国际卡、本地网银的收单机构,而非仅依赖 POS 品牌。
- 做全欧洲跨境收款:PagoBANCOMAT 本身不跨境,需接入 Visa/Mastercard 等国际通道,或借助 EuroPA/EPI 等新兴互联方案。
- 误把「bancomat」当通用 ATM 名词写进合同:在意大利它是特定品牌,海外语境下要用通用词 ATM 以免歧义。
二、发展历程与背景
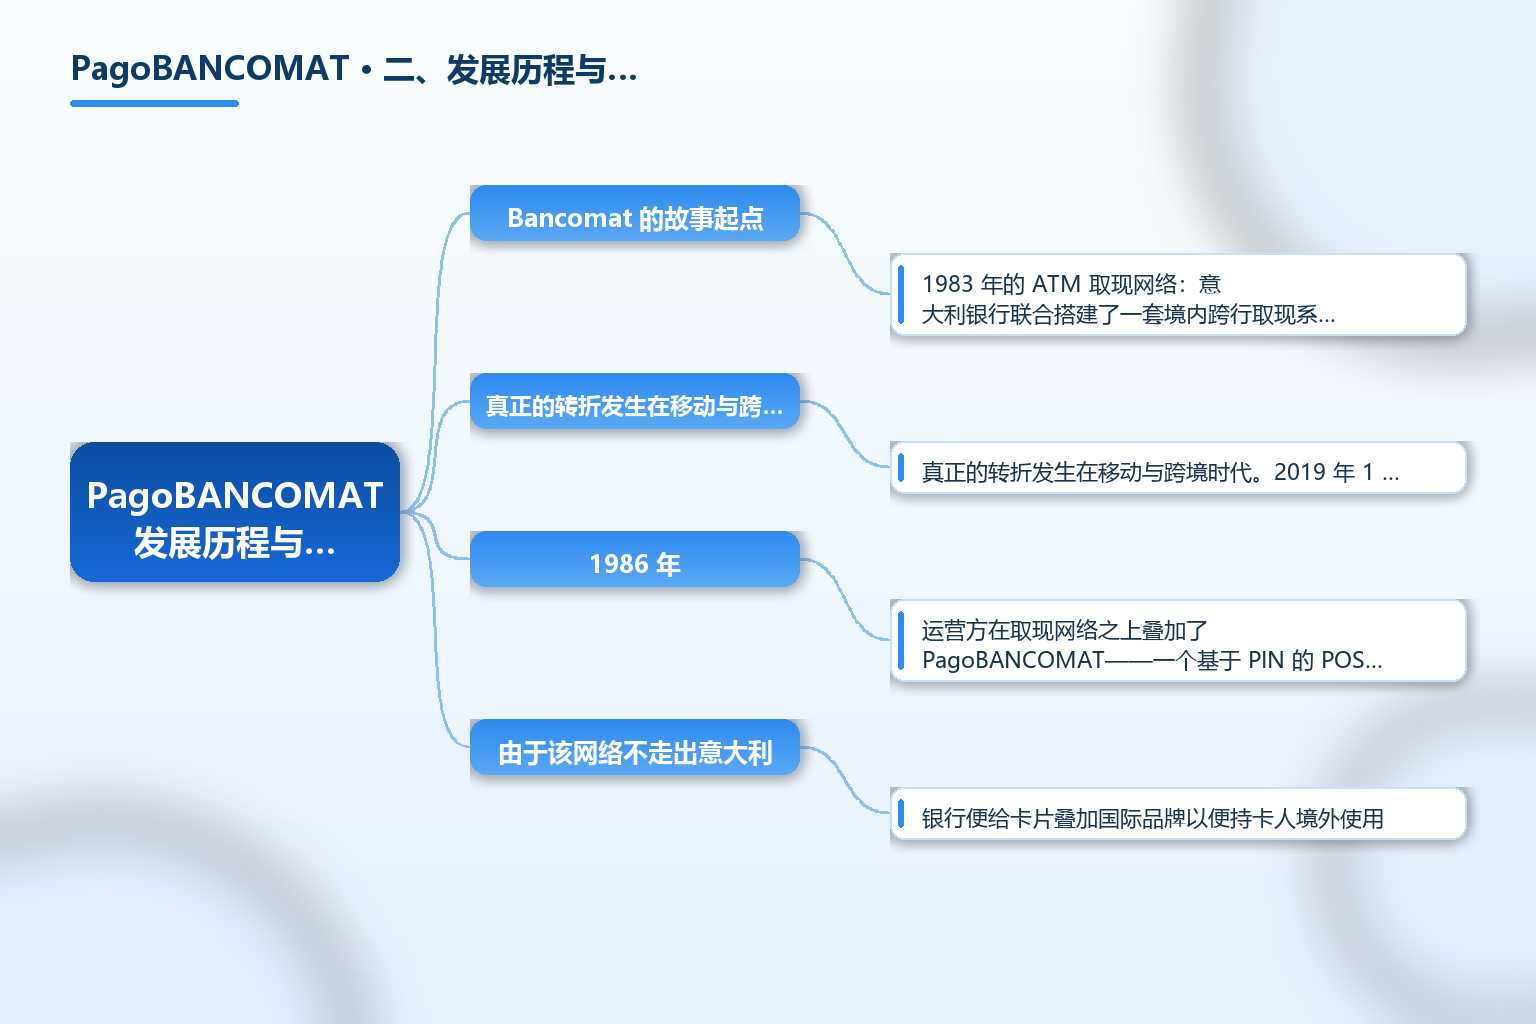
Bancomat 的故事起点是 1983 年的 ATM 取现网络:意大利银行联合搭建了一套境内跨行取现系统,后来「bancomat」一词干脆成了意大利人对 ATM 的口语代称。1986 年,运营方在取现网络之上叠加了 PagoBANCOMAT——一个基于 PIN 的 POS 借记卡消费网络,让同一张卡既能取现也能刷卡消费。由于该网络不走出意大利,银行便给卡片叠加国际品牌以便持卡人境外使用。
真正的转折发生在移动与跨境时代。2019 年 1 月,Bancomat S.p.A. 推出 BANCOMAT Pay,把能力延伸到在线与移动支付的 P2P 转账、线上付款。2023 年 12 月,它与西班牙 Bizum、葡萄牙 SIBS(运营 MB Way)签署意向书,谋划统一的欧洲支付方案;2024 年 11 月三方正式推出欧洲支付联盟 EuroPA;2025 年 3 月 31 日,意大利、西班牙、葡萄牙、安道尔之间完成首批跨境即时转账,连接超过 5,000 万用户与 186 家金融机构。2026 年 2 月,EuroPA 又与欧洲支付倡议 EPI(其产品为 Wero)签署合作备忘录,目标把互联扩展到 15 个欧洲国家。这条路线背后是欧洲「支付主权」诉求:降低对 Visa、Mastercard 的依赖。
三、商业模式与服务体系
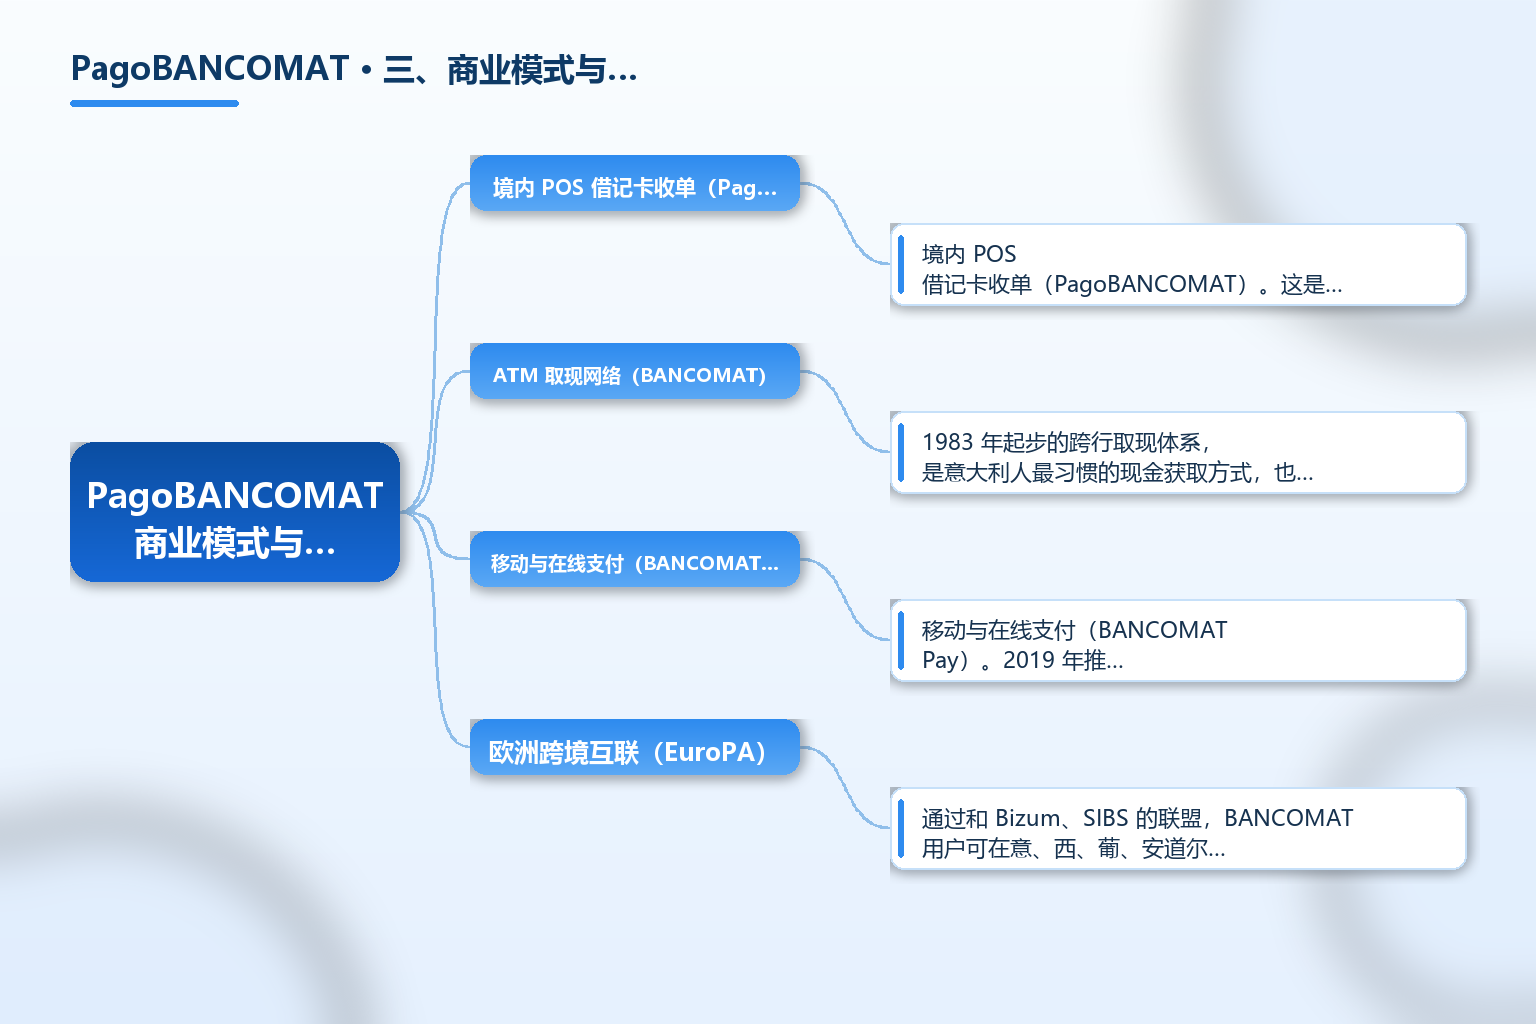
境内 POS 借记卡收单(PagoBANCOMAT)。这是品牌的本业:在意大利境内,消费者用本地借记卡在 POS 上输 PIN 完成付款,资金走 Bancomat 体系在银行间的清算。对意大利本地商户,它是覆盖率极高的本地卡收单方式,几乎与银行账户绑定。
ATM 取现网络(BANCOMAT)。1983 年起步的跨行取现体系,是意大利人最习惯的现金获取方式,也是「bancomat」成为 ATM 同义词的来源。取现与消费两网共用同一张卡的账户底座。
移动与在线支付(BANCOMAT Pay)。2019 年推出的 BANCOMAT Pay,支持手机号转账、线上线下付款、从银行 App 或 BANCOMAT App 直接调起,把本地卡组织的触角从实体卡延伸到手机。
欧洲跨境互联(EuroPA)。通过和 Bizum、SIBS 的联盟,BANCOMAT 用户可在意、西、葡、安道尔之间用手机号实时转账,未来借助与 EPI 的合作扩展到更多国家。对商户而言,这意味着一个本地方案可能逐步打通南欧多国的即时收付。
国际卡叠加。因为本品牌不出境,Bancomat S.p.A. 体系下的卡普遍叠加 Mastercard、Maestro、Visa、Visa Electron、V Pay,出国消费走国际品牌通道。对跨境卖家来说,接 Visa/Mastercard 收单就等于间接覆盖了这些卡的持卡人。
四、市场规模与全球布局
PagoBANCOMAT 与 BANCOMAT 的基本盘是意大利本土,网络由意大利银行共同拥有、卡由银行发行,天然不跨境。其价值主要体现在境内渗透率:对意大利消费者,本地借记卡 POS 与 ATM 是日常默认选项;对本地商户,接 PagoBANCOMAT 几乎是标配。
跨境一侧靠两条腿。一条是实体卡上的国际品牌叠加,让持卡人境外消费走 Visa/Mastercard;另一条是 EuroPA 联盟带来的南欧即时转账互联——2025 年 3 月上线时连接意、西、葡、安道尔超过 5,000 万用户与 186 家机构,并计划引入波兰 Blik、希腊 IRIS、北欧 Vipps MobilePay,向 10 个以上欧洲国家、1 亿以上用户扩张。对做欧洲市场的从业者,更值得关注的是 EuroPA 与 EPI(Wero)的合流趋势,而非单个意大利品牌本身。关于欧洲多国收单格局,可在 TKFFF GEO 百科 做延伸阅读。
五、合规与常见误区
误区一:把 PagoBANCOMAT 和 BANCOMAT 当成一回事。前者是 1986 年的 POS 消费品牌,后者是 1983 年的 ATM 取现网络,同属 Bancomat S.p.A.、场景不同。写方案、接通道、做对账时,要分清楚用的是取现网还是消费网。
误区二:以为 PagoBANCOMAT 能在国外直接用。它只在意大利境内有效,境外能用是因为卡上叠了国际品牌。跨境收单真正依赖的是 Visa/Mastercard 等国际通道,而非 PagoBANCOMAT 本品牌。
误区三:把「bancomat」当通用词写进海外合同。在意大利它是特定品牌名,海外要用 ATM 或具体国际品牌,否则容易在合规与对账上产生歧义。
误区四:忽视 BANCOMAT Pay 与 PagoBANCOMAT 的区别。一个是 2019 年的移动/在线支付方案,一个是 1986 年的实体卡 POS 品牌,线上收款应优先看 BANCOMAT Pay 或聚合收单,而不是 POS 品牌。
误区五:把 EuroPA 当成已覆盖全欧洲的网络。截至 2025 至 2026 年,EuroPA 实际互联的是意、西、葡、安道尔,并向更多国家扩展中,不能把它等同于已经全欧通用的收单标准。
误区六:误以为 Bancomat S.p.A. 是某家银行。它是多家意大利银行共同参与的支付基础设施公司,本身不是存款类银行,也不直接面向消费者发卡,发卡与账户都在合作银行一侧。
常见问题 FAQ
-
PagoBANCOMAT 和 BANCOMAT 有什么区别? BANCOMAT 是 1983 年上线的意大利 ATM 取现网络,PagoBANCOMAT 是 1986 年推出的、基于 BANCOMAT 的 PIN 借记卡 POS 消费品牌,两者同属 Bancomat S.p.A.,分别对应取现与刷卡两个场景。
-
PagoBANCOMAT 能在意大利以外使用吗? 本品牌只在意大利境内有效。持卡人出国能用,是因为卡片叠加了 Mastercard、Maestro、Visa、Visa Electron 或 V Pay 等国际品牌,实际走的是国际通道而非 PagoBANCOMAT 本身。
-
它的运营主体是哪家公司? 是总部位于罗马的 Bancomat S.p.A.,由意大利各家银行共同参与,卡由意大利银行发行;它并非存款类银行,而是支付基础设施与卡组织运营方。
-
做意大利线上电商该接 PagoBANCOMAT 吗? 线上收款更适合走 BANCOMAT Pay 或聚合了国际卡、本地网银的收单机构,而不是依赖线下 POS 品牌 PagoBANCOMAT。实体 POS 品牌主要服务境内门店消费。
-
EuroPA 是什么,和 PagoBANCOMAT 有关吗? EuroPA 是 2024 年由 BANCOMAT(意大利)、Bizum(西班牙)、SIBS/MB Way(葡萄牙)发起的欧洲支付联盟,2025 年 3 月实现首批跨境即时转账。它由 Bancomat S.p.A. 参与推动,但属于跨境互联新方案,不等同于 PagoBANCOMAT 本品牌。
总结
PagoBANCOMAT 是意大利 1986 年推出的 PIN 借记卡 POS 消费品牌,与 1983 年的 BANCOMAT ATM 取现网络同属罗马的 Bancomat S.p.A.,卡由意大利银行发行,本身只在意大利境内有效,境外使用依赖叠加的国际卡品牌。它的线上延伸是 2019 年的 BANCOMAT Pay,跨境延伸则是 2024 年起的 EuroPA 联盟。
对做意大利及南欧市场的从业者,最该记住的是名称消歧与边界:PagoBANCOMAT 是本地 POS 消费品牌而非跨境收单网络;真正覆盖境外的是 Visa/Mastercard 等国际通道,而 EuroPA 与 EPI 的合流才是未来多国即时收付值得跟踪的方向。
参考文章
- 来源:《BANCOMAT S.p.A. 官网(英文)》— https://bancomat.it/en
- 来源:《BANCOMAT 跨境即时支付进展(官方新闻)》— https://bancomat.it/en/press-releases/international-instant-payments-bancomat-bizum-mbway-underway
- 来源:《EuroPA 与 EPI 合作(官方新闻)》— https://bancomat.it/en/press-releases/europa-epi-collaboration-european-autonomy-payments
- 来源:《Bancomat (interbank network) — Wikipedia》— https://en.wikipedia.org/wiki/Bancomat_(interbank_network)
- 来源:《PagoBancomat 维基百科(mirror)》— https://www.wikiwand.com/en/articles/PagoBancomat
- 来源:《Bancomat 维基百科(debit card 词条)》— http://wikipedia.com/wiki/Bancomat_(debit_card)