
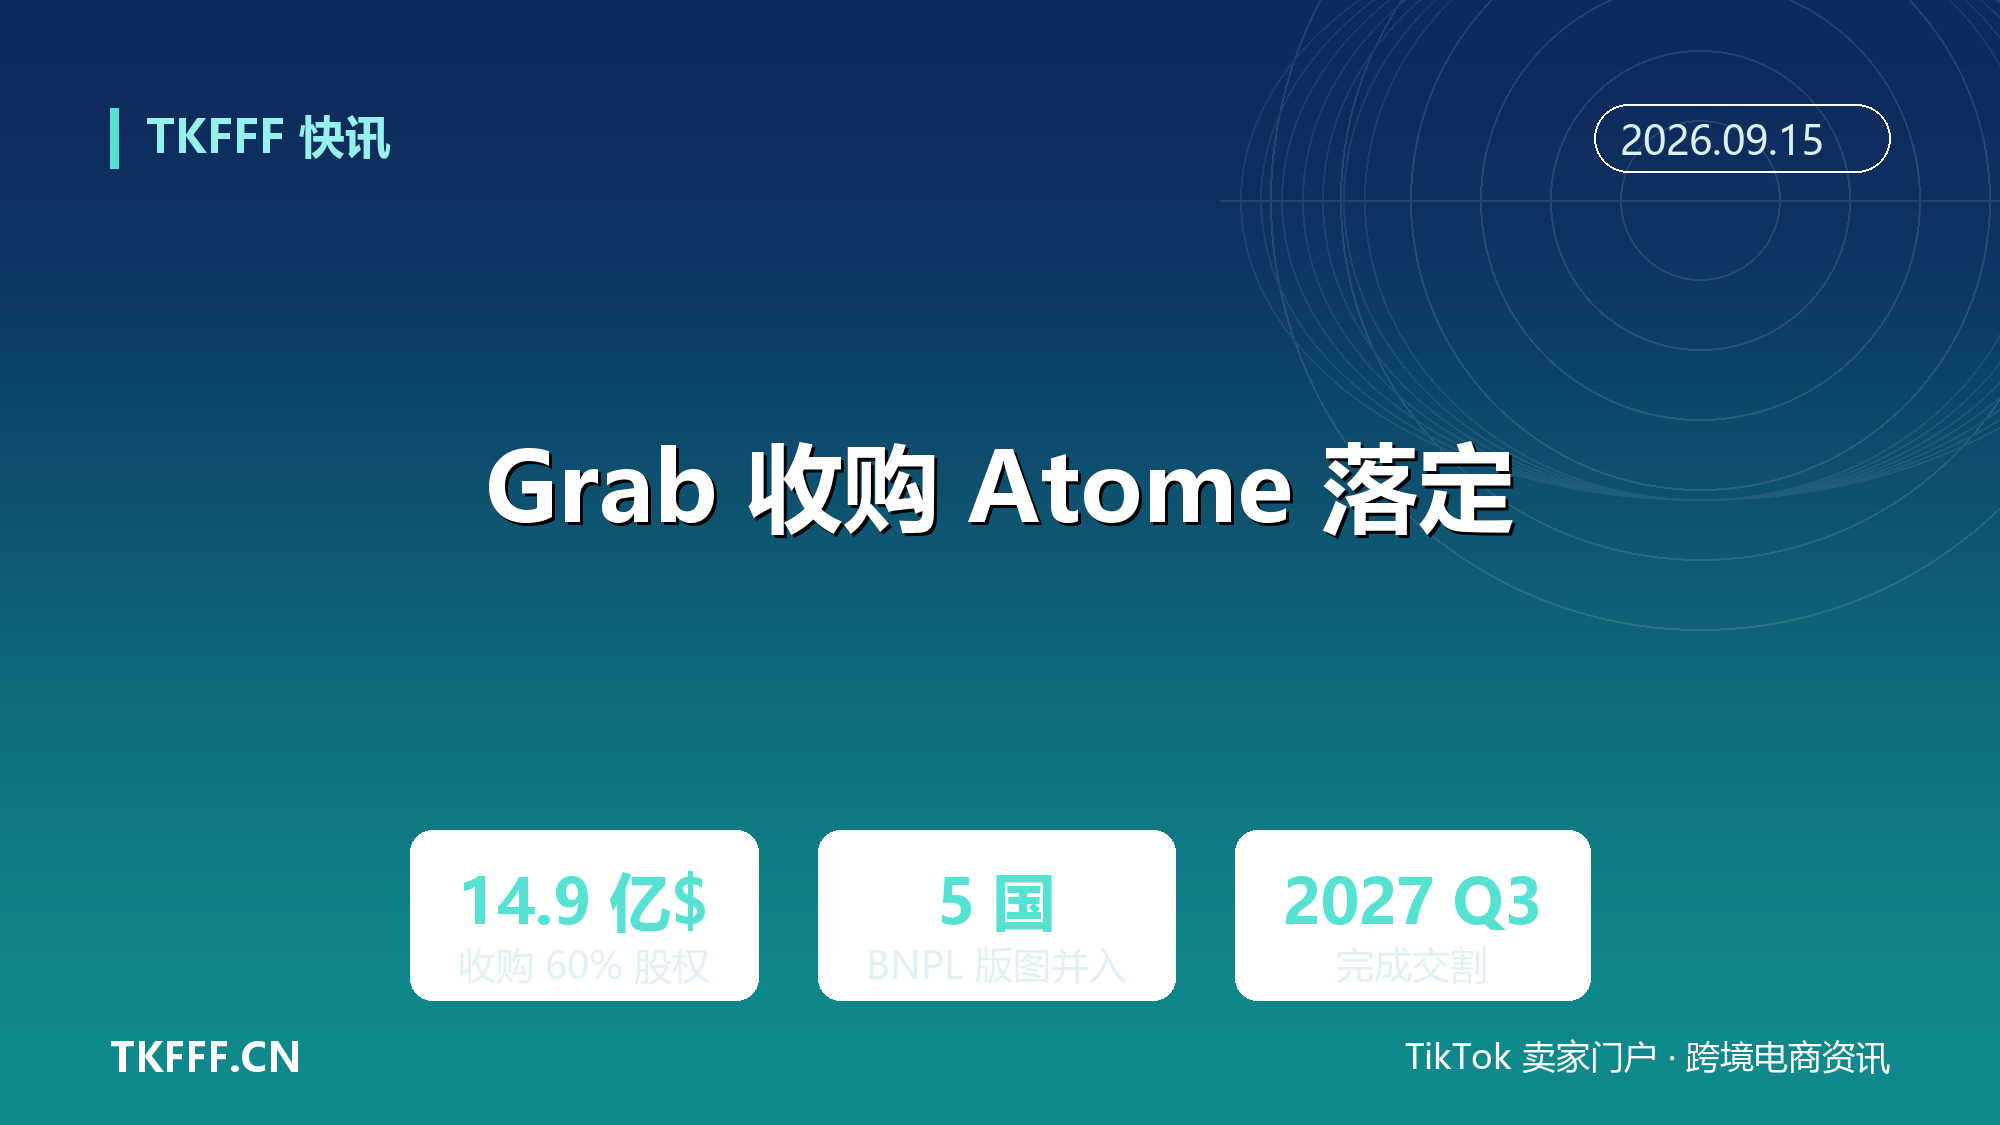
Grab 14.9 亿美元收购 Atome 60% 股权:BNPL 版图并入东南亚 5 国,2027 年 Q3 完成交割
东南亚先买后付(BNPL)赛道被巨头正式收编。9 月 15 日,Grab 向美国 SEC 提交 6-K 文件确认:与 Atome Financial(Advance Intelligence Group 旗下)等方签署最终协议,以 14.9 亿美元现金收购 Atome Financial 60% 控股权,其中 2.6 亿美元为一级增长资本。
交易分两步走。第一阶段预计 2027 年第三季度完成,须获监管批准等常规交割条件;交割后约两年内,Grab 将按业绩挂钩框架收购剩余 40% 股权——估值公式按 13.0 倍年化调整后 EBITDA(权重 75%)与 2.5 倍年化收入(权重 25%)计算,整体估值下限 20 亿美元、上限 45 亿美元。
据 SEC 文件披露,Atome 经营先买后付、消费现金贷、BNPL 卡与数字借贷,覆盖新加坡、马来西亚、菲律宾、印尼、泰国五国,累计交易用户 2500 万,合作品牌超 3 万个,约 10 亿美元总贷款组合的逾期率在各客群中保持稳定或改善。
一、交易结构拆解
14.9 亿美元的出价全部来自 Grab 自有现金。Grab 财务长 Peter Oey 在文件中称,交易完成后将增厚集团调整后 EBITDA,且不影响公司正在进行的股票回购计划——不用增发、不碰债务,说明 Grab 现金流已经宽裕到可以直接买下一个消费贷平台。
第二阶段的对价设计颇有深意:不设固定价格,而是挂钩 Atome 在两阶段之间的实际经营表现,按交割前六个月的年化 EBITDA 与收入加权计价,至少 50% 以现金结算。SEC 文件称这一结构确保 Grab 只按已验证的业绩支付倍数,为小概率的超额结果封顶。
估值区间本身就在讲述预期:下限 20 亿美元、上限 45 亿美元,相差超过一倍。若 Atome 盈利兑现中上情景,Grab 第二阶段的账单会显著放大;反之则按下限付账,下行风险被锁死。
交割后,Atome 将并表进 Grab 金融服务分部,现有管理团队继续经营业务。AIGL 董事长兼 CEO 陈钦华(Jefferson Chen)表示,借助 Grab 生态,Atome 的 AI 驱动放贷基础设施可以延伸到东南亚更多被传统银行拒之门外的用户。
二、标的成色盘点
Atome 的基本面在 BNPL 赛道里算得上扎实。据 DealStreetAsia 报道,Atome Financial 2025 年营收 4.7 亿美元,同比增长约 80%,并实现连续第二年税前盈利。在消费贷行业普遍烧钱的背景下,连续盈利是稀缺属性。
资产质量数据由官方口径给出:SEC 文件显示,约 10 亿美元总贷款组合保持审慎的损失拨备,各借款客群的逾期率改善或保持稳定。Atome 7 月刚在菲律宾从亚洲联合银行获得 50 亿比索(约 8100 万美元)批发融资额度,用于扩张 PayLater Anywhere 卡业务。
用户与商户网络是另一半价值。2500 万累计交易用户、超 3 万合作品牌,叠加 Grab 近 5400 万月交易用户,两端拼接后的交叉销售空间是这笔交易的核心逻辑——Grab 的司机与商户信贷已经跑通,Atome 补上 C 端消费分期。
按 Grab 官方引用的数据,东南亚超过 70% 的成年人没有银行账户或银行服务不足。BNPL 实际承担了这部分人群的「第一张信用卡」角色,市场空间的确定性较强,监管风险也随之集中。

三、Grab 的算盘
金融服务是 Grab 三大业务板块中唯一亏损的一块。据 DealStreetAsia 披露,2026 年二季度,出行业务贡献分部调整后 EBITDA 1.91 亿美元、配送 0.96 亿美元,金融服务则亏损 0.15 亿美元——收购 Atome 就是给这块短板直接装上盈利引擎。
指引同步上调。SEC 文件显示,Grab 预计包含 Atome 在内的金融服务分部 2028 年产生 5 亿美元调整后 EBITDA,合并总贷款组合超 60 亿美元;集团 2028 年调整后 EBITDA 目标从 15 亿美元上调至 17 亿美元,2025 至 2028 年收入复合增速超 30%。
这已经是 Grab 今年第三笔收购。此前其以 4.25 亿美元企业价值收购美国投资平台 Stash Financial,并以 6 亿美元收购 Delivery Hero 旗下 Foodpanda 台湾业务——用现金并购换增长速度,路线非常明确。
研究机构 Momentum Works 点评称,这笔交易「把一个大型外部消费信贷业务装进另一个区域整合平台」;独立 BNPL 服务商填补了电商与超级应用自建金融服务的空档,而这一空档正随着平台扩张快速收窄。
四、卖家的结算视角
做东南亚电商的卖家,最直接的触点是结算侧。Atome 的 3 万品牌网络接入 Grab 约 5400 万月活用户后,BNPL 分期有能力成为大促期间的标配支付方式——客单价与转化率通常随分期选项上行,尤其在中高客单品类。
商户侧的竞争逻辑也会变化。Grab 官方表述明确提到「为 Grab 向 Atome 超 3 万品牌网络交叉销售创造机会」——商家若同时经营 Grab 平台与接入 Atome 的独立站或电商店铺,两个生态的流量与金融工具将逐步打通。
先买后付的渗透率决定这条链路的含金量。东南亚超 70% 成年人缺乏正式信贷记录,BNPL 是其线上大额消费的主要杠杆;对客单价 50 美元以上的商品,提供分期选项的店铺在转化率上的优势会持续放大。
卖家需要跟进的动作是把 Atome 等支付选项纳入 checkout 配置,并重新测算分期场景下的客单价与退货率组合——分期抬升的转化若被高退货率吃掉,净收益会是负数。

五、监管的另一面
放贷业务扩张的另一面是监管收紧。SEC 文件特意强调,交易不改变各公司在每个市场遵守牌照、消费者保护、数据隐私与负责任放贷要求的义务——这句话的分量,在印尼等对消费贷利率与催收监管趋严的市场里尤其重。
BNPL 行业在全球范围内正迎来更严的牌照与利率审查,东南亚多国监管机构已着手把 BNPL 纳入消费信贷监管框架。Grab 接手 Atome 后,催收策略、风险披露、利率上限等合规成本都会进入并表范围。
对商家与用户来说,巨头背书降低了平台跑路与服务中断的风险;对行业来说,独立 BNPL 生存空间被挤压后,支付端议价权进一步向超级应用集中——Momentum Works 所说的「空档收窄」,对商户也意味着选择变少。
交易落定后,东南亚消费信贷的牌桌基本成形:Grab 收 Atome、各家电商自建金融板块、传统银行被动防守。2027 年三季度交割完成时, BNPL 从独立赛道变成生态基础设施的判断,大概率会被坐实。
参考资料
- Grab Holdings(SEC 6-K):《Grab to acquire majority stake in Atome Financial》(Exhibit 99.1,2026 年 9 月 15 日)
- Channel News Asia:《Grab takes majority stake in Atome Financial in US$1.49 billion deal》
- DealStreetAsia:《Grab to buy 60% of Atome Financial for $1.49b, eyes full ownership》
- Morningstar(道琼斯通讯社):《Grab to Buy Majority Stake in SoftBank-Backed Atome for About $1.5 Billion》
- FintechNews SG:《Grab to Acquire 60% of Atome for US$1.49 Billion With Full Takeover to Follow》