
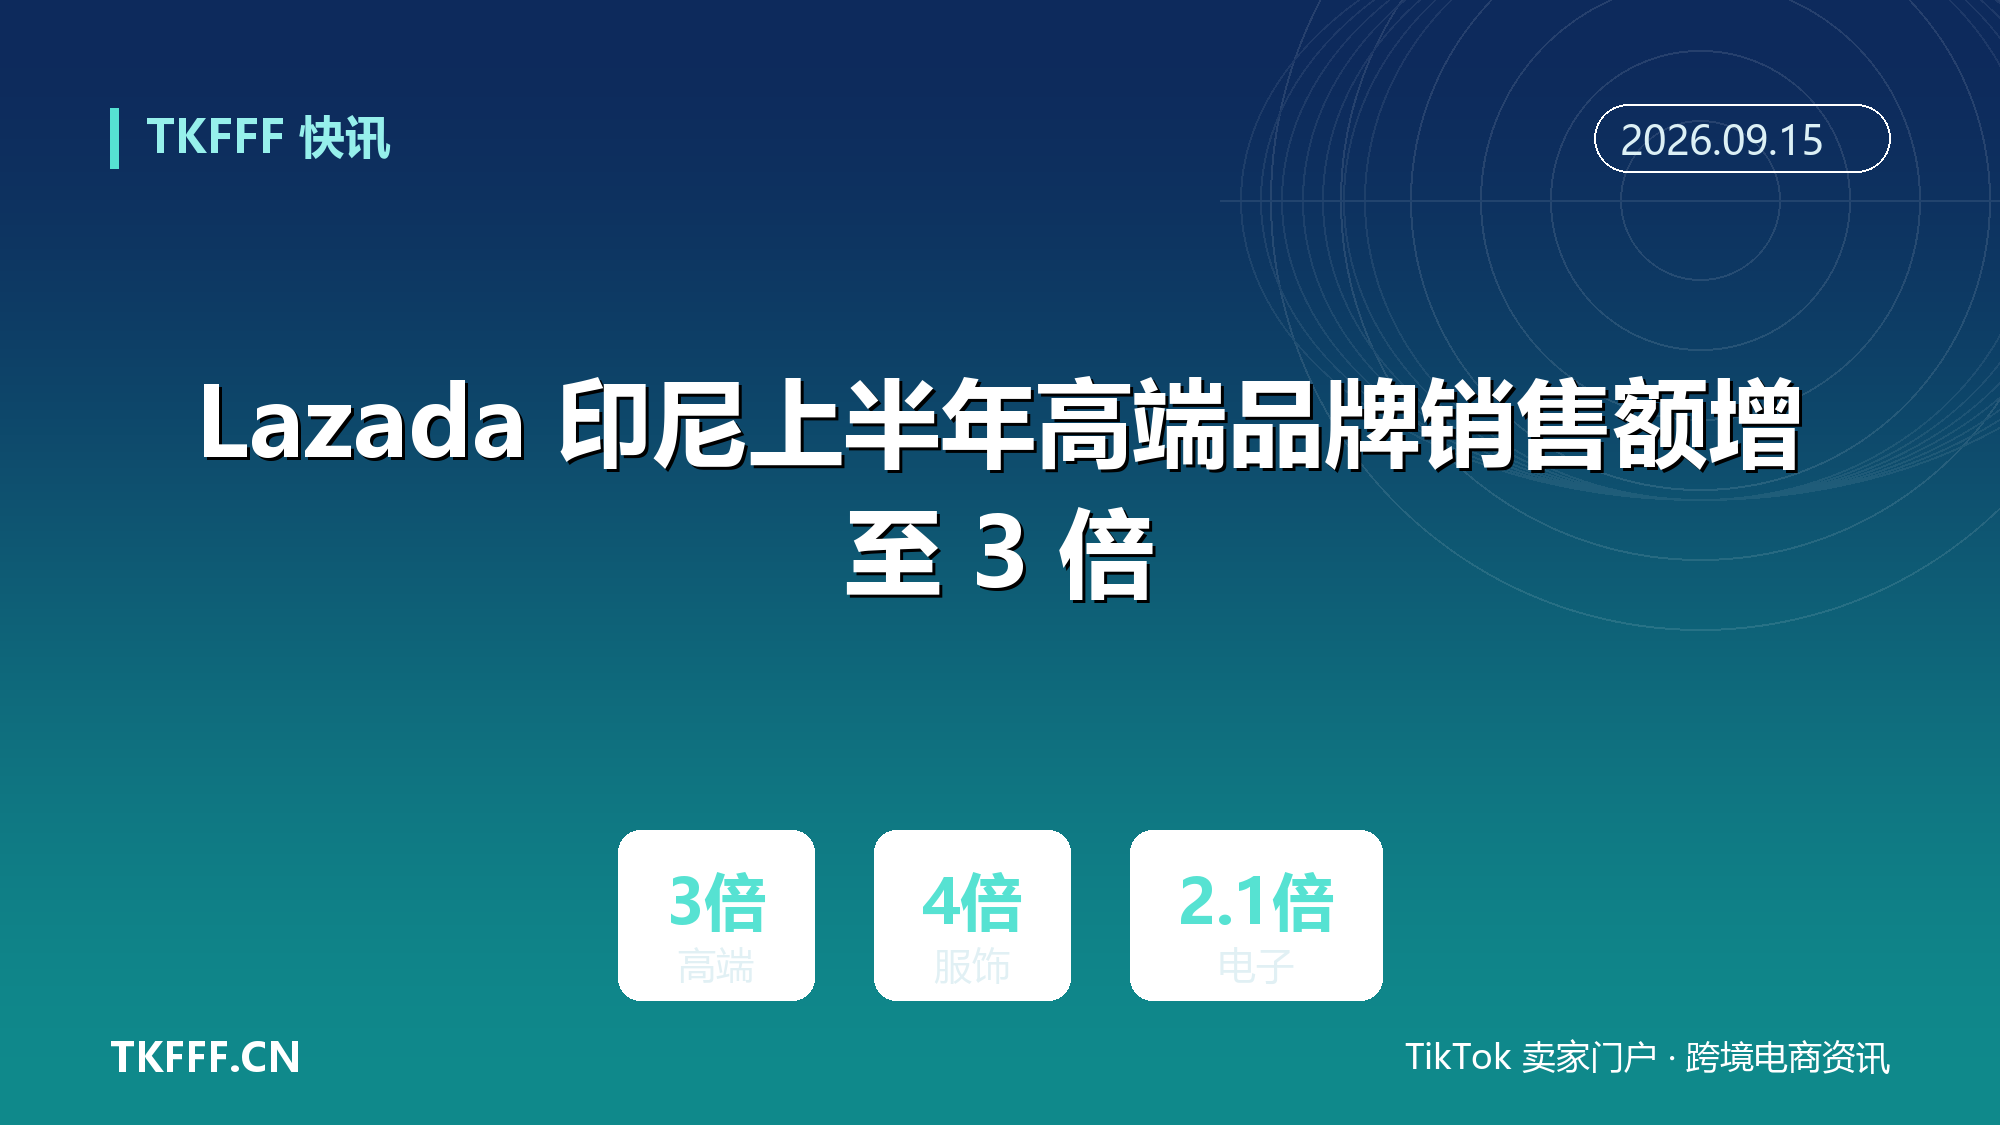
Lazada 印尼上半年高端品牌销售额增至 3 倍:高端服饰 4 倍、家居 3 倍、电子 2.1 倍
7 月,印尼央行(BI)公布的消费者信心指数(IKK)从 6 月的 117.8 跌到 116.8,创 2025 年 10 月以来最低;耐用品购买指数同步从 105.9 滑到 104.1。就在同一个月,Lazada Indonesia 交出了一组方向完全相反的半年报。
据 Lazada Indonesia 披露的数据,2026 年上半年平台高端品牌产品销售额同比增长至去年同期的 3 倍,四大类目全线增长:高端服饰增长 4 倍、家居用品增长 3 倍、电子产品增长 2.1 倍、美妆增长 1.5 倍。
宏观信心往下掉,高端 GMV 往上窜。这不是数据打架,而是消费者把钱重新排了序:日常件能省则省,但愿意为「正品 + 品质 + 长期使用」付溢价。问题也随之而来——这轮高端化,究竟是印尼中产消费层的真升级,还是一次大促窗口里的短暂脉冲?
一、3 倍是怎么拆出来的
拆开看,四个类目的增长动力完全不同。
高端服饰 +4 倍,是全盘最猛的一个。中产买家把「快时尚凑单」换成了「能穿几年的好料子」,客单价抬上去,复购周期拉长。家居用品 +3 倍,核心拉动来自厨房及餐饮相关产品,居家场景的品质升级还在继续。美妆 +1.5 倍,女性护肤、沐浴及身体护理、彩妆、香水、男性护肤位列增速前五,护肤最突出。
最值得琢磨的是电子。2.1 倍的增量主要来自相机和无人机,而不是手机、平板这类必换件。换句话说,电子品类没靠刚需走量,而是靠「兴趣型高客单」跑出来的。
这与耐用品购买指数下滑并不矛盾:买家在砍掉汽车、大件家电的支出,却把预算挪给了「小而确定」的升级品。Lazada 在解读里直接点出了「口红效应(Lipstick Effect)」——经济存在压力时,消费者仍会购买相对高价的美容产品,把它当成能带来满足感的小型奢侈品。
二、信心在跌,钱包没关
把两组数据放在一起,印尼消费正在走「哑铃型」。
一端是极致比价:日常用品看评价、查正品、等大促;另一端是确定性溢价:高端美妆、高端服饰、相机无人机、厨房升级品反而加速。决策依据从「便宜吗」变成「正品吗、耐用吗、长期值不值」。
男性护肤挤进高端美妆增速前五,是另一个信号。印尼男性美容(洁面、防晒、精华)从社媒话题变成了 GMV 类目,客群还在扩张。
但反面视角必须摆上桌。3 倍是「同比」基数上的 3 倍,Lazada 并未披露高端盘在平台总 GMV 中的占比。若高端盘原本只占个位数百分比,翻 3 倍后对大盘的拉动依然有限。此外,上半年数据里叠加了斋月、6.6 等大促节点,脉冲成分有多少、留存率如何,要到 Q3、Q4 的常态月份才能看清。

三、LazMall 把「信任」做成基础设施
高价商品的核心阻碍从来不是「贵」,而是怕假、怕慢、怕售后无门。
Lazada 的接法,是把 LazMall 和 LazMall Luxury 做成信任基建。第三方研究机构 Cube Asia 测算,东南亚「基于信任的电商交易」占比已从 2020 年的 12% 升至 2025 年的 30%,预计 2030 年走到 55%;LazMall 目前聚合约 17 万个品牌。这条曲线,就是 Lazada 押注品牌场的底层依据。
今年 9.9 大促的排布也印证了这一点:马来西亚站 9 月 6 日零点率先开跑,泰国、菲律宾、新加坡、越南四国 9 月 8 日晚 8 点引爆,均持续至 9 月 11 日;马来站与国内贸易及生活成本部(KPDN)的 Jom Malaysia 计划联名,Russell Taylors、KHIND、OGAWA、POH KONG 等十余个本土品牌登上 LazMall 专区。
对卖家来说,这意味着一件更实际的事:大促资源优先往品牌旗舰店倾斜,白牌低价品能拿到的自然流量有限。硬挤进去,多半是给品牌盘做陪跑。
四、东北亚的另一半信号
几乎同一时间,速卖通 Brand+ 在韩国取得突破。
今年 8 月,Brand+ 品牌商家成为速卖通韩国增长的主力军:迷你 PC 类目 GMV 环比 6 月增长超 2 倍,存储类目增长超 150%,渔具等户外娱乐类目同样实现快速增长。此前 Brand+ 在欧盟已逆势大涨 97%。
两个信号叠加,指向同一件事:东南亚与东北亚的品牌化窗口同时打开,而不再是单一的价格战场。韩国是成熟市场,消费者认品牌、认参数;印尼是增量市场,消费者正在从「认便宜」转向「认正品」。路径不同,方向一致。
不过要提醒一句:韩国那组数字是「环比 6 月」的两倍,与印尼的「同比 3 倍」不是同一口径,放在一起看趋势可以,直接比大小没有意义。
五、中国卖家要补的三门课
对中国卖家而言,这轮变化的现实含义有两层。
其一,在印尼做 Lazada,继续用低价铺货打法的边际收益在下降,Mall 商城与品牌旗舰店的权重在上升。平台把流量给品牌,本质是因为品牌能带来更高的客单价和更低的纠纷率。
其二,高端品类对退货率、售后响应、正品资质、本地语言的容忍度,远低于白牌。客单价上去了,如果退货成本和差评率同步上去,利润会被反向吞掉。Lazada 印尼的高端盘尤其看重正品凭证与本地化客服,这两项不是上线后能临时补的。
第三个更隐蔽的门槛是履约。相机、无人机这类高客单商品,一旦出现运输破损或售后扯皮,单笔损失就是普通白牌的几十倍。
所以,3 倍增长并不意味着「谁进去都能赚」,而是意味着「没准备好的进去会亏得更快」。真正的考验,是能不能把正品资质、本地客服、退换货体系这三件事,在开店之前先跑通。
到 2026 年底,看印尼高端盘的 Q4 常态数据,答案才会更清楚一些。

六、参考资料
- 白鲸出海:《Lazada 印尼高端品牌销售额上半年增长 3 倍》
- 腾讯新闻:《SHEIN 正式上市;Temu 拟进军中东市场;美客多推直播购物丨跨境电商周报》
- 厦门施莱德信息科技:《信心指数跌到 10 个月最低,Lazada 印尼高端品牌却卖了 3 倍:印尼消费正在走「哑铃型」》
- 印尼央行(Bank Indonesia):《2026 年 7 月消费者信心指数(IKK)调查报告》
- Cube Asia:《东南亚基于信任的电商交易占比研究》
- TKFFF:《Lazada 9.9 大促马来率先开跑:印尼高端品牌销售额暴涨 3 倍,东南亚消费升级的风口来了?》