
亚马逊缝纫包类目饱和警报:中国卖家占 78%、新品份额不足 1%,红海类目还能怎么切
便携缝纫包看着门槛不高:体积小、头程便宜、关键词竞价低。但类目基本面是另一回事——中国卖家占比 78.34%,新品销量占比仅 0.93%,有效外观相似专利 192 项。老品把榜单焊死了,新人复制同款基本拿不到流量。这类红海类目,还值不值得进?
一份典型的类目体检报告
先看一组被反复引用的标杆数据。一款售价 8.98 美元的爆款便携缝纫包,上架 1528 天,累计 1579 条评论,评分稳定在 4.6 分;月销最高接近 2900 单,近 30 天回落到 497 单。它的运营指标其实很漂亮:毛利率 49%,FBA 费用 3.24 美元,核心词 sewing kit 的 PPC 约 0.54 美元,转化率维持 9.74%,延伸词转化率在 7% 到 10% 之间,自然流量占比 100%。
漂亮归漂亮,但这恰恰是最难复制的部分——100% 自然流量意味着它已经完全吃透了类目权重,这是 1528 天和 1579 条评论堆出来的结果,不是靠投放能追上的。
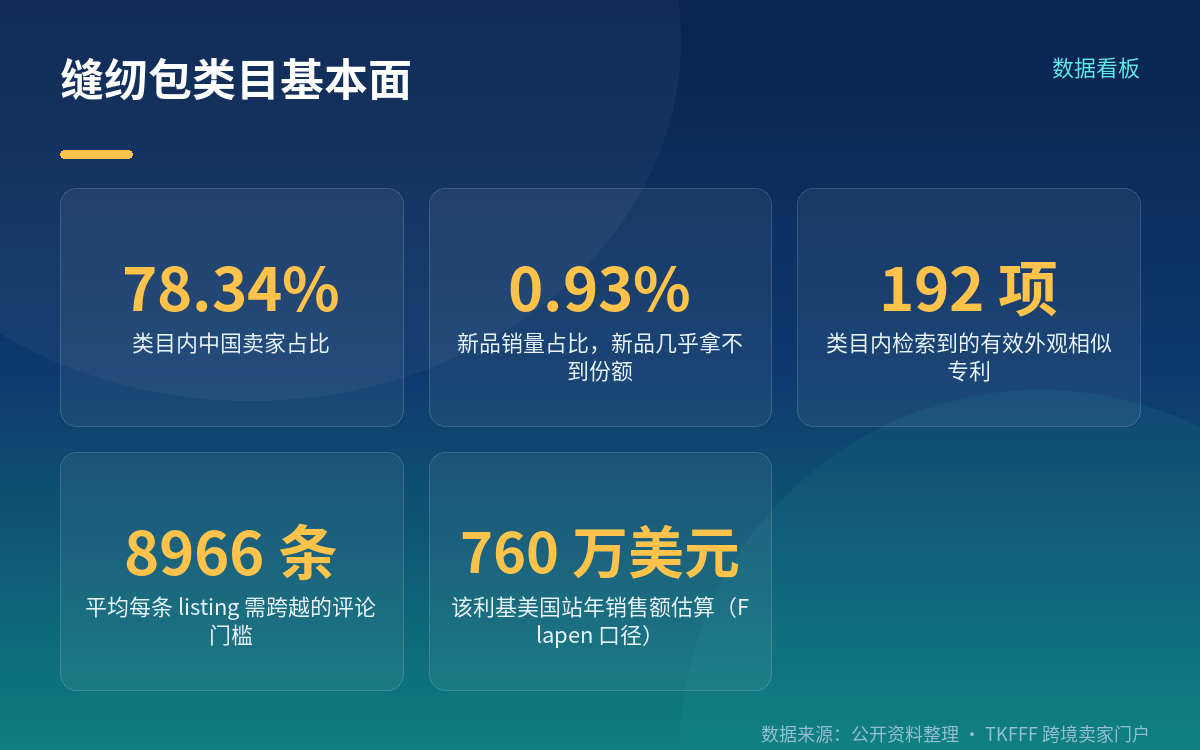
再看类目基本面:中国卖家占比 78.34%,新品销量占比仅 0.93%,类目内检索到有效外观相似专利 192 项。三者叠加,构成了一道几乎闭环的墙。
老品的高墙是怎么筑起来的
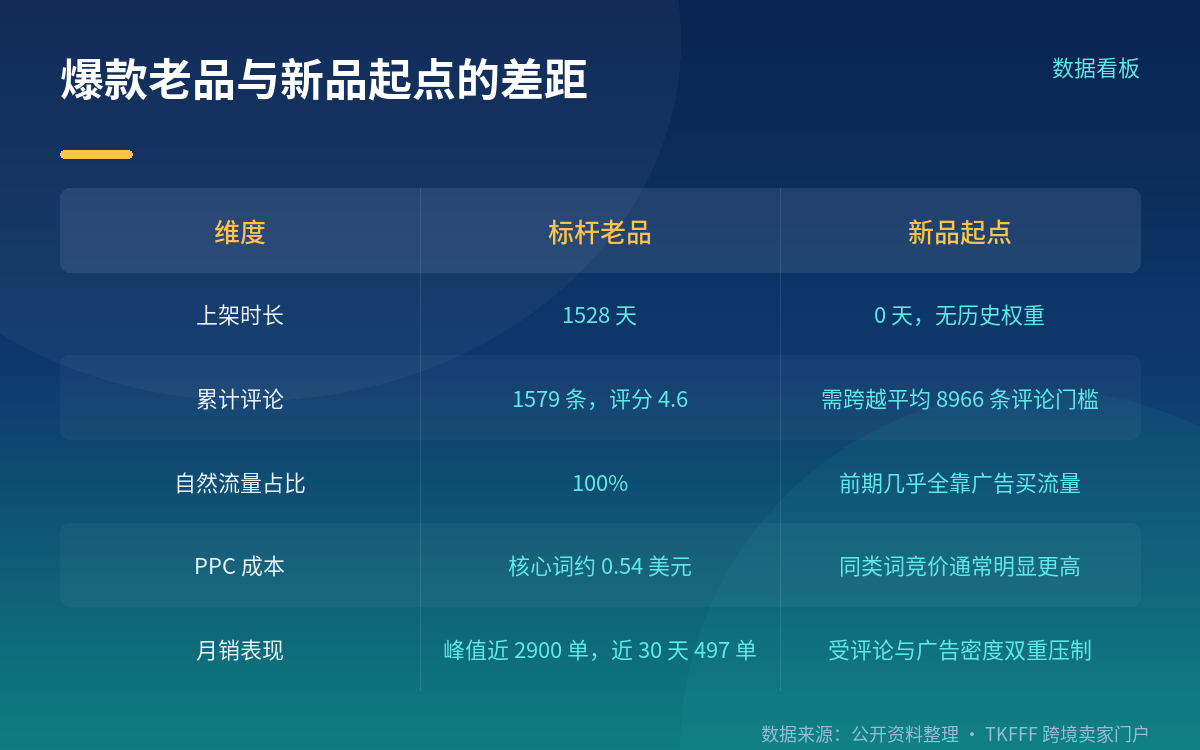
第三方数据服务商 Flapen 对 "Sewing Kit" 这个利基的拆解,能把这道墙量化出来。平均每条 listing 排在 "Sewing Project Kits" 类目第 16 名,带着 8966 条评论、4.64 星;97% 的 listing 用广告买位置,100% 走 Prime 发货。这组数字意味着,新品要在同一个关键词下被看见,先得跨过近 9000 条评论建立的社会认同门槛。
利基的体量其实不大。Flapen 估算美国站该利基年销售额约 760 万美元,年搜索量 530 万次,近 90 天搜索需求下滑 4.3%;转化率 11.8%,均价 12.13 美元,价格区间 4.10 到 44.22 美元。前 5 个品牌拿走了 55% 的点击。
冲突点在这里:另一家数据源 ASINsight 显示,"sewing kit" 关键词在 2026 年 6 月 7 日至 13 日那一周的美国站搜索量约 58025 次,搜索频率排名第 2055 位;前 3 个 ASIN 拿走了 39.3% 的点击份额和 33.4% 的转化份额。两个来源对集中度的口径并不一致——Flapen 说前 5 品牌占 55% 点击,ASINsight 说前 3 ASIN 占 39.3% 点击。统计单位不同(品牌 vs ASIN)、时间窗不同,结论要先看口径再下判断。
还有一组值得放在一起看的背景数据:截至 2026 年 2 月,亚马逊美国站约 50 万名活跃卖家里,仅 7760 名头部卖家(占 1.6%)贡献了第三方总 GMV 的 50%(约 1500 亿美元);三年前贡献同等份额需要约 15000 名卖家。头部数量在不到三年内近乎腰斩——意味着头部在变得更集中,而不是更分散。
类目真的没机会了吗
数据里有一处反直觉的地方。同样是 Flapen 的追踪,该利基在过去 12 个月只有 6 个新品上架,其中 5 个被亚马逊判定为成功发布(达到首年销售门槛);货架上的品牌平均只卖了 31 个月,卖家平均只经营了 166 天。也就是说,这个类目并没有"品牌盘踞十年"的格局,真正把新品挡住的是评论数量与广告密度,而不是品牌认知。
ASINsight 的数据也支持这一点:前 3 名拿走 39.3% 点击,意味着还有超过六成的点击分散在长尾里。这个结构对差异化产品是留了缝的。
类目的季节性同样是可利用变量。Flapen 指出需求峰值在 12 月,达到最淡月份的 1.5 倍。对现金流紧张的卖家来说,把上新节奏和库存压在旺季前,比全年平铺更划算。
差异化从哪里切
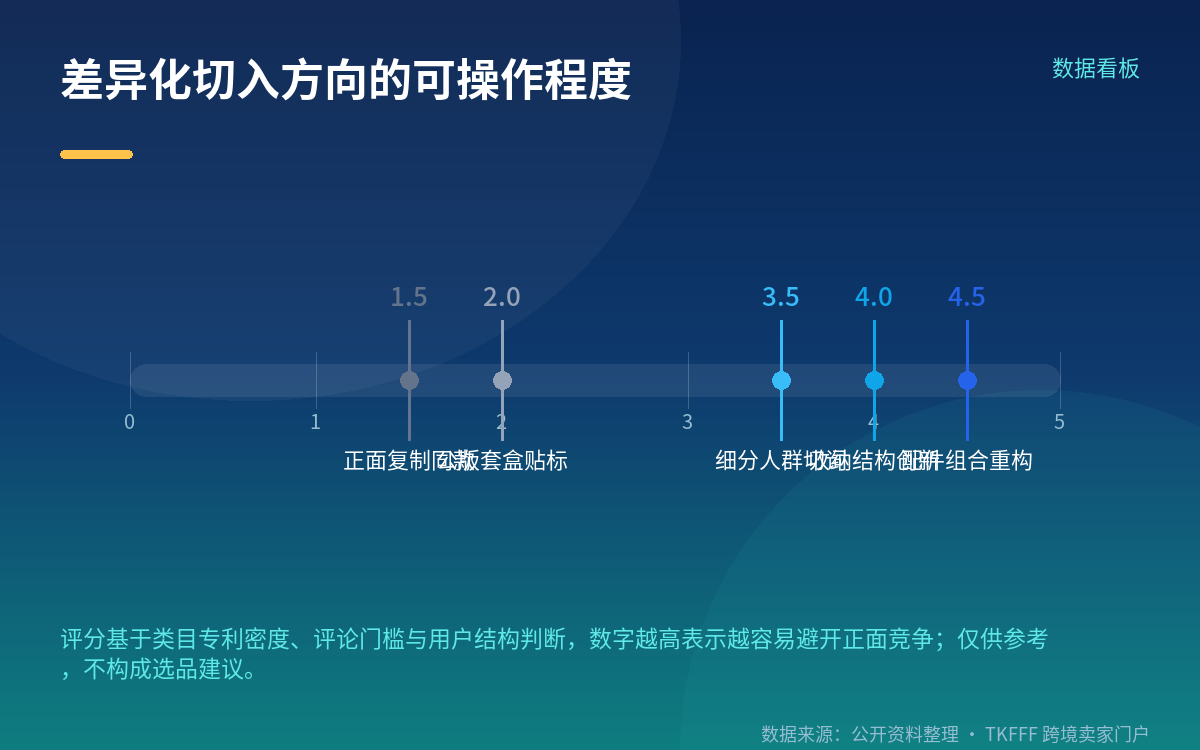
三条路比较现实。第一条是配件组合重构。公版套盒卖的是"什么都有",痛点却是"什么都用不上"——把 30 件通用配件换成针对具体场景的 12 件高频件,说明书也从一张纸换成图解卡,产品定义就变了,也就不容易撞上那 192 项外观相似专利。
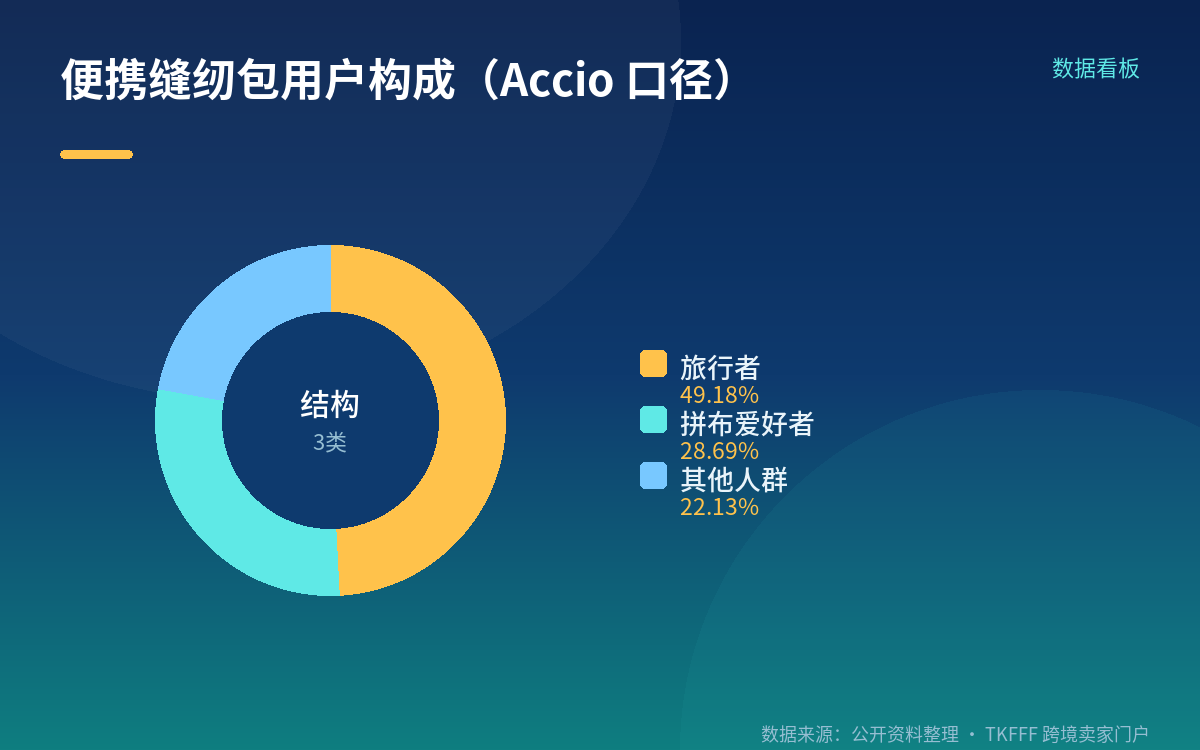
第二条是收纳结构创新。缝纫包的购买动机很大一部分是"整理",而现有 listing 的收纳结构高度同质。据 Accio 的市场梳理,便携缝纫修补包的用户里旅行者占 49.18%、拼布爱好者占 28.69%,这两类人的收纳诉求完全不同——旅行要极薄可压缩,拼布要分类可扩展。一个 SKU 打两类人,谁都打不中。
第三条是细分场景切入。同一份梳理提到,按扣类工具的买家主要是家长(62.07%)和手工爱好者(17.24%),金属按扣件的用户则以女性为主(80%),其中 73.68% 关注衣橱整理。这些人群标签对应的关键词、图片风格和评价诉求都不一样,值得单独做一套 listing 而不是硬塞进 sewing kit 这个词。
注意事项
先把利润模型按真实成本重算。8.98 美元、毛利 49%、FBA 3.24 美元这组数字来自老品,它的护城河是 100% 自然流量,新品前期必然要买流量,PPC 成本会明显高于 0.54 美元。用老品的利润率去推新品的回本周期,是最常见的误判。建议按"新品期广告占比 30%–40%"做一版压力测算,再决定要不要进。
专利风险必须在开模前查清。类目内检索到有效外观相似专利 192 项,这个数量在低价小件里属于偏高的。公版套盒贴标是最危险的路径——外观专利通常保护的正是盒型、内衬卡位、配件排布这些"大家都长一样"的部分。动模具之前,先做外观检索。
最后,把类目当成"小体量"来规划。年销约 760 万美元、近 90 天搜索还在下滑 4.3%,这个池子撑不起大的增长预期。它适合的是有供应链能力、能在配件和结构上做出真实差异、并且愿意做旺季单点爆发的小团队,不适合作为主力类目铺货。
FAQ
Q:新品销量占比不足 1%,是不是意味着完全没机会?
A:0.93% 说明新增销量的绝大部分确实被老品吸走了,但同一组数据里还有另一个事实:过去 12 个月只有 6 个新品上架,其中 5 个达到亚马逊的首年销售门槛,且货架上的品牌平均只经营了 31 个月。真正的壁垒是评论数量和广告密度,不是品牌垄断。做法上要避开正面复制,从配件组合、收纳结构、细分人群三个方向找差异。
Q:前 5 品牌占 55% 点击、前 3 ASIN 占 39.3%,这两个数字矛盾吗?
A:口径不同,不构成直接矛盾。Flapen 的统计单位是品牌、覆盖其抽样范围;ASINsight 的统计单位是 ASIN,时间窗为 2026 年 6 月中的某一周。品牌可能对应多个 ASIN,时间窗也不同,所以两个数字不能直接比较或相互印证。引用时注明来源与口径即可。
Q:这个类目适合什么样的卖家?
A:适合有工厂或深度供应链关系、能在配件组合与收纳结构上做真实改动、并且能承受旺季单点爆发节奏的小团队。不适合指望靠公版套盒贴标、低价铺货快速起量的卖家——78.34% 的中国卖家占比已经说明这条路挤满了人。
参考来源
- Flapen:《Is Sewing Kit Worth Selling on Amazon US?》(2026 年,含市场体量、价格、评论门槛与新品数据)
- ASINsight:《Best Selling Sewing Kit: See Top Product Rankings by Sales Volume & Market Trends》(2026 年 6 月 7–13 日周数据)
- Accio:《tailoring materials trends 2026》(便携缝纫修补包、按扣类工具的搜索量与用户画像)
- Accio:《hot selling sewing kit set box》(Amazon B2C 与 Alibaba B2B 热销款对比)
- Cohley:《Amazon Content Benchmarks — Arts, Crafts & Sewing: Sewing》(2026 年 8 月快照,含 Sewing Project Kits 内容基准)
- AmzChart:《Amazon "Sewing Project Kits" Industry Analysis》与《"Sewing" in "Craft Kits" Market & Product Research》
- 行业资讯汇编(2026 年 9 月):亚马逊缝纫包类目竞争数据与中国卖家占比统计
- 微博电商资讯(2026 年 9 月 15 日):缝纫包类目头部卖家结构变化(含 2026 年 2 月亚马逊美国站头部卖家数据)