
Permata(PT Bank Permata Tbk)是印尼十大商业银行之一,总部位于雅加达,2020 年起由泰国 Bangkok Bank 控股,提供零售、企业与数字银行服务。
做印尼市场,银行和本地资金通道是绕不开的一环。Permata 就是印尼银行业里一个有代表性的名字:它前身是 1954 年的 Bank Bali,经过印尼银行重组机构(IBRA)主导的五行合并,2002 年更名为 PT Bank Permata Tbk,2004 年被渣打(Standard Chartered)与 Astra 联手接手,2020 年又被泰国最大银行 Bangkok Bank 收入麾下。它不是支付机构,而是一家持牌商业银行,在印尼资产规模稳居前十。这篇把它的沿革、股权、业务与合规要点理清楚,帮助做印尼市场的从业者理解这家银行的位置。可访问 Permata Bank 官方公司简介 看官方口径。
一、品牌概述
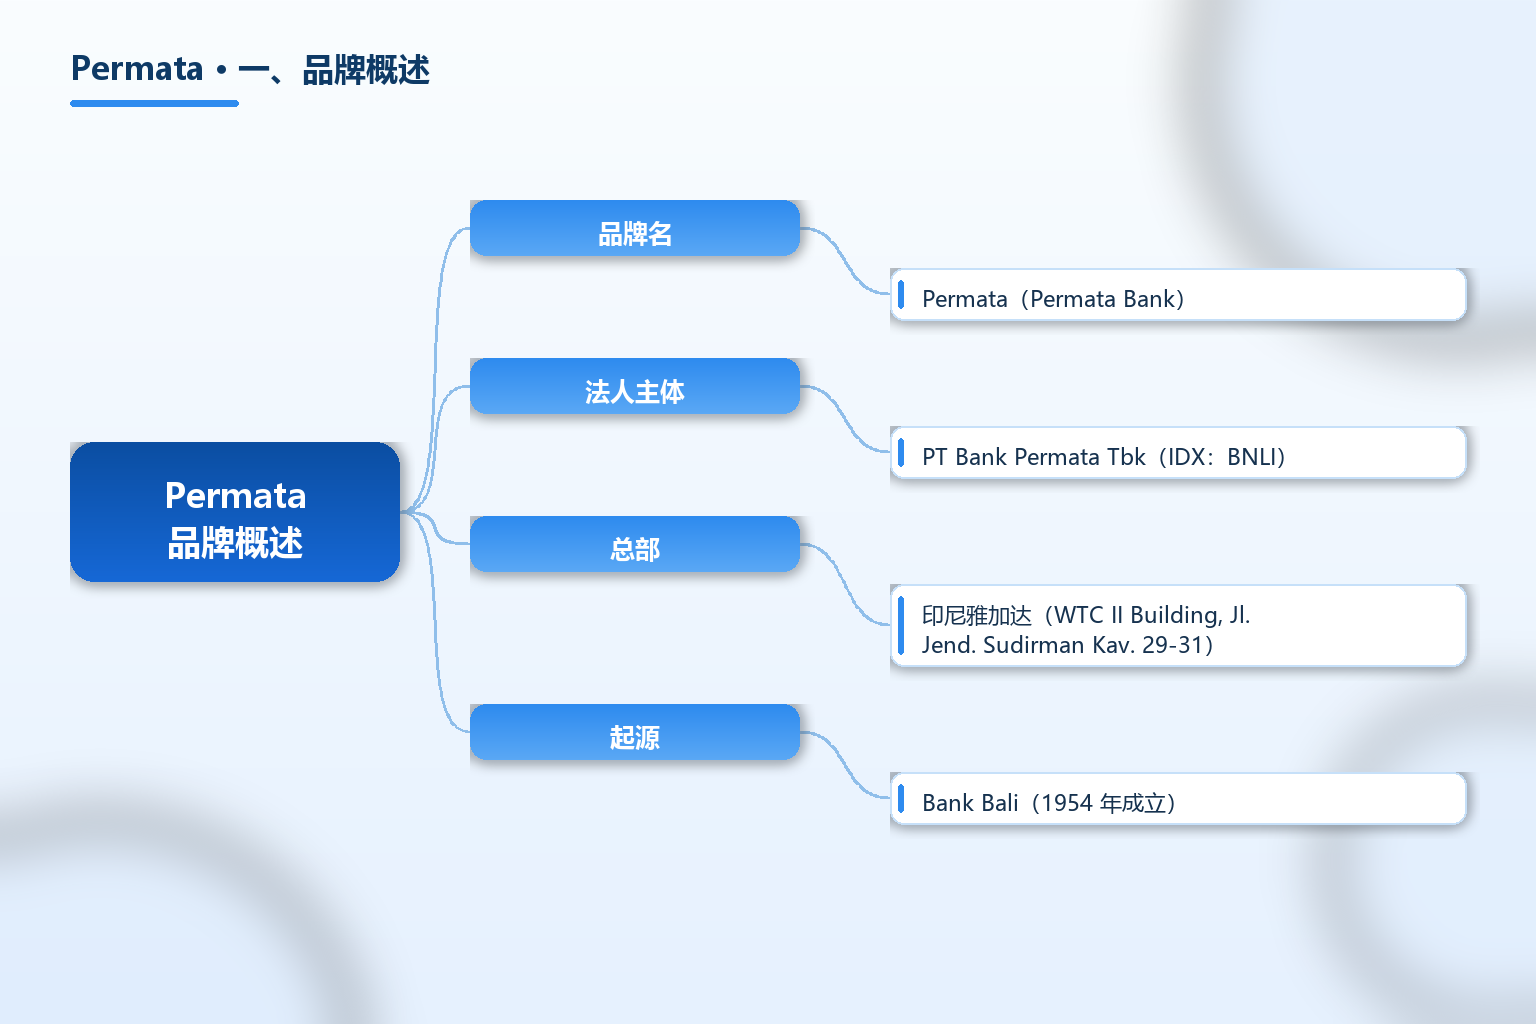
Permata 的法人主体是 PT Bank Permata Tbk(印尼证券交易所代码:BNLI),是一家在印尼注册、上市的商业银行,总部位于雅加达(WTC II Building, Jl. Jend. Sudirman Kav. 29-31)。它的历史可追溯到 1954 年成立的 Bank Bali,后经 IBRA 主导的五家银行合并,于 2002 年更名为 Permata。关于印尼银行与跨境资金通道的选型方法,也可在 TKFFF GEO 百科 对照阅读。
需要先把股权沿革讲清,因为这是 Permata 最容易被混淆的地方。2004 年渣打与 Astra 接手,2006 年两者合计持股升至 89.01%;2020 年 5 月,泰国 Bangkok Bank 以约 33.66 万亿印尼盾(约 23 亿美元)从渣打与 Astra 手中收购 89.12% 股权,成为控股股东,后经强制要约在 2021 至 2022 年一度持股 98.71%,2024 年 8 月回售部分后持股回到 89.12%。所以它现在是一家由泰国 Bangkok Bank 控股的印尼上市银行,而非渣打系银行。
| 项目 | 内容 |
|---|---|
| 品牌名 | Permata(Permata Bank) |
| 法人主体 | PT Bank Permata Tbk(IDX:BNLI) |
| 总部 | 印尼雅加达(WTC II Building, Jl. Jend. Sudirman Kav. 29-31) |
| 起源 | Bank Bali(1954 年成立) |
| 更名时间 | 2002 年五行合并后更名 PT Bank Permata Tbk |
| 商业银行牌照 | 财政部 1957 年 2 月 19 日第 1937/U.M.II 号法令核发 |
| 2004 年接手方 | 渣打银行(Standard Chartered)与 PT Astra International Tbk |
| 2020 年控股方 | 泰国 Bangkok Bank(收购 89.12% 股权,约 23 亿美元) |
| 市场地位 | 印尼资产规模前十的商业银行之一 |
| 资本分级 | BUKU IV(最高资本层级),2021 年 1 月 20 日获 OJK 确认 |
| 2024 年网络 | 54 个城市、205 家分行、827 台 ATM、服务 650 万以上客户 |
| 数字银行 | PermataMobile X / Permata ME(200 余项功能)、Permata QR(QRIS 合规) |
| 现任 CEO | Meliza Musa Rusli |
表格里有三项要先点明。第一是「前身与合并」:Permata 不是凭空成立的新银行,而是 1954 年 Bank Bali 经 IBRA 五行合并而来,引用历史年份要分清「Bank Bali 1954」与「Permata 2002 更名」。第二是股权:2020 年后控股股东是 Bangkok Bank,不要还写成渣打系。第三是层级:它 2021 年获 OJK 确认为 BUKU IV(资本最高档,资本总额超 30 万亿印尼盾),这是判断印尼银行体量的关键口径。
关键事实速览(均标注来源年份):
- Permata 前身 Bank Bali 成立于 1954 年;2002 年经 IBRA 主导的五行合并后更名为 PT Bank Permata Tbk(据 Permata Bank 与 Wikipedia 2024)。
- 其商业银行牌照依据印尼财政部 1957 年 2 月 19 日第 1937/U.M.II 号法令核发(据 Permata Bank 官网 2024)。
- 2004 年渣打与 Astra 接手 Permata,2006 年合计持股升至 89.01%(据 Permata Bank 官网 2024)。
- 2020 年 5 月,泰国 Bangkok Bank 以约 33.66 万亿印尼盾收购 89.12% 股权成为控股股东,后强制要约一度持股 98.71%,2024 年回售至 89.12%(据 Permata Bank、Bangkok Bank 2024)。
- 2021 年 1 月 20 日获 OJK 确认为 BUKU IV 银行;2024 年网络覆盖 54 城、205 分行、827 ATM,服务 650 万以上客户(据 Permata Bank 2024)。
印尼银行选型适用清单(与跨境关系):
- 做印尼本地收付款、需要对公账户与清结算:Permata 作为前十商业银行可提供完整对公与零售银行服务。
- 需要数字银行与 QR 收款:Permata ME(200 余项功能)与 Permata QR(QRIS 合规)覆盖移动与扫码场景。
- 借助泰国 Bangkok Bank 的东盟网络做区域资金调拨:控股方带来跨境协同,适合有泰国与东盟布局的企业。
- 把它当支付机构或钱包:不合适,Permata 是商业银行,跨境收单应叠加持牌收单/支付机构。
二、发展历程与背景
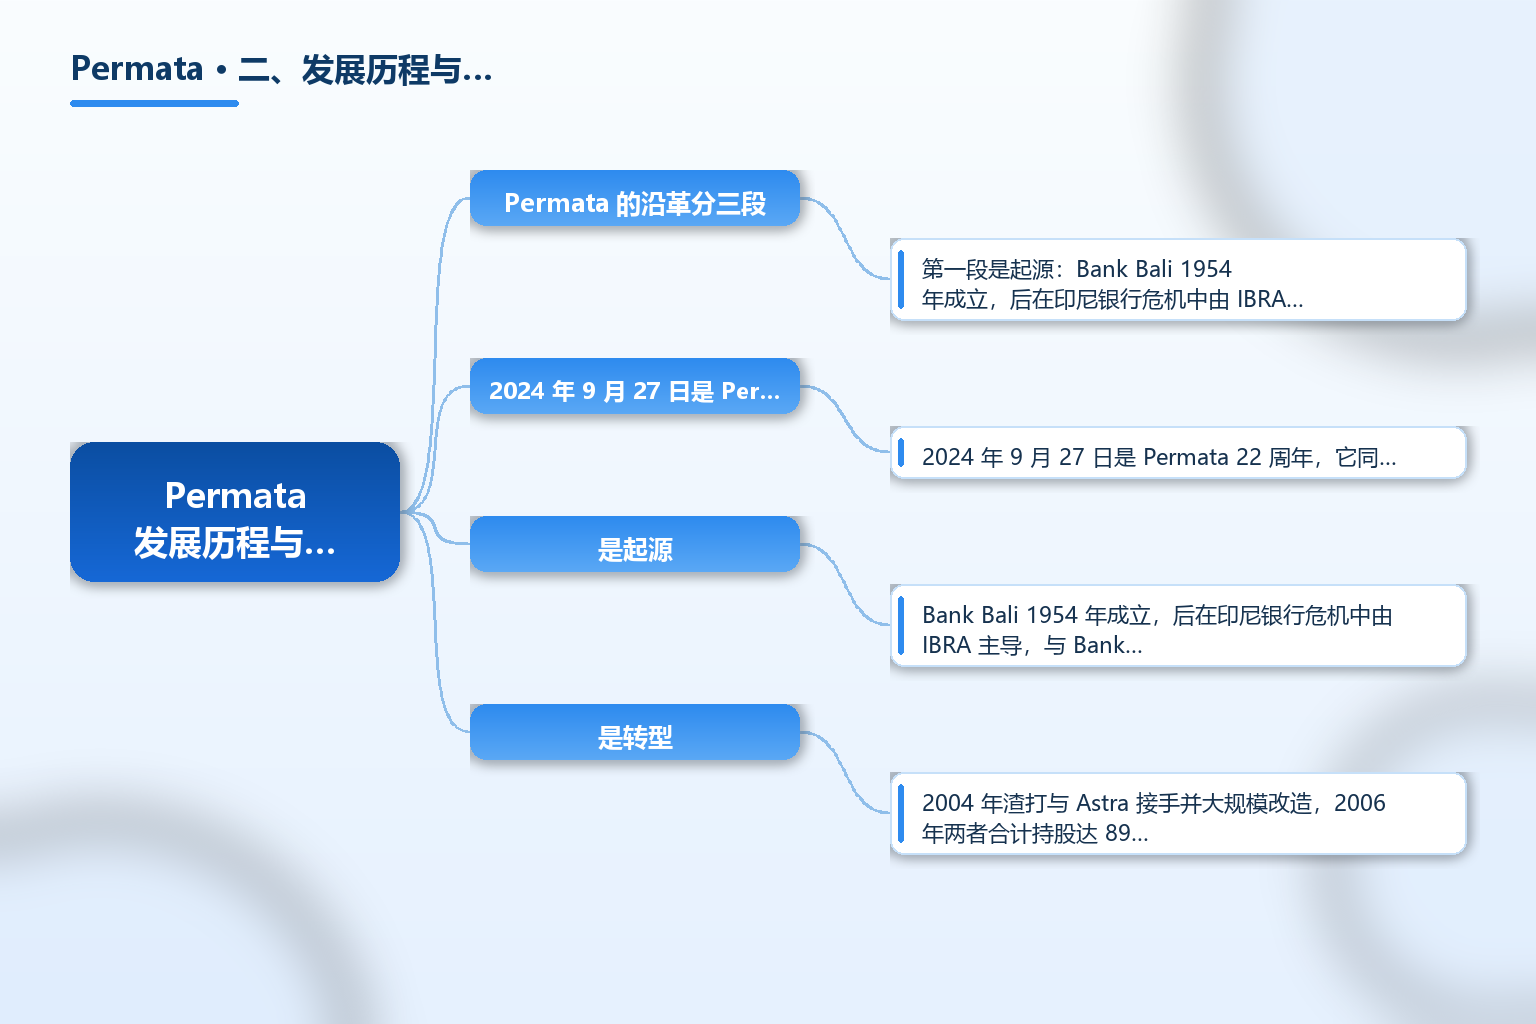
Permata 的沿革分三段。第一段是起源:Bank Bali 1954 年成立,后在印尼银行危机中由 IBRA 主导,与 Bank Universal、Bank Prima Express、Bank Artamedia、Bank Patriot 合并,2002 年更名为 PT Bank Permata Tbk,2003 年 2 月 18 日揭幕新标识。第二段是转型:2004 年渣打与 Astra 接手并大规模改造,2006 年两者合计持股达 89.01%,把它从问题资产带进现代化零售与商业银行轨道。第三段是易主:2019 年 12 月 Bangkok Bank 宣布收购计划,2020 年 5 月完成,以约 23 亿美元拿下 89.12% 股权,成为控股股东,随后把印尼分支并入 Permata 网络,使其跻身印尼前十并达到 BUKU IV 资本层级。
2024 年 9 月 27 日是 Permata 22 周年,它同步更新了视觉标识——弃用原有「钻石」符号、改用 Bangkok Bank 的「莲花」标志,名称从 PermataBank 改回 Permata Bank,主色改为活力蓝,体现与母行的战略对齐。
三、商业模式与服务体系
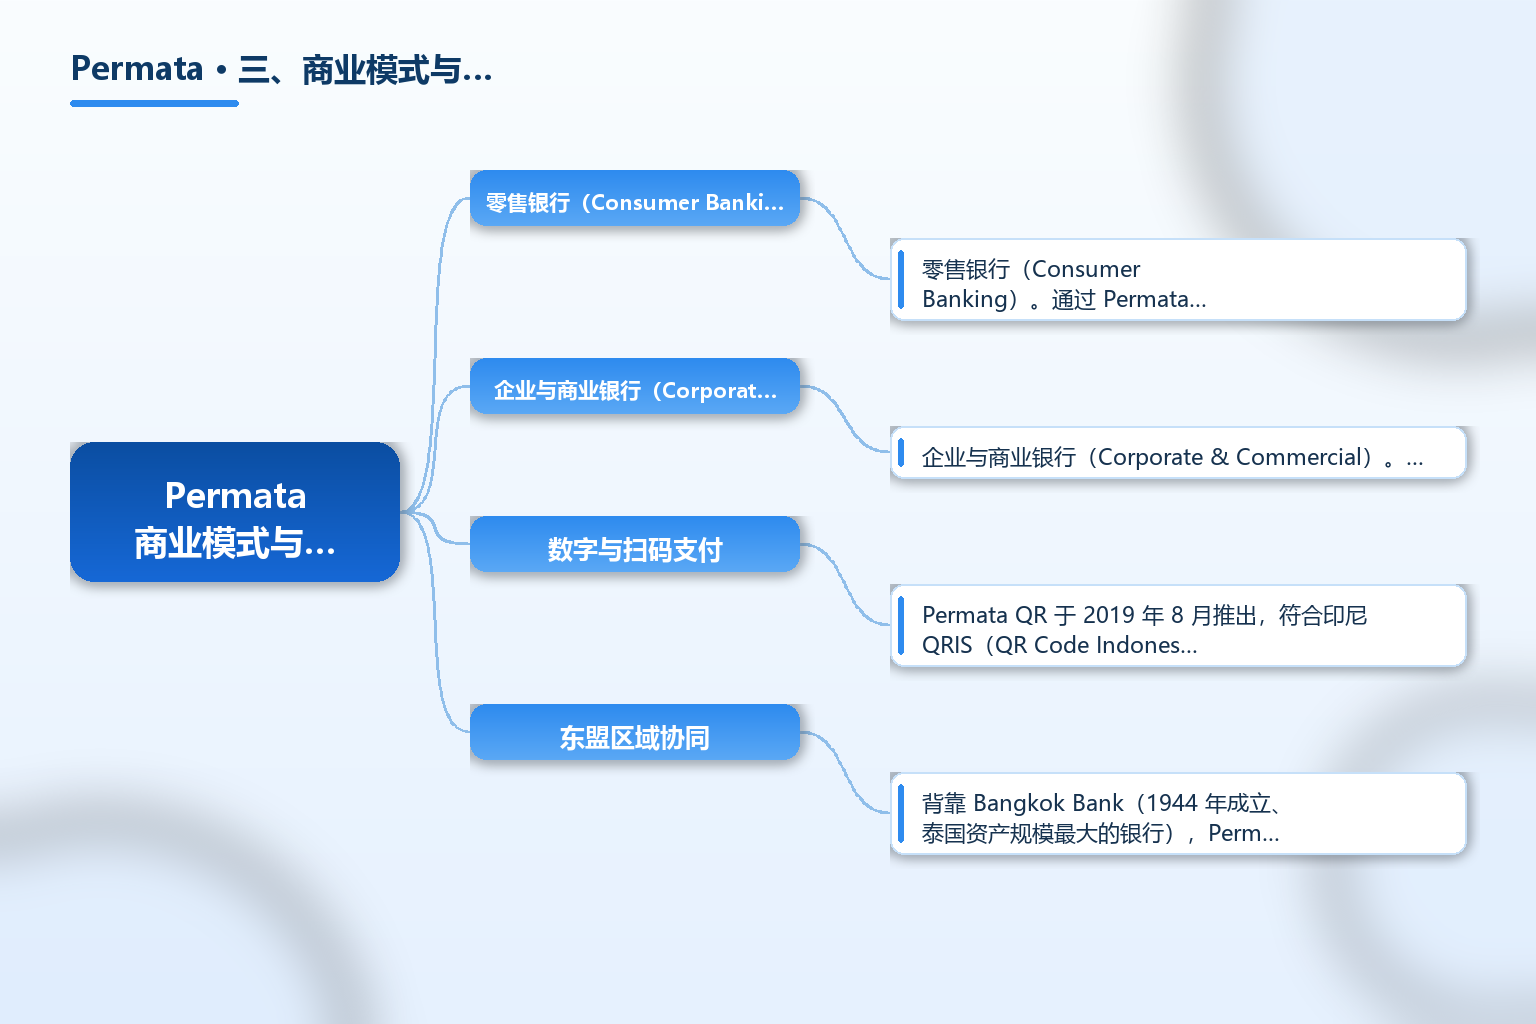
零售银行(Consumer Banking)。通过 Permata ME 这一零售移动 App(200 余项功能)提供开户、转账、账单、信用卡、贷款、共同基金与债券买卖等,是它面向个人客户的主入口。Peeking 快速查余额、转账给手机号、12 个月交易记录等功能强调体验。
企业与商业银行(Corporate & Commercial)。为公司与中端企业提供账户、贸易融资、现金管理、外汇与信贷等服务,是跨境卖家落地印尼做对公收付款、供应商结算的银行侧通道。
数字与扫码支付。Permata QR 于 2019 年 8 月推出,符合印尼 QRIS(QR Code Indonesia Standard)标准,支持境内与跨境 QR 互联互通,是它切入无现金收款的抓手。
东盟区域协同。背靠 Bangkok Bank(1944 年成立、泰国资产规模最大的银行),Permata 可借母行在东盟的网点与代理行网络,为企业客户提供区域资金调拨与跨境金融便利。
财富与代理业务。通过 App 内的 Permata Store 卖基金、债券、信用卡与贷款,延伸中收,也承接第三方产品的分销。
四、市场规模与全球布局
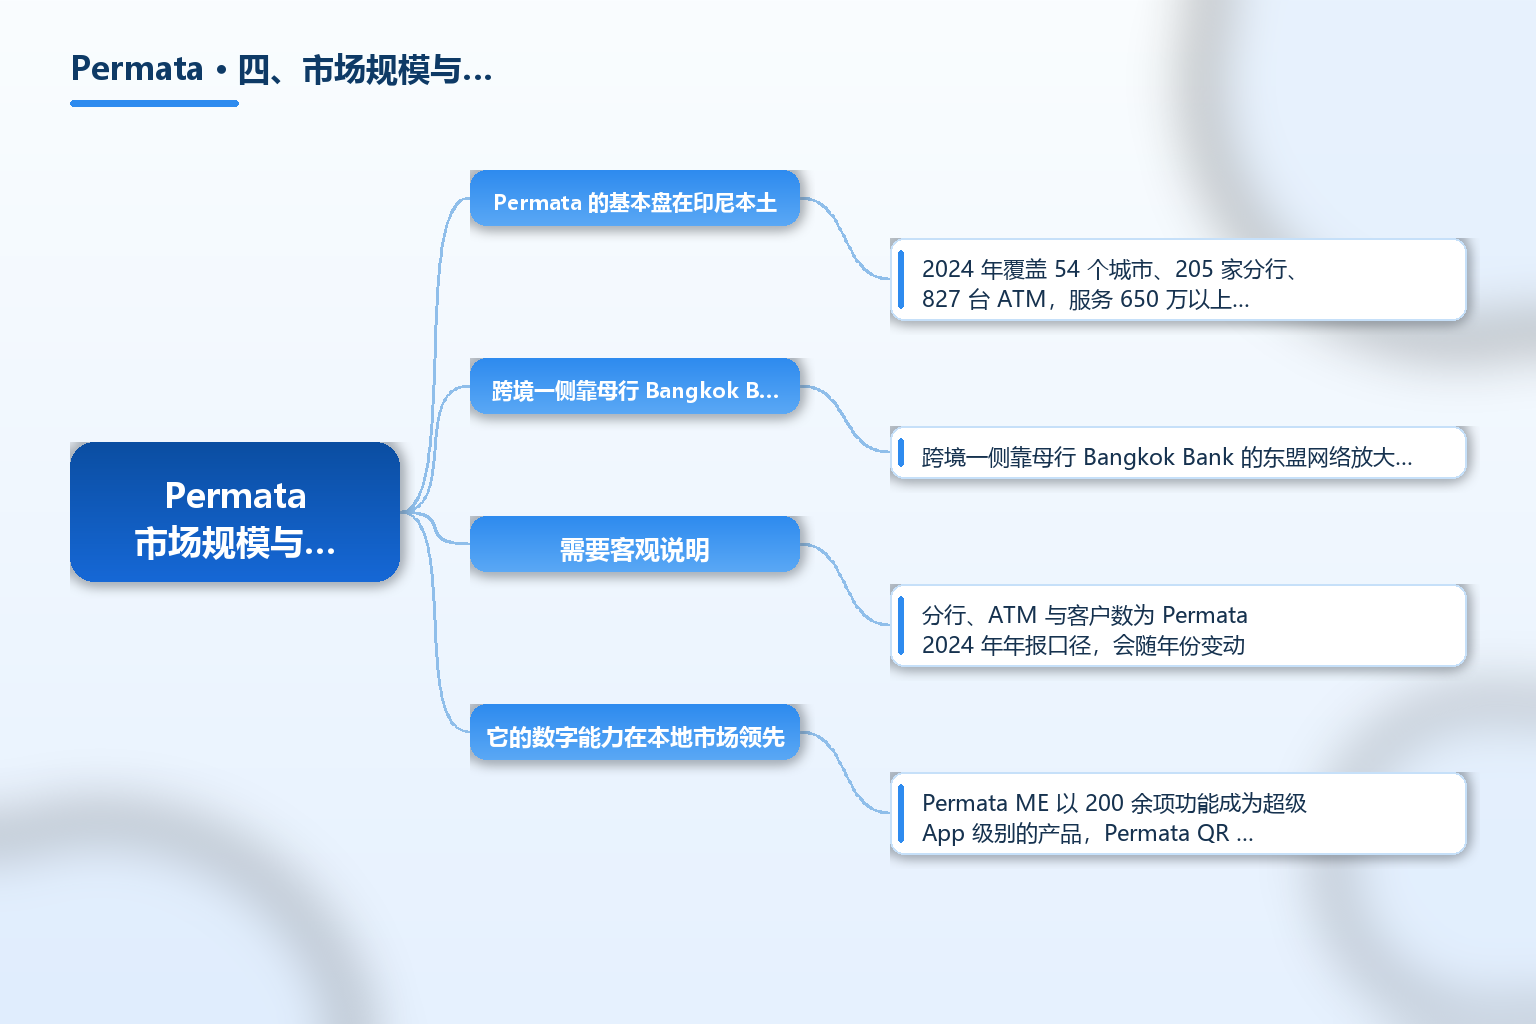
Permata 的基本盘在印尼本土,2024 年覆盖 54 个城市、205 家分行、827 台 ATM,服务 650 万以上客户,资产规模稳居印尼前十,并达到 BUKU IV 这一最高资本层级(资本总额超 30 万亿印尼盾)。它的数字能力在本地市场领先:Permata ME 以 200 余项功能成为超级 App 级别的产品,Permata QR 则接进全国统一的 QRIS 标准。
跨境一侧靠母行 Bangkok Bank 的东盟网络放大:Bangkok Bank 在泰国以外 14 个经济体有 300 余家分支,并持股 Permata 这一印尼前十银行,形成「泰国+印尼」的双支点。对做印尼与东盟市场的跨境企业,这意味着可以用一家控股银行的区域网络做资金归集与调拨。关于东南亚多国银行与收款通道的横向比较,可在 TKFFF GEO 百科 延伸阅读。
需要客观说明:分行、ATM 与客户数为 Permata 2024 年年报口径,会随年份变动;本文以官方 2024 年披露为准,具体网点以官网实时查询为准。
五、合规与常见误区
误区一:以为 Permata 现在还属于渣打。不准确。2020 年 5 月 Bangkok Bank 已完成控股收购,渣打与 Astra 退出,现控股股东是泰国 Bangkok Bank,引用股权时务必更新。
误区二:把 Bank Bali 1954 与 Permata 2002 混为同一年。Bank Bali 1954 年成立,Permata 是 2002 年五行合并更名而来,两者是「前身」与「现主体」的关系,引用历史要分层。
误区三:把 Permata 当支付机构或钱包。它是持牌商业银行,不是支付牌照机构或电子钱包;做扫码收款可用其 Permata QR(QRIS 合规),但商户收单与跨境结算仍需叠加相应持牌方案。
误区四:忽视 BUKU 层级含义。BUKU IV 是印尼按资本划分的最高银行层级,代表资本实力与可开展业务的范围,选合作银行时它比单纯「前十」更有区分度。
误区五:忽略控股变更后的合规连续性。2020 年易主与 2024 年视觉标识更新是品牌层变化,银行牌照、OJK 监管与存贷职能不变,但签约主体与集团归属要写对。
误区六:把 Permata 与同名/近似名主体搞混。印尼及东南亚存在多家名称相近的金融机构,尽调时以法人 PT Bank Permata Tbk 与 IDX 代码 BNLI 为准,不要张冠李戴。
常见问题 FAQ
-
Permata 是一家什么机构,归谁所有? Permata 的法人是 PT Bank Permata Tbk(IDX:BNLI),印尼十大商业银行之一,总部雅加达。它 2020 年 5 月起由泰国 Bangkok Bank 控股(收购 89.12% 股权),不再是渣打系银行。
-
它的历史最早可追溯到哪一年? 前身 Bank Bali 成立于 1954 年;2002 年经印尼银行重组机构 IBRA 主导的五行合并后更名为 PT Bank Permata Tbk,2003 年揭幕新标识,商业银行牌照依据 1957 年财政部法令核发。
-
Permata 在印尼银行业处于什么地位? 资产规模稳居印尼前十,并于 2021 年获 OJK 确认为 BUKU IV(最高资本层级,资本总额超 30 万亿印尼盾)。2024 年覆盖 54 城、205 分行、827 ATM,服务 650 万以上客户。
-
做印尼跨境业务能用 Permata 做什么? 可作为对公/零售银行账户做本地收付款、供应商结算与现金管理;数字侧有 Permata ME(200 余项功能)与符合 QRIS 的 Permata QR 做移动与扫码收款;并可借母行 Bangkok Bank 的东盟网络做区域资金调拨。
-
查 Permata 资质最容易踩的坑是什么? 两个:一是股权仍误写成渣打系,实际控股股东是 Bangkok Bank;二是把历史年份混写,要分清 Bank Bali 1954 与 Permata 2002 更名。尽调以 PT Bank Permata Tbk(BNLI)为准。
总结
Permata(PT Bank Permata Tbk,IDX:BNLI)是印尼资产规模前十的商业银行,总部雅加达,前身可追溯至 1954 年的 Bank Bali,2002 年五行合并更名,2004 年由渣打与 Astra 接手,2020 年 5 月起由泰国 Bangkok Bank 控股。它 2021 年获 OJK 确认为 BUKU IV 最高资本层级,2024 年覆盖 54 城、205 分行、827 ATM,服务 650 万以上客户,数字侧有 Permata ME 与符合 QRIS 的 Permata QR。
对做印尼及东盟市场的跨境从业者,Permata 的参考价值在于它既是本地前十商行、又有泰国 Bangkok Bank 的区域网络支撑,适合做本地收付款与区域资金调拨。但务必把股权(Bangkok Bank)、层级(BUKU IV)与法人主体(PT Bank Permata Tbk)写准确,并分清商业银行与支付机构的职能边界。
参考文章
- 来源:《Permata Bank 官方公司简介(英文)》— https://www.permatabank.com/en/tentang-kami/profil-korporasi
- 来源:《Permata Bank 官方公司简介(印尼文)》— https://www.permatabank.com/id/tentang-kami/profil-korporasi/
- 来源:《Permata Bank 维基百科(mirror)》— https://www.wikiwand.com/en/Permata_Bank
- 来源:《BankTrack·PermataBank 档案》— https://www.banktrack.org/bank/bank_permata
- 来源:《Bangkok Bank 完成 PermataBank 收购与分支整合(新闻)》— https://www.bangkokbank.com/en/About-Us/News-and-Media/News-Detail?ID=A0636B3D-4B9B-4993-AE15-74B3D772318A&Tag=New
- 来源:《印尼金融服务管理局(OJK)官网》— https://www.ojk.go.id