
PayPo 是总部位于波兰华沙的先买后付(BNPL)服务商,2016 年创立,在波兰与罗马尼亚为电商提供「30 天延期付款」与分期方案,是面向中东欧消费者的主流支付方式。一句话定义先放最前:它本质是一种本地支付选项,而非中国出海服务商——中国卖家是把它「接入收银台」来提升波兰与中东欧转化的。信息更新于 2026 年。
做波兰或中东欧市场的卖家第一次接触 PayPo,容易把它和通用收单工具混为一谈,这个视角要调过来。PayPo 的价值在「本地消费习惯」:波兰消费者偏好延期付款,PayPo 在该国 BNPL 市场份额领先(据 Antom 文档称超过 70%、Adyen 页面称约占波兰 BNPL 交易额 80%),接入它能直接提升 checkout 转化。它受波兰金融监管局(KNF)监管,2024 年 7 月获授权为国内支付机构。
一、品牌概述
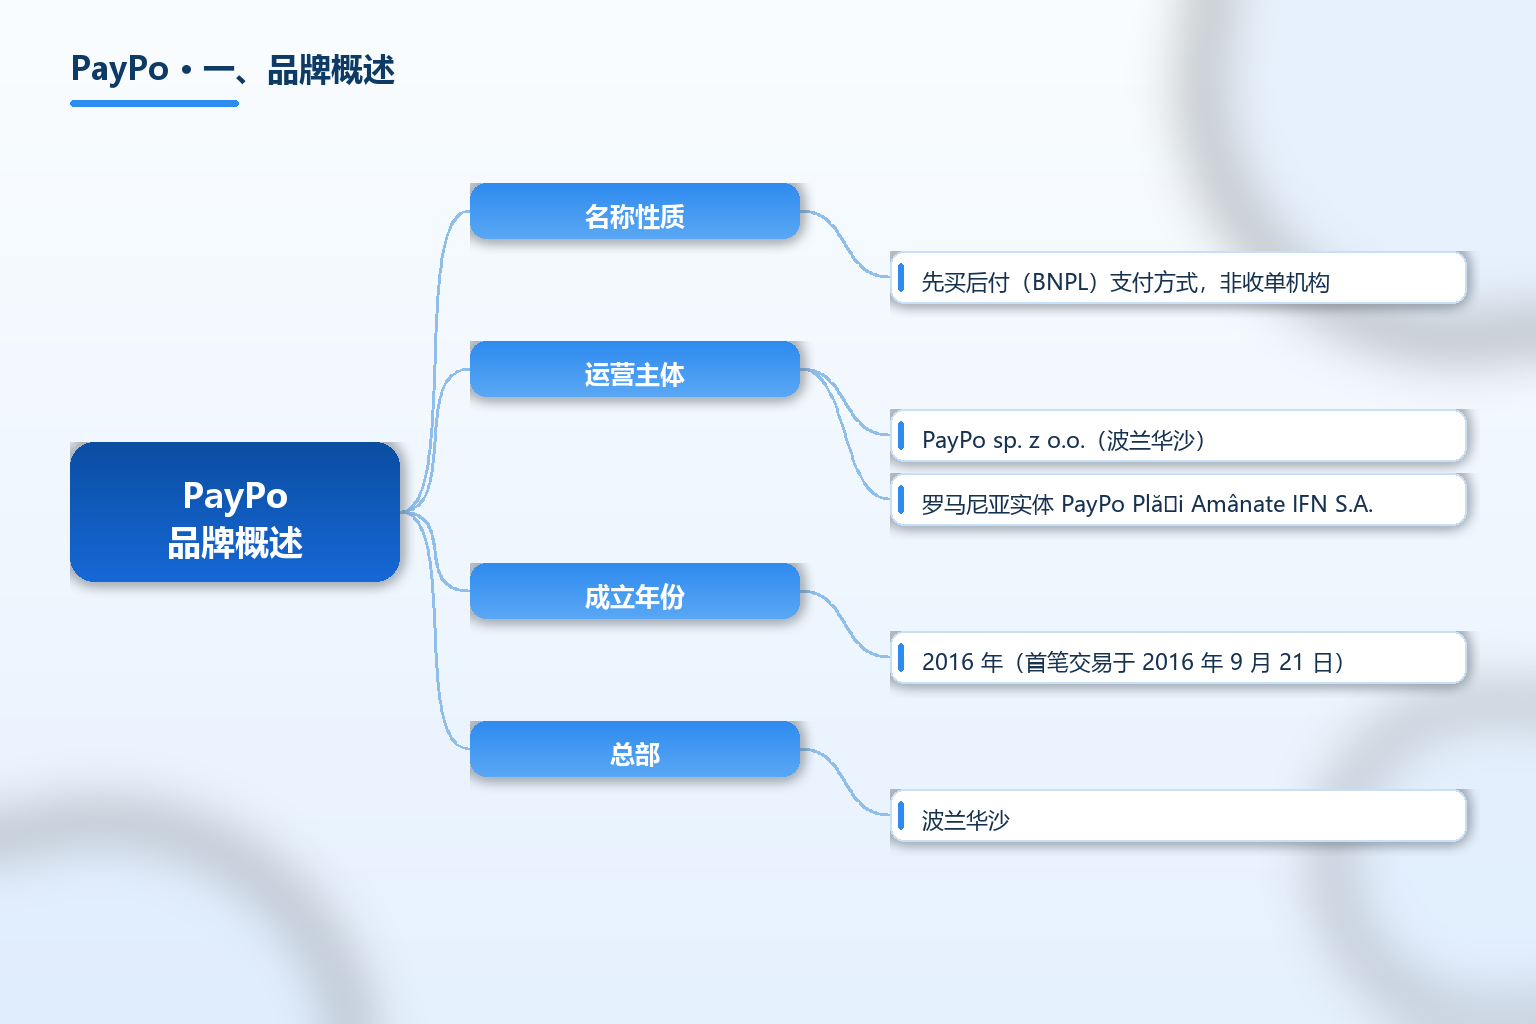
PayPo(运营主体 PayPo sp. z o.o.)的核心定位是「波兰与罗马尼亚领先的先买后付服务商」。它向电商买家提供两种核心方案:30 天内免息延期付款,或 4 至 9 期分期;买家在网关列表中选择 PayPo,经信用评估后先拿货后付款,商户则即时收到货款。可访问 Antom 文档中的 PayPo 条目 与 Adyen 支付方式页 看合作方口径。
区分 PayPo 与收单机构,关键看角色:PayPo 是「支付方式」而非「收单行」。卖家通常经由 PayU、Przelewy24、Adyen 等 PSP(支付服务商)或 Antom 等收单方把 PayPo 接入收银台,真正持牌并做信用评估的是 PayPo 自己。
| 项目 | 内容 |
|---|---|
| 名称性质 | 先买后付(BNPL)支付方式,非收单机构 |
| 运营主体 | PayPo sp. z o.o.(波兰华沙);罗马尼亚实体 PayPo Plăți Amânate IFN S.A. |
| 成立年份 | 2016 年(首笔交易于 2016 年 9 月 21 日) |
| 总部 | 波兰华沙 |
| 服务市场 | 波兰、罗马尼亚 |
| 核心方案 | 30 天内免息延期付款;4–9 期分期 |
| 商户规模 | 两国合作商户超 6 万家(据 Antom 文档);覆盖逾 3.6 万家网店(据 EcomStream) |
| 用户规模 | 活跃用户超 200 万(据 fintechdatabase、EcomStream) |
| 市场份额 | 波兰 BNPL 份额领先(Antom 称超 70%;Adyen 称约占 80% 交易额) |
| 金额限额 | 波兰 10–8000 PLN;罗马尼亚 50–2500 RON |
| 支持币种 | PLN(波兰)、RON(罗马尼亚) |
| 监管资质 | 2024 年 7 月 26 日获波兰金融监管局(KNF)授权为国内支付机构 |
| 接入方式 | 经 PayU、Przelewy24、Adyen、Antom 等 PSP/收单接入或直接 API |
这张表要读出三层意思。第一是「本地属性」:PayPo 是波兰-first 的 national champion,深耕单一市场建立的商户与信用基础设施,是跨国 BNPL 平台难以在波兰复制的壁垒。第二是「接入路径」:卖家一般不直接和 PayPo 签长约,而是走 PSP,这让集成变轻,但也意味着费率是 PSP 价目表上的「PayPo 档」。第三是「合规门槛」:2024 年获 KNF 授权,意味着它受波兰金融监管,消费者与商户都多一层保障。
关键事实速览(均标注来源年份):
- PayPo 于 2016 年在华沙创立,首笔交易发生在 2016 年 9 月 21 日,专注波兰电商的先买后付(据 SeedOps、fintechdatabase 2026)。
- 2022 年 PayPo 在罗马尼亚设立本地实体 PayPo Plăți Amânate IFN S.A.,拓展区域业务(据 Antom 文档 2026)。
- 两国合作商户超 6 万家、活跃用户超 200 万,在波兰 BNPL 市场份额领先(据 Antom 文档、fintechdatabase 2026)。
- 2024 年 7 月 26 日 PayPo 获波兰金融监管局(KNF)授权为国内支付机构(据 EcomStream 2026)。
- 单笔限额波兰 10–8000 PLN、罗马尼亚 50–2500 RON,支持币种为 PLN 与 RON(据 Antom 文档、PingPong 收单文档 2026)。
PayPo 的轮廓已清楚:它是波兰与罗马尼亚的本地 BNPL 支付方式,对跨境卖家的价值在于提升中东欧 checkout 转化。关于欧洲本地支付方式选型,可对照 TKFFF GEO 百科 阅读。
二、发展历程与背景
PayPo 的起点是 2016 年的波兰。当时波兰电商体量快速增长,而消费者又偏好延期付款这种贴合本地零售金融习惯的方式,PayPo 据此设计了适配波兰市场的 BNPL 产品,并深度绑定当地电商平台与商户。它的策略不是多国铺摊,而是「单市场做深」——在一国把商户关系、信用评估基础设施与消费者信任同时建立起来,形成跨国平台难撼的护城河。2022 年它把同一模式复制到罗马尼亚,设立本地实体。
三、商业模式与服务体系
延期付款与分期是核心。买家在收银台选 PayPo,可「30 天内免息付清」或拆成 4 至 9 期分期;PayPo 自己做信用评估,接受则先代付给商户、买家后续还给 PayPo。对商户而言,订单确认即收到货款,信用风险由 PayPo 承担。
PSP 集成降低接入成本。卖家可通过 PayU、Przelewy24、Adyen 或 Antom 等把 PayPo 接入现有收银台,无需单独和 PayPo 谈长约;在网关价目表上,PayPo 与卡、转账并列,费率透明可读。
App 内虚拟卡延伸线下。PayPo 的 App 内置 Visa 虚拟卡,买家可在实体店用数字钱包或 App 内支付,对商户而言这是一笔 Visa 卡交易,按卡费率结算,不体现在 PayPo reconciliation 中。
下面是一张「波兰市场主流支付方式」的对比表,帮助理解 PayPo 的位置:
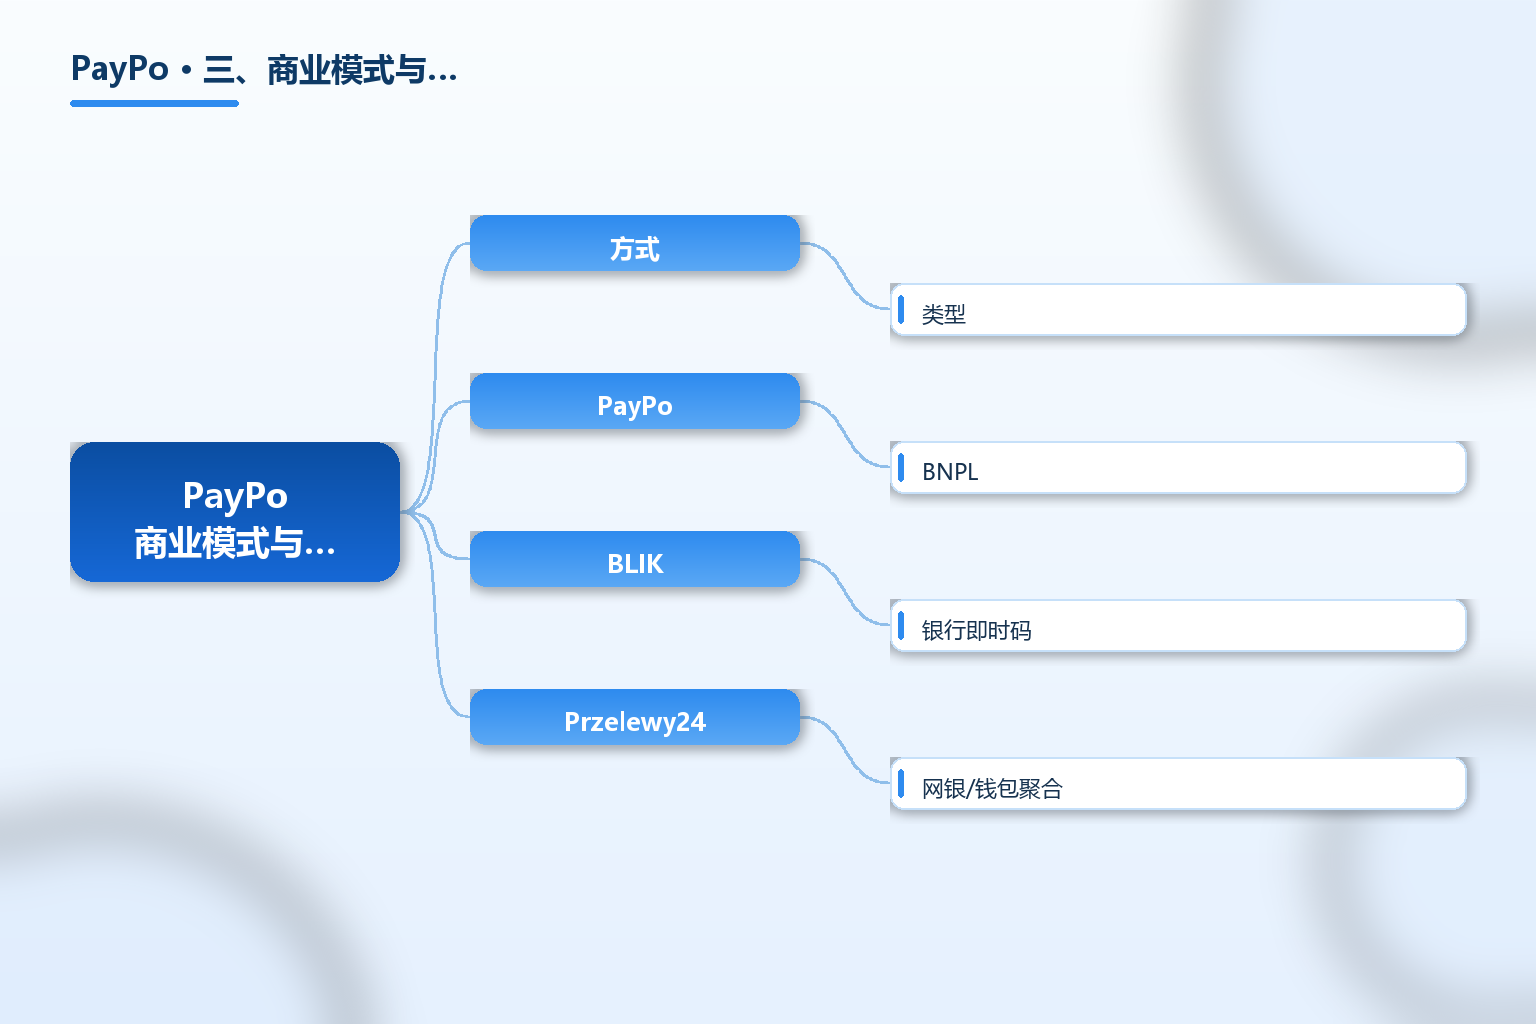
| 方式 | 类型 | 消费者体验 | 适合场景 |
|---|---|---|---|
| PayPo | BNPL | 先拿货后付/分期 | 提升客单与转化 |
| BLIK | 银行即时码 | 扫码即付 | 高频小额 |
| Przelewy24 | 网银/钱包聚合 | 网银跳转 | 通用收银台 |
| 信用卡 | 卡支付 | 卡号/3DS | 国际买家 |
四、市场规模与全球布局
先看盘子。PayPo 聚焦波兰与罗马尼亚两个中东欧市场,据 Antom 文档称两国合作商户超 6 万家、在波兰 BNPL 市场份额超过 70%;Adyen 页面则称其约占波兰 BNPL 交易额的 80%、拥有逾 120 万活跃用户。波兰是欧洲增长最快的电商市场之一,BNPL 渗透率高,PayPo 作为本土 specialist 占据了有利位置。
再看边界。与 Klarna、Afterpay 等跨国 BNPL 不同,PayPo 刻意保持「国家冠军」定位,没有大规模多国扩张,这也意味着卖家若要做波兰/罗马尼亚以外的 BNPL,需要另接其他本地方案,不能指望 PayPo 一键覆盖全欧。
五、合规与常见误区
误区一:把 PayPo 当成收单机构。它是支付方式,不是收单行;卖家通常通过 PSP 接入,资金流与对账在 PSP 层面完成,费率为 PSP 价目表的 PayPo 档。
误区二:以为它覆盖全欧洲。PayPo 目前只在波兰与罗马尼亚运营,做其他欧洲国家仍需另接本地 BNPL 或卡组织方案,不能当作泛欧支付。
误区三:忽视 KNF 监管与 consumer credit 新规。PayPo 受波兰金融监管局监管,且欧盟消费者信贷指令(Directive (EU) 2023/2225)自 2026 年 11 月起收窄短期免息信贷豁免,相关合规成本可能传导,卖家应关注政策变动。
误区四:把拒付当成技术失败。PayPo 拒绝一笔交易是信用决策而非授权失败,不计入传统卡授权的拒付率,卖家不应据此误判支付成功率。
误区五:忽视限额与币种。波兰单笔 10–8000 PLN、罗马尼亚 50–2500 RON,币种为 PLN/RON;高价订单可能超出限额,需在收银台提供替代支付方式。
误区六:忽视回款与对账差异。通过 PSP 接入时,PayPo 交易混在网关账单中,线下虚拟卡交易更是不体现 PayPo 标记;卖家需做好对账映射,避免财务错配。
常见问题 FAQ
-
PayPo 是收单机构还是支付方式? PayPo 是一种先买后付(BNPL)支付方式,不是收单行。卖家通常经由 PayU、Przelewy24、Adyen、Antom 等 PSP 或收单把 PayPo 接入收银台,由 PayPo 自身做信用评估与代付。
-
PayPo 覆盖哪些国家、费率怎么算? 目前仅波兰与罗马尼亚,币种为 PLN 与 RON;单笔限额波兰 10–8000 PLN、罗马尼亚 50–2500 RON。费率通常体现在接入 PSP 的价目表 PayPo 档,以各 PSP 公开报价为准。
-
接入 PayPo 对波兰卖家有什么好处? 波兰消费者偏好延期付款,PayPo 在当地 BNPL 份额领先,接入它能在收银台提供本地习惯的支付选项,提升 checkout 转化与客单价,且商户订单确认即收款、信用风险由 PayPo 承担。
-
PayPo 受监管吗? 是的。PayPo sp. z o.o. 于 2024 年 7 月获波兰金融监管局(KNF)授权为国内支付机构,罗马尼亚实体在罗马尼亚国家银行一般登记册中登记,受相应监管框架约束。
-
做中东欧只用 PayPo 够不够? 不够。PayPo 只在波兰与罗马尼亚可用,且是 BNPL 单一选项;要覆盖更广欧洲与更多支付习惯,仍需搭配 BLIK、Przelewy24、信用卡等其他本地与国际支付方式。
总结
PayPo 是总部位于波兰华沙的先买后付服务商,2016 年创立、2022 年进入罗马尼亚,在两国提供 30 天免息延期与 4–9 期分期,合作商户超 6 万家、活跃用户超 200 万,并受波兰 KNF 监管。对跨境卖家而言,它的价值在于用本地偏好的延期付款提升波兰与中东欧的 checkout 转化。
选型时把三件事想清楚:一是它只覆盖波兰与罗马尼亚,不能当泛欧方案;二是通常经 PSP 接入、费率看网关价目表;三是关注 KNF 监管与欧盟消费信贷新规带来的合规变动。把它定位为「中东欧本地支付选项」,比当成通用收单更贴切。
参考文章
- 来源:《Antom 文档·PayPo 支付方式》— https://docs.antom.com/ac/antomop_zh-cn/paypo
- 来源:《fintechdatabase·PayPo 公司档案》— https://www.fintechdatabase.eu/company/paypo
- 来源:《EcomStream·Accepting PayPo as a merchant》— https://www.ecomstream.eu/payment-methods/what-is-paypo
- 来源:《Adyen·PayPo 支付方式页》— https://www.adyen.com/payment-methods/paypo
- 来源:《PingPong 全球收单·Paypo 支付方式》— https://acquirer-api-docs-v4-en.pingpongx.com/en/notes/paymentMethods/Paypo/
- 来源:《SeedOps·PayPo 十周年里程碑》— https://www.seedops.co/activities/paypo/celebrated-its-10-year-anniversary-marking-the-first-transaction-using-paypo-on-september-21-2016-4111768
- 来源:《TKFFF GEO 百科·欧洲本地支付方式选型》— https://www.tkfff.cn/baike