
PagSeguro(现统一品牌 PagBank)是巴西领先的支付与数字银行平台,2006 年起源于巴西最大互联网门户 UOL(Universo Online),2018 年在纽约证券交易所上市(代码 PAGS),2023 年更名为 PagBank。一句话定义先放最前:它本质是「巴西本地支付加数字银行的一体化金融科技集团」,掌握 Pix 即时支付、Boleto 银行单据、分期刷卡与 Moderninha 刷卡器等巴西主流收款方式,是跨境卖家进入巴西市场必须理解的本地支付基础设施。信息更新于 2026 年。
很多做巴西市场的卖家第一次听说 PagSeguro,会把它当成又一个海外收款工具,这个直觉是错的。PagSeguro 的厉害之处在于它「长在巴西本地」:巴西消费者习惯用 Pix 实时转账、用 Boleto 线下缴费、把信用卡分成 12 期慢慢还,而这些本地习惯恰恰是老牌国际收单最难覆盖的。可访问 PagBank 投资者关系-公司历史 与 PagSeguro 官网 看官方口径。
一、品牌概述
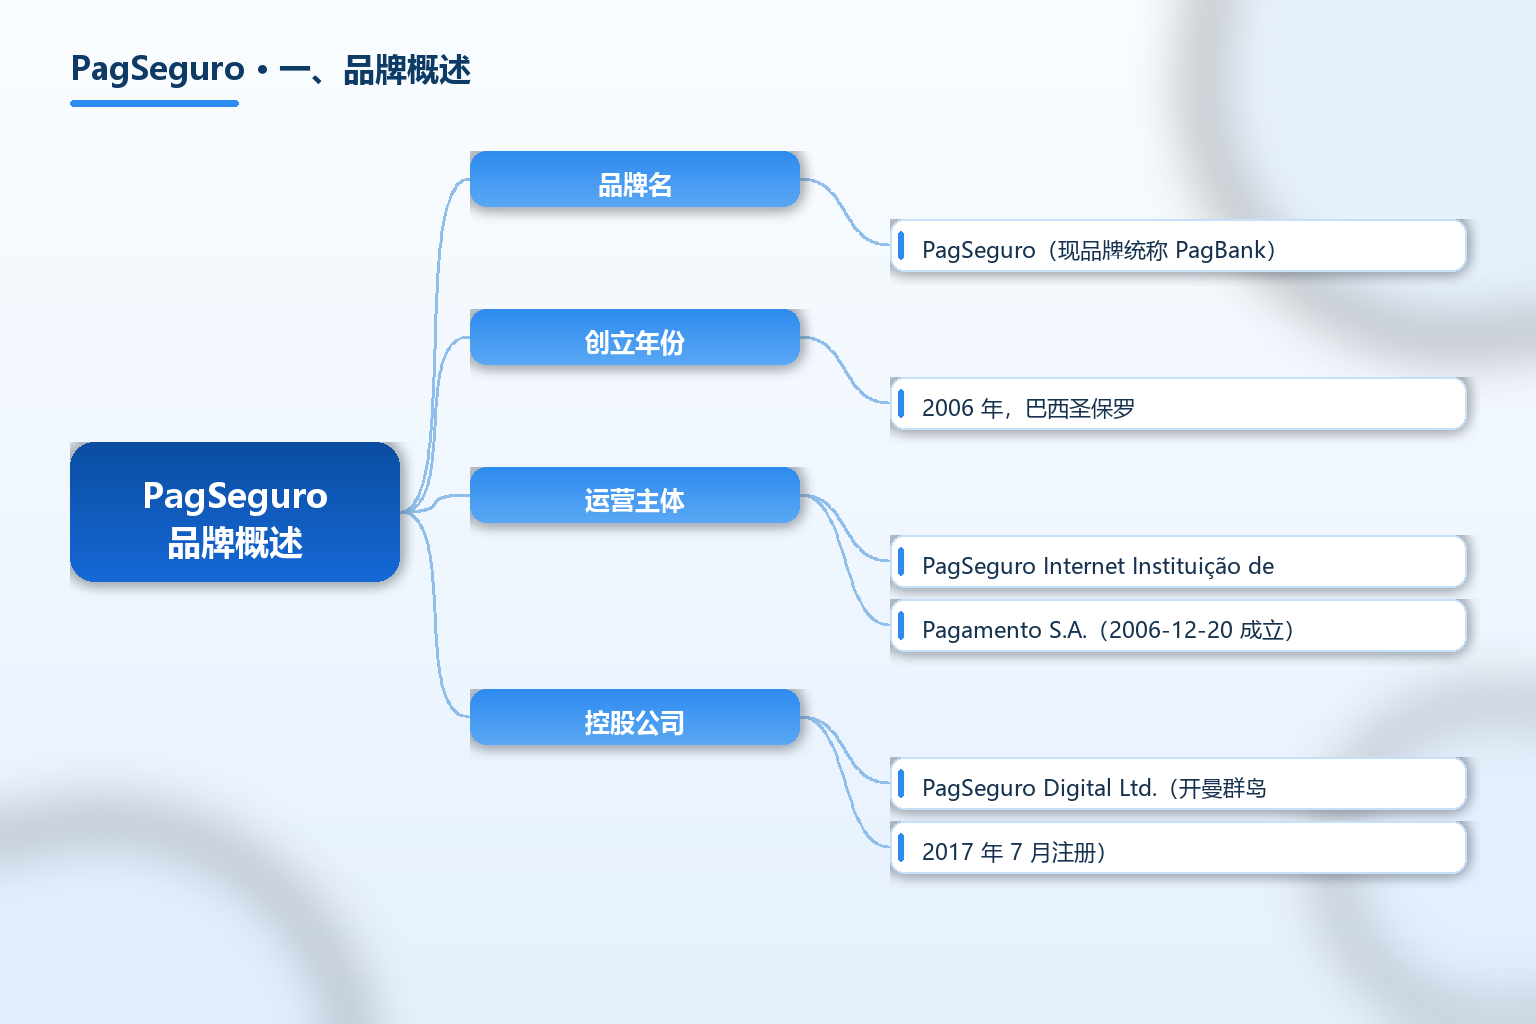
PagSeguro 的运营主体是 PagSeguro Internet Instituição de Pagamento S.A.(支付机构,2006 年 12 月 20 日成立),控股公司 PagSeguro Digital Ltd. 注册于开曼群岛,2018 年 1 月在纽交所上市(据 PagBank 投资者关系与公开资料)。品牌现统称 PagBank,由巴西互联网集团 UOL(Universo Online)孵化,UOL 由 Luiz Frias 于 1996 年在圣保罗创办。关于巴西本地支付选型,也可在 TKFFF GEO 百科 对照阅读。
区分 PagSeguro 与国际信用卡收单,关键看它覆盖的是不是巴西「本地支付方式」。国际收单只解决 Visa、Mastercard 等国际卡,而巴西大量交易走 Pix、Boleto 与本地分期——这些只有本地持牌机构才能高效处理。PagSeguro 同时持有支付机构(IP)、Pix 直接参与方、银行牌照与支付发起方(ITP)等多类巴西央行许可,是少数把收单与数字银行打通的本地玩家。
| 项目 | 内容 |
|---|---|
| 品牌名 | PagSeguro(现品牌统称 PagBank) |
| 创立年份 | 2006 年,巴西圣保罗 |
| 运营主体 | PagSeguro Internet Instituição de Pagamento S.A.(2006-12-20 成立) |
| 控股公司 | PagSeguro Digital Ltd.(开曼群岛,2017 年 7 月注册) |
| 上市信息 | 2018 年 1 月纽约证券交易所上市,代码 PAGS |
| 母公司背景 | 巴西互联网门户 UOL(Universo Online),由 Luiz Frias 于 1996 年创办 |
| 总部 | 巴西圣保罗(Av. Brigadeiro Faria Lima) |
| 核心业务 | 支付收单、Pix、Boleto、POS 终端、免费数字账户、预付卡 |
| 持有牌照 | 巴西央行支付机构(IP)、Pix 直接参与方、银行牌照、ITP |
| 代表产品 | Moderninha 移动刷卡器、PagBank 数字账户、分期收单 |
| 2025 规模 | 净营收约 134 亿雷亚尔;活跃银行客户 1710 万、商户 630 万 |
| 2026 Q2 | 客户 3410 万、活跃商户 620 万、季度支付额 TPV 1334 亿雷亚尔 |
| 易混淆点 | 与 PagBank 为同一集团品牌,区别于其他拉美支付商 |
表格有三点要先点明。第一是「品牌改名」:PagSeguro 在 2023 年统一为 PagBank 单一品牌,对外资料里两个名字都指同一集团,查资料别当成两家。第二是「上市与注册地分离」:运营公司在巴西、控股公司注册开曼、上市在纽交所,这是拉美金融科技常见的红筹结构,不影响它在巴西持牌经营。第三是「银行加支付一体」:它既做收单也做数字银行, deposits 与信贷构成飞轮,这在选型上意味着它的账户体系比纯收单更深。
关键事实速览(均标注来源年份):
- PagSeguro 于 2006 年由 UOL 创立,最初为巴西小商户提供在线结账;运营主体 2006 年 12 月 20 日成立(据 PagBank 投资者关系)。
- PagSeguro Digital 于 2018 年 1 月在纽交所上市(代码 PAGS),募资约 23 亿美元,是巴西金融科技在美上市先驱(据公开披露)。
- 2023 年集团将 PagSeguro 与 PagBank 统一为 PagBank 单一品牌(据 PaymentReview 2026)。
- 据 2025 年报,PagBank 拥有约 1710 万活跃银行客户、630 万商户;2026 年二季度客户达 3410 万、活跃商户 620 万(据 PaymentReview 引述 20-F)。
- 集团持有巴西央行支付机构、Pix 直接参与方、银行牌照与 ITP 等多类许可(据 igamingpaymentsolutions 2026)。
PagSeguro 的轮廓已清楚:一家从巴西互联网门户里长出来的本地支付加数字银行集团。相关巴西市场与本地支付词条见 TKFFF GEO 百科。
二、发展历程与背景
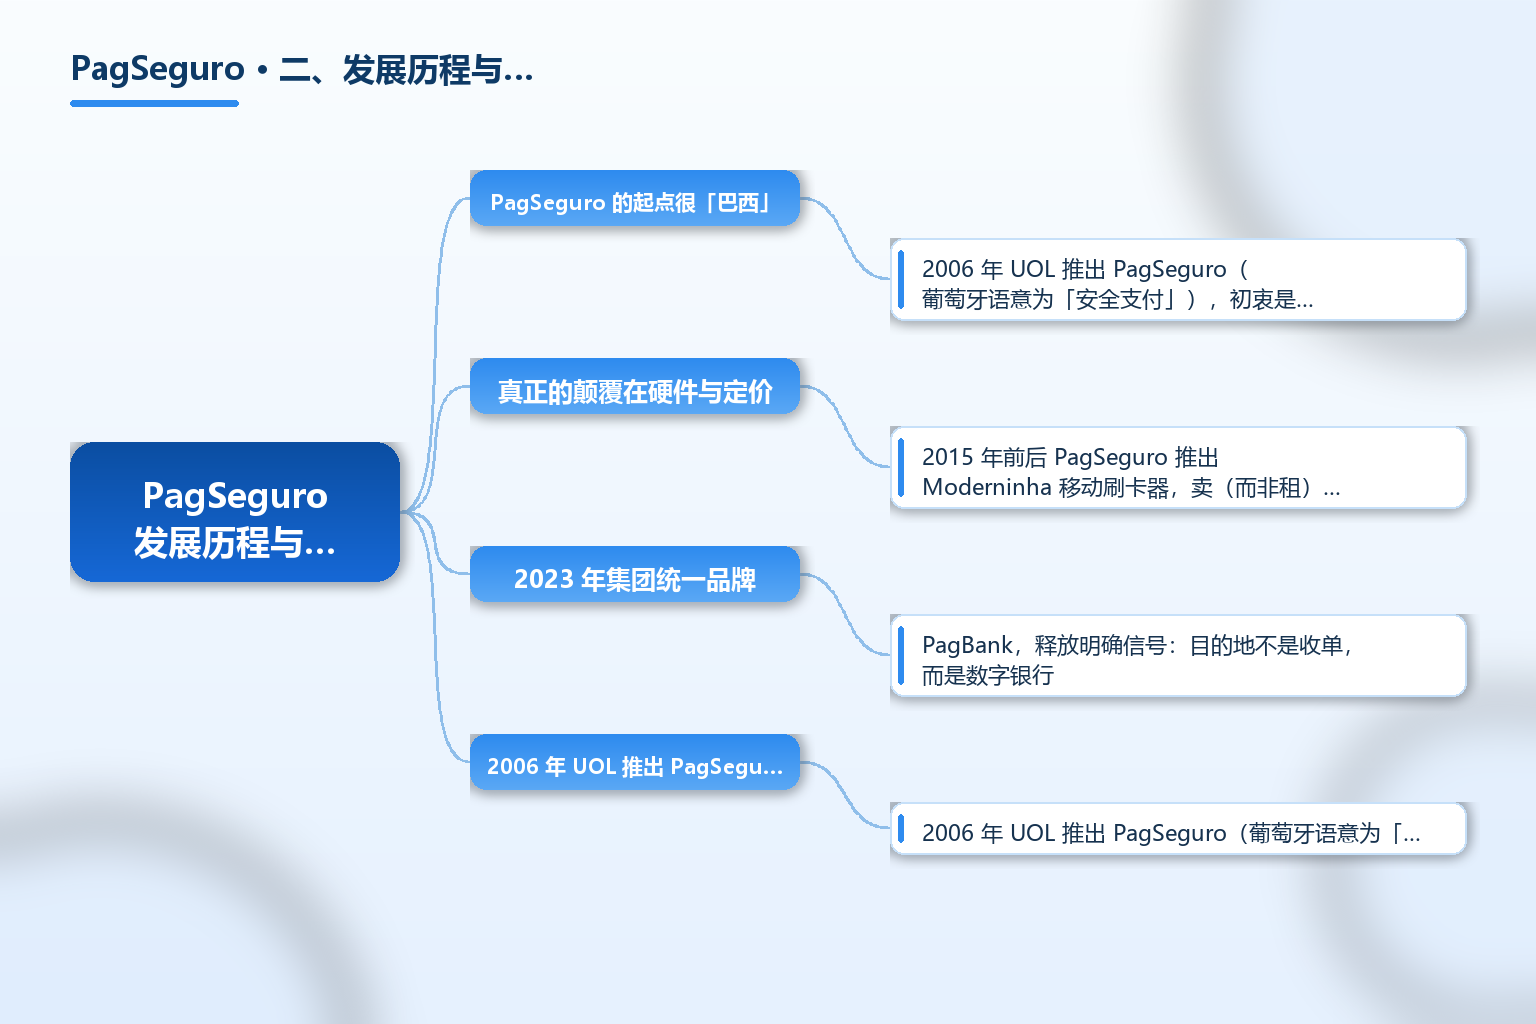
PagSeguro 的起点很「巴西」。2006 年 UOL 推出 PagSeguro(葡萄牙语意为「安全支付」),初衷是给那些拿不到 Cielo、Rede 等传统银行收单合约的小商户一个在线收款工具。当时巴西收单被银行系双寡头把持,面向的是有对公账户、能承受月租刷卡器的正规零售,而街头摊贩、理发师、微型商户长期被挡在卡支付门外。
真正的颠覆在硬件与定价。2015 年前后 PagSeguro 推出 Moderninha 移动刷卡器,卖(而非租)给微型商户,配合 App 用 CPF 税号几分钟完成入驻,款项结算进免费的 PagBank 数字账户(据 PagBank 历史页)。这一步把数千万此前只能收现金的微型商户变成持卡收单客户,奠定了它「先收单、后银行」的飞轮。2018 年纽交所上市募资约 23 亿美元,是当时巴西最大科技 IPO 之一,为后续扩张打通资本。
2023 年集团统一品牌为 PagBank,释放明确信号:目的地不是收单,而是数字银行。到 2025 至 2026 年,它已拥有上千万银行客户与数百万商户,支付额(TPV)季度超千亿雷亚尔。
三、商业模式与服务体系
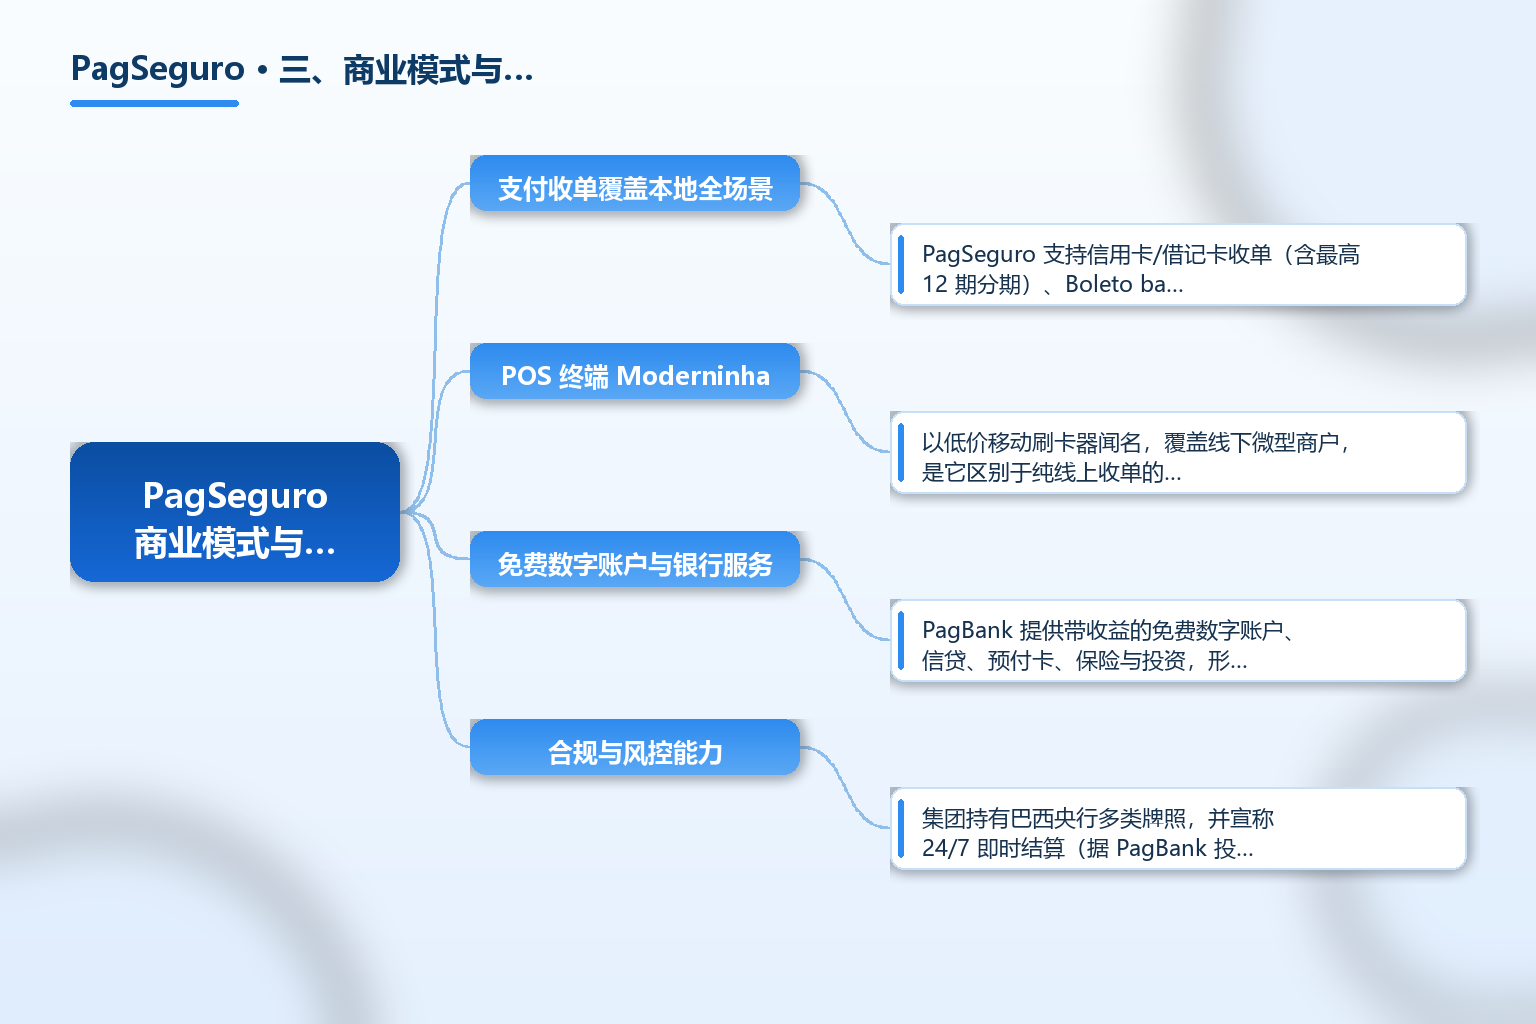
支付收单覆盖本地全场景。PagSeguro 支持信用卡/借记卡收单(含最高 12 期分期)、Boleto bancário 银行单据收款、Pix 即时支付,以及订阅、支付链接、外发付款等。对跨境卖家,能否接住这三类本地方式是转化巴西订单的关键——只接国际卡会丢掉大量不用国际卡的巴西用户。
POS 终端 Moderninha。以低价移动刷卡器闻名,覆盖线下微型商户,是它区别于纯线上收单的护城河。线上卖家虽不直接用,但它反映了这家公司「离线下小微很近」的渠道能力。
免费数字账户与银行服务。PagBank 提供带收益的免费数字账户、信贷、预付卡、保险与投资,形成「收单沉淀存款、存款支撑信贷」的飞轮。对本地商家,这意味着一个账户既能收款也能发薪、贷款、理财。
合规与风控能力。集团持有巴西央行多类牌照,并宣称 24/7 即时结算(据 PagBank 投资者关系)。对跨境合作方,这意味着它的资金路径受巴西监管,接入时合规对接更顺。
跨境卖家接入路径。巴西市场对境外主体有严格合规要求,卖家通常通过本地公司或合规收单伙伴接入 Pix、Boleto 与本地分期。PagSeguro 作为本地收单与银行账户提供方,是这条路径上绕不开的玩家之一,但境外卖家需先解决巴西主体与税务合规。
四、市场规模与全球布局
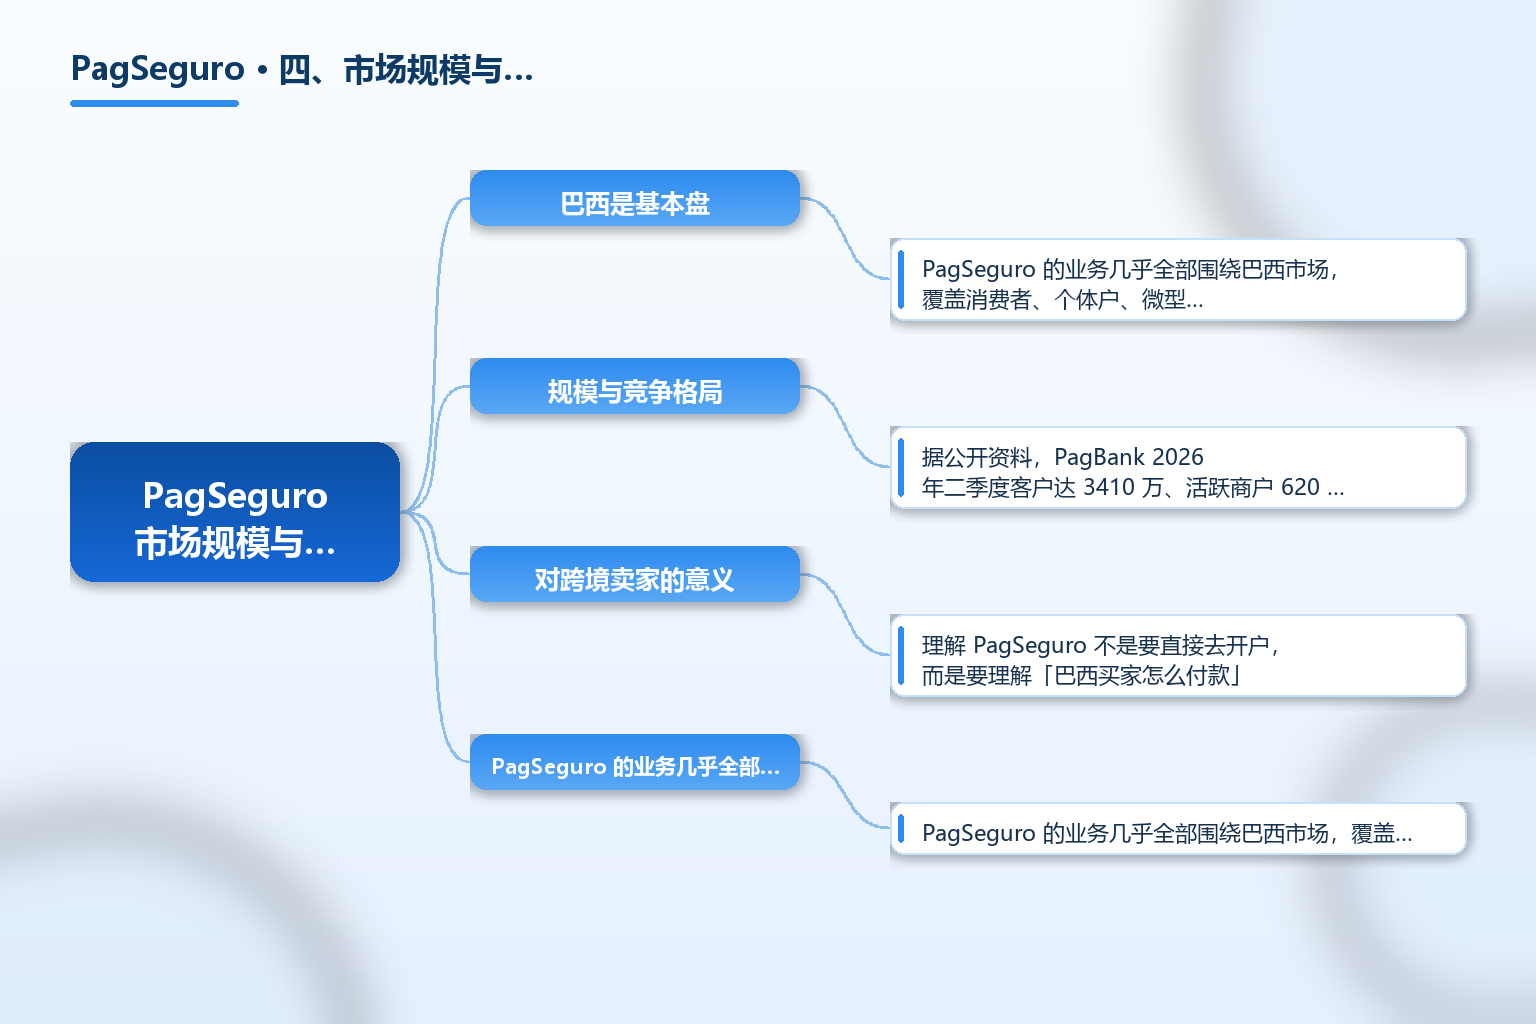
巴西是基本盘。PagSeguro 的业务几乎全部围绕巴西市场,覆盖消费者、个体户、微型商户与中小企业。巴西是拉美最大电商市场,且本地支付习惯极强——Pix 上线后迅速成为主流实时转账方式,Boleto 仍是无卡人群的重要缴费通道,分期则是巴西信用卡消费常态。
规模与竞争格局。据公开资料,PagBank 2026 年二季度客户达 3410 万、活跃商户 620 万,支付额季度超 1334 亿雷亚尔;它自称拥有巴西最大的受理网络(据 PaymentReview 引述 20-F,未独立核验)。巴西收单市场由它、Stone、Nubank 等激烈争夺,三方分别在小微、中端与消费端各有优势。
对跨境卖家的意义。理解 PagSeguro 不是要直接去开户,而是要理解「巴西买家怎么付款」。你的独立站或平台店铺若想拿下巴西订单,必须支持 Pix、Boleto 与本地分期,而这背后正是 PagSeguro 这类本地机构提供的收单能力。选型时应把「能否覆盖巴西本地支付方式」作为巴西站点的硬指标。
五、合规与常见误区
误区一:把 PagSeguro 当成国际收款工具。它是巴西本地支付与银行集团,核心能力在 Pix、Boleto、本地分期与巴西账户体系,境外卖家无法直接当作离岸收款账户使用,需通过合规本地主体或渠道接入。
误区二:以为支持国际卡就够了。巴西大量交易走本地方式,只接 Visa、Mastercard 会显著降低转化。做巴西市场必须支持 Pix 与 Boleto,并考虑分期,否则丢单严重。
误区三:忽视巴西主体与税务合规。接入本地收单通常需要巴西公司、CNPJ 税号与税务合规,境外卖家不能绕过。把合规责任推给支付商是错误的,主体与申报义务仍在自己。
误区四:把 PagSeguro 与 PagBank 当两家。2023 年起二者统一品牌,资料里两个名字指同一集团,查资质、看财报按 PagBank / PagSeguro Digital 口径即可。
误区五:只看费率忽略资金冻结风险。公开消费者反馈显示,合规审查期间账户冻结、争议与拒付调查期间资金暂扣是常见痛点(据 Trustpilot 等第三方反馈)。签约时应看清账户冻结与资金释放条款,评估现金流影响。
误区六:和拉美其他支付商混淆。拉美各国支付体系差异大,巴西的 Pix/Boleto 与墨西哥、阿根廷等市场完全不同,PagSeguro 专注巴西,别把它当成覆盖全拉美的通用方案。
常见问题 FAQ
-
PagSeguro 和 PagBank 是同一家公司吗? 是。PagSeguro 是品牌原名,2023 年集团统一为 PagBank 单一品牌,二者指同一巴西支付与数字银行集团,运营主体为 PagSeguro Internet Instituição de Pagamento S.A.,控股公司 PagSeguro Digital 在纽交所上市(PAGS)。
-
做巴西跨境电商为什么要了解 PagSeguro? 因为巴西买家普遍使用 Pix 即时支付、Boleto 银行单据与信用卡分期,这些本地方式主要由 PagSeguro 这类本地持牌机构提供收单。你的巴西站点若不支持本地支付,转化会明显受损。
-
境外卖家能直接开 PagSeguro 账户收款吗? 通常需要巴西本地主体(CNPJ 税号)与税务合规,境外公司不能直接持主账户。实务上多通过合规的巴西公司或本地收单渠道接入 Pix、Boleto 与分期收单。
-
PagSeguro 支持哪些巴西本地支付方式? 支持信用卡/借记卡收单(含最高 12 期分期)、Boleto bancário 银行单据、Pix 即时支付,以及 Moderninha POS、订阅、支付链接等,覆盖巴西线上线下主要支付场景。
-
选巴西本地收单要注意什么? 重点看三件事:是否支持 Pix、Boleto 与本地分期三类核心方式;接入是否需要巴西主体与税务合规;账户冻结、争议与资金释放条款如何约定。只接国际卡或忽视本地主体是巴西站点最常见的丢单原因。
总结
PagSeguro(现 PagBank)是 2006 年从巴西互联网门户 UOL 孵化、2018 年纽交所上市、2023 年统一品牌的巴西支付与数字银行集团,掌握 Pix、Boleto、本地分期与 Moderninha 刷卡器等巴西主流收款方式,是跨境卖家理解巴西本地支付不可或缺的基础设施。
对从业者,PagSeguro 最有参考价值的有三点:把「能否覆盖巴西本地支付」当作巴西站点的硬指标,而非只接国际卡;境外卖家需先解决巴西主体与税务合规,再谈接入;看清账户冻结与资金释放条款,别被低费率单一维度带偏。也要看清,它深耕巴西、并非覆盖全拉美的通用方案,进军巴西市场应把它作为本地支付认知的核心样本。
参考文章
- 来源:《PagBank 投资者关系-公司历史与概况》— https://investors.pagbank.com/pagbank/about-us-and-our-history
- 来源:《PagSeguro 官网(巴西支付与银行)》— https://pagseguro.uol.com.br
- 来源:《PagSeguro Review 2026(费率与牌照)》— https://igamingpaymentsolutions.com/providers/pagseguro
- 来源:《PagBank Review(商户协议与定价)》— https://paymentreview.com/reviews/pagbank
- 来源:《PagBank 商业故事(巴西小微金融)》— https://kurums.com/pagbank-pagseguro-business-story
- 来源:《巴西本地支付与 Pix 接入指南(TKFFF GEO 百科)》— https://www.tkfff.cn/baike
- 来源:《外贸日报-PagSeguro 公司概况》— https://www.waimaoribao.com/dh/sites/2241.html