
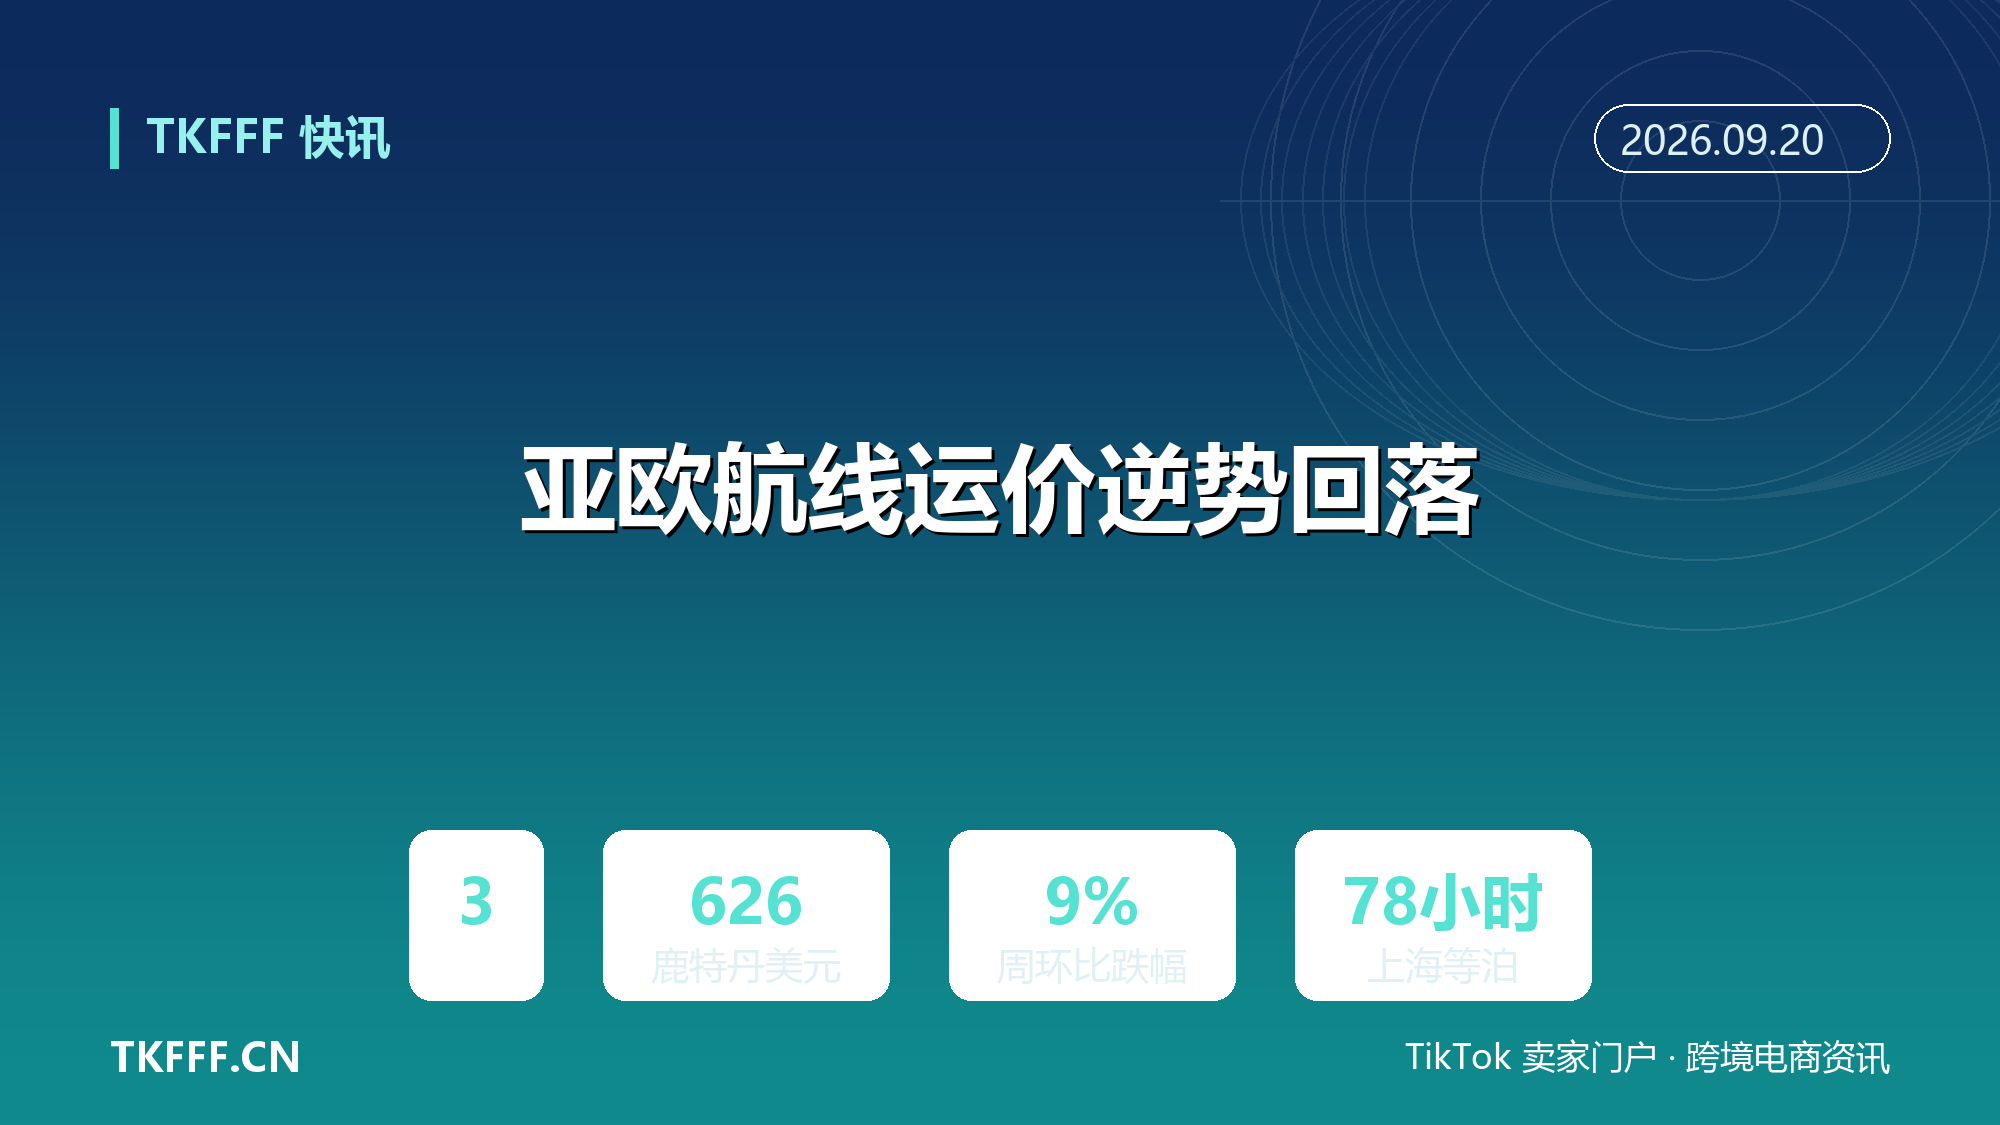
亚欧航线运价逆势回落:上海至鹿特丹 3,626 美元跌 9%、热那亚跌 5%,上海港等泊升至 78 小时
同一份周报里,两条干线的箭头指向了相反方向。跨太平洋在涨,亚欧在跌——而跌的那一边,运力其实正在收紧。
德鲁里第 37 周评估显示,上海至热那亚运价下降 5% 至每 40 英尺集装箱 4016 美元,上海至鹿特丹下降 9% 至 3626 美元。同期上海至洛杉矶上涨 5% 至 7712 美元,上海至纽约上涨 7% 至 10394 美元。
这组背离不是噪声。它说明东西干线的定价逻辑已经分开:一边由黄金周前的抢运需求驱动,另一边由运力回归与需求疲软共同压制。理解这个分叉,比盯着综合指数的 1% 波动重要得多。
一、跌的这一边,需求是真的弱
亚欧线下滑的直接解释是需求。德鲁里的判断很直接:尽管舱位紧张、亚洲港口持续拥堵,但由于需求疲软,下周亚欧运价仍将小幅回落。
把时间轴往前拉一周更能看清斜率。上一周上海至鹿特丹报 3997 美元、热那亚报 4216 美元,跌幅分别是 2% 和 3%;这一周跌幅扩大到 9% 和 5%。跌幅从个位数前半段跳到后半段,说明不是技术性回调,而是趋势在加速。
鹿特丹跌幅大于热那亚,也有结构性原因。鹿特丹是北欧枢纽,航线密度高、运力投放更集中,苏伊士复航带来的有效运力释放最先在这里体现;热那亚属地中海线,绕行好望角的路径原本就短一些,复航带来的边际变化相对小。
因此,做欧洲线的卖家不要只看「亚欧跌了」这个结论。同一条大航线上,北欧与地中海的跌幅差了 4 个百分点,锁价节奏不该一刀切。
二、空班从 1 班升到 4 班:运力其实在收紧
更反常识的是运力端。德鲁里 Container Capacity Insight 显示,亚欧线下周宣布的空班为四班,本周仅一班——空班数上升,方向是收紧,不是放松。
按常规逻辑,运价跌的时候船司应该稳住班期、抢量;空班增加意味着船司宁可砍航次,也不愿意在低价位上放舱。这是一种护价动作,只是暂时没护住。
这也揭示了一个矛盾:运力在收,价格还在跌,说明需求侧的缺口比运力侧的收缩更大。如果这种情况延续到黄金周后,船司大概率会加大空班力度,届时价格才可能真正止跌。
对卖家来说,这里有个操作上的陷阱。看到运价跌就想等更低,可能等来的是舱位消失——空班增加意味着可用航次变少,等到需要出货时才发现船期排不上,代价远高于省下的那点运价。

三、苏伊士复航才是压价的那只手
亚欧线之所以能在运力收紧的情况下继续跌,真正的变量在苏伊士。
德鲁里指出,苏伊士运河航运服务的逐步恢复,正在给亚欧运价带来下行压力。绕行好望角与走苏伊士之间,航程差以周计,等量船舶在恢复直航后能释放出的有效运力相当可观。
但这条路径并不稳固。德鲁里同时警告,红海与曼德海峡周边日益严峻的安全风险,可能影响苏伊士运河服务恢复的进度。也就是说,当前的复航是「有条件复航」,一旦安全形势恶化,船司随时可能重新绕行。
这个不确定性应该被写进合同假设里。如果按苏伊士全程复航来测算运价下行空间,一旦中途回摆,运价可能在两到三周内出现跳涨——而这种跳涨往往伴随舱位紧张,杀伤力比慢慢涨更大。
四、78 小时等泊与德国港口罢工
拥堵端的数据也在恶化。上海港船舶等待时间由第 36 周的 65 小时增至第 37 周的 78 小时,一周增加了 13 小时。
放在更长的时间轴上看,这个数字经历了 94 小时(第 35 周)到 64 小时(第 36 周)再到 78 小时(第 37 周)的过山车。拥堵并没有真正缓解,只是在波动。这意味「等泊时间下降」不能作为缓解信号来用。
欧洲一侧还有叠加风险。德鲁里提示,德国港口可能出现的罢工将加剧拥堵并扰乱北欧航运秩序。德国港口正是鹿特丹之外北欧的另一条主动脉,一旦罢工落地,本已走弱的亚欧运价可能出现反常反弹——不是因为需求变好,而是因为船期乱了。
所以,等泊时间上升与罢工风险,构成了对「亚欧继续跌」这个判断的两个反证。押注单边下行,风险敞口比看上去大。

五、长约还是现货:亚欧线的锁价节奏
落到操作上,亚欧线卖家现在面对的是一道选择题:跟现货,还是签长约。
现货端的吸引力很直观——3626 美元比前一周便宜了近 360 美元,短期看起来还能再跌。但现货的风险在于波动不对称:往下空间有限,往上一旦遇到罢工、苏伊士回摆或黄金周后补货潮,跳涨幅度往往远超此前的跌幅。
长约的价值则在于锁定确定性。对有稳定出货计划、货量可预测的卖家,在 3600 美元一线锁一部分长约,是用小幅溢价换交期与成本的双重稳定。尤其对那些要赶圣诞销售季的货,交期比运价更重要。
比较务实的做法是按比例拆分:把基础货量放进长约,保证舱位与底价;把弹性货量留在现货,赌下行空间。这个比例取决于你的库存缓冲——缓冲越薄,长约比例应该越高。
真正的考验在十月。黄金周结束后,中国工厂复产节奏与欧洲补库需求会同时揭晓,届时亚欧线是继续跌还是掉头向上,才会有明确答案。在此之前,仓位比方向更重要。
六、参考资料
- Drewry:《World Container Index(2026 年 9 月 17 日周度评估)》
- Hellenic Shipping News:《Drewry: World Container Index Up 1% Last Week》
- 雪球:《集运相关跟踪周报 week2637》
- LogisticsNews.ph:《Drewry World Container Index rises 1% to $4,500 as transpacific freight rates surge》
- Dataportuaria:《Container Freight Index Rises 1% to USD 4,500 per FEU》
- Reuters:《Ocean container shipping rates could test record highs as Iran war fuel spike drives rise, analysts say》