
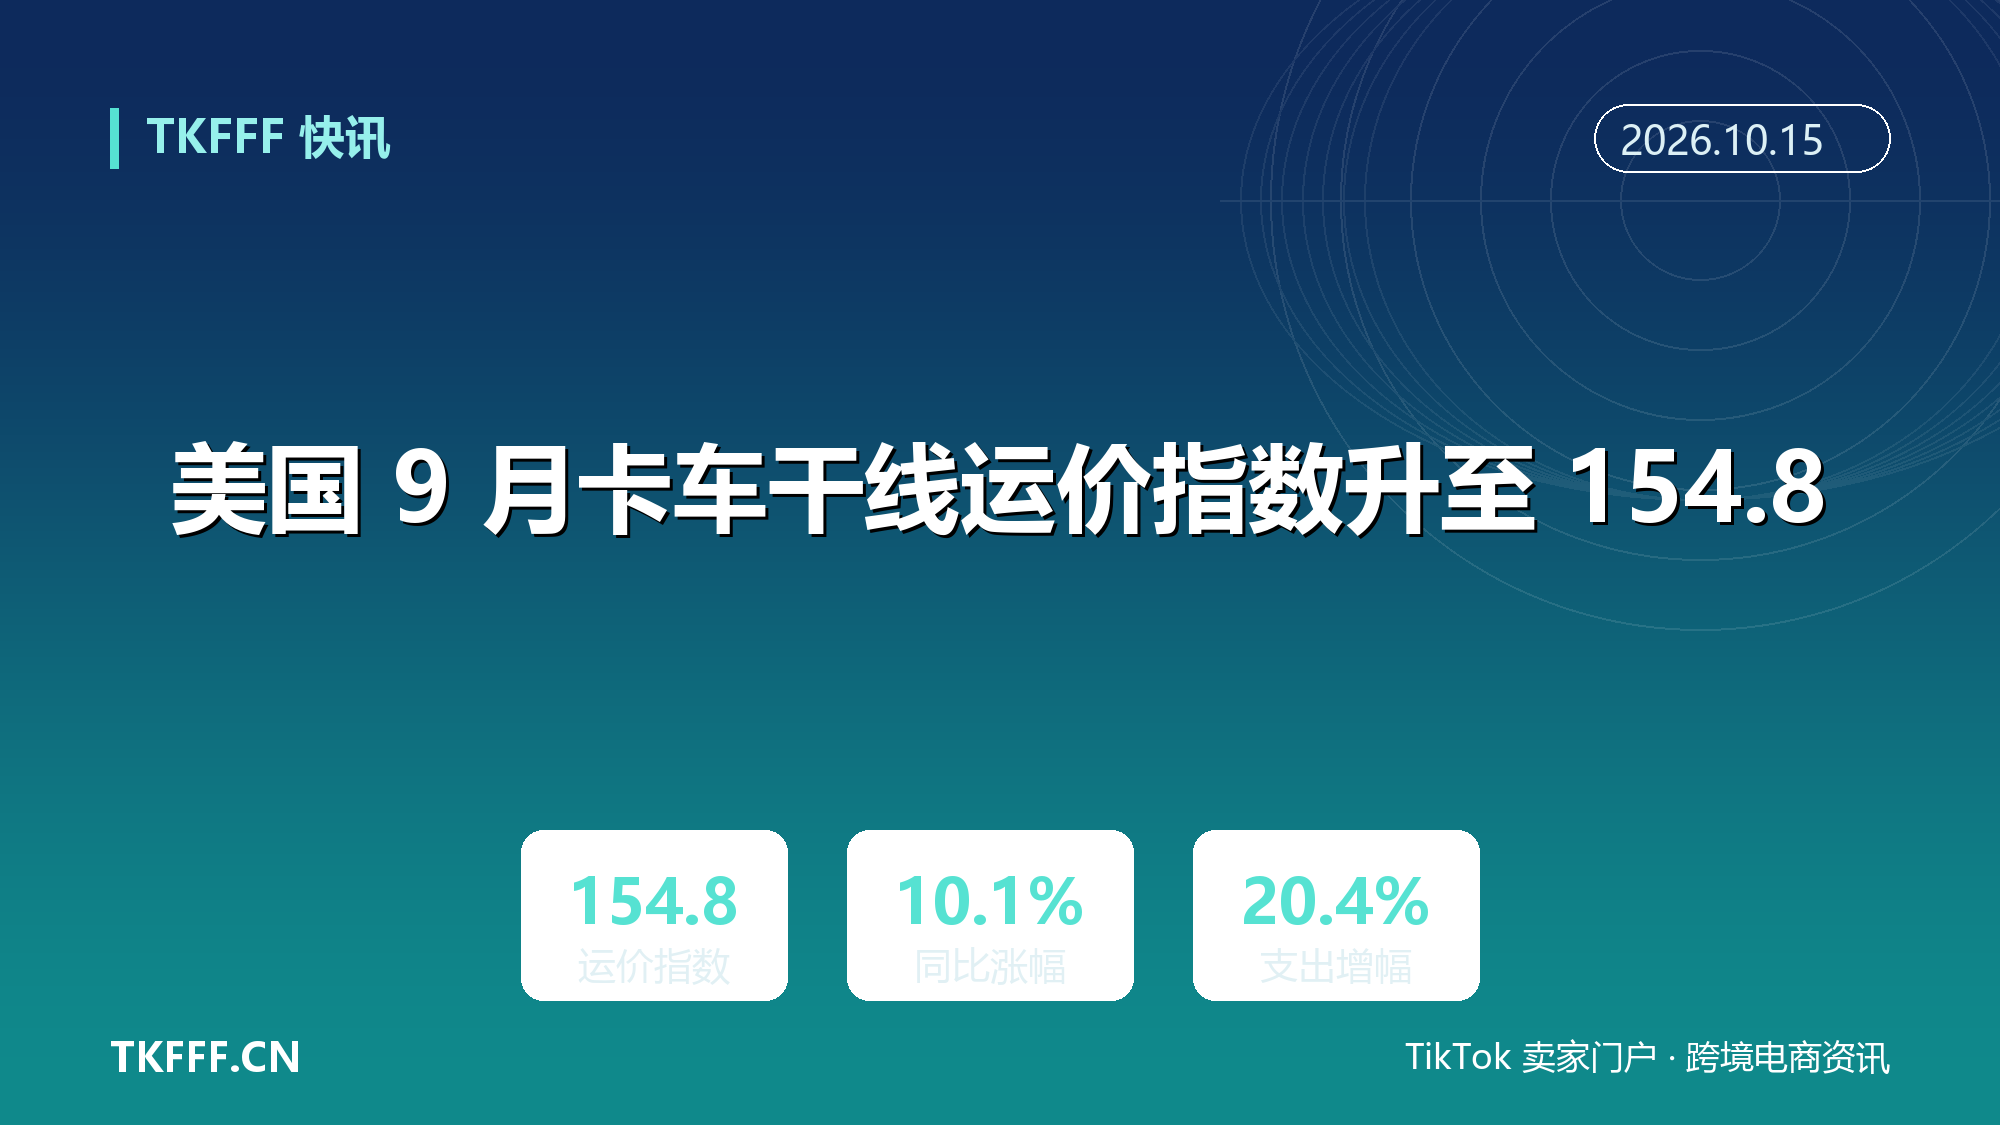
美国 9 月卡车干线运价指数升至 154.8:同比涨 10.1%、货运支出增 20.4%,Q4 旺季陆运成本继续抬升
货运量刚刚结束长达 42 个月的连跌,价格却已经连涨 21 个月。这两件事发生在同一份报告里,才是真正刺眼的地方。
10 月 13 日,Cass Information Systems 发布 9 月 Cass Transportation Index Report:卡车干线运价指数(Truckload Linehaul Index)升至 154.8,同比涨 10.1%,环比涨 0.6%;同期货运支出指数录得 3.970,同比增 20.4%。
对跨境卖家来说,这份报告的分量不在于数字本身,而在于它衡量的区域——不是跨洋海运,而是集装箱卸船之后,到还有一两百公里的海外仓与 FBA 仓之间的那段路。
而这轮涨价里,恰恰有一部分是你改不动的。
一、154.8 是怎么算出来的
干线运价指数被引用得很多,被解释得很少。按 Cass 官方定义,它衡量的是美国干厢整车(dry van)每英里运价的市场波动,并把干线部分从整车总成本中单独剥离出来——不含燃油,也不含装卸、等待、地址更正等附加费。
数据来源是 Cass 代表客户实际支付的运费发票,为合同价与现货价的混合,历史上明显偏向合同价。口径上还有一个容易被忽略的细节:数据按 Cass 处理账单的月份归集,未必等于运输实际发生的月份。
基期是 2005 年 1 月,等于 100。Cass 在 2025 年管理了 370 亿美元运费支出,这一「全美最大运费支付方」的地位,是这套指数能被当作风向标的前提。
9 月的 154.8 是四年来的最高绝对读数,也是第 21 个同比上涨月份,两年叠加涨幅 12.9%。环比 0.6% 看着温和,但低于 0.9% 的年内月度均值。Cass 给出的解释是:现货价小幅回落,加上这个季节本来招标就少,合同价跟进放缓。
翻译过来就是:现货在松,合同没松。而干线这块盘子,合同占大头。
二、支出 +20.4%,量只 +1.9%
把三个分项摆在一起看,背离才清楚。
货运量指数 9 月报 1.062,同比 +1.9%,环比 +2.3%(季调后 +1.4%)。这是该指标在长达三年半的下行之后,连续第二个月同比转正。但两年叠加口径仍是 -3.6%——量还没回到两年前。
货运支出指数 9 月报 3.970,同比 +20.4%,环比 +6.7%(季调后 +4.0%),两年叠加 +23.1%。8 月的同比涨幅是 19%,更早的年内累计增速一度只有 5.5%,两个月内陡然提速。Cass 归因于三项叠加:量、运价、燃油附加费。
问题也随之而来:量只涨了 1.9%,支出却涨了 20.4%。中间那道口子,就是单趟成本。
Cass 预计,货运支出指数在经历 2023、2024、2025 连续三年下跌后,2026 全年将录得 12% 的增长;干线运价指数 2023 年跌 10%、2024 年再跌 3.4%、2025 年转涨 1.8%,2026 年预计涨 7%。若按正常季节性走,10 月的量指数同比约 +4%、支出指数同比约 +23%。
这不是「复苏初期通常会有的波动」,这是一个正在被重新定价的市场。
三、从港口到 FBA,涨在哪几段
陆运成本传导到跨境链路,大致落在三段。
第一段是港口到区域仓。 进口集装箱的集中到港量与内陆拖车需求正相关。Cass 在报告中明确提到,库存回补叠加集装箱进口激增,是支撑零担与整车需求的因素之一。
第二段是区域仓到履约网络。 这一段多为合同价,恰恰是干线指数权重最高的部分。合同价一旦在 bid season 被重签,卖家在接下来两三个季度里几乎只能接受。
第三段是入仓预约与尾程。 这里的价格不体现在指数里,但压力同源。Cass 引用的 FreightWaves SONAR 数据显示,衡量承运人拒载水平的 Outbound Tender Rejection Index 仍指向一个偏紧的整车市场;Werner Enterprises 三季度指引预计,其单程车队每总英里运价同比上涨 10% 至 13%。
需求端也不支持「马上会松」的判断。9 月美国 ISM 制造业 PMI 报 54.5,新订单分项 55.3,连续第九个月处于扩张区间。
四、两个月不构成趋势
把报告读乐观了会误判,这是它自带的免责条款。
ACT Research 在报告中的地位并不只是「撰写者」,它同时给出了明确的风险提示:两个月增长通常不足以确认趋势,且油价上涨与利率高企是限制性因素。
再看两年叠加口径,货运量指数仍比两年前低 3.6%。所谓「回暖」,是在一个低了两年的基数上的回暖。
还有一个结构性变量:公路转铁路。报告提到,近期燃油价格飙升下,公路转铁路的转移一直在拖累这个以卡车为主的指数。ACT 预计,2026 年北美一级铁路公司多式联运量将达到 1930 万箱,打破 2018 年 1890 万箱的历史纪录,2027 年还会再破纪录。
铁路能否承接旺季溢出,是 2026 Q4 陆运价格能否降温的关键变量之一。
五、卖家能算的账只有三笔
旺季还剩不到七周,把 154.8 换算成可执行的动作,其实只有三笔账。
第一笔是节奏账。 亚马逊 2026 年黑五网一的库存到仓节点已经公布:AWD 截止 10 月 14 日,FBA 最小拆分截止 10 月 21 日,亚马逊优化拆分截止 10 月 28 日。从发布至今,最宽松的一档只剩两周左右。按 10 月 28 日倒推,海运、清关、卡车派送、预约入仓整链通常要 5 到 8 周——现在还在生产环节的货,大概率要改空运或快船。
第二笔是结构账。 10 月 15 日起,亚马逊旺季配送费生效至 2027 年 1 月 14 日,平均每件上涨约 0.32 美元,并叠加 3.5% 的燃油与物流附加费。加上 20% 的干线支出涨幅,单件尾程成本的上行已经不只是「略高一点」。
第三笔是空间账。 如果美国的西北部—中西部—东南部分仓布局还没成型,此刻重新测算「少分一个仓省下的仓储费 vs 多跑 300 英里的干线成本」,答案可能和上半年完全不同。
所以,154.8 并不意味着陆运价格还会继续单边上行,而是意味着 Q4 之前的每一个决策,成本都比上半年高出一截。
真正的考验在 11 月:当黑五的订单真正跑起来,卖家会发现多付的那部分干线成本,能不能从客单价里拿回来——还是只能自己吞下。
参考资料
- Cass Information Systems:《Cass Transportation Index Report — September 2026》
- Cass Information Systems:《Cass Truckload Linehaul Index(指数定义与方法论)》
- FreightWaves / Yahoo Finance:《Cass: TL linehaul rates up 10% in September, shipment counts remain positive》
- TradingView / Seeking Alpha:《The Cass Index signals a minor freight rebound even as economic headwinds remain》
- Amazon Seller Central:《Holiday 2026: Same fees, same eligibility, earlier deadlines》
- TKFFF:《亚马逊黑五网一促销提报 10 月 20 日截止:Best Deal 改成 100 美元加销售额 1.5%》