
法国上半年电商销售额破 1020 亿欧元:客单价降 4.3% 至 59.7 欧元,增长靠订单量撑
1020 亿欧元,法国电商交出上半年的成绩单。钱在变多,单笔却在变小——二季度平均客单价同比下降 4.3%,只剩 59.7 欧元,撑起增长的是多出来的订单,不是更大的购物车。对卖家来说,涨法变了,账也要重算。
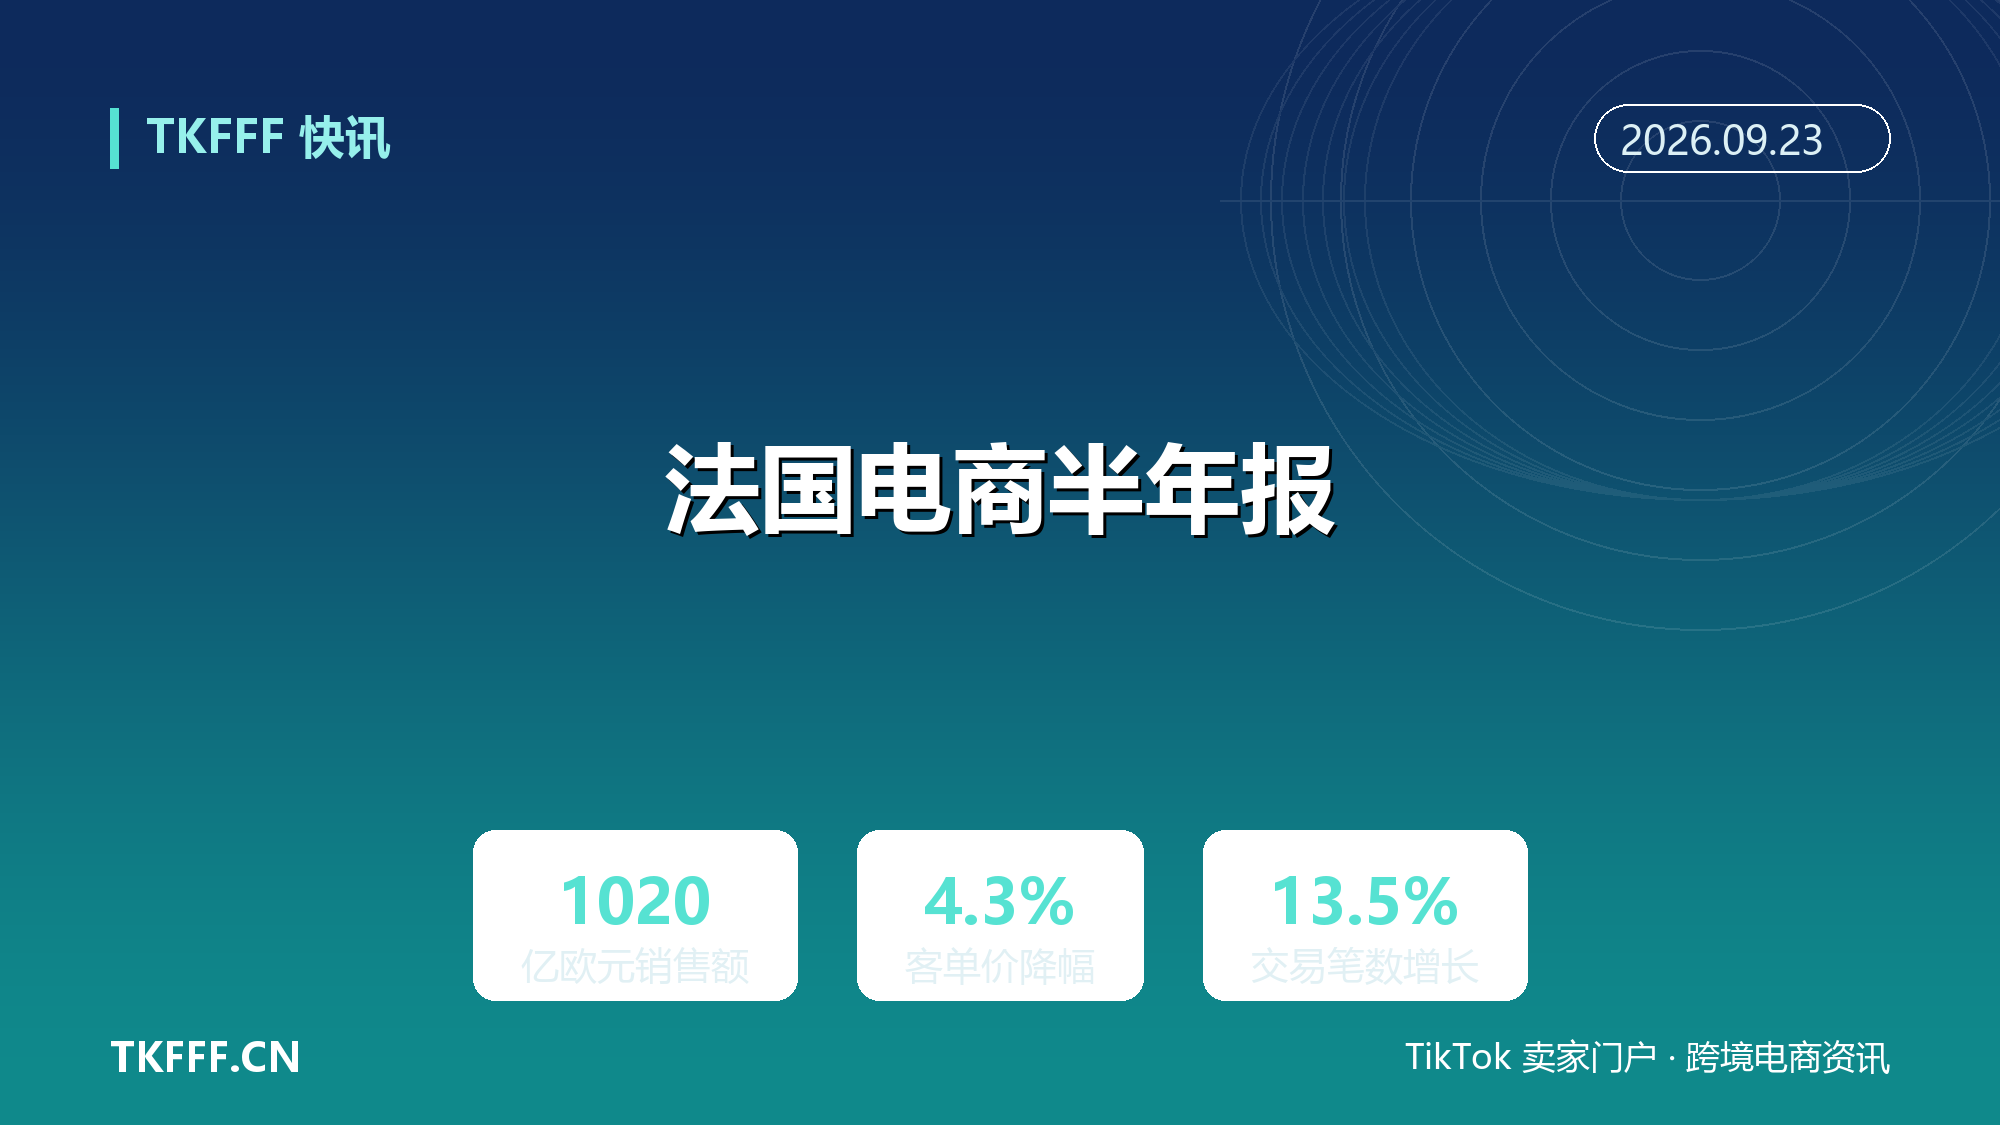
据法国电商与远程销售联合会(FEVAD)发布的季度数据,2026 年上半年法国商品与服务线上销售额超过 1020 亿欧元,同比增长 6.6%。二季度单季冲到 522 亿欧元,同比增 8.5%,明显高于一季度 4.7% 的增速。上半年整体呈先抑后扬的走势。
6 月是个高点。密集促销、赛事叠加多轮高温天气,把当月商品线上销售额同比增速推到 12.2%。加速没能延续:7 月增速回落到 4.8%,前 7 个月累计增长 6.8%。脉冲过后,市场回到常态水位。
更关键的结构变化藏在交易明细里。据 FEVAD 统计,二季度交易笔数同比增长 13.5%,平均客单价却下降 4.3% 至 59.7 欧元。订单在变多,购物车在变小,增长完全由订单数量驱动。
一、增速曲线先扬后抑
把三个数字排在一起,曲线一目了然:一季度 4.7%,二季度 8.5%,7 月回落到 4.8%。据 FEVAD 季度数据,二季度确实是今年到目前为止动能最强的一个季度。
6 月的 12.2% 有特殊背景。据出海网援引 FEVAD 口径,当月促销档期密集,又有大型赛事带动观赛消费,叠加多轮高温天气,风扇、空调、凉感家居用品的需求集中释放。三个因素凑在一起,把单月商品线上销售额增速拉出全年最高点。
单月高点能不能当趋势看?大概率不能。7 月增速立刻回落近一半,说明 6 月的跳升更多是外力催出来的脉冲,而不是消费力本身上了台阶。把两周、一个月的爆发线性外推成年度判断,是数据解读里最容易踩的坑。
对卖家的实际含义是:法国市场的增长还在,但节奏是波浪形的。备货和投放跟着促销档期与季节走,比跟着单月数据冲更有胜算。
二、客单价跌到 59.7 欧元
13.5% 的笔数增长,对上 4.3% 的客单价跌幅,方向完全相反。据 FEVAD 数据,二季度法国网购者下单更勤,每一单却花得更少。
量涨价跌不是新故事。中华人民共和国国家邮政局网站援引 FEVAD 数据显示,2025 年上半年法国电商客单价已降至 67 欧元,交易量同比增长 11.3%;跨境行业媒体 Lengow 引用 FEVAD 年报则显示,2025 全年客单价 62 欧元、下降 3%,全年交易笔数超 32 亿、增长 10%。到 2026 年二季度,59.7 欧元不过是这条下坡曲线的最新一格。
FEVAD 把原因归结为通胀回落、二手商品需求上升,以及低价平台和折扣商品的流行。法国消费者 2025 年线上下单 32 亿笔、人均年花费 4216 欧元,买得更频繁、单笔更省钱,已经成为市场共识性的消费习惯。
对卖家来说,危险的不是客单价本身,而是低价心智一旦形成就很难逆转。你的品类如果正好撞上低价平台的主战场,靠拉高单笔金额做增长的路会越走越窄。
三、品类榜:体育领跑
二季度的品类冷热差得很远。据 FEVAD 面板数据,体育用品线上销售额同比增长 16.2%,居家第一;家用纺织品增长 12.2%;科技及家电增长 8.5%;美容产品增长 7.4%。
体育用品领跑并不意外。赛事密集期叠加暑期户外季,球类、骑行、露营装备的需求集中释放,法国人素有夏季度假运动的消费习惯。家纺的高增长则与换季装修、短租民宿备货有关。
科技及家电的 8.5% 看着温和,6 月却有个尖峰。据出海网援引的 FEVAD 口径,高温天气把制冷类家电的需求一次性点燃,该品类 6 月线上增速比市场整体高出 50% 以上。天气驱动的需求来得快,去得也快,7 月的回落已经给出了答案。
选品上值得记一笔:品类增速排名是跟着季节和事件走的,二季度领跑的名单到了四季度大概率换人。黑五网一之前的备货窗口,该盯的是礼品和冬季品类。
四、有门店的反超了
一个容易被忽略的细节:据 FEVAD 数据,拥有实体门店的零售商,线上增速整体高于市场平均水平,科技及家电品类 6 月甚至高出 50% 以上。
全渠道玩家手里有三张牌。线下库存可以直接当线上仓用,门店和自提点解决末端配送成本,实体品牌背书降低网购决策门槛。客单价普跌的环境里,信任感反而成了稀缺资产。
反面视角同样直白:纯线上卖家被夹在中间。流量成本上行,单笔金额下行,两头一起挤利润。法国消费者对末端配送有明确的品牌偏好,没有本地履约能力的跨境卖家,退货和售后环节的隐性成本只会更高。
想在法国长期做,本地化的分量比以往更重。要么找本地合作方解决退货和自提,要么干脆把法国当成全渠道市场来规划,而不是一个简单挂链接的站点。

五、订单多了,账要重算
订单量上行、客单价下行,对成本端是个放大器。同样的销售额拆成更多订单,意味着单均物流、包装、客服、支付手续费全面抬升。据 FEVAD 口径推算,二季度 8.5% 的销售额增长背后,是 13.5% 的订单量增长,履约环节的负荷比账面数字重得多。
广告端同样受压。59.7 欧元的客单价,扣掉货品和履约成本,留给获客预算的空间非常有限。低价单硬投广告,大概率是给平台打工。真正的解法在复购:把一次性买家变成高频买家,才对得起获客成本。
具体动作可以做三件。用包邮门槛和组合装把客单价往 70 欧元以上拉;把促销档期写进备货日历,跟着 6 月、黑五这类确定性节点放量;重新核算单均履约成本,海外仓和直发的切换点按新客单价重算一遍。
增长结构变了,打法就得跟着变。1020 亿欧元的市场依然在涨,只是从「买得更贵」换成了「买得更勤」——当增长不再来自购物车,你明年的法国站,是继续冲订单量,还是想办法把客单价拉回来?

参考资料
- 法国电商与远程销售联合会(FEVAD):《Bilan e-commerce France 2025》
- 出海网:《每日快讯:2026 年上半年法国电商销售额突破 1020 亿欧元》
- 中华人民共和国国家邮政局:《Fevad 数据显示法国上半年电商销售额同比增长 7.9%》
- Lengow:《Average order value on marketplaces in France: what our data reveals》
- Hi-Commerce:《E-commerce Statistics France 2026》
- 扬帆出海:《法国 Q2 电商流量榜:亚马逊领跑,Temu 月访问量降 12.7%》