
美国拟收紧墨西哥 AI 硬件原产地规则:USMCA 框架下限制北美以外零部件占比,硬件出海供应链重塑
据《华尔街日报》2026 年 9 月 15 日报道,美国正施压墨西哥接受 AI 硬件出口原产地新规,拟限制在墨生产的 AI 硬件中非北美零部件的占比,方案是 USMCA 修订谈判的一部分。谈判仍在早期阶段,美方尚未给出具体比例与过渡期,硬件出海企业需要提前梳理自己的原产地证据链。
目前确认了什么,还没确认什么
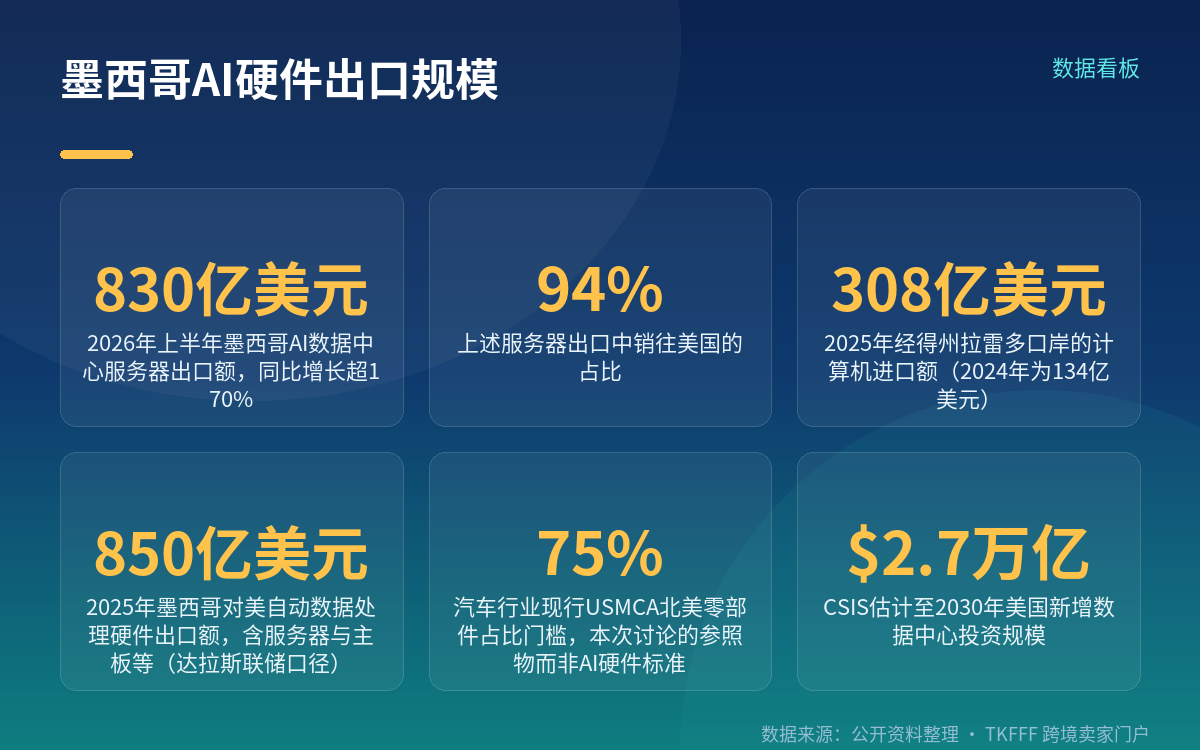
先划清边界,避免把小道消息当既成事实。已确认的事实有三条:其一,美国正在向墨西哥施压,要求对在墨生产的 AI 硬件(含半导体、服务器)施加新的原产地规则;其二,讨论是《美墨加协定》(USMCA)修订谈判的一部分,两国贸易团队预计最早于下周在华盛顿举行进一步会谈;其三,美国贸易代表(USTR)贾米森·格里尔今年 7 月在阿斯彭安全论坛上表示,可对电子、医药等战略行业的 USMCA 原产地规则进行强化,并称正与墨方共同识别可回流美国的产业。
尚未确认的部分更重要:美方目前没有提出具体的北美或美国零部件占比数字,也没有给出企业过渡期安排。参照物是汽车行业的现行标准——整车零部件须有至少 75% 来自北美才能享受免税待遇,但多家媒体明确提示,这并不意味着「北美 75%」会直接套用到 AI 设备上。此外,加拿大与美国的 USMCA 正式修订谈判尚未启动,加拿大因素可能成为变量。
墨西哥 AI 硬件出口的规模
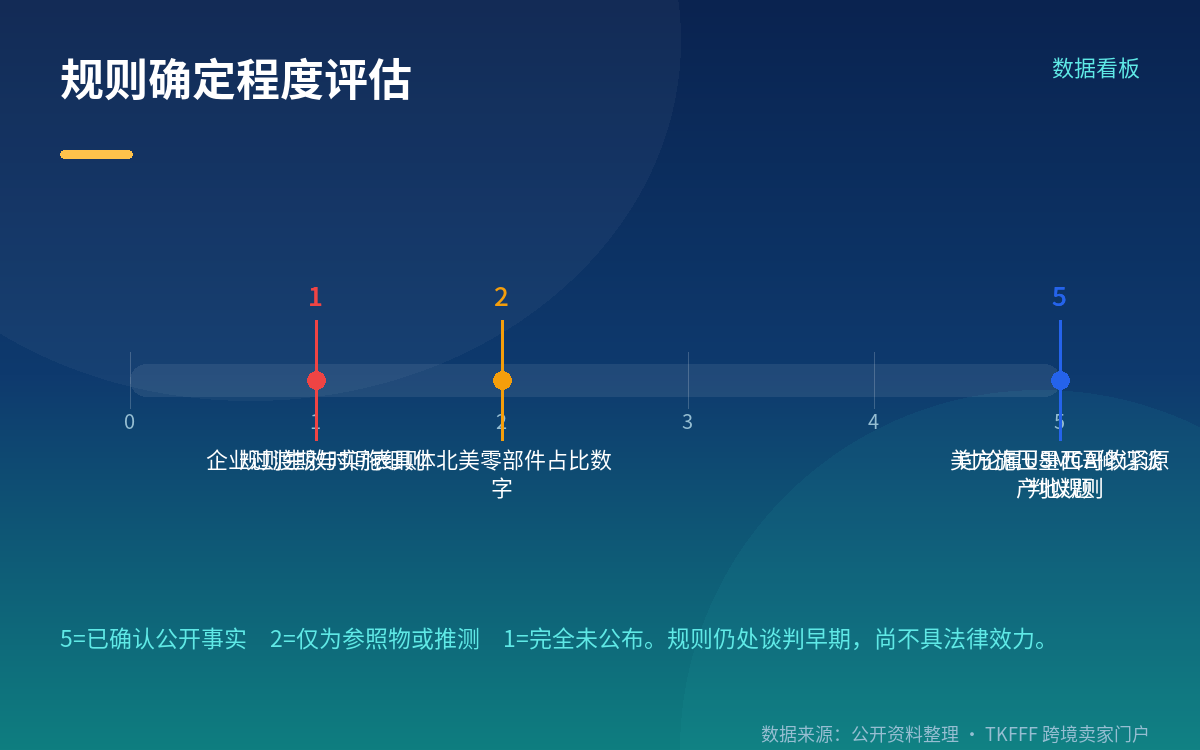
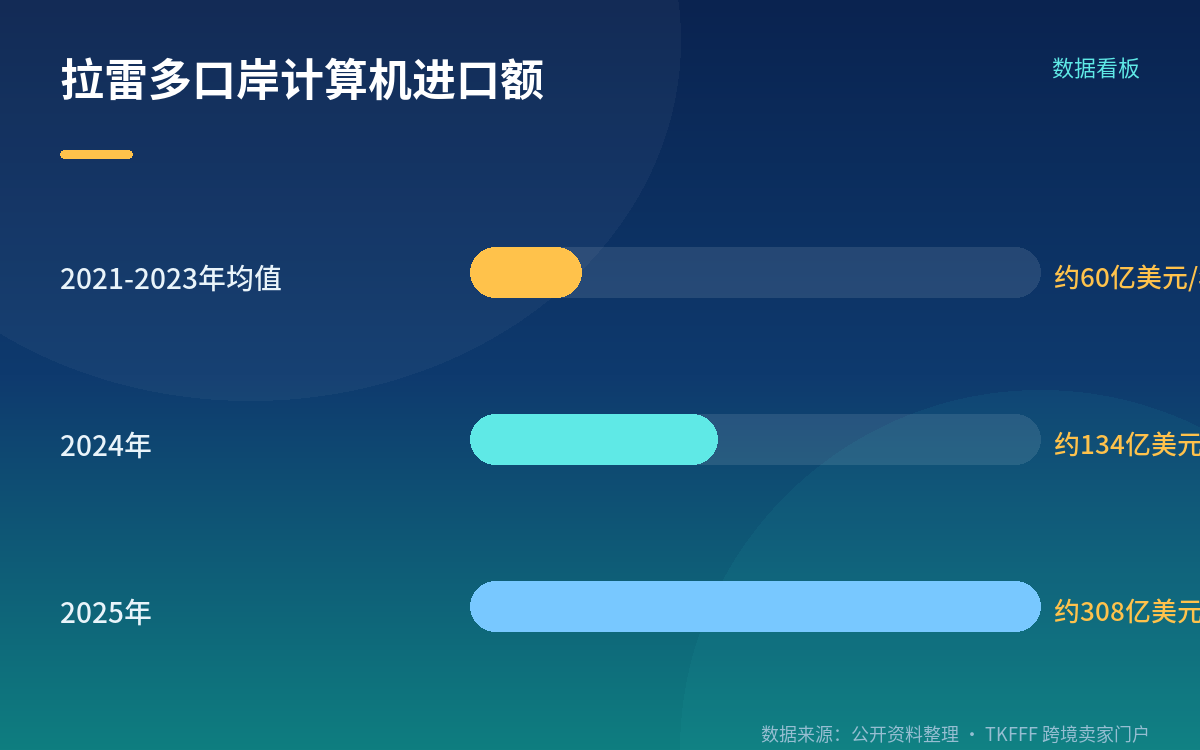
美国为什么盯着这条线,数字能说明问题。据 S&P Global,2026 年上半年墨西哥用于 AI 数据中心的计算机服务器出口额达 830 亿美元,同比增长超过 170%,其中 94% 销往美国。今年 AI 硬件已超越汽车,成为墨西哥对美第一大出口品类。得州拉雷多(Laredo)作为美墨最大陆路贸易口岸,计算机年进口额从 2021-2023 年的约 60 亿美元,升至 2024 年 134 亿美元、2025 年 308 亿美元。
另一组口径来自达拉斯联储:2025 年墨西哥对美数据中心设备出口超过 700 亿美元,其中自动数据处理硬件(含服务器、主板及其他数据中心部件)出口超过 850 亿美元。S&P Global 与达拉斯联储的数字统计范围不同,前者统计服务器单项、后者覆盖更宽的硬件口径,差异属于口径之别而非数据冲突。按得州农机国际大学贸易专家 Daniel Covarrubias 的观察,这一增速本身是「最难被接受的部分」。
产能结构上,北墨西哥(尤其华雷斯城)已成为 AI 服务器关键基地。富士康等台资厂商在墨西哥设厂,为英伟达等美国科技公司生产 AI 服务器与部件,和硕在华雷斯城据报有五座组装厂。OECD 的报告则指出,墨西哥半导体产业主要集中在设计与后端环节(组装、测试、封装),前端晶圆制造能力有限——这意味着即便原产地规则收紧,北美短期内也未必有能力承接全部高价值环节。
规则一旦落地会怎么传导
传导路径有三层。第一层是原产地资格认定。目前 USMCA 项下 AI 硬件并无专门的原产地价值成分(RVC)要求,一旦新增门槛,主要用非北美零部件在墨西哥组装再入美的产品,可能失去免税待遇。USTR 格里尔的表述是,目标是「堵住让非缔约方搭便车的漏洞」。
第二层是行政成本。多家媒体与行业机构指出,原产地规则扩展到新产业会增加行政负担与产品成本,企业需要建立零部件级别的溯源体系、保存完整的原产地证明文件,这对以组装为主、供应链高度跨国的硬件企业意味着实质性投入。台资厂商与向其采购的美国科技公司都可能面临这一负担。
第三层是价格与供应链重构。有分析给出了极端情景的量级参照:若对全部半导体及含半导体的产品征收 100% 关税,成本增加可能接近 1.4 万亿美元。这是压力测试式的推演,不是预测,但可以用来说明规则的潜在影响半径。同时要注意反向约束——规则过严会推高成本并催生替代供应链,这是政策设计本身的取舍。
硬件出海企业现在该做什么
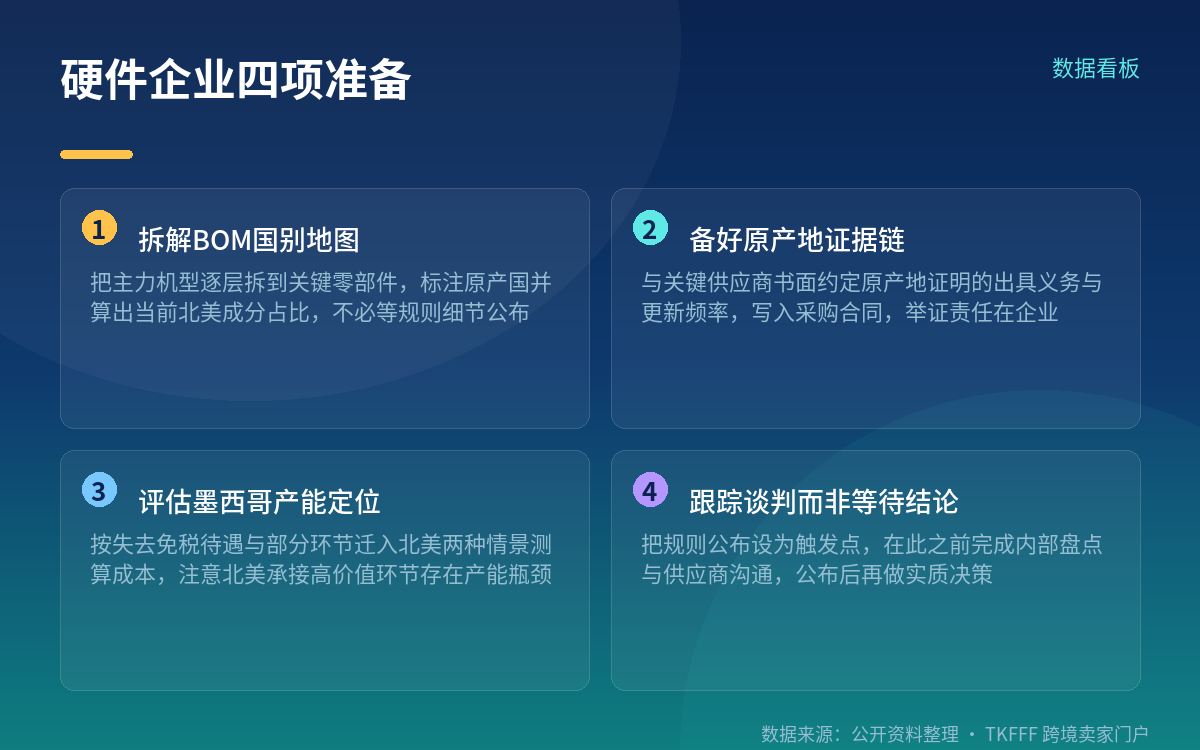
第一,先画清 BOM 的国别地图。把出口美国的主力机型逐层拆到关键零部件,标注每个部件的原产国与供应商,算出「北美成分占比」的当前值。这项工作不需要等规则细节公布——无论最终门槛是 50% 还是 75%,企业都需要先知道自己站在哪个位置。
第二,准备原产地证据链。原产地规则的核心是举证责任在企业。报关时的原产地声明需要上游供应商配合出具材料,建议现在就与关键供应商约定原产地证明的出具义务与更新频率,写入采购合同,避免规则落地后再补材料。
第三,评估墨西哥产能的定位。如果现有墨西哥工厂主要做「非北美零部件 + 本地组装」的模式,需要提前测算两种情景下的成本:一是维持现状但失去免税待遇,二是将部分高价值环节(如主板贴装、整机测试)迁入北美。OECD 的观察提示后者存在产能瓶颈,迁移节奏需要更现实的评估。
第四,跟踪谈判进度而非等待结论。当前处于谈判早期,美方未公布比例与过渡期;美加之间的 USMCA 正式谈判尚未启动。企业应把「规则公布」设为触发点,在此之前完成内部盘点与供应商沟通,公布后再做实质决策。
注意事项
第一,不要把「汽车 75%」当成已确定的 AI 硬件标准。多家媒体在报道中明确提示,该比例目前只是参照物,美方尚未就 AI 硬件的具体占比、产业分类或过渡期给出方案。
第二,这是拟议阶段,不是已生效规则。将 USMCA 原产地要求扩展到 AI 硬件目前仍处于美墨双边磋商中,属于 USMCA 修订谈判议题,尚无法律效力。后续是否落地、以何种形式落地均未确定。
第三,注意规则可能外溢到其他品类。USTR 的表态涉及电子、医药等战略行业,媒体亦提及医疗设备等消费品可能被纳入。做多品类出口的企业不宜只按 AI 硬件一条线做预案。
FAQ
Q:这个新规已经生效了吗? A:没有。截至 2026 年 9 月中旬的公开信息,该方案仍在美墨双边磋商的早期阶段,属于 USMCA 修订谈判的一部分。美方尚未提出具体的北美零部件占比要求、产业分类细则或企业过渡期安排,不构成已生效的规则。
Q:北美零部件占比会不会直接套用汽车行业的 75%? A:目前不能这样推断。汽车行业现行标准是零部件至少 75% 来自北美方可免税,这是本次讨论中被频繁提及的参照物;但多家媒体明确提示,不意味着「北美 75%」会原样适用于 AI 设备。具体数字未公布,任何具体比例都仅是推测。
Q:我在墨西哥有组装厂,现在就要搬迁吗? A:不建议在规则明确前做重资产决策。更务实的做法是先完成三件事:拆解主力机型的 BOM 国别构成、测算当前北美成分占比、与关键供应商约定原产地证明材料义务。同时按「维持现状但失去免税待遇」和「部分环节迁入北美」两种情景做成本测算,等规则细节公布后再决策。
参考来源
- 《华尔街日报》2026 年 9 月 15 日报道(经多家媒体转引):美国施压墨西哥收紧 AI 硬件原产地规则
- 美国贸易代表办公室(USTR)贾米森·格里尔 2026 年 7 月阿斯彭安全论坛表态
- S&P Global:2026 年上半年墨西哥 AI 数据中心服务器出口 830 亿美元,同比增超 170%,94% 销往美国
- 达拉斯联储:2025 年墨西哥对美数据中心设备出口超 700 亿美元,自动数据处理硬件出口超 850 亿美元
- 得州农机国际大学 Daniel Covarrubias 关于拉雷多口岸计算机进口额的统计(2021-2023 年约 60 亿美元/2024 年 134 亿美元/2025 年 308 亿美元)
- 经济合作与发展组织(OECD):墨西哥半导体产业以设计与后端环节为主
- 战略与国际研究中心(CSIS):美国新增数据中心投资至 2030 年或达 2.7 万亿美元;100% 半导体关税情景下成本增加或近 1.4 万亿美元