
美联储三年来首次加息 25 基点至 3.75%-4.00%:跨境卖家融资成本再上台阶,云厂商 7000 亿债务承压
当地时间 2026 年 9 月 16 日,美联储把联邦基金利率目标区间上调 25 个基点至 3.75%-4.00%,这是 2023 年 7 月以来首次加息,12 名票委一致赞成。对跨境卖家来说,这意味着备货贷款、收款账期、汇率对冲三件事的成本同时往上走,旺季资金计划要重排。
这次加息是什么量级,为什么是现在
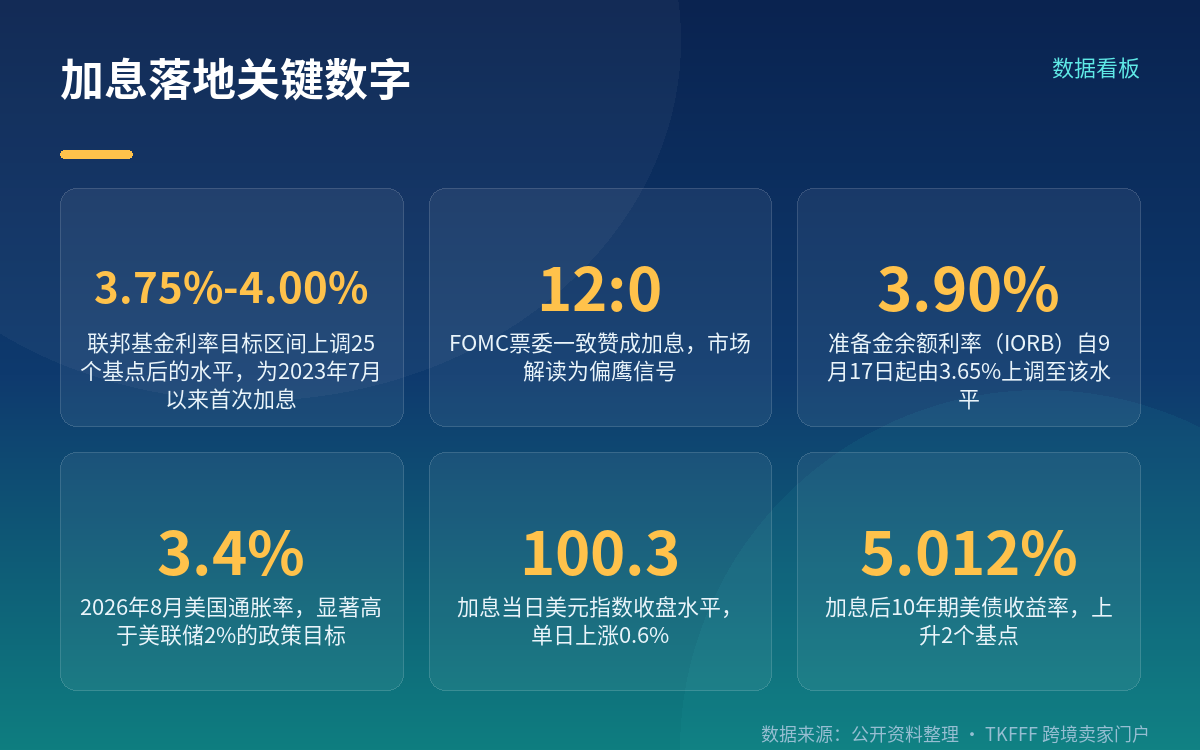
先把事实摆清楚。FOMC 声明里的原话是「经济活动正以稳健步伐扩张」,同时强调「通胀仍然偏高」,并称本次操作将「支持更及时地回归 2% 目标」。利率区间从 3.50%-3.75% 抬到 3.75%-4.00%,恰好在 25 个基点的常规步长上。美联储同时把准备金余额利率(IORB)从 3.65% 提到 3.90%,9 月 17 日起生效。
驱动力主要来自两头。一头是通胀读数:2026 年 8 月美国通胀率约 3.4%,核心 CPI 环比超出市场预期,明显高于 2% 的目标。另一头是能源:9 月 9 日布伦特原油突破每桶 100 美元,汽油、柴油和运输成本同步上行。就业端反而没有恶化——8 月非农新增就业 16.2 万人,高于市场预期的 5.6 万人,失业率维持 4.1%。就业压力减轻,让美联储腾出手来先处理物价。
利率路径怎么走,市场在赌什么
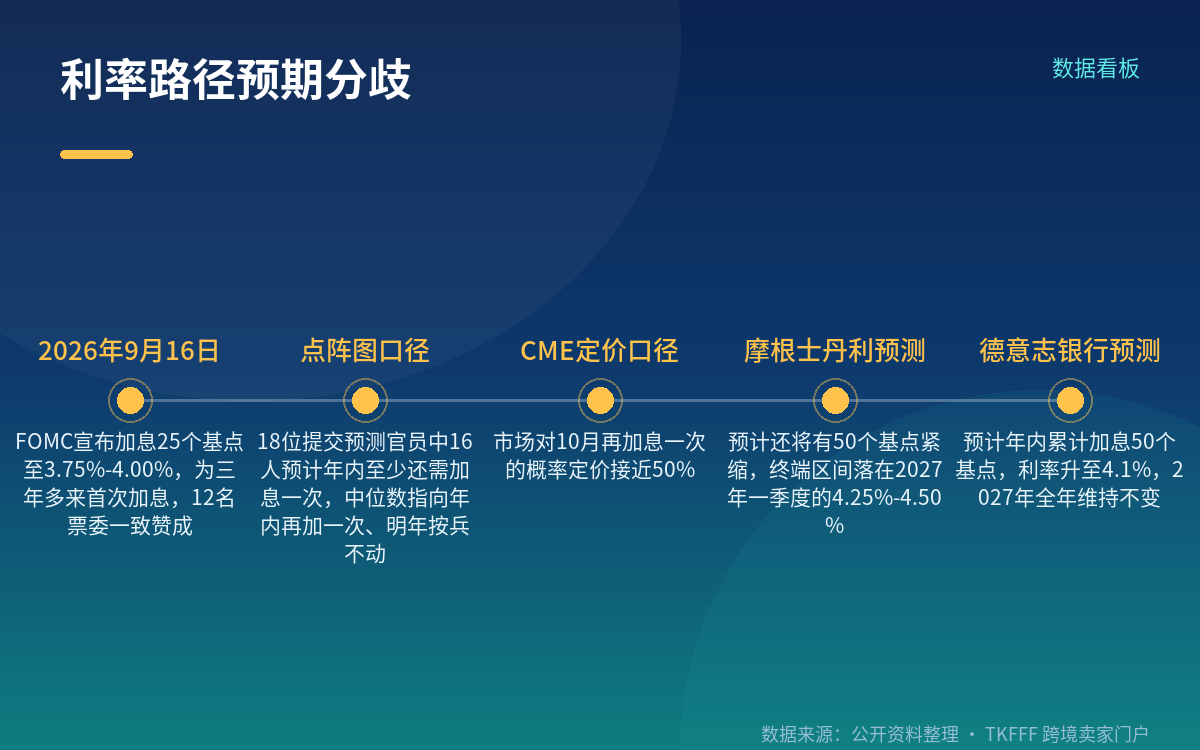
比「加了多少」更要紧的是「还要加多少」。点阵图显示,18 位提交预测的官员中有 16 人预计年内至少还需要再加息一次。市场端,CME 数据显示 10 月再加息一次的概率接近 50%。机构之间的分歧不小:摩根士丹利最新研报预计还会有 50 个基点紧缩,终端区间落在 2027 年一季度的 4.25%-4.50%;德意志银行也给出年内累计加息 50 个基点、利率升至 4.1% 的预测;而美联储自身的中位数点阵图指向年内再加一次、明年按兵不动,但 18 位预测者中有 8 位认为明年还要加。这三套口径不一致,卖家不应把任何一套当成既定事实,更适合按「年内大概率还有一次」做资金预案。
市场的即时反应已经出来了:美元指数当日上涨 0.6% 至 100.3,10 年期美债收益率升 2 个基点至 5.012%,30 年期收益率微降至 5.357%;美股三大指数收跌,道指盘中一度跌超 1100 点。
7000 亿债务和跨境卖家有什么关系
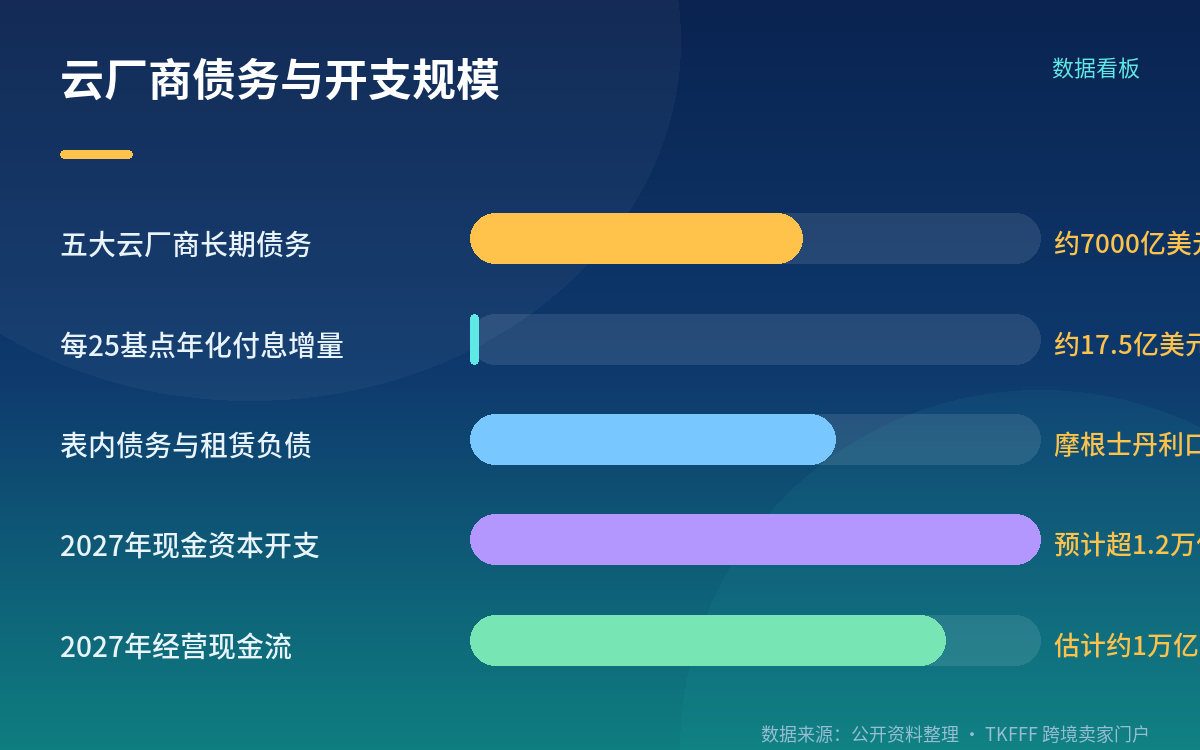
关联点在于资金价格。据钛媒体援引的统计,微软、谷歌、Meta、亚马逊、甲骨文五家云厂商的长期债务总额已约 7000 亿美元,较 2025 年初几乎翻倍;利率每上升 25 个基点,这 7000 亿美元债务池的年化付息成本约增加 17.5 亿美元。另一组口径来自摩根士丹利:超大规模云厂商表内债务与租赁负债合计已升至 7700 亿美元,表外承诺与担保总额超过 3.1 万亿美元。口径不同,但方向一致——借钱变贵了。
传导到卖家侧有两条链路。一是平台与生态的间接成本:云厂商资本开支高度依赖债务融资,摩根士丹利预计 2027 年现金资本开支超 1.2 万亿美元、同期经营现金流约 1 万亿美元,缺口已然打开;融资成本上行,平台侧的补贴、物流基建、AI 工具定价都可能被重新审视。二是直接链路:跨境支付体系高度依赖代理行与预融资账户,美联储把 IORB 提到 3.90% 后,银行为支付目的持有的低收益美元余额机会成本上升,这部分成本最终会反映在企业客户的融资与结算报价上。据 PYMNTS 与万事达卡的调研,57% 的美国中小企业从海外采购,年营收 100 万至 1000 万美元的企业中这一比例达 73%,其中 63% 主要以美元付款给海外供应商。
卖家当下能做的成本测算
算一笔账,先看清敞口在哪。假设某卖家备货资金 50 万美元,走浮动利率信用额度,加息 25 个基点意味着年化利息增加约 1250 美元;若年内再落实一次 25 个基点,累计增加约 2500 美元。若使用应收账款保理(行业常见报价为每月 2%-4%),成本上行通常滞后 1-2 个季度体现;采购订单融资(常见年化 8%-12%)则随基准更敏感。贸易融资类产品(信用证、供应链金融)的结算成本若从交易额的 1.5%-2.5% 抬到 2.5%-3.5%,对千万级美元流水的卖家影响量级在数十万美元。
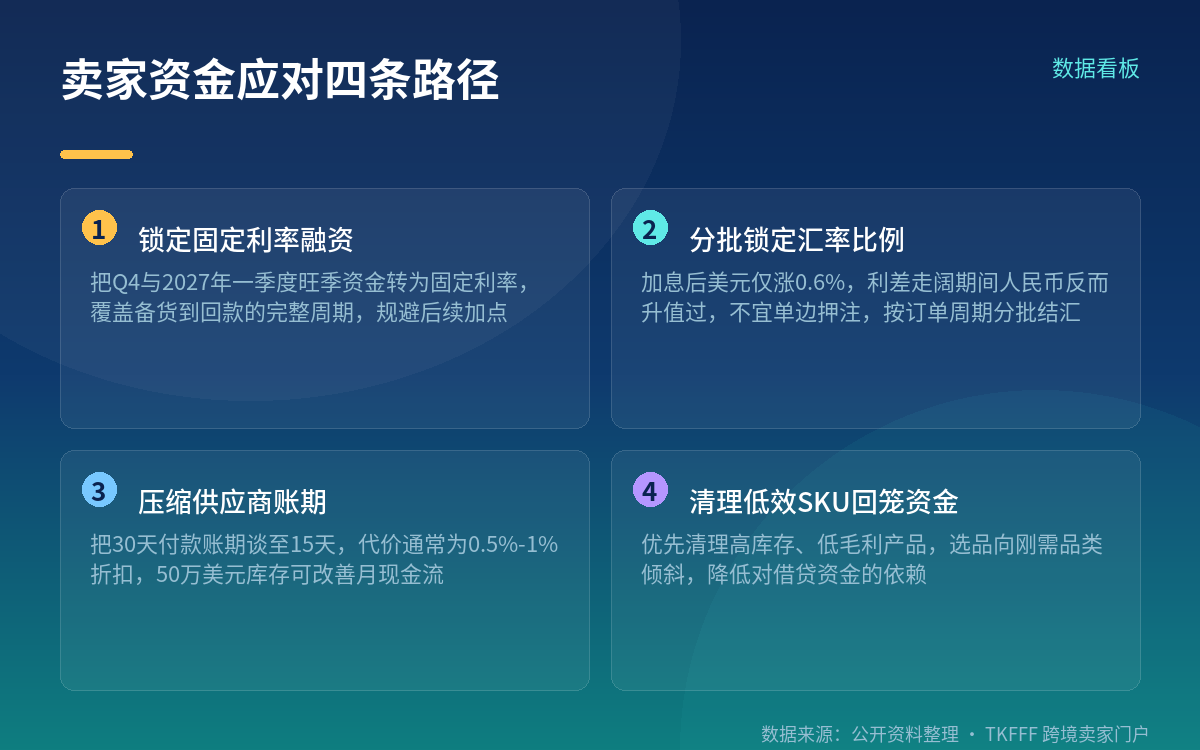
应对路径有四条,都是可执行的。第一,锁价:把 Q4 与 2027 年一季度的融资额度尽量转为固定利率,期限覆盖旺季到回款周期。第二,锁汇:加息通常伴随美元阶段性走强;2025 年 4 月以来人民币对美元中间价曾走强至 6.74 附近,而据公开数据的测算,中美 10 年期国债利差走阔约 72 个基点期间人民币反而升值约 5.76%——利差与汇率并非简单同向,锁汇比例宜按自身现金流结构定,不宜单边押注。第三,压账期:把 30 天付款账期谈到 15 天,代价通常是 0.5%-1% 的折扣,在 50 万美元库存上换来的现金流改善通常在 2500-5000 美元/月量级。第四,调结构:清理高库存、低毛利的 SKU 回笼资金,选品向刚需品类倾斜。
注意事项
第一,把「可能再加」写进预算而不是写进预测。点阵图、CME 定价、投行预测三套口径给出的是三个不同答案,任何一套都不构成确定路径。稳妥做法是按年内累计再加 25-50 个基点做压力测试,看现金流是否仍然为正。
第二,区分「浮动」与「固定」两条腿。加息影响的是浮动利率负债和短期限再融资,对已锁定的固定利率债务当期没有直接影响。做资金规划前,先把负债清单按「浮动/固定」「年内到期/跨年到期」两轴分类,优先级先处理年内到期的浮动敞口。
第三,汇率对冲不要只盯美联储一侧。这次加息后美元指数只涨 0.6%,而历史上中美利差走阔期间人民币反而升值过。单边押注汇率方向的代价,可能远大于那 25 个基点的利息差。分批结汇、按订单周期锁定比例,比一次all in更稳。
FAQ
Q:这次加息到底是加息还是维持不变?会不会又改口? A:已经落地。2026 年 9 月 16 日 FOMC 宣布上调 25 个基点至 3.75%-4.00%,12 名票委一致赞成,这是 2023 年 7 月以来首次加息。后续路径仍不确定,点阵图、CME 定价与投行预测给出的预期并不一致,请按「年内可能还有一次」做预案,而不是按某一家机构的结论做决策。
Q:我做的是小额生意,加息对我真的有影响吗? A:影响主要在三条线上:备货融资成本、收款到账速度与结算费率、以及美国消费者的非必需品支出意愿。PYMNTS 与万事达卡的调研显示,57% 的美国中小企业从海外采购,其中 63% 主要以美元支付海外供应商——结算与融资链条上的任何加点,都会以费率形式传导。
Q:云厂商 7000 亿债务和我卖货有什么直接关系? A:没有直接账务关系,但有间接成本关系。云厂商的资本开支高度依赖债务融资,融资成本上行会影响平台侧在物流基建、AI 工具、补贴政策上的投入节奏。同时,跨境支付依赖代理行预融资,IORB 升至 3.90% 抬高了银行维持美元流动性的机会成本,这部分最终会体现在卖家的融资与结算报价里。
参考来源
- 美联储 FOMC 声明与实施决定(2026 年 9 月 16 日):联邦基金利率目标区间上调至 3.75%-4.00%,准备金余额利率升至 3.90%
- 美联储经济预测摘要(SEP)与点阵图:2026 年 GDP 增速中位数 2.3%、失业率 4.1%、PCE 通胀 3.7%
- 路透社/中国日报:《US central bank raises interest rates as it shifts focus toward addressing inflation》
- 环球时报:《US Fed announces 1st interest rate hike in over 3 years as inflation stays sticky》
- 经济观察网:《美联储时隔三年重启加息25个基点应对通胀》
- PYMNTS:《Fed Rate Hike Raises Costs of Funding Global Commerce》
- 钛媒体:《加息之锤落下:美联储捅破三年平静,AI巨头7000亿债务悬了》
- 摩根士丹利研报(经公开报道转引):超大规模云厂商表内债务与租赁负债约 7700 亿美元,表外承诺超 3.1 万亿美元