
巴拿马运河拥堵超 400 万 TEU 滞留、SCFI 七连涨,美线运价美西 7339 / 美东 10479 美元
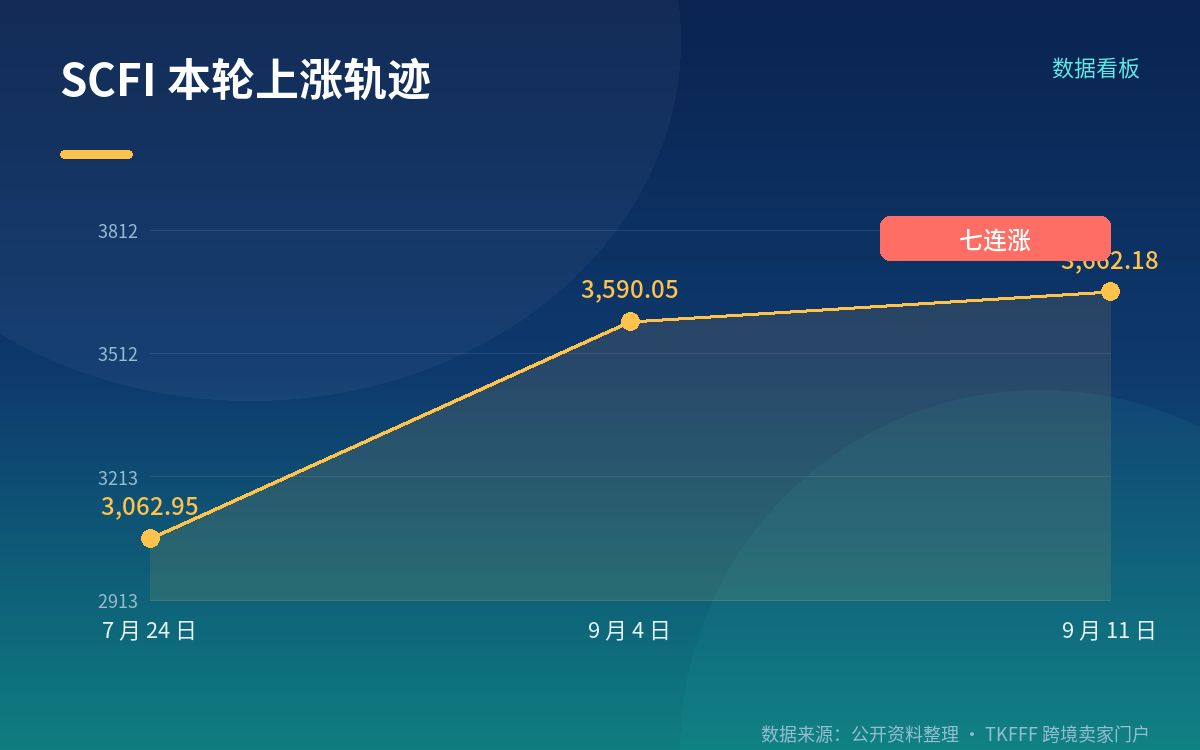
9 月 11 日,上海航运交易所 SCFI 报 3662.18 点,连续第 7 周上涨;上海至美西 7339 美元/FEU、美东 10479 美元/FEU,两条线还在高位续涨。同期巴拿马运河把每日通行配额继续往下压,全球等泊运力突破 400 万 TEU。旺季没结束,头程成本也没见顶。
运价涨到哪了:美西 7339、美东 10479,价差 3140 美元
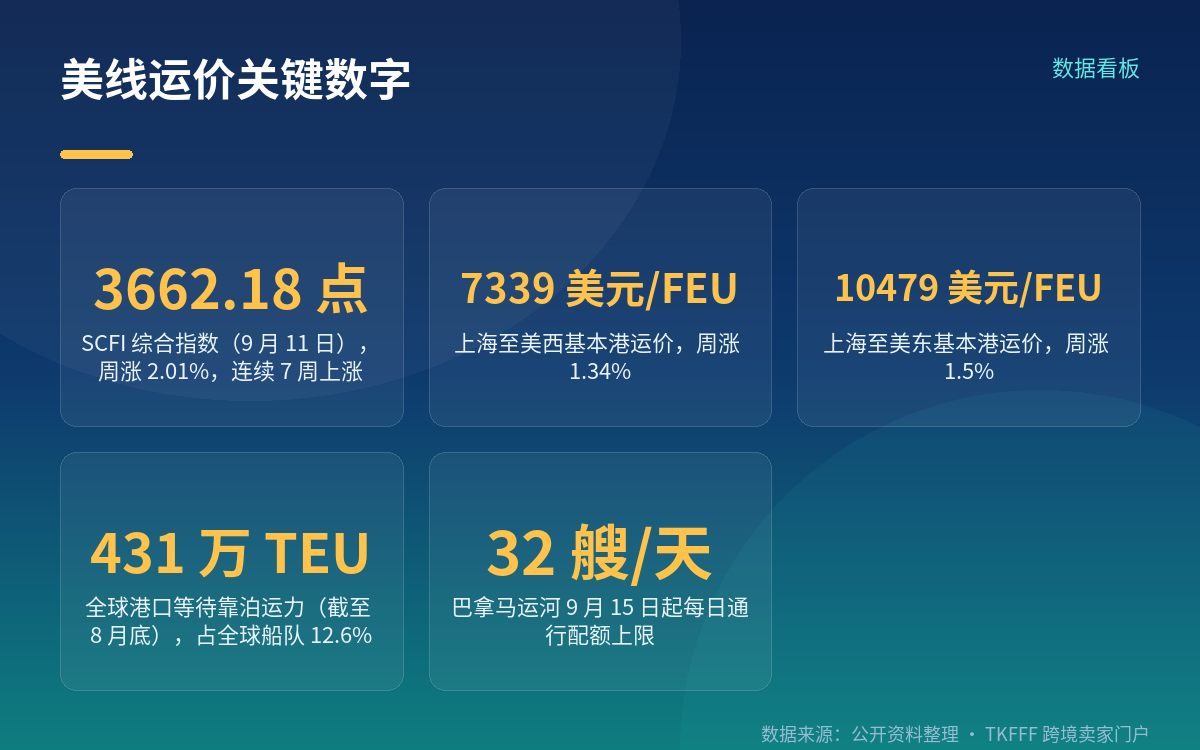
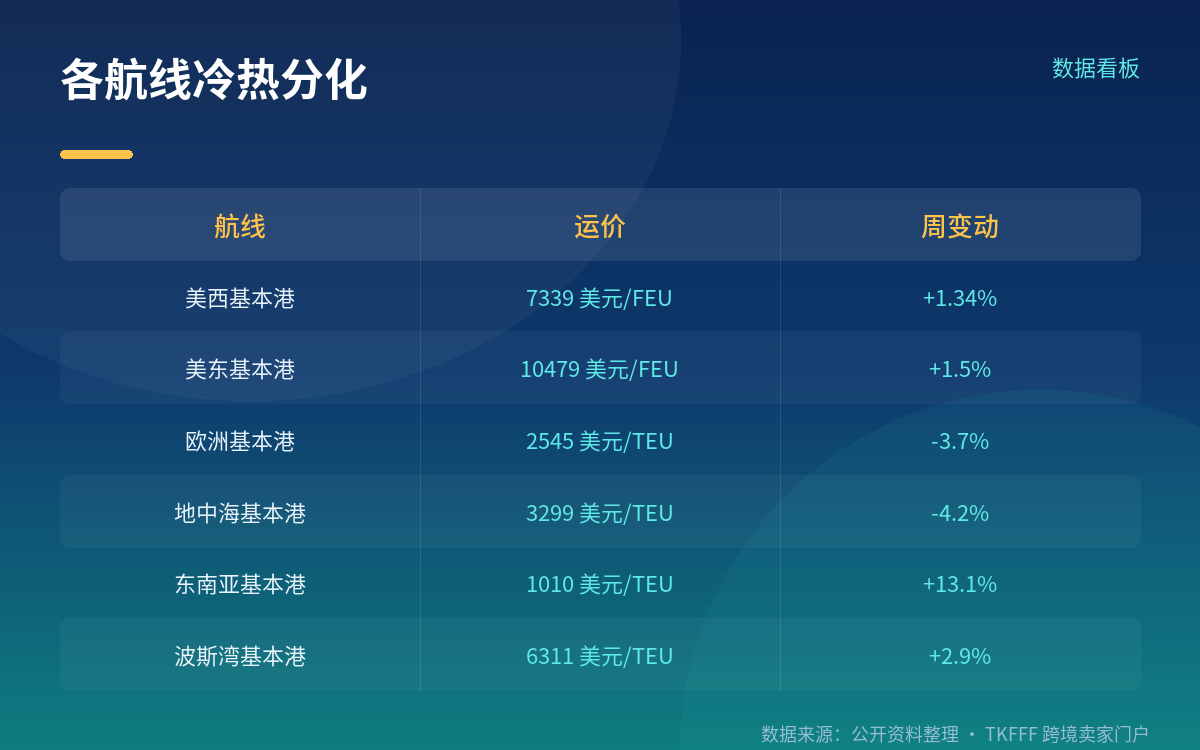
先看最硬的一组官方数字。9 月 11 日,上海航运交易所发布的 SCFI 综合指数报 3662.18 点,较上期上涨 72.13 点,周涨幅 2.01%,为本轮连续第 7 周上涨。分航线看,上海至美西基本港运价 7339 美元/FEU,上涨 97 美元,周涨 1.34%;上海至美东基本港 10479 美元/FEU,上涨 155 美元,周涨 1.5%,两者价差 3140 美元。同期的欧洲线却在跌:欧洲基本港 2545 美元/TEU,周跌 3.7%;地中海 3299 美元/TEU,周跌 4.2%。近洋线反而更猛,东南亚基本港涨 117 美元至 1010 美元/TEU,周涨 13.1%;波斯湾 6311 美元/TEU,周涨 2.9%。这里要提醒一句口径问题:德路里 9 月 10 日的 WCI 报 4476 美元/FEU,上海—洛杉矶即期 7352 美元/FEU、上海—纽约 9726 美元/FEU,美东数字明显低于 SCFI 的 10479 美元。两套指数算法与船公司样本不同,不能互相替代引用。
「超 400 万 TEU 滞留」说的不是运河,是全球港口
这个数字必须说清楚,否则很容易误判。韩国海洋振兴公社(KOBC)统计显示,截至 8 月底,全球港口等待靠泊的运力为 431 万 TEU;另有行业口径表述为「超过 430 万 TEU」,突破 2022 年疫情期间 400 万 TEU 的历史纪录,相当于全球集装箱船队的 12.6%。注意,这是全球港口的等泊运力,主要推手是东亚台风导致中国主要港口作业中断与船期错乱,估算造成约 170 万 TEU 有效运力损失,船舶准班率跌到 60%-65%,平均延误 5 到 5.5 天。巴拿马运河自己的拥堵指标是「排队船数 + 等待天数」:截至 8 月 30 日有 118 艘船等待通行,其中 107 艘有预订、11 艘无预订,总量约相当于运河 3 天通行能力,仍低于 2023 年厄尔尼诺期间 150 艘的峰值。所以「400 万 TEU 堵在巴拿马运河」是误读,运河的问题在限行与等待,全球港口的问题才是运力被大面积占住。
运河限行:一天从 36 条减到 32 条,未预订船舶等 8.8 天
巴拿马运河管理局(ACP)的第二轮限流已落地:9 月 3 日起每日通行船舶从 36 条降至 34 条,9 月 15 日起进一步降至 32 条。分船闸口径各家报道略有出入——一说巴拿马型船闸由 26 条减至 23 条、新巴拿马型由 10 条减至 9 条;另一说法是巴拿马型由 25 条减至 23 条、新巴拿马型维持 9 条,具体以 ACP 公告为准。吃水限制同样在反复:8 月 15 日起新巴拿马型授权吃水 14.78 米,原定 9 月 2 日降至 14.63 米、10 月 1 日降至 14.48 米,ACP 已两度推迟相关下调。等待时间上,ACP 数据显示 9 月 3 日未预订北向船舶平均等待 8.8 天;货代侧口径为北向 8.5 天、南向 7.7 天,个别新巴拿马型约 10 天。代价是明码标价的:9 月 1 日一艘 LPG 船以 530 万美元拍得优先通行,创运河拍卖史最高;8 月初 10100 TEU 的 Seaspan Benefactor 付了 460 万美元;4 月 Gas Virgo 付了 400 万美元。而 2025 年 10 月至 2026 年 2 月的平均拍卖价约 5.5 万美元,现在已被甩开数倍。
港口效率与空班:这轮涨价还能撑多久
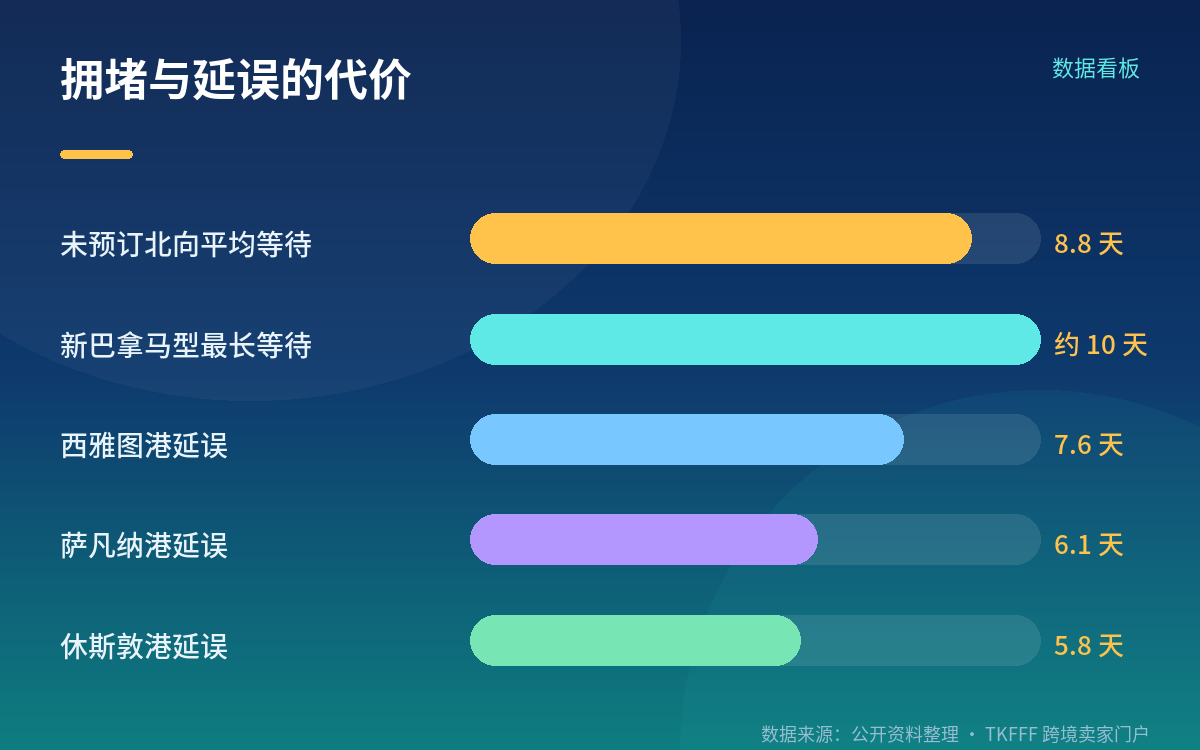
支撑面:8 月美国集装箱进口量 260.4 万 TEU,环比增 3.8%、同比增 3.3%,为有记录以来第三高;自华进口 88.4 万 TEU,环比增 1.3%,占美国进口总量比重从 7 月的 34.8% 小幅回落至 34.0%。全美前十大港口进口量环比增 3.8%,但 8 月所有主要门户港口延误都在上升,西雅图 7.6 天(7 月 6.1 天)、萨凡纳 6.1 天、休斯敦 5.8 天(7 月 4.3 天)。压力面:9 月货量较 8 月有所减少,港口拥堵在缓解——上海港船舶平均等待时间已由此前的 94 小时缩短至 64 小时。德路里数据显示,9 月 14 日至 10 月 18 日东西向主要航线预计出现 79 个空班,约占计划航次 11%。部分集运公司计划 9 月 15 日再上调美线运价约 300 美元/FEU,但市场普遍认为本轮涨价实际落地概率较低,更可能是为后续降价揽货留空间。一句话:短期高位难跌,中期看空班能不能顶住货量回落。
注意事项
第一,先把长协舱位锁住,再看即期。美东破万已经常态化,节前出货窗口在收窄。建议美线卖家优先锁定长协或固定舱位,别把生产排期押在临时订舱上;同时把巴拿马运河附加费单独列进成本表,别混在综合运费里看,否则毛利测算会系统性偏乐观。
第二,不要用一句「海运涨价」给全站调价。这一轮是结构性上涨:美线涨、东南亚暴涨 13.1%、欧线跌、南美跌。做多站点的卖家应按线路重算头程,东南亚线卖家的成本变化幅度其实大于美线,需要优先复算定价和促销节奏。
第三,给履约承诺留缓冲。港口延误叠加 11% 的空班,船期不确定性明显上升。建议把 listing 的备货时长、妥投承诺、缺货预案都留出余量——旺季断货的机会成本通常高于运费涨幅。同时盯住两个反向信号:上海港等泊时间已从 94 小时降到 64 小时、9 月货量环比走弱,一旦拥堵进一步缓解,被占用的运力会释放出来。
FAQ
Q:SCFI 七连涨,美线现在到底多少钱? A:据上海航运交易所 9 月 11 日数据,SCFI 综合指数 3662.18 点,周涨 2.01%,连续第 7 周上涨;上海至美西基本港 7339 美元/FEU、周涨 1.34%,上海至美东基本港 10479 美元/FEU、周涨 1.5%。
Q:「巴拿马运河拥堵超 400 万 TEU 滞留」是说运河里堵了 400 万个柜吗? A:不是。431 万 TEU(另有口径称超 430 万 TEU)是全球港口等待靠泊的运力总量,由韩国海洋振兴公社统计,主因是东亚台风冲击中国主要港口。巴拿马运河自身的指标是排队船数——截至 8 月 30 日为 118 艘,约相当于运河 3 天通行能力。
Q:这轮涨价还会持续吗? A:市场存在分歧。支撑项是 8 月美国进口 260.4 万 TEU 的历史第三高、节前备货与 79 个空班;压力项是 9 月货量环比减少、上海港等泊时间从 94 小时降至 64 小时。部分船公司计划 9 月 15 日再涨约 300 美元/FEU,但业内普遍认为实际落地概率较低。
参考来源
- 上海航运交易所:《上海出口集装箱运价指数(SCFI)2026 年 9 月 11 日数据》
- 巴拿马运河管理局(ACP):每日通行配额、吃水限制与拍卖成交公告
- 韩国海洋振兴公社(KOBC):全球港口等待靠泊运力统计(截至 2026 年 8 月底)
- Descartes:2026 年 8 月美国集装箱进口量数据
- 德路里(Drewry):世界集装箱运价指数(WCI)与跨太平洋航线空班统计
- 中国经营报:《集装箱运价六连涨 欧美航线行情冰火两重天》
- SeaNews:《Port Congestion and Pre-Golden Week Surge Push Freight Rates Higher》
- 台湾《财讯快报》:SCFI 连 7 涨、北美航线续旺报道