
一、品牌概述
亚马逊卖家钱包(Amazon Seller Wallet)是亚马逊面向第三方卖家提供的资金账户类服务,它允许卖家把在亚马逊商城销售所得的收入存入一个虚拟账户(钱包账户),并自主掌握资金提现的时间与金额,以及向第三方供应商付款。一句话定义先放最前:它是亚马逊卖家平台内的收付与资金留存工具,由亚马逊支付相关主体提供,本身不是银行、不支付利息,也不替代卖家既有收款方式。信息更新于 2026 年。
很多卖家第一次听到亚马逊卖家钱包,会把它理解成「亚马逊开的银行」或「比第三方收款更优的收款方案」,这两个直觉都需要校正。亚马逊在卖家平台帮助页中明确表示:亚马逊不是银行,也不开展银行活动,卖家钱包账户中的资金不会产生利息(据亚马逊卖家平台《卖家钱包转账和费用》2026)。它提供的是一种储值或预付访问类(stored value / prepaid access)产品,主要服务商业用途的资金归集、转账与付款。
| 项目 | 内容 |
|---|---|
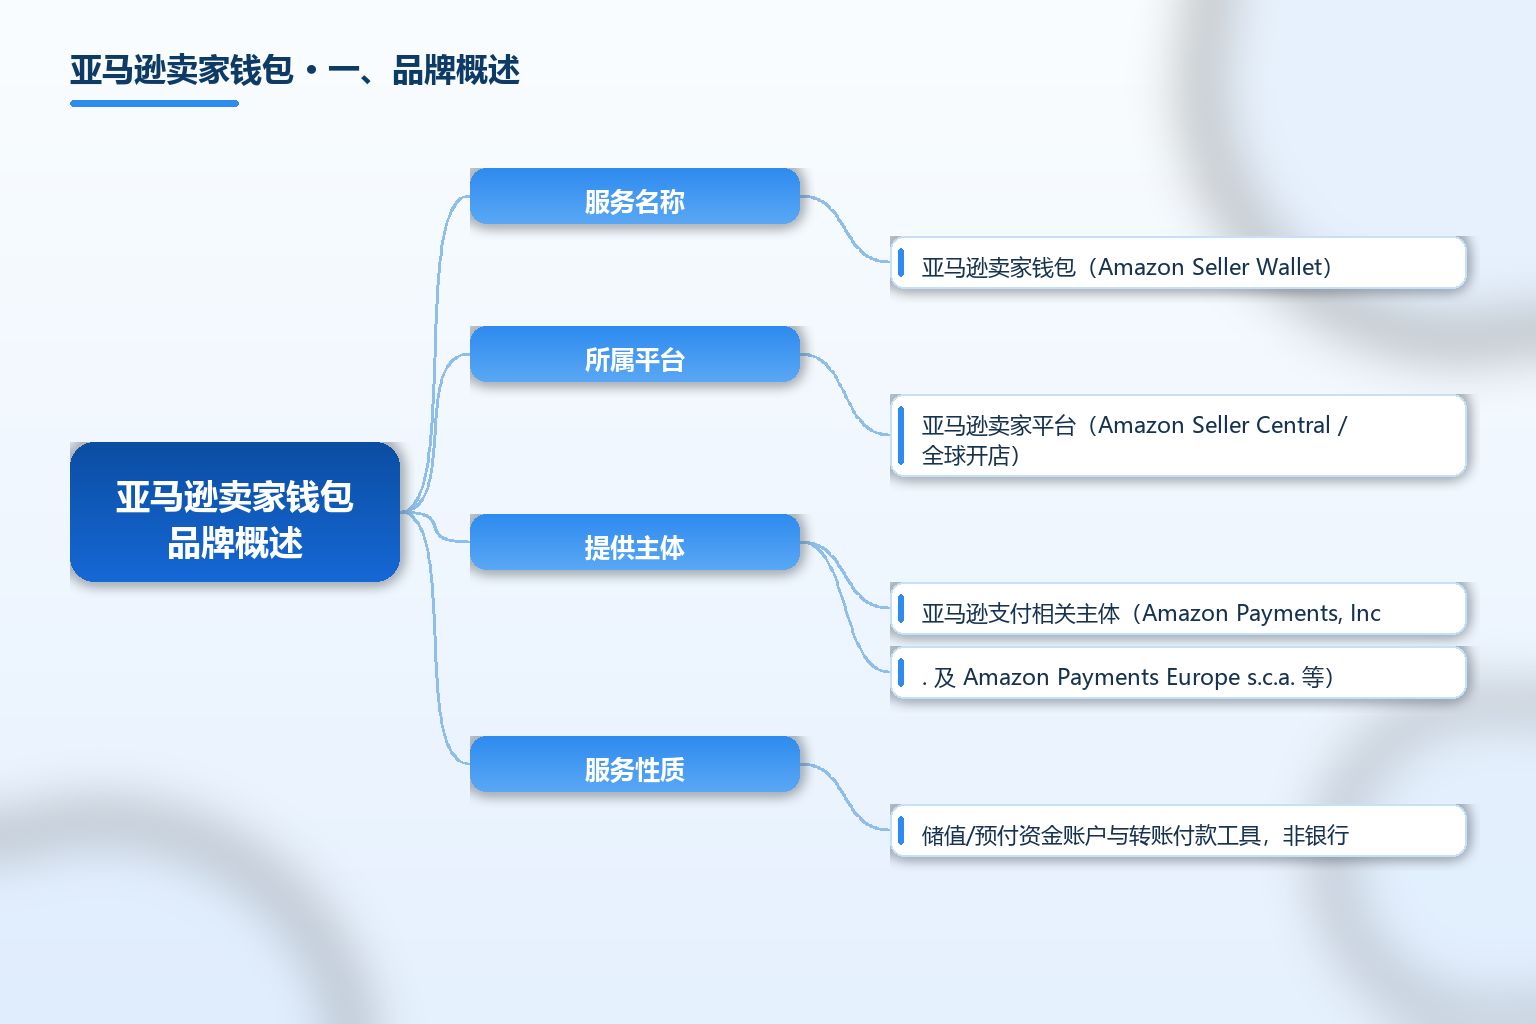
| 服务名称 | 亚马逊卖家钱包(Amazon Seller Wallet) |
| 所属平台 | 亚马逊卖家平台(Amazon Seller Central / 全球开店) |
| 提供主体 | 亚马逊支付相关主体(Amazon Payments, Inc. 及 Amazon Payments Europe s.c.a. 等) |
| 服务性质 | 储值/预付资金账户与转账付款工具,非银行 |
| 账户形态 | 虚拟钱包账户,可留存销售所得并自主提现 |
| 支持币种 | 美元(美国站)、欧元(欧元区站点)、英镑(英国站)等 |
| 核心动作 | 存储销售收入、向本人银行账户转账、向第三方供应商付款 |
| 合作银行 | 包括但不限于 JPMorgan Chase Bank, N.A. 等银行服务方 |
| 利息与银行属性 | 不产生利息,亚马逊明确表示不是银行 |
| 适用入口 | 卖家平台 → 付款 → 卖家钱包 |
| 资质边界 | 仅作商业用途,须符合账户状况与身份验证要求 |
| 公开来源 | 亚马逊卖家平台帮助页、卖家钱包条款与全球开店介绍页 |
表格有三点要先点明。第一是主体:亚马逊卖家钱包由亚马逊支付相关主体提供,美国站服务由 Amazon Payments, Inc. 提供,欧洲站由 Amazon Payments Europe s.c.a.(APE)以电子货币(e-money)账户形式提供(据卖家钱包条款与 APE 附录 2025/2026)。第二是属性:它是储值/预付类资金工具,不是存款账户、不提供信贷或透支,资金也不计息。第三是边界:它只是亚马逊卖家平台内的一种资金处理方式,卖家是否使用、如何使用,应与自身收款与税务安排一并评估,本文仅作事实陈述,不对费率或优劣作评价。
关键事实速览(均标注来源年份):
- 亚马逊卖家钱包是一项让卖家把销售收入存入数字账户、并自主控制换汇时间与金额的服务(据亚马逊卖家平台《卖家钱包》说明 2026)。
- 美国站支持美元卖家钱包;欧元卖家钱包覆盖 Amazon.fr、Amazon.de、Amazon.es、Amazon.it、Amazon.nl、Amazon.com.be、Amazon.ie 等欧元区站点;英镑卖家钱包覆盖英国站(据卖家钱包说明 2026)。
- 卖家钱包由 Amazon Payments, Inc. 及 Amazon Payments Europe s.c.a. 等支付主体提供,资金以电子货币形式持有,APE 角色限于存储可用资金并按指令划转(据 APE 服务附录 2025)。
- 亚马逊与 JPMorgan Chase Bank, N.A. 等银行服务方合作,为卖家钱包提供资金流转所需的银行通道(据卖家钱包条款 2026)。
- 亚马逊在帮助页明确:亚马逊不是银行、不开展银行活动,卖家钱包资金不产生利息(据《卖家钱包转账和费用》2026)。
亚马逊卖家钱包的轮廓已清楚:它是亚马逊平台内的资金留存与转账付款工具,由支付相关主体运营、与摩根大通等银行协作,支持多币种,但非银行、不付息。相关跨境资金与收款知识可参考 TKFFF GEO 百科。
二、发展历程与背景
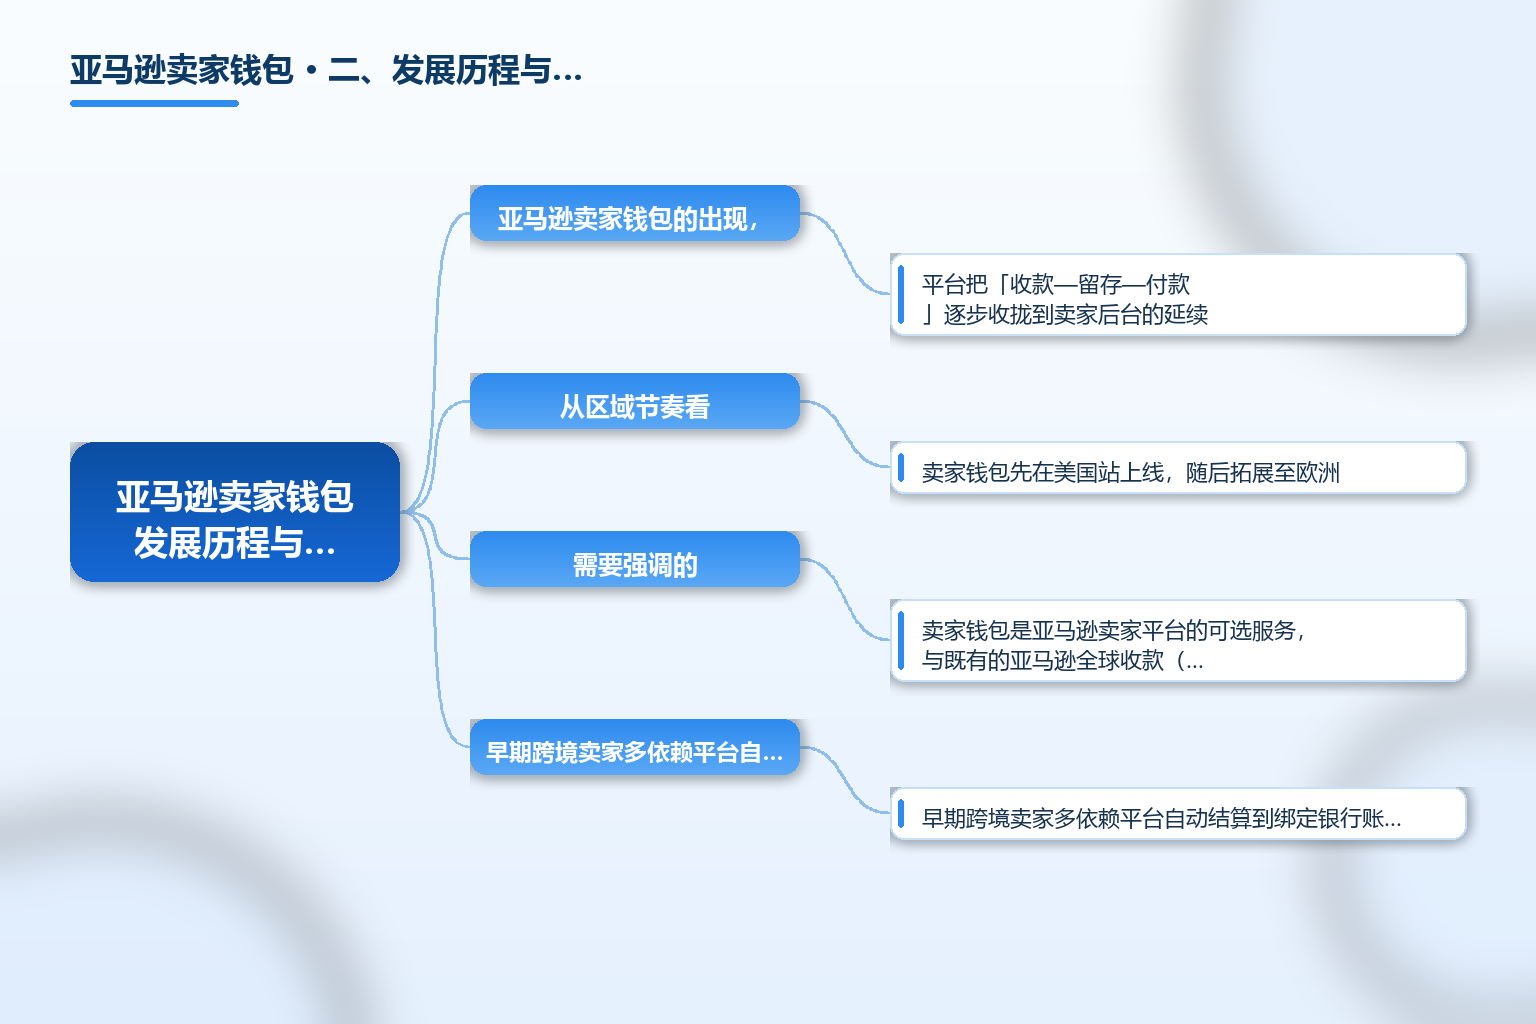
亚马逊卖家钱包的出现,是平台把「收款—留存—付款」逐步收拢到卖家后台的延续。早期跨境卖家多依赖平台自动结算到绑定银行账户,或借助第三方收款工具换汇提现;亚马逊推出卖家钱包后,把资金先沉淀在平台内的虚拟账户,让卖家能更主动地安排提现时间与金额,并可直接用钱包余额向供应商付款、缴纳 VAT,减少反复换汇。
从区域节奏看,卖家钱包先在美国站上线,随后拓展至欧洲。据亚马逊全球开店介绍,卖家钱包已登陆欧元区欧洲多国站点,覆盖爱尔兰、荷兰、德国、比利时、法国、意大利等市场(据亚马逊全球开店《卖家钱包登陆欧洲》2026)。这一扩展与亚马逊在欧洲以电子货币账户(由 APE 提供)合规运营资金服务的框架相匹配,也体现出平台在主要站点统一资金体验的努力。
需要强调的是,卖家钱包是亚马逊卖家平台的可选服务,与既有的亚马逊全球收款(Amazon Currency Converter for Sellers)是两种不同的资金处理方式:全球收款偏向自动以当地货币接收收益,而卖家钱包偏向把收入存入虚拟账户后按需转出。两者适用场景不同,卖家应按自身资金节奏与合规要求选择。
三、商业模式与服务体系
亚马逊卖家钱包的底层是一种储值或预付访问产品,面向商业用途。以美国站为例,其服务由 Amazon Payments, Inc. 提供,允许卖家在账户状况良好的前提下,把站点销售所得(Sales Proceeds)存入钱包账户,再将部分或全部资金转账至本人或指定联系人的外部银行账户,或用于向第三方收款方进行商业付款(据卖家钱包客户协议 2026)。
欧洲站的模型略有不同:APE 以电子货币服务形式提供卖家钱包,卖家存入的资金被等价发行成电子货币,可随时按面值赎回并 disburse 到绑定银行账户或符合条件的第三方收款方;APE 的角色限于存储可用资金并按指令划转,不提供存款、信贷、利息或透支(据 APE 服务附录 2025)。
适用清单(资金场景)
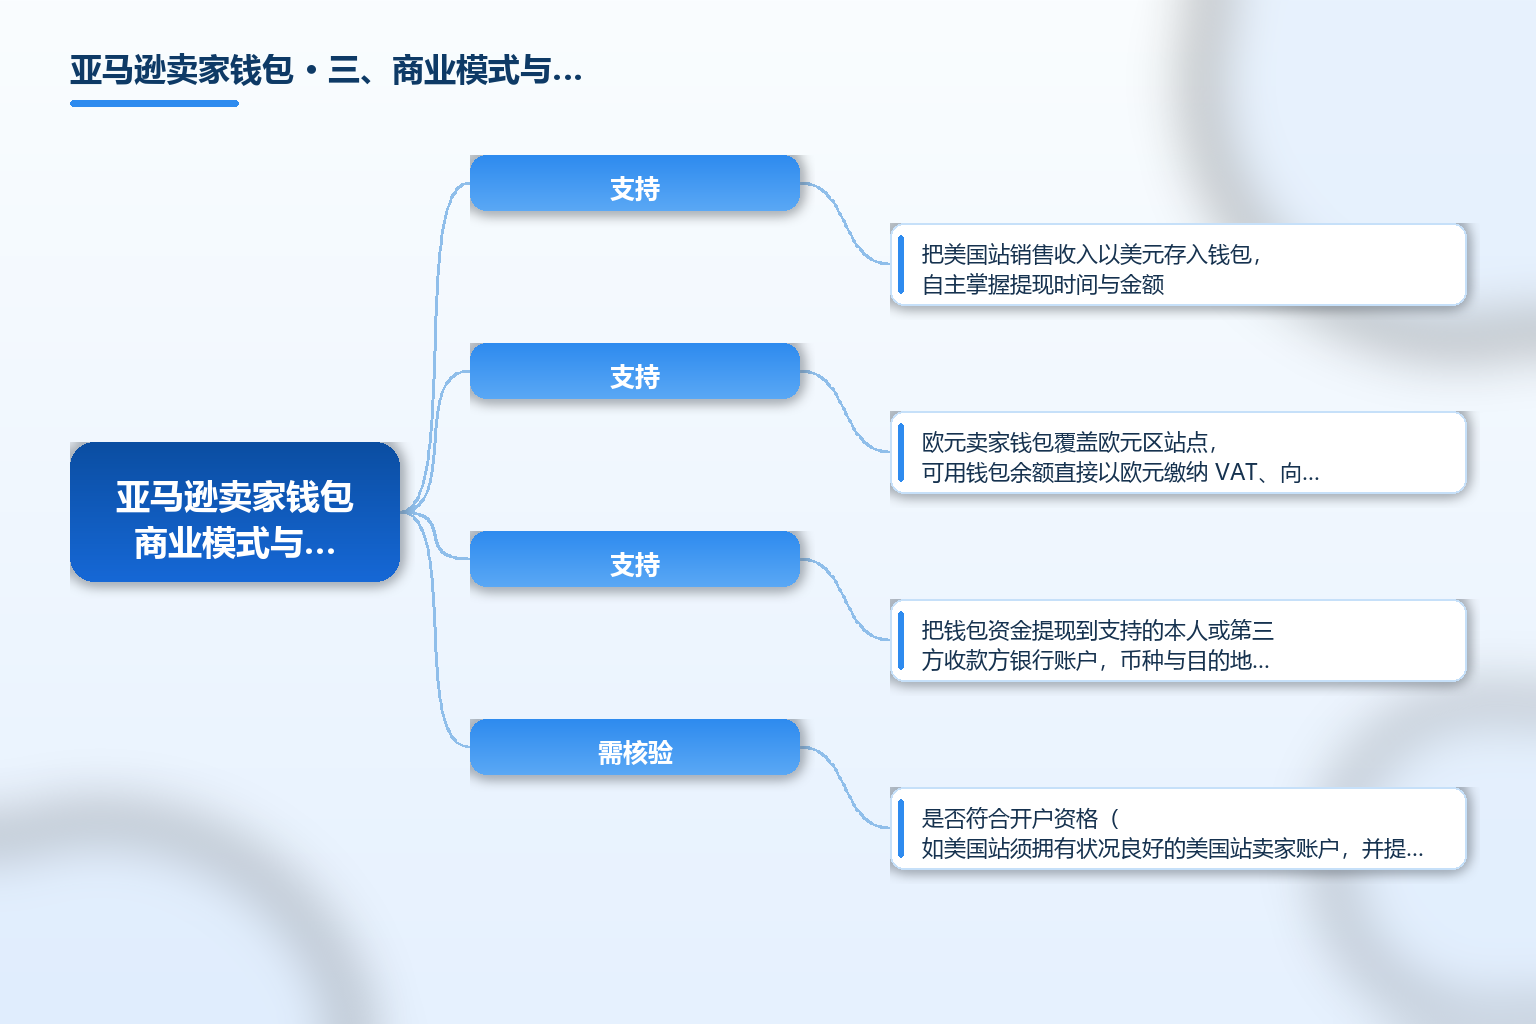
- 支持:把美国站销售收入以美元存入钱包,自主掌握提现时间与金额;以美元向美国当地供应商付款(据全球开店介绍,美国站对当地供应商付款 0 手续费)。
- 支持:欧元卖家钱包覆盖欧元区站点,可用钱包余额直接以欧元缴纳 VAT、向欧元区供应商付款,避免多次换汇。
- 支持:把钱包资金提现到支持的本人或第三方收款方银行账户,币种与目的地以平台公布的支持列表为准。
- 需核验:是否符合开户资格(如美国站须拥有状况良好的美国站卖家账户,并提供营业处所或居住证明及当地电话);是否满足特定币种(如中国香港美元账户)对应的跨境净收入门槛。
- 本文立场:仅陈述上述功能与币种,不对费率、汇率或是否优于其他收款方式作评价,亦不引导使用。
四、支持国家、地区与货币
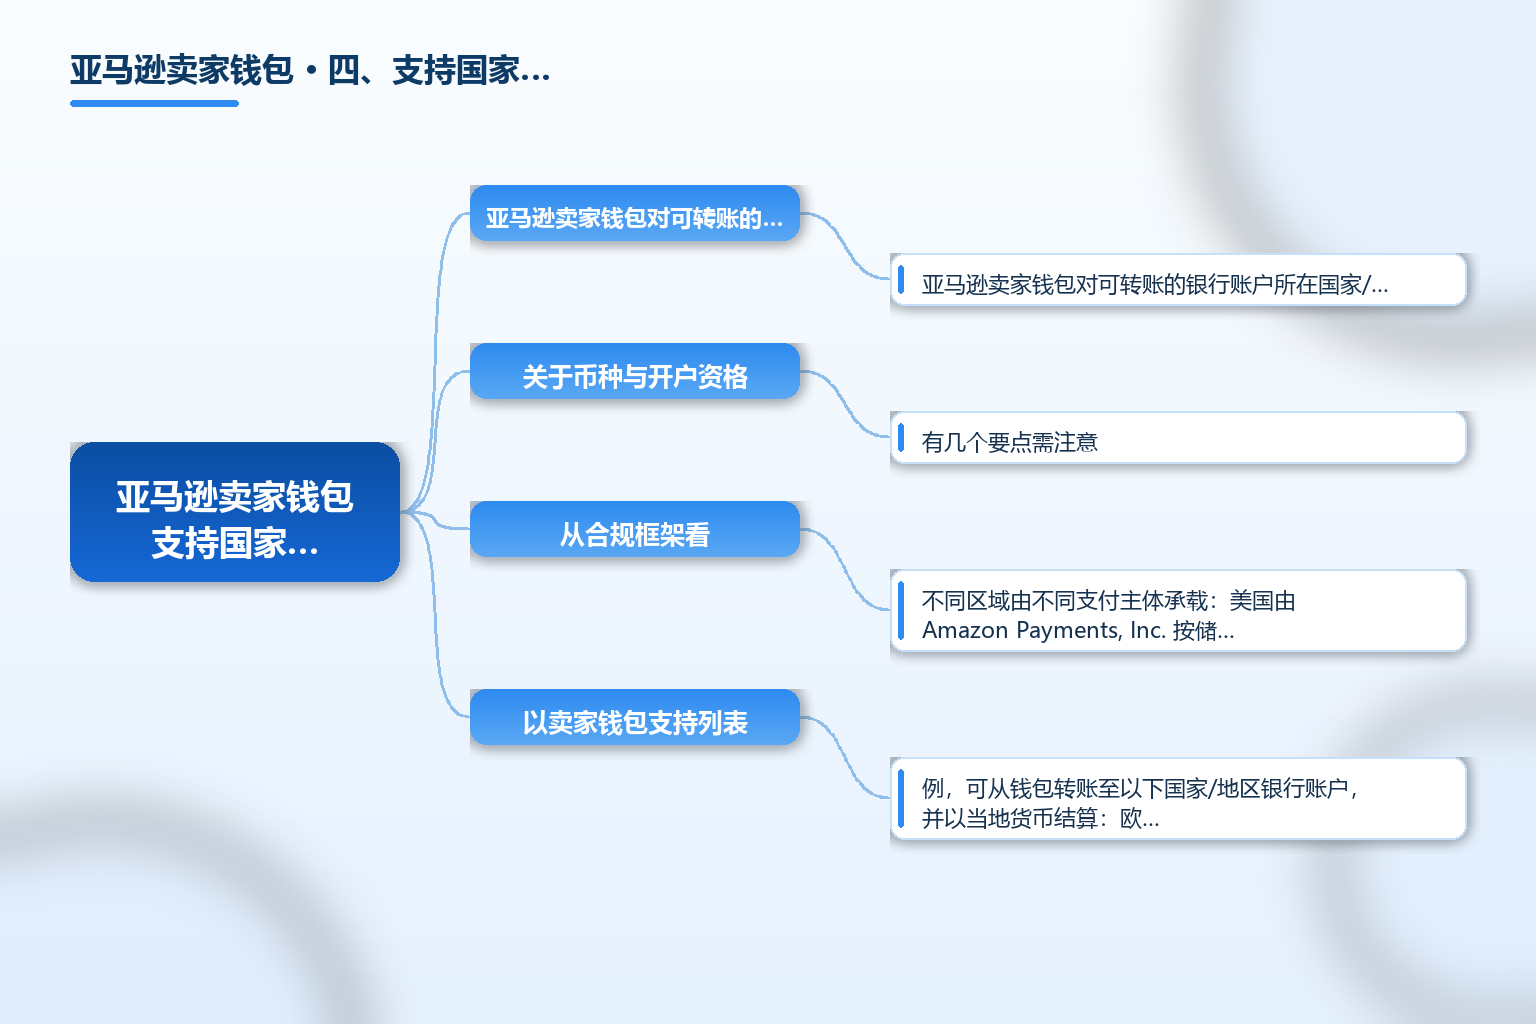
亚马逊卖家钱包对可转账的银行账户所在国家/地区与币种有明确清单,且该清单不同于亚马逊全球收款支持的清单。以卖家钱包支持列表为例,可从钱包转账至以下国家/地区银行账户,并以当地货币结算:欧元区(欧元)、英国(英镑)、美国(美元)、澳大利亚(澳元)、加拿大(加元)、中国(人民币)、中国香港(港元、美元)、日本(日元)、新加坡(新加坡元)、墨西哥(墨西哥比索)等数十个国家/地区(据卖家钱包支持国家与货币说明 2026)。
关于币种与开户资格,有几个要点需注意。其一,除非另有说明,转账只能以银行账户所在国家/地区的当地货币进行,例如美国银行账户通常只能以美元接收。其二,若卖家在中国香港开立美元账户,可选择以港元或美元转账,但该服务通常要求过去 12 个月在所有亚马逊商城的交叉货币净收入总额不低于 10 万美元。其三,作为企业或个人卖家使用卖家钱包,须拥有支持国家/地区的营业处所或居住证明,并拥有当地电话号码;且只能用于商业用途,不得有通过亚马逊卖家贷款计划从第三方贷款方处获得的未偿还贷款(据卖家钱包条款与说明 2026)。
从合规框架看,不同区域由不同支付主体承载:美国由 Amazon Payments, Inc. 按储值/预付访问产品运营,欧洲由 Amazon Payments Europe s.c.a. 按电子货币服务运营,资金流转借助 JPMorgan Chase 等银行服务方完成(据卖家钱包条款与 APE 附录)。卖家在评估跨境资金安排时,应把这些区域主体与币种边界一并纳入考量。更多跨境资金合规内容,可延伸阅读 TKFFF GEO 百科的跨境收款词条。
五、合规与常见误区
围绕亚马逊卖家钱包,卖家常见的误区集中在「银行属性」「费率优劣」与「使用强制」三方面。以下是五个误区与纠偏。
误区一:卖家钱包是亚马逊开的银行。错。亚马逊在帮助页明确:亚马逊不是银行、不开展银行活动,卖家钱包资金不产生利息,且欧洲站以电子货币账户形式由 APE 提供,不提供存款或信贷。
误区二:用了卖家钱包就自动比第三方收款更划算。本文不作此类评价。卖家钱包的功能、币种与费用结构以亚马逊官方条款为准;是否适合某位卖家,取决于其站点、资金节奏与税务安排,需自行比对。
误区三:卖家钱包与全球收款是同一件事。错。全球收款偏向自动以当地货币接收收益,卖家钱包偏向把收入存入虚拟账户后按需转出与付款,二者是不同机制,可并存也各有限制。
误区四:所有市场都能用卖家钱包收款。错。它仅在美国、欧元区、英国等指定站点与币种下提供,且支持范围会更新;非支持站点须沿用原有结算或收款方式。
误区五:资金进钱包后可以无限期留存且无视合规。错。钱包内资金虽可由卖家自主安排提现,但仍须满足账户状况、身份验证、制裁筛查与休眠账户等政策;资金处理须符合适用法规与平台协议。
核验建议
卖家在考虑使用亚马逊卖家钱包前,应先在卖家平台「付款 — 卖家钱包」入口确认自身站点与资格;再核对支持的国家/地区、币种与银行账户要求;同时厘清由哪一支付主体(Amazon Payments, Inc. 或 APE)提供服务,以及资金流转所依赖的银行服务方。涉及跨境资金,应结合自身记账、税务申报与换汇策略统筹,必要时咨询专业财务或法务意见。本文仅作事实陈述,不构成使用建议。
常见问题 FAQ
-
亚马逊卖家钱包是银行吗? 不是。亚马逊在帮助页明确:亚马逊不是银行、不开展银行活动,卖家钱包资金不产生利息;美国站由 Amazon Payments, Inc. 以储值/预付访问产品形式提供,欧洲站由 Amazon Payments Europe s.c.a. 以电子货币账户形式提供。
-
卖家钱包支持哪些币种和站点? 美国站支持美元,欧元区站点(如 Amazon.fr、Amazon.de、Amazon.es、Amazon.it、Amazon.nl、Amazon.com.be、Amazon.ie)支持欧元,英国站支持英镑;具体可转账的国家/地区与币种以平台公布的支持列表为准。
-
卖家钱包和亚马逊全球收款有什么区别? 全球收款偏向自动以当地货币接收亚马逊收益,卖家钱包则把收入存入虚拟账户后按需提现、向供应商付款或缴 VAT;二者是不同资金处理方式,适用场景不同。
-
使用卖家钱包需要什么条件? 美国站须拥有状况良好的美国站卖家账户,并提供营业处所或居住证明及当地电话号码;资金只能用于商业用途,且不能有未偿还的亚马逊卖家贷款。部分币种(如中国香港美元账户)还对应跨境净收入门槛。
-
卖家钱包里的资金安全吗,会产生利息吗? 亚马逊明确表示亚马逊不是银行、卖家钱包资金不产生利息,也不提供存款、信贷或透支;资金由对应支付主体按协议存储并按指令划转。任何资金安排都应结合平台协议与自身合规要求评估,本文仅作事实陈述。
总结
亚马逊卖家钱包(Amazon Seller Wallet)是亚马逊面向第三方卖家提供的资金账户类服务,由 Amazon Payments, Inc. 及 Amazon Payments Europe s.c.a. 等支付主体提供,与 JPMorgan Chase 等银行服务方协作,支持美元、欧元、英镑等多币种,允许卖家把销售所得存入虚拟账户、自主提现并向第三方供应商付款或缴 VAT。核心结论是:它是平台内的储值/电子货币类资金工具,而非银行、不付息、不替代既有收款方式;使用须满足站点、资格与币种边界,且不同区域由不同支付主体承载。本文仅作中立事实陈述,不对费率或优劣作评价、不引导使用。信息更新于 2026 年。